


季度再平衡叠加美光财报发布,纳指100及其成分股最新最准滚动PE及前瞻PE如何?
1 引言
对于投资纳斯达克的朋友而言,市盈率PE是大家最关心的指标之一。大部分时候,我们可以利用它来判断指数是贵了还是便宜了。
不过市盈率也常常分为两类:
滚动PE:现在的市值 ÷ 过去一年的利润。这个指标可以反映现在的估值是否贵。
前瞻PE:现在的市值 ÷ 预测的未来一年的利润。这个则可以反映公司或者指数未来一年的预期发展或潜在增速。
最近,纳指100迎来了季度再平衡,SpaceX权重翻倍增加到约3%,同时美光财报已经发布。现在让我们一起看看纳指100及其主要成分股最新最准滚动市盈率和前瞻市盈率。
注:数据每日自动更新,有过交流记录+赞赏系统默认金额,可以后台私信,获取体验链接查看最准纳指/标普/纳指科技/标普信息科技最准估值,实时溢价,申赎信息,场外基金申购信息等。
2 十年期纳指估值信息
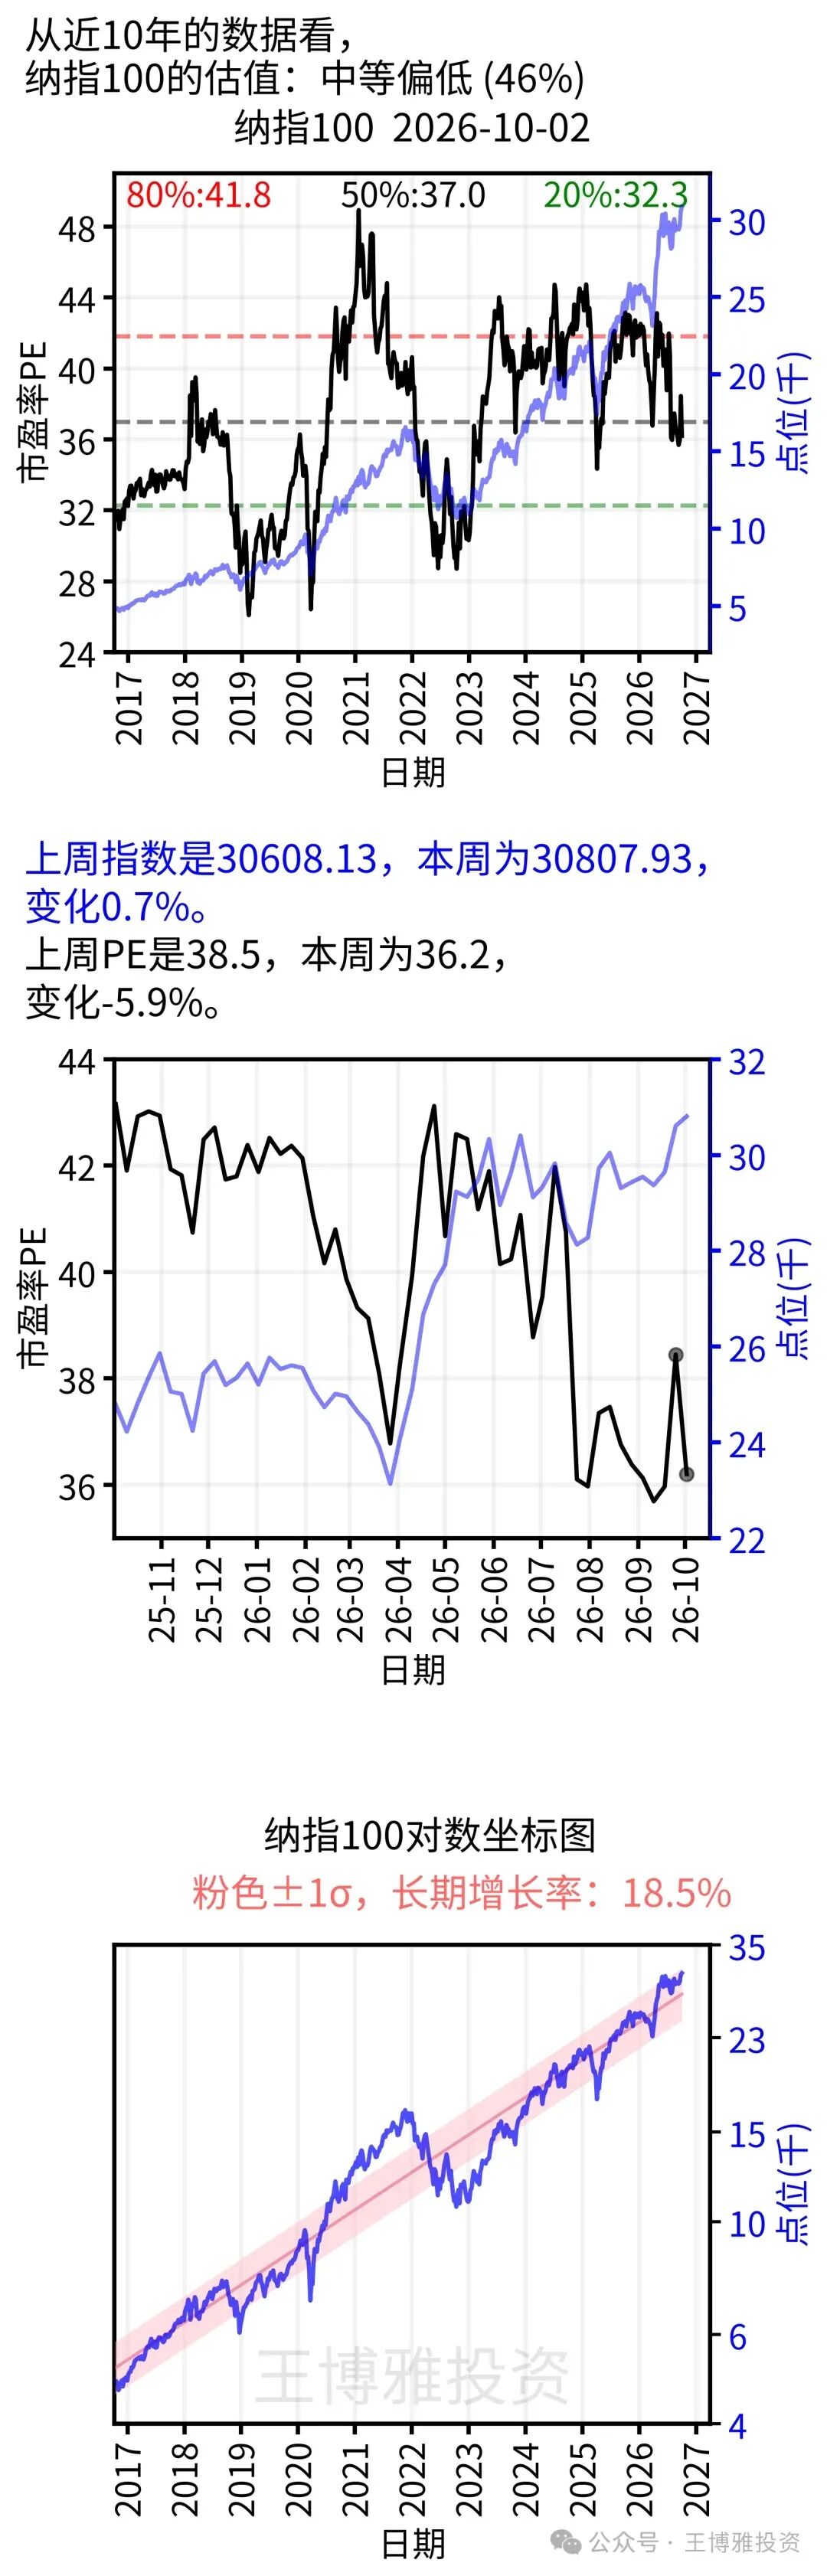
下图是过去十年纳指100的滚动PE信息,每周更新:第131期 全球指数估值与个人记录 2026.10.03
现在纳指点位虽然新高了,但因为利润的增长,实际市盈率百分位大约在46%的位置,静态来看算是中等偏低。
3 最新最准滚动PE及前瞻PE
3.1 方法说明
在讨论之前,我必须首先说明,这里的数据是最新最准的,如果和其他网站和APP上的数据不一致,以此为准。
为什么?
因为绝大部分的网站和APP和展示的数据:
-
成分股权重落后,比如是一个月或一个季度前的;
-
不是权重加权计算,大部分是市值加权;
-
对亏损股剔除处理;
-
对超大市盈率按照60PE固定计算;
-
算法是个黑盒子;
以上问题都会严重影响PE的准确性,从而导致看到的数据偏离实际。
本人进行研究就是为了解决以上问题:
-
按照最新权重加权计算;
-
亏损股不剔除,按照权重计算亏损;
-
不对超大市盈率随意处理,基于真实利润计算;
-
基于全球顶级投行的一致利润预期计算前瞻利润。
之前本人已经有文章详细介绍了这些算法的影响。详情可以参看:
你看到的纳指100市盈率,正在误导你...
3.2 纳指100整体估值信息
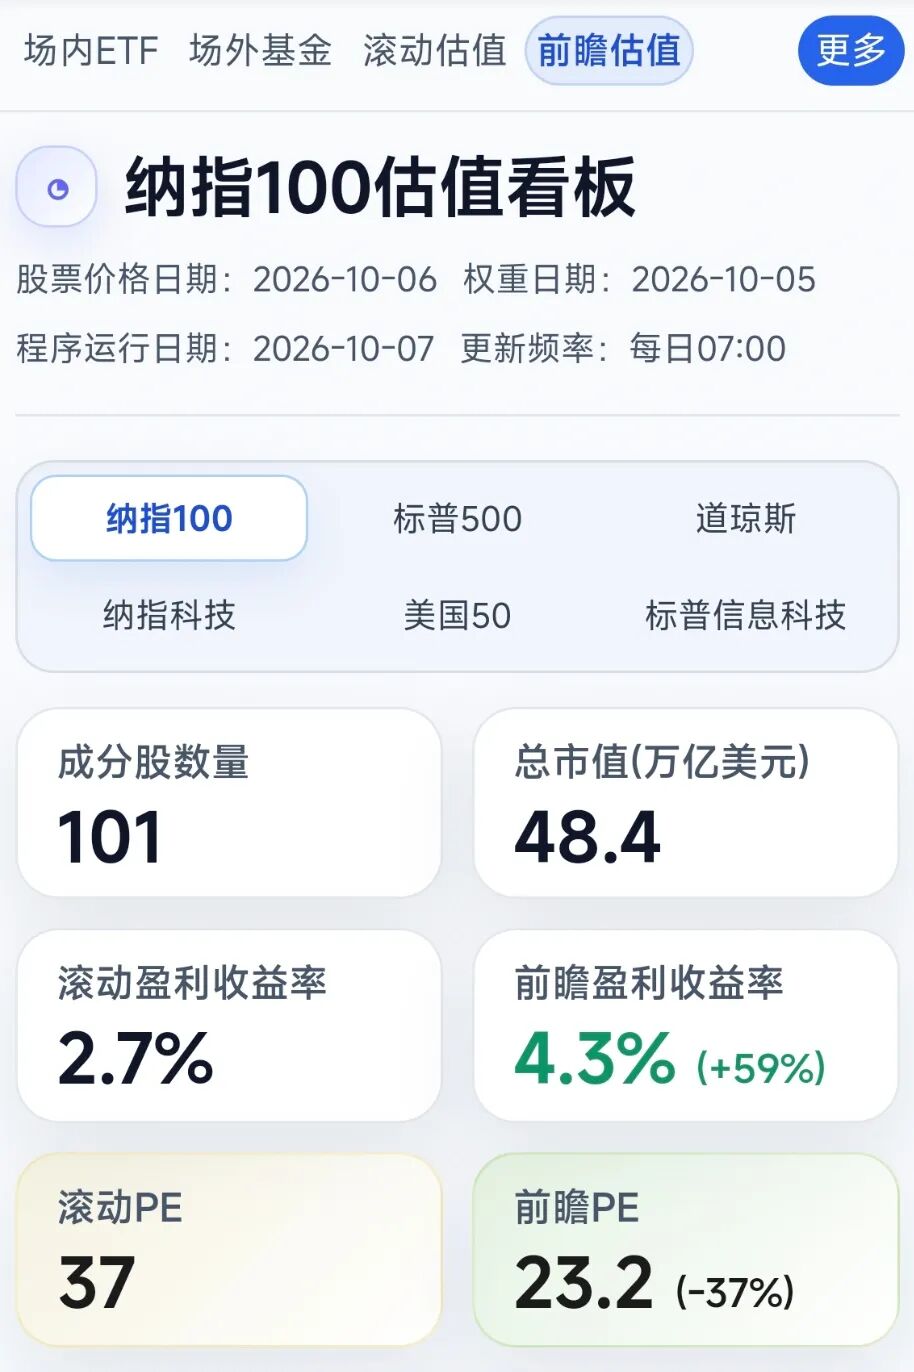
按2026年10月6日的股价、10月5日的权重计算,纳指100整体滚动PE为37倍,前瞻PE为23.2倍。
如果股价不变,按照图中的预测口径,未来一年盈利较过去一年增长约59%,就能把PE从37倍降到23.2倍。两者的差距,体现的是较强的盈利增长预期。
所以,看滚动PE,是看已经赚到的钱;看前瞻PE,还要判断预计赚到的钱能否兑现。23.2倍是基于盈利预测的估值,并不是已经实现的结果。
3.3 各行业的权重与估值
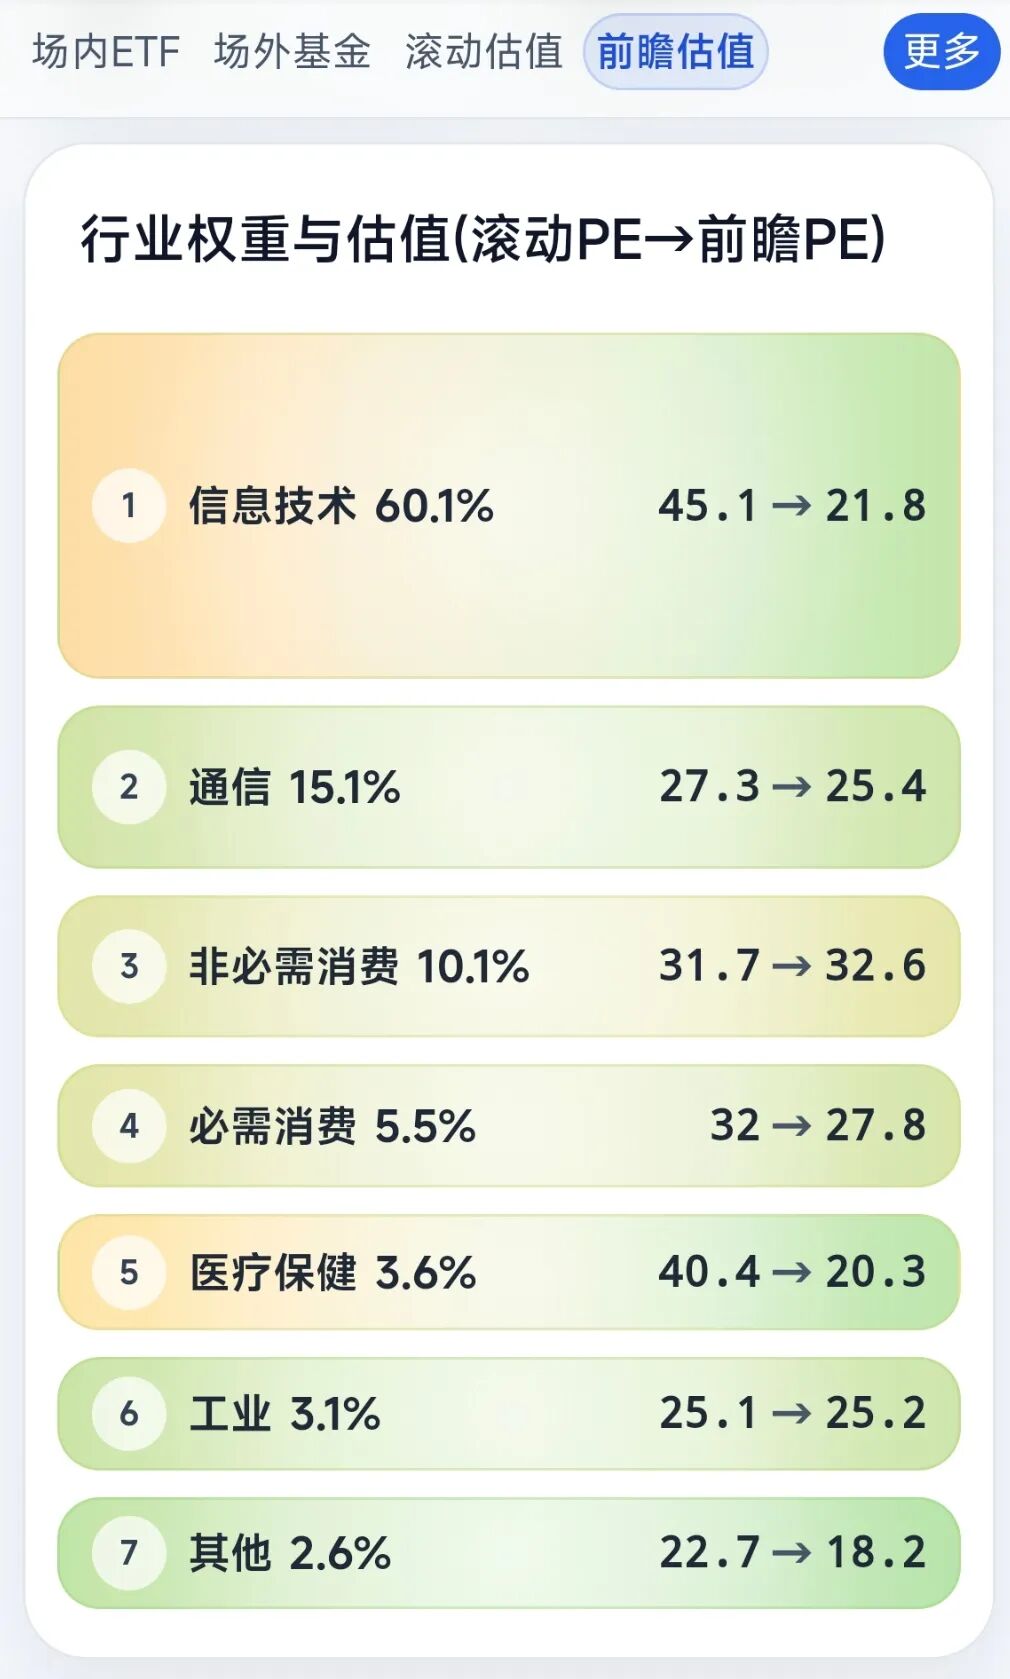
信息技术权重达到60.1%,是纳指100的核心。滚动PE为45.1倍,前瞻PE为21.8倍,两者相差很大。这一板块既影响指数当前的估值,也承载了很强的盈利增长预期。
通信行业权重为15.1%,滚动PE为27.3倍,前瞻PE为25.4倍。与信息技术相比,前瞻估值下降的幅度小得多。
消费行业要分开看:非必需消费权重10.1%,PE从31.7倍升至32.6倍;必需消费权重5.5%,PE从32倍降至27.8倍。按这张图的口径,并不是每个行业的前瞻PE都比滚动PE低。
整体来看,各行业的估值和增长预期差异很大。对纳指100而言,尤其要关注占六成权重的信息技术板块,能否兑现图中的盈利预期。
3.4 核心成分股信息
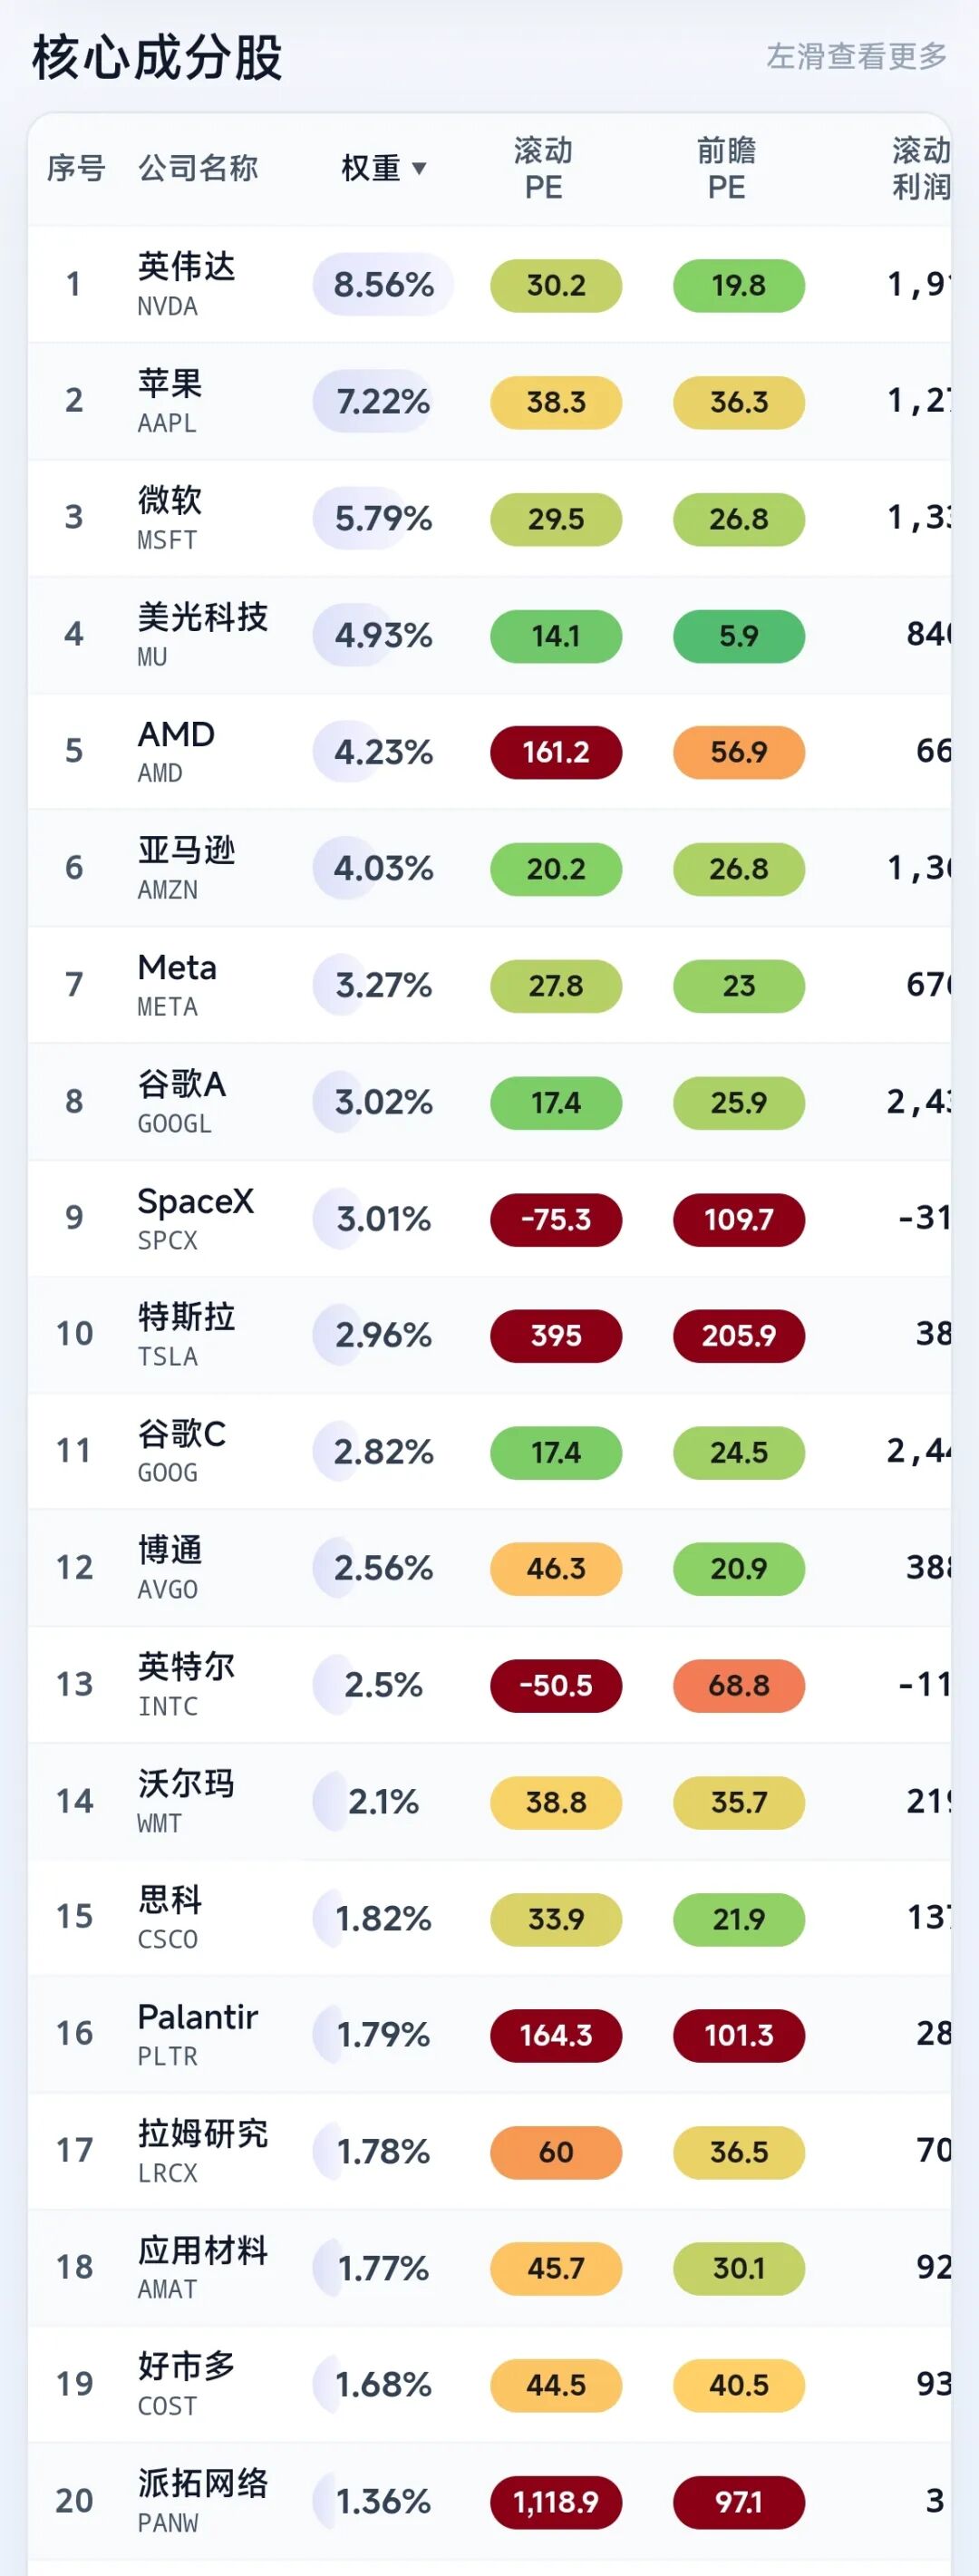
下图展示了按权重排序的前20项成分股。注意,谷歌A、C分列,合计权重为5.84%,高于微软,不能把单行排名直接当成公司排名。几个值得关注的变化如下:
(1)英伟达仍是第一大权重,占比8.56%,滚动PE为30.2倍,前瞻PE为19.8倍。我更关注的是,这个不到20倍的前瞻估值,后续是否会因为高增速而提高。
(2)苹果权重为7.22%,滚动PE为38.3倍,前瞻PE为36.3倍。与英伟达相比,估值更高,前瞻与滚动PE的差距也小得多。至少从这组数据看,苹果并不便宜。
(3)微软在表中排第三,权重5.79%,滚动PE为29.5倍,前瞻PE为26.8倍。美光排第四,权重4.93%,滚动PE为14.1倍,前瞻PE仅5.9倍。美光的盈利增长预期很强,但5.9倍的前瞻估值意味着市场只把它当做周期股。
(4)部分公司的前瞻估值仍然较高:特斯拉为205.9倍,Palantir为101.3倍,AMD为56.9倍。即使考虑了预期中的盈利增长,它们也没有变成低PE公司。
(5)SpaceX在表中已排到第九,权重为3.01%。滚动PE为负75.3倍,说明过去一年仍为亏损;前瞻PE为109.7倍,反映了转为盈利的预期。
更多个股权重,PE,利润,ROE,ROA,股息率,回购率,毛利率等信息可自行查看。
4 结论
现阶段,纳指100滚动PE为37倍,前瞻PE为23.2倍。我的理解是,现在估值绝对值不算高,由于增速接近60%,未来前瞻PE仍然相对很低!我选择耐心等待业绩兑现。
注:本文仅是个人投资记录,不为任何人提供建议。成年人为自己的钱负责!
基金横评合集 第7版
经典文章合集 第7版
你看到的纳指100市盈率,正在误导你...
你看到的纳指ETF溢价率,正在误导你
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
