


【港股打新】奕斯伟计算,RISC-V第一股,王东升再创业
你好,我是陆先。研究投资领域,分享海外讯息。
之前分享了【港股打新】欢创科技,今天分享一只芯片标的——奕斯伟计算,做RISC-V架构芯片的,这家公司由京东方创始人王东升二次创业,号称港股RISC-V第一股,分享一下我的打新操作。
一、新股发行概况
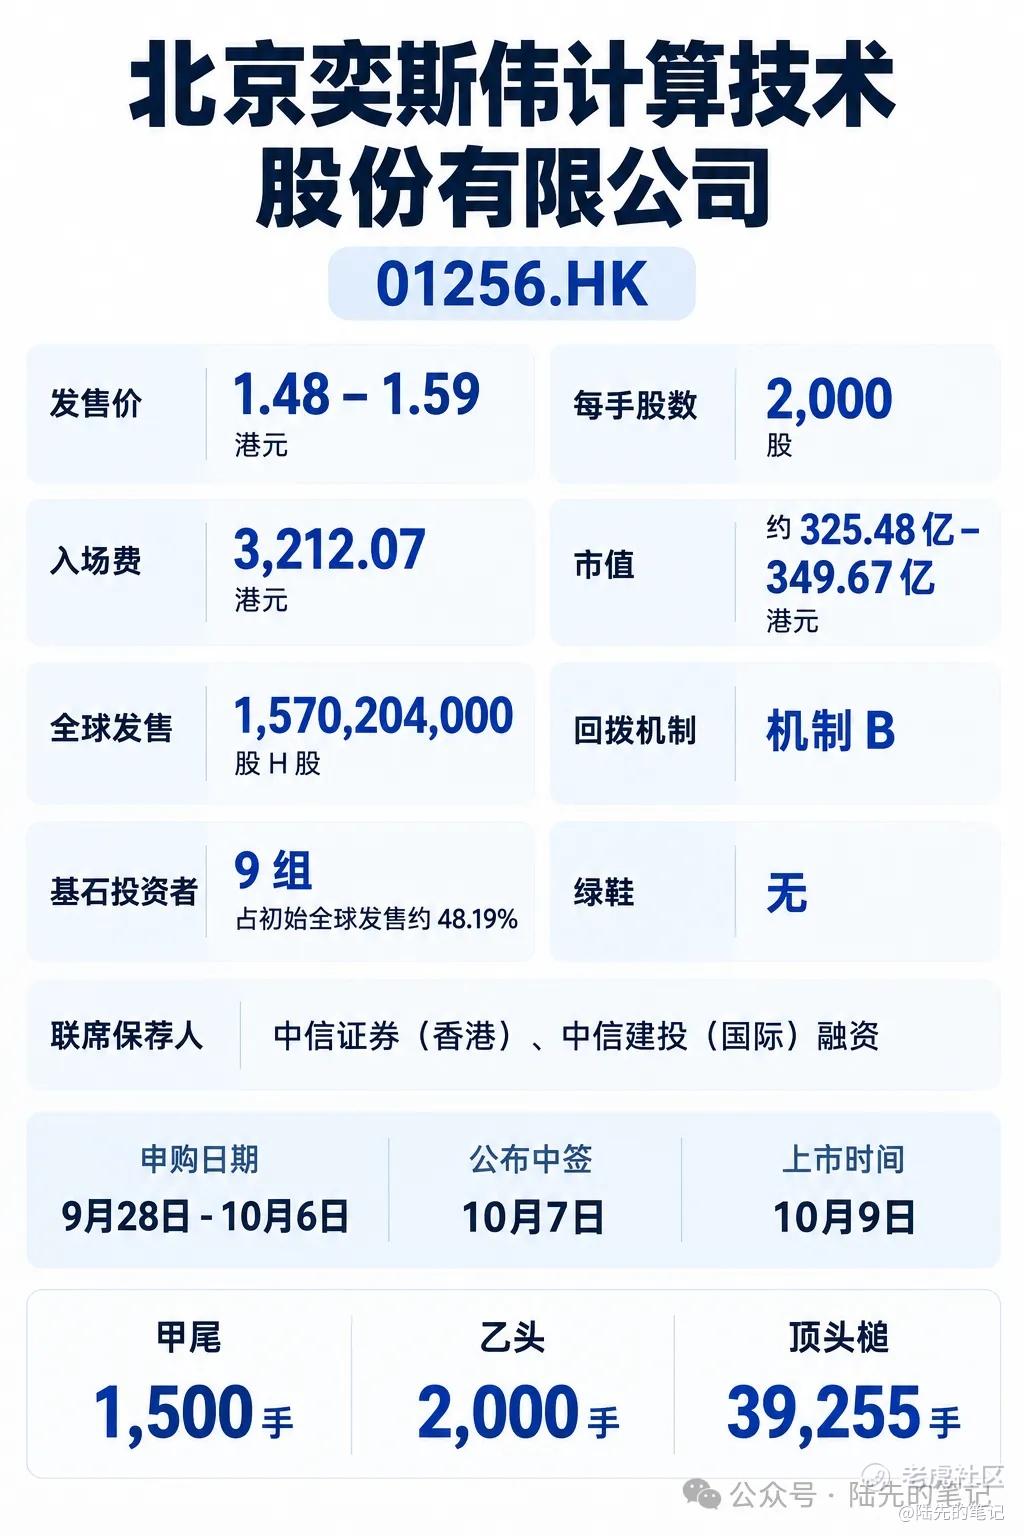
公司名称:北京奕斯伟计算技术股份有限公司(01256.HK)
发售价:1.48–1.59港元
每手股数:2,000股
入场费:3,212.07港元
市值:约325.48亿–349.67亿港元
全球发售:1,570,204,000股H股
回拨机制:机制B
基石投资者:9组,占初始全球发售约48.19%
绿鞋:无
联席保荐人:中信证券(香港)、中信建投(国际)融资
申购日期:9月28日-10月6日
公布中签:10月7日
上市时间:10月9日
甲尾:1,500手
乙头:2,000手
顶头槌:39,255手
二、公司基本面分析
奕斯伟计算做的是芯片,采用RISC-V架构,属于无晶圆厂模式,只做设计和研发,制造外包。产品分两块:人机交互芯片和互连计算芯片。人机交互芯片用在电视、显示器、笔记本、手机、手表的显示屏上,是基本盘,2025年占收入76.3%。互连计算芯片面向汽车、机器人、工业场景,是第二增长曲线,计算芯片收入从2024年的7226万涨到2025年的3.2亿,占比从3.6%冲到13.2%。
创始人王东升是京东方前董事长,业内叫他京东方之父。公司2019年成立,背后有IDG资本、君联资本、国家产投基金二期等机构支持,累计融资约90亿。按2025年收入计,奕斯伟是中国最大的国产智能终端人机交互芯片提供商,在所有供应商中排第四,份额5.7%。RISC-V主控芯片方面,国产供应商中排第三,份额1.2%。
RISC-V是x86和ARM之外的全球计算架构第三极,开源、模块化、可扩展,目前生态还在早期,但政策支持力度大,国产替代空间想象空间不小。这是奕斯伟的核心标签。
财务数据看三年变化。2023到2025年营业收入分别是17.52亿、20.25亿、24.31亿人民币,年复合增长17.8%。毛利从2.70亿增到4.53亿,毛利率从15.4%提升到18.6%。但亏损在持续:三年净亏损分别是18.37亿、15.47亿、15.16亿,累计亏了约49亿。经调整净亏损从17.05亿收窄到11.61亿,亏损幅度在缩小,但离盈利还有距离。研发开支从14.45亿降到10.42亿,占收入比例从82%降到43%,投入在收缩。
客户集中度是个问题。前五大客户2025年占89.5%,最大客户占64.6%。这个集中度非常高,单一客户贡献六成以上收入,如果大客户订单波动,收入会受重创。供应商端前五大占54.6%,最大供应商占18.7%,上游依赖度也不低。
募资用途方面,35%用于芯片产品迭代研发,30%用于RISAA软硬件平台建设,15%用于战略并购,10%用于营销网络及RISC-V生态,10%营运资金。按中位价1.54港元计算,净募资约22.67亿港元。上市前没有派息,基石锁六个月,现有股东锁一年。
三、打新申购分析及我的操作
奕斯伟计算的核心看点是RISC-V第一股的稀缺性,加上王东升的产业背书和9家基石锁仓近一半,基石阵容以产业资本和地方基金为主。
风险点也很明确。公司三年亏损近50亿,2026年一季度还在亏3.75亿,盈利遥遥无期。客户集中度89.5%,最大客户占64.6%,依赖度极高。无绿鞋,上市后没有稳价资金托底。
发行价对应市值较2025年4月最后一轮融资折价15%。不过目前这个行情,除非大砍一刀,不然这个价格没什么性价比。这股看目前的热度,估计只要打就给货,一手中签率差不多100%。
我的操作:不申购。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
