


美日中楼市与股市:同一场周期,为什么有的品种创新高,有的品种还在熬?
把美国、日本、中国过去几十年的楼市和股市看了下。
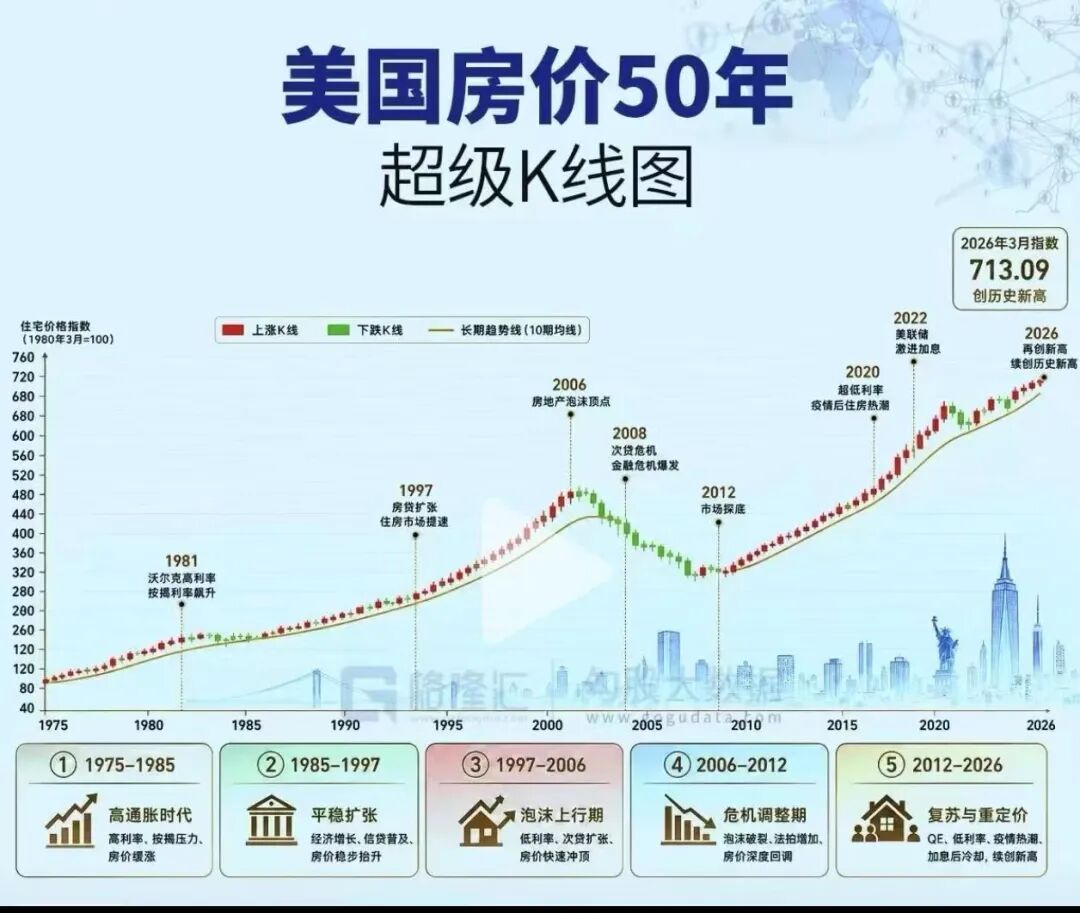
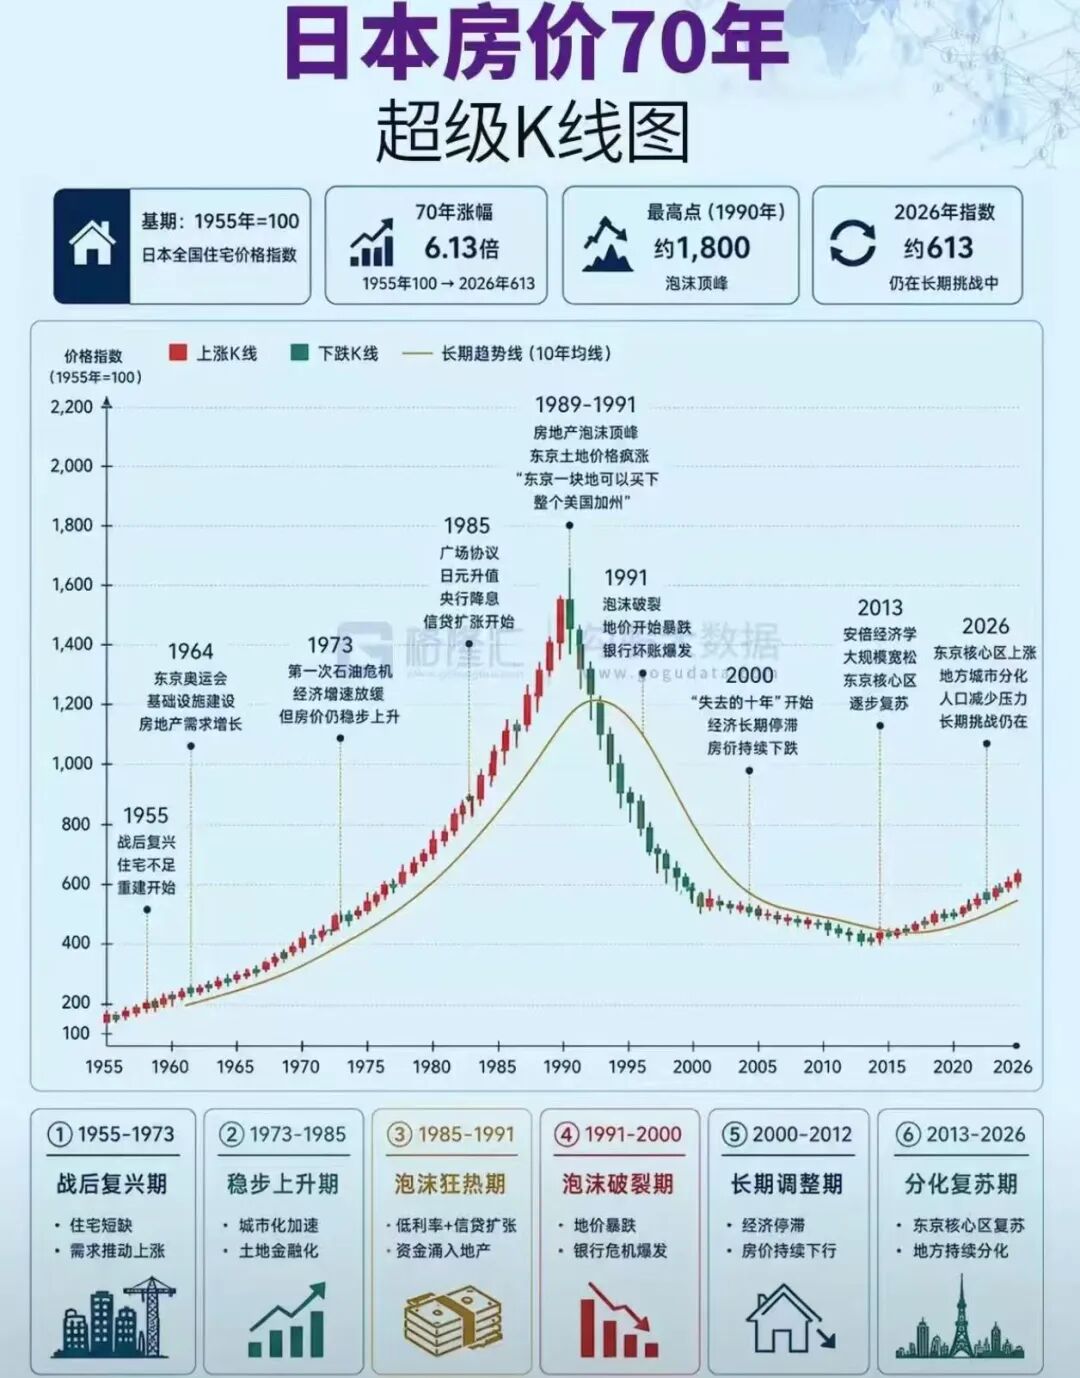
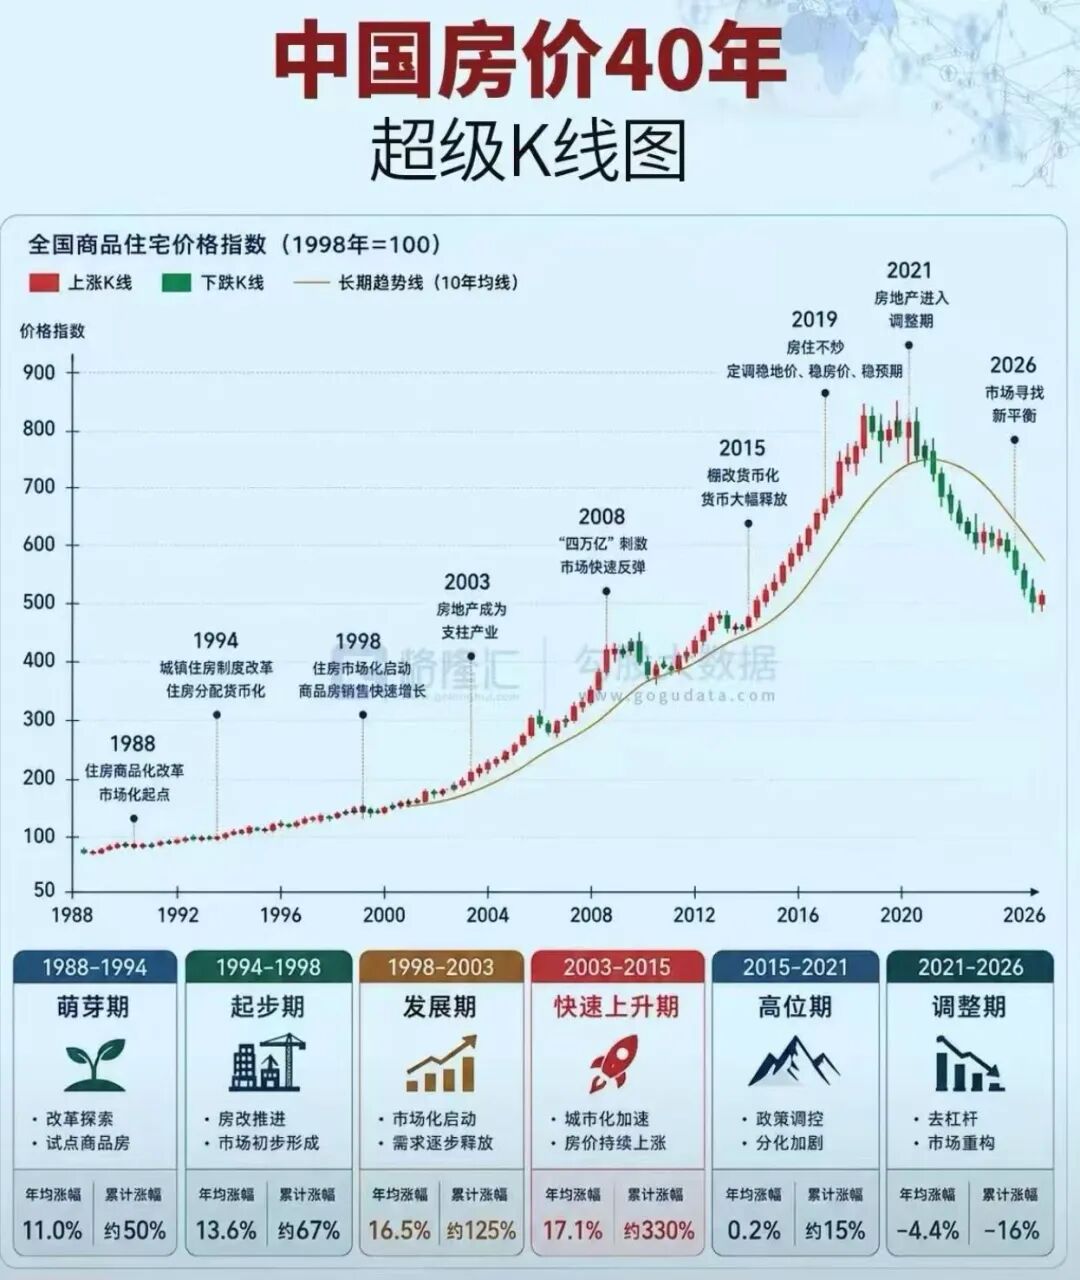
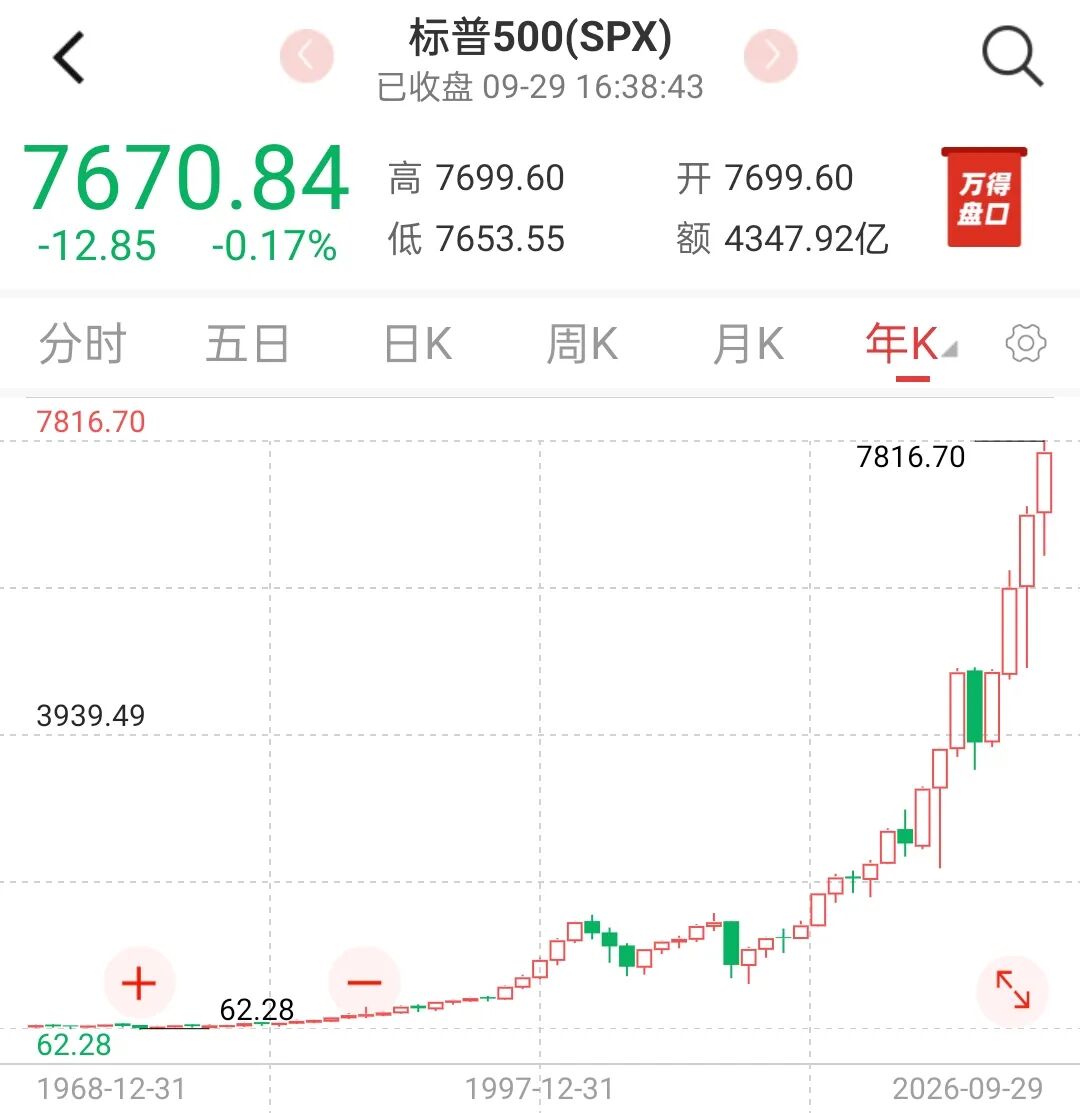
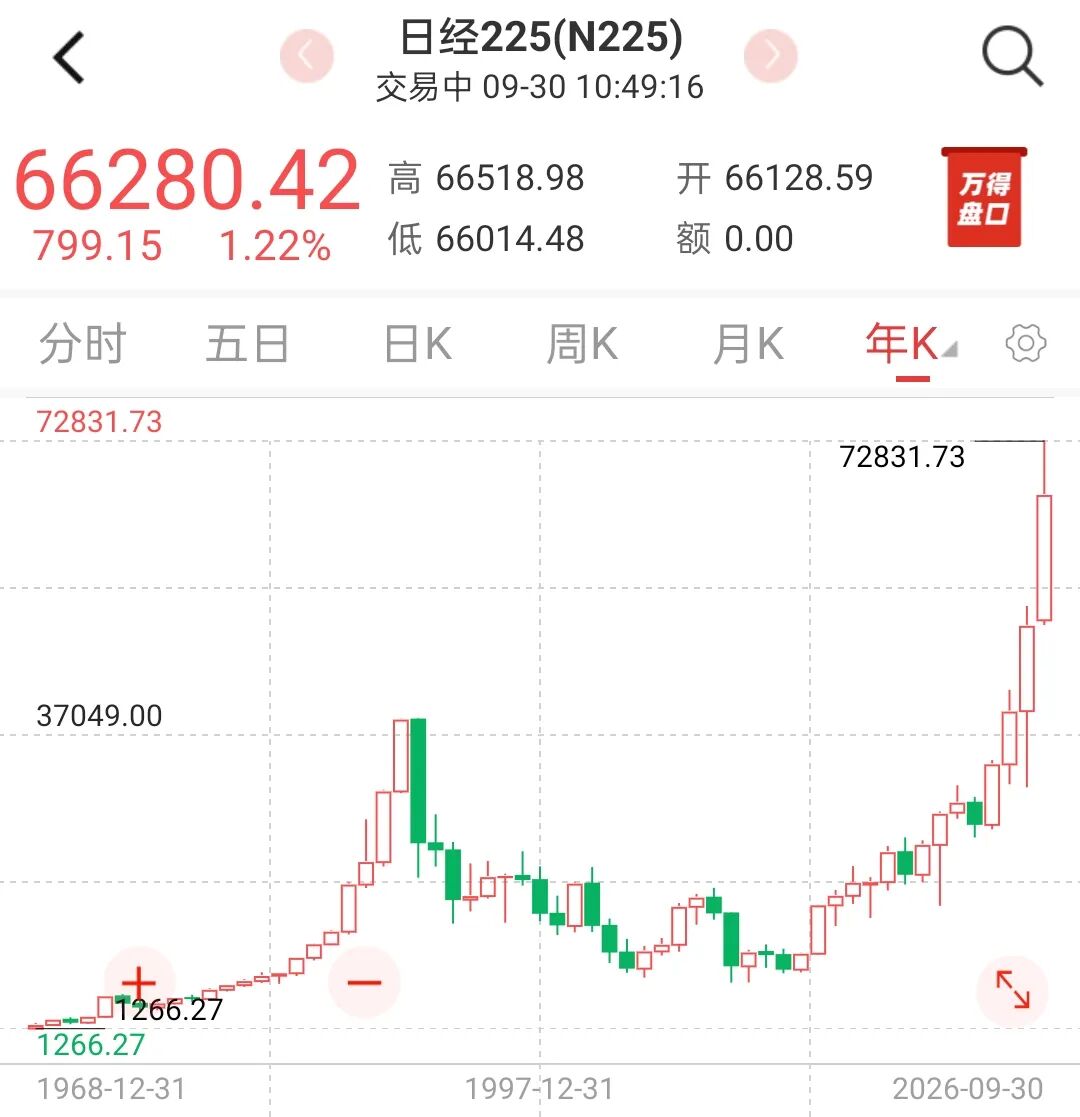
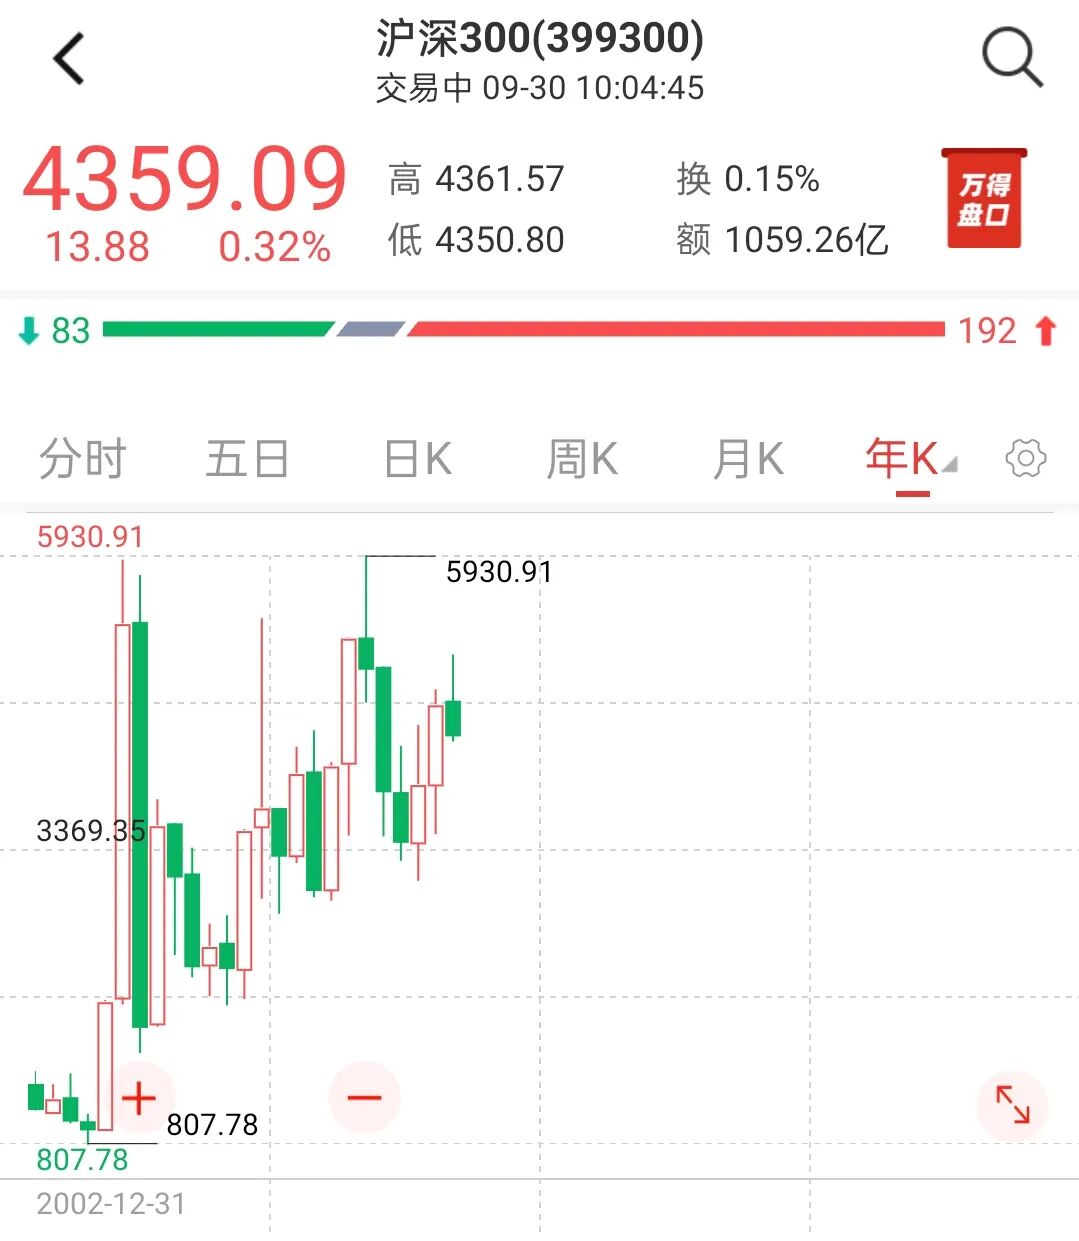
你看美国的股市和楼市,怎么摔倒了总能爬起来,还能不断创历史新高?日本和中国咋就这么难呢?咱们普通人到底该咋办?今天,把这美、日、中的账本翻一翻,顺便聊聊咱们普通人的理财破局之道。一、美国:股市是心脏,楼市跟着心跳看美国的K线图,无论是房价还是标普500,整体就是一条向右上角稳步攀升的曲线。中间虽然也有2008年次贷危机、2020年疫情这种大跌,但没过几年,人家不仅收复失地,还创了新高。为啥美国能这样?因为美国人的家产,都在股市里。在美国,老百姓的资产大概30%是房子,32%是股票。更重要的是,美国的养老金(401K计划)深度绑定股市。这意味着,股市一旦大跌,美国老百姓的养老金就会大幅缩水,消费就会崩盘,经济就会衰退。所以,美联储必然会出手相救,降息、印钞、放水。美国的股市,是美国经济的“心脏”,也是政客们的“选票”。 它不允许长期熊市。只要机器还能转,美国的资本市场就能在放水中不断吹大泡沫,创新高。而楼市呢,在股市财富效应的带动下,加上利率回落,也能在高位维持分化——豪宅火热,刚需观望。二、日本:被泡沫咬过,三十年怕井绳看日本的图,让人倒吸一口凉气。1990年泡沫顶峰时,东京一块地可以买下整个美国加州。随后泡沫破裂,股市和楼市直接“膝盖斩”,跌了80%甚至更多。直到今天,日本2026年的房价指数离1990年的顶点还差得远。为什么日本这么难?因为被蛇咬过,十年怕井绳。1990年泡沫破裂后,日本老百姓的财富瞬间灰飞烟灭,很多背负着巨额房贷的人成了“负翁”。这导致日本老百姓的心理发生了根本性变化:极度厌恶风险,疯狂存钱,拒绝借贷,拒绝消费。这就是经济学上说的“资产负债表衰退”。大家赚了钱,第一件事不是去炒股、买房,而是去还债。哪怕后来日本央行把利率降到了零甚至负数,大家也不借钱。现在日本股市虽然创了新高,但那是靠外资买起来的,靠日本企业治理改革撑起来的。日本本国的老百姓,因为经历了三十年的经济停滞和人口老龄化,对资本市场有一种天然的疏离感。楼市也是一样,除了东京核心区,其他地方的房子白送都没人要。没有本国老百姓源源不断的资金接力,日本的楼市周期就很难再重现当年的狂热。三、中国:房子是重壳,转型阵痛期回到咱们自己身上。过去买房就能赚钱,现在房价跌了,股市又在3000点上下震荡,感觉钱越来越难挣。看中国的图就明白了:咱们老百姓的钱,大概55%都在房子里,股市只占11%。过去二十年,中国经济的高速发展,很大程度是靠房地产这个“发动机”带动的。地方政府卖地搞基建,老百姓买房,房企高周转。但现在,这个模式走到了尽头。国家明确提出“房住不炒”,房地产正在经历痛苦的“去金融化”过程,从“开发商”变成“运营商”,从“高杠杆”变成“现房销售”。这就好比一个背着沉重壳子的蜗牛,现在要减负。房价在跌,很多家庭的财富在缩水,大家自然不敢消费,甚至去“提前还贷”。而我们的资本市场呢,过去一直被大家吐槽“重融资、轻回报”。但大家要看到,现在国家正在拼命修补这个bug。新“国九条”出台,强分红、严退市,就是在把股市从“融资市”往“投资市”转。中国现在的难,是结构性转型的阵痛。旧的发动机在减速,新的发动机正在点火,但这个切换需要时间。四、同一个国家里,为什么资本市场总比楼市“争气”?把美日中三张图并排看,你会发现一个扎心的事实:同一个市场里,资本市场的长期表现,几乎都比楼市好。美国:标普500从1968年的62点涨到2026年的7670点,涨了120多倍;美国房价指数从1975年的100涨到2026年的713,只涨了7倍左右。股市把楼市甩出几条街。日本:日经225从1968年的1266点涨到2026年的66280点,涨了50多倍;日本全国房价指数从1955年的100涨到2026年的613,涨了6倍左右,而且离1990年1800的泡沫顶还差得远。股市早就创了新高,楼市还在“失去的三十年”里挣扎。中国:沪深300从2002年的807点涨到2026年的4359点,涨了4倍多;全国商品住宅价格指数从1998年的100涨到2026年约500,涨了约4倍。过去二十年,楼市是很多人的造富神话,但拉长看,全国平均而言,股市的长期回报并不逊色,而且流动性更好、变现更快、不用操心物业和维修。为什么?因为资本市场是“活钱”,是千千万万企业盈利的集合,能不断优胜劣汰、自我更新;而楼市是“死钱”,流动性差、交易成本高、受人口和土地财政影响大。更重要的是,股市跌了,政府可以降息、印钞、改革制度来托底;楼市一旦泡沫破裂,往往要花十年甚至几十年去消化。所以,别再把所有身家押在房子上了。对普通人来说,用定投的方式参与资本市场,做时间的朋友,远比掏空六个钱包、加满杠杆去赌一套房,更从容,也更符合慢慢变富。当然,这不是让你明天就去卖房炒股,而是说,在家庭资产配置里,资本市场的长期地位,应该被重新重视起来。五、普通人理财的配置思路看懂了美日中的差异,咱们普通人到底该怎么办?1. 认清现实:时代变了,告别“买房暴富”的幻想。
不要再加着高杠杆去炒房了。未来只有极少数核心城市的核心地段房产能保值,大部分房子会回归“消费品”属性。买房,是为了住得好,而不是为了发财。2. 资产配置:别把鸡蛋放在一个篮子里。
美国老百姓的钱在股市,日本老百姓的钱在存款,咱们老百姓的钱在房子。这三者都不够均衡。对咱们来说,如果你所有的身家都在房子上,这是极其危险的。如果房子已经占了你家庭资产的70%以上,未来除非自住,否则不要再增加房产配置。3. 拥抱资本市场:做时间的朋友,而不是追涨杀跌的韭菜。
美股能创新高,日股现在也在涨,咱们的股市在低位震荡。很多朋友看着美股眼红,想去追高。但是需要,买在无人问津处,卖在人声鼎沸时。
现在这个阶段,与其去追已经涨了很多的美股、日股,不如把目光拉回国内。用定投的方式,去买入那些业绩稳定、分红稳定、代表中国未来核心资产的宽基指数。不要一把梭哈,用三五年不用的闲钱,慢慢买,慢慢熬。4. 投资自己:最好的理财产品,是健康的身体和稳定的现金流。
大周期下行或者转型期,最忌讳的就是盲目冒险。保住工作,提升技能,保持健康的现金流,这才是你穿越周期的底气。手里留足6到12个月的生活费作为应急备用金,剩下的钱再去投资。总之:美国、日本、中国,各国有各国的周期。各国周期的轮盘在转动,没有哪个国家的资产能永远涨上天,也没有哪个国家的经济会永远跌入谷底。理财,理的不是一夜暴富,而是对生活的规划,是对人性的修炼。在这漫长的一生中,我们不需要抓住每一次机会,只需要避开那些致命的陷阱,耐心等待属于我们的那一次财富花开。全球资产配置,平滑不同周期,愿大家在投资的路上,不焦不躁,慢慢变富。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
