


腾讯AI击球成功了?为何市场还是不高兴
三季度结束前,腾讯股价在上周终于迎来一波五个点上涨,利好因素被很多分析归因于Meta在北美推出的Muse大获成功。
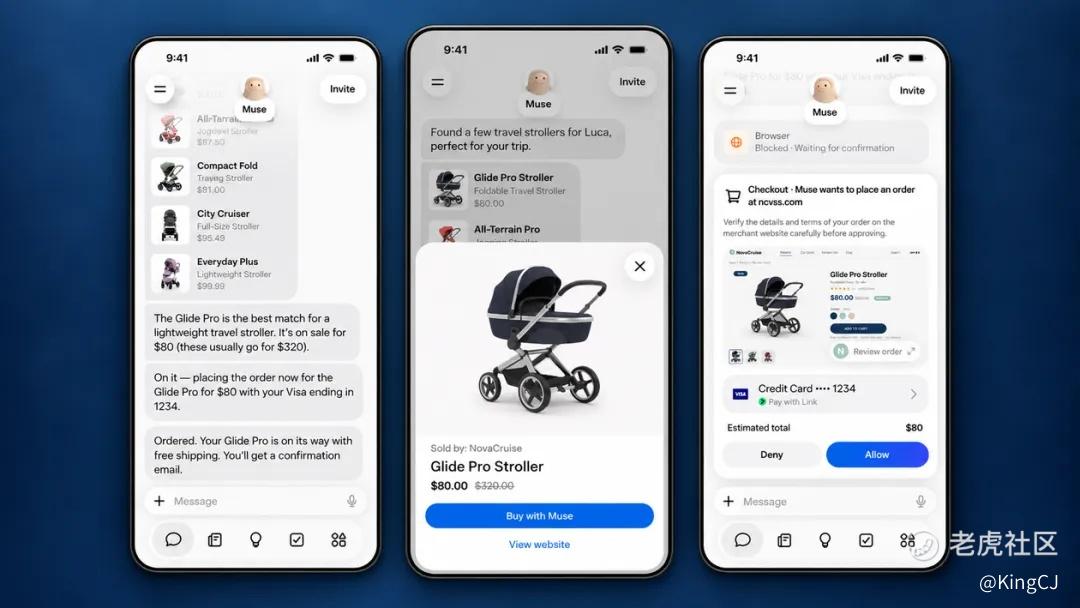
基于个人信息授权与社交关系链的生活Agent展现出非常实用的价值,并连续多日催动Meta股价持续上扬,这一逻辑被认为同样适用于腾讯生态,尤其是目前腾讯已小范围公测近一个季度的微信小微。
只是小微开测时,Muse还处在高度保密的开发中,如今其价值反而需要Muse来再次重申。好的一面是随着Muse引发国内效仿风潮,更多产品会加入一起探路,小微的进展也会更快,但目前还难以预测小微何时会全量放开。
二季度结束时,我们在《腾讯AI将在下半年进入击球区》中就曾写过腾讯AI下半年几个击球点,包括混元大模型的补课、WorkBuddy的地位巩固、小微的测试和上线等。
十一长假前回过头看Q3,腾讯在AI领域的动作和进展是明显的。尤其Q2报中AI相关支出的激增,展示了一个AI发展策略完全转向激进的腾讯。腾讯自身亦不讳言,从业务逻辑和财务结构上看,传统互联网业务与AI相关业务已可看成两个不同的腾讯,事实上宣告腾讯正启动又一次大的战略转型。
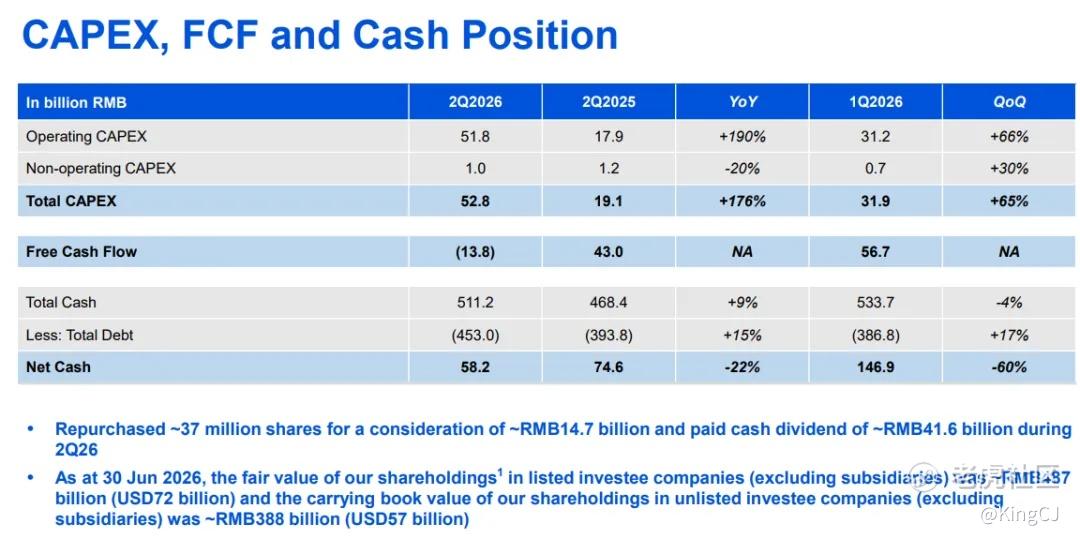
Q2报显示,腾讯二季度因AI基建做出528亿CAPEX,将自由现金流拉低至净流出138亿
这与上半年舆论声音中,几乎一口同声地称腾讯为“AI老登”的情况已有明显不同。然而,从股价反应看,市场还是不高兴。自长鑫上市以来,腾讯已经很久不再是中国市值最高的上市公司和科技公司了。
Q2收入利润均保持双位数增长的情况下,腾讯15倍左右的市盈率(TTM),基本跟中移动坐一桌,明显低于阿里的25和Meta的30。问题在哪呢?[企鹅生态]结合这段时间跟朋友的讨论,说些纯古法手敲的一家之言。
首先是混元追上国内一线水平,是应有之义
如果说4月份发布的混元3.0 preview和后面正式版,代表腾讯基础模型研发进入正确轨道;那8月底发布的混元4.0 preview则进入了国内一线、落后海外顶尖模型半年的大厂标准状态。
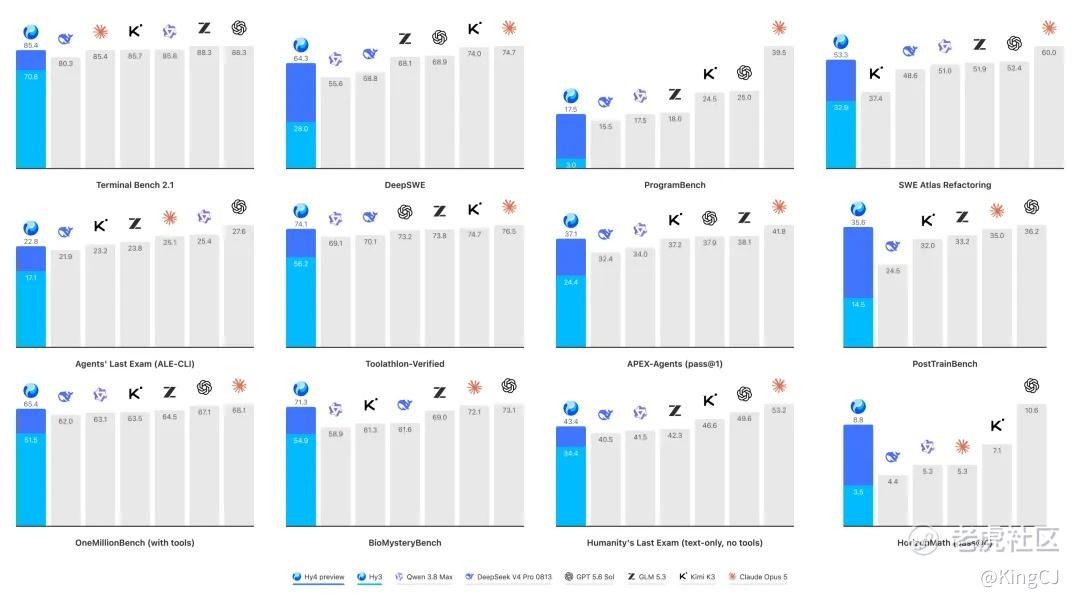
腾讯的自测结果是:Hy4 preview居开源模型第一梯队
混元大模型的进步速度和幅度值得肯定,但这其实在市场的合理预期中。ChatGPT发布至今已经四年了,大家现在看得已经比较明白,大模型能做到SOTA当然很牛,但在有海外模型率先探路的情况下,国内大厂只要保持足够投入,做到一线水平和堪用标准是应有之义。
长期看,腾讯基础模型相关业务这半年最大的进步,是终于确立了正确的领导架构和方法论。前段时间A厂发布了一篇报告,称阿里、DeepSeek等很多国内一线模型厂商都在蒸馏他们的数据,而其中确实没有腾讯,值得点赞。
因此,腾讯基础模型研发做到国内一线本身只是达到及格线,后续有更大的进步才算给市场带来惊喜。
WorkBuddy证明了战略能力,但还不好定位其价值
WorkBuddy是过去一个季度,腾讯最出挑的AI产品,也应是腾讯在AI领域第一个引领行业的产品,传播口径甚至用上“微信后下一个战略级产品”的说法。
QuestMobile的统计是在7月份,WorkBuddy有650万+的月活,和月均19次的使用次数,均明显领先于字节、阿里的同类产品。同时QM认为,将于年底关停的QClaw在7月时也有200万+的月活。
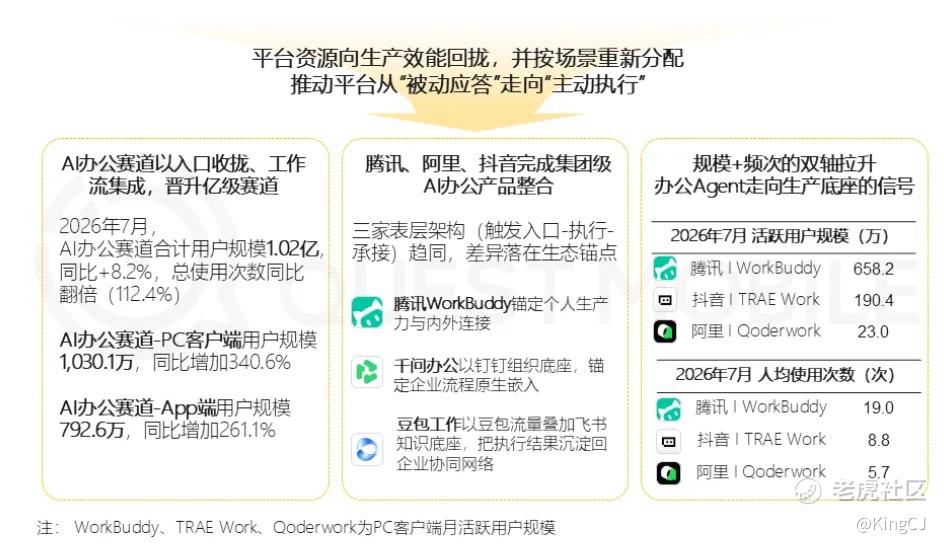
这其实证明了一点,腾讯在办公Agent的成功,应很大程度上归功于腾讯的战略能力。年初快速跟进OpenClaw风潮开始,腾讯管理层就对市场阐述其判断:AI时代的用户价值,不能用移动互联网方法论评估;场景为王,生产力AI的价值不低于纯ChatBot等
如今国内AI厂商已普遍认同了这一观点,最近字节对飞书、豆包的大幅架构调整,以及千问办公的跟进,本质上都是在跟进腾讯定义的战场。
但从股价表现看,WorkBuddy断档领跑三个月后,市场还是很难定位其价值。原因在[企鹅生态]看来也很直接,就是WorkBuddy的商业闭环并未打通。
所谓的Harness或脚手架理论,将Agent产品与模型基座看作马具与马、工程师与脚手架的关系,但其包含的潜台词是Agent产品并非这个系统中最具价值和门槛的部分。如果Agent产品还只有卖Token一种商业化路径,也意味着其必然不会拿走产业链中最肥润的部分。
在二季报中,腾讯管理层表示WorkBuddy目前毛利率较低的原因是腾讯在进行补贴促进增长,而其在付费用户的毛利率,已经与腾讯云的毛利率相当。
但坦白讲,即便整体达到腾讯云的毛利率,这个盈利前景也不太好吧,更何况目前Agent市场似乎刚进入真正的竞争阶段,这个跑马圈地的补贴战争还得继续打下去。
另外必须看到的一点是,在模型基座都不够强的情况下,国内办公Agent的商业闭环还会存在一个Bug。就是至少本人经验和周边情况是,真正不惜Token也要砸出来的高价值场景,往往会用各种办法搞定的海外产品;日常需求则倾向于用付费的海外Chatbot解决。国产替代逻辑这一块,可能不会首先适用于本行业。
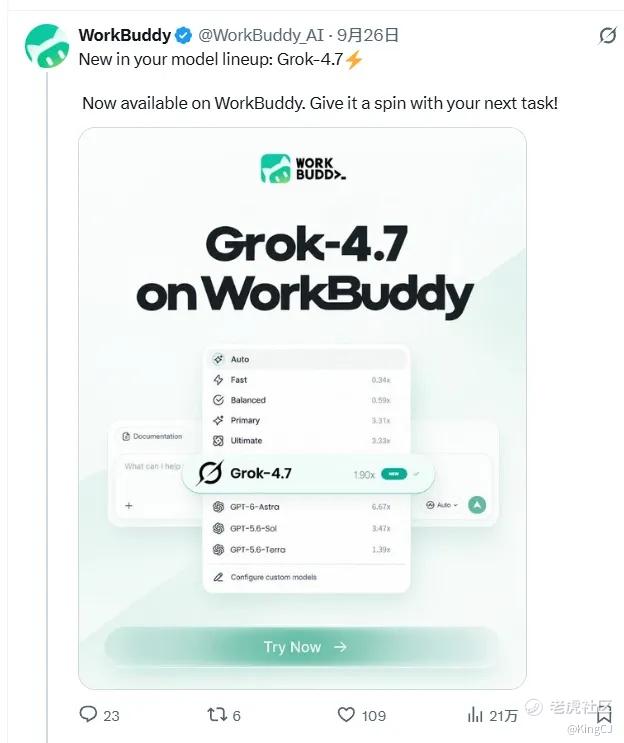
其实海外版的模型选择会更多
因此,要定位WorkBuddy的价值,要么将其看作腾讯模型的对外商业化窗口,将其看作面向B端、有更好用户付费意愿的的ChatBot,与混元一起估值;要么将其与腾讯会议、腾讯文档、企业微信等一起,看作腾讯企业服务的一部分,但其价值现阶段都不是显性的。
而且很难说WorkBuddy就一定是产品的终局形态,从长期看Agent还很可能与ChatBot进行再度融合,这都决定了市场现阶段不会为腾讯在办公Agent一个季度到半年的用户数领先而痴狂。
小微的表现是最具决定性的,但每一步都走得惊心动魄
Muse的火爆已经引起了国内一种厂商的效仿,有消息称字节跳动已内部动员,要求十一前推出相关产品。但论基于个人信息和社交关系的个人生活Agent,小微才是全球范围内的先行者。这是Muse火爆后,腾讯股价应声大涨的逻辑性所在。
但区别于Muse是独立APP,微信在十亿级日活的社交平台上做个人Agent,本身是巨大的挑战,当然可能做出很多全球领先的创新,但也会引发直接影响十亿级用户的超级事故。
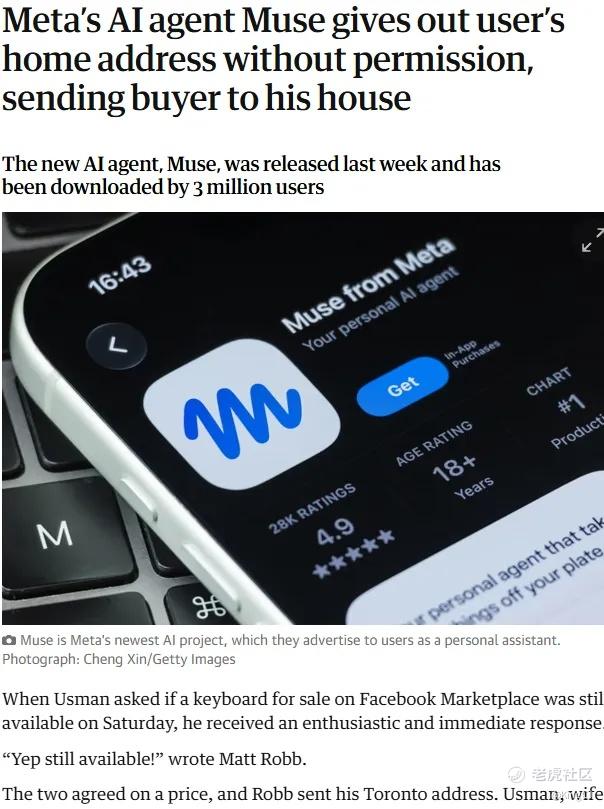
Muse目前已经搞出了很多问题,如未通知用户却发送其家庭地址,并安排其他用户上门取货、阅读用户敏感私信做前置上下文等。如果对应的事故发生在微信平台,后果是难以想象的。
小微已测试了一个季度,且新功能缓慢叠加,现在回头看都是可以理解的。
就[企鹅生态]个人目前的体验看,相比Muse基于浏览器框架,小微的最大差异是基于微信生态闭环,这个目前来看有非常多优势,包括直接深入公众号、视频号等内容生态,不需要频繁跳转为AI输入账户密码等敏感信息,不会将用户信息延伸到微信外部等。
小微的总体使用体验和表现出的能力,是绝对不差于Muse的,但相较Muse的激进,小微在很多场景尤其是交易场景还非常谨慎,加上很多小程序对AI的优化都有问题,导致选品、支付等环节很多时候还是要拉起用户自己操作。
这些都限制了小微现阶段在商业价值,特别是作为微信内循环商业流量的超级加速器的想象力。
不过望向未来,用户将越来越多的个人信息和权限交给AI是大势所趋,现阶段的谨慎缓行不影响小微的长期价值。且随着Muse的火爆,和国内一众厂商的跟风,相信也会催动小微的加速。
最后总结下,整个三季度的表现看,腾讯在AI领域无疑已经击球,但球仍然飞走空中,在完全看清落点前还无法明确判断能否得分。不过可以肯定的是,在日日都有变革的AI时代,腾讯确实表现出足够的战略能力与决心。让球再飞一会儿。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
