


1840万元投入,卖26亿美元,医药一哥赚翻了
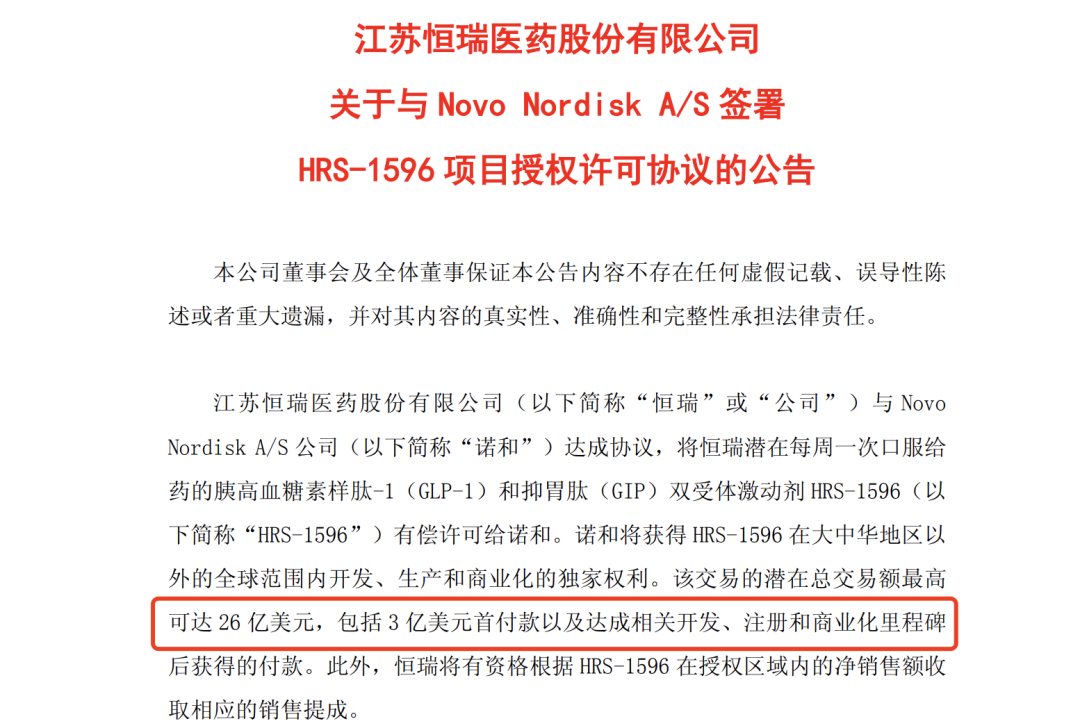
今天中午,医药一哥恒瑞发布公告,将HRS-1596大中华区外全球权益授权给诺和诺德,恒瑞将获得3亿美元首付款、23亿美元里程碑付款、以及一定比例的销售提成。
HRS-1596是恒瑞自主研发的GLP-1/GIP双受体激动剂,就在上周一(9月21日)恒瑞刚刚收到HRS-1596片用于减重和和2型糖尿病适应症的临床I期批件。HRS-1596有望实现每周一次口服给药。全球范围内,尚未有GLP-1/GIP双靶点、口服、每周给药的产品上市。9月21日的公告中,恒瑞还披露了HRS-1596 累计研发投入仅仅1840 万元。
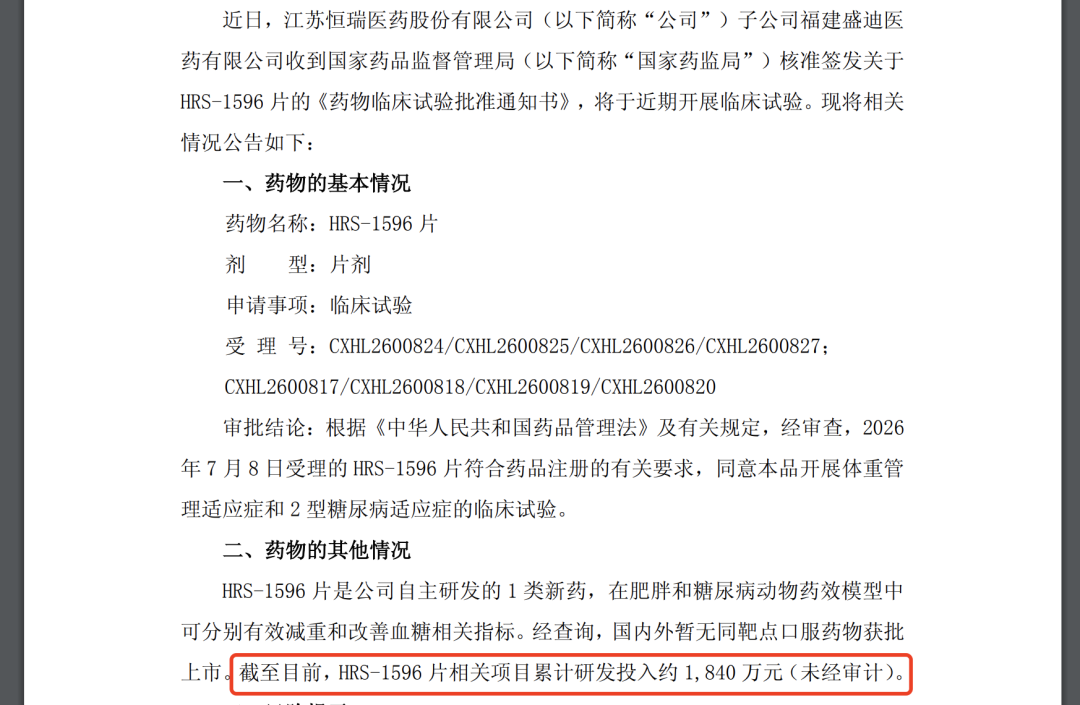
也就是说,恒瑞用1840万的研发投入,换来了进入26亿美元的BD交易,而且3亿美元首付款是近期即可到账的现金。
都说创新药利润高,恒瑞真的做到了一本万利啊。
诺和诺德敢于对临床1期、尚无人体临床数据的早期产品砸下巨资自然也不傻,对诺和诺德来说恒瑞的HRS-1596是其口服减重药布局中极为关键的一环:
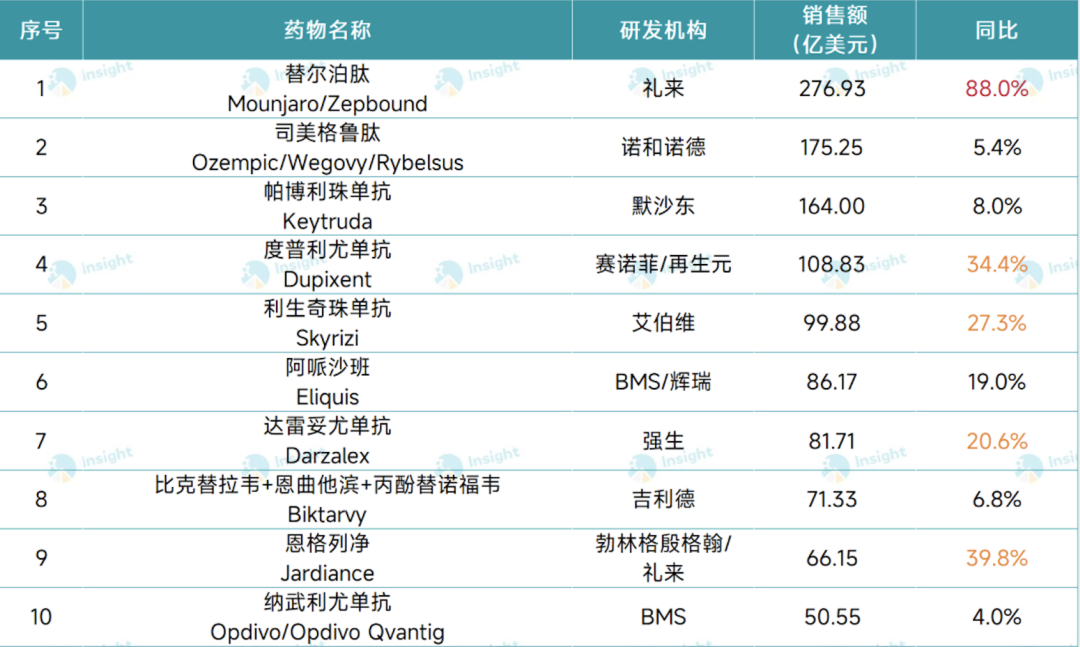
1)王牌产品失速。诺和诺德的司美格鲁肽仅仅短暂登顶“药王”就被礼来替尔泊肽拉下。今年上半年替尔泊肽销售277亿美元同比增长88%,而司美格鲁肽只有175亿美元同比微涨5.4%,王牌产品失速且还面临专利过期问题;
2)精准卡位。诺和诺德围绕口服减重进行全方位布局,产品管线中包括包括口服Zenagamtide(GLP-1/Amylin)、口服Amylin 355、口服ACLS5抑制剂、口服高产量GLP-1(更低成本和价格),今年4月与波士顿的Vivtex签下最高21亿美元的口服递送技术合作,9月17日斥资14亿美元签约Orbis的大环肽口服化平台,诺和诺德把注射类代谢疗法全面“口服化”意图明显。而恒瑞的HRS-1596的“口服 + 双靶点 GLP‑1/GIP + 每周给药 ”三重优势标签精准卡位诺和诺德的口服化、给药便利性布局;
3)竞争压力。在降糖、减重赛道中,诺和诺德注射剂型被礼来替尔泊肽碾压、单靶口服剂型又被礼来 Foundayo(口服 GLP‑1/GIP 双激动剂)碾压。从储备下一代增长产品、锁定未来竞争优势角度,诺和诺德有必要买下恒瑞HRS-1596这张门票,就算没赌成功也比落入竞争对手强。
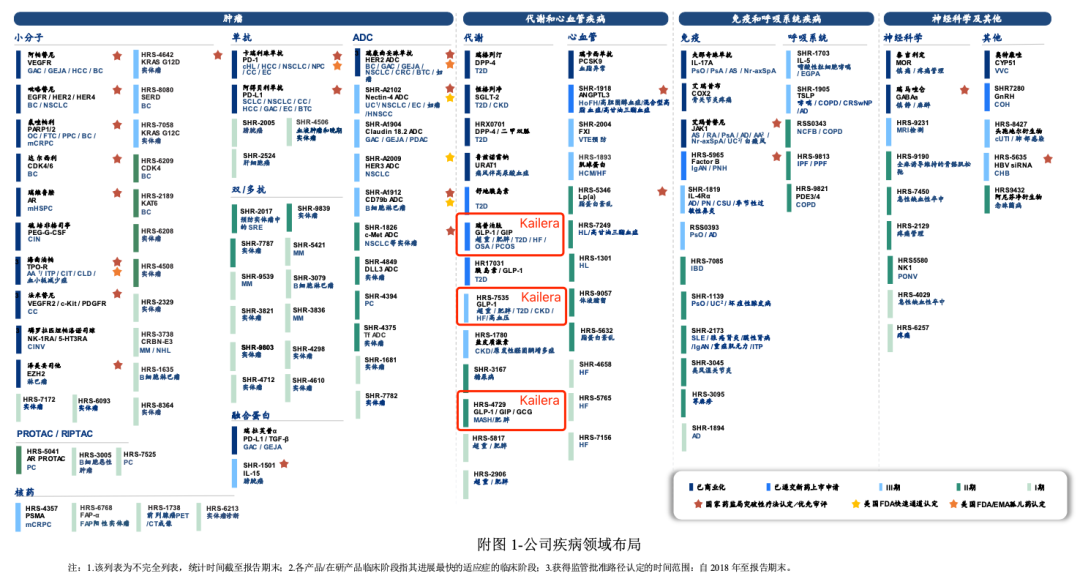
再看卖方视角,HRS-1596仅仅是恒瑞众多推进的管线众多其中一款。截止今年6月底,恒瑞处于III 期 / 申报 NDA阶段的产品26个,含多款 ADC、双抗、小分子;处于II 期30多个,如 SHP2、KRAS、TIGIT 等热门靶点;处于I 期:50多个,涵盖 ADC、双/多抗、PROTAC、小核酸、AIDD 等前沿技术。
与今天HRS-1596的BD交易类似,去年跟GSK交易的HRS-9821小分子PDE3/PDE4抑制剂刚获得临床批件、仅花费3843万研发投入就换来了5亿美元的首付款,连同其他11款产品的交易总包达到了120亿美元。
恒瑞的在研管线几乎涵盖了当下所有热门的技术方向,单抗、双抗、多抗、ADC、肿瘤疫苗、核药、小核酸、多肽、PROTAC等等爆款背后恒瑞均有在研项目布局。有专业医药媒体统计,恒瑞国内外同时在开临床的项目有400多个,排全球第13位。
不得不说,BD出海正在成为恒瑞一笔稳定的现金流,尤其在2023年原赛诺菲高管江宁军加盟之后显著加速。2025年对外许可获得的收入达到了33.92亿元,成为仅次于药品销售的第二大收入来源。
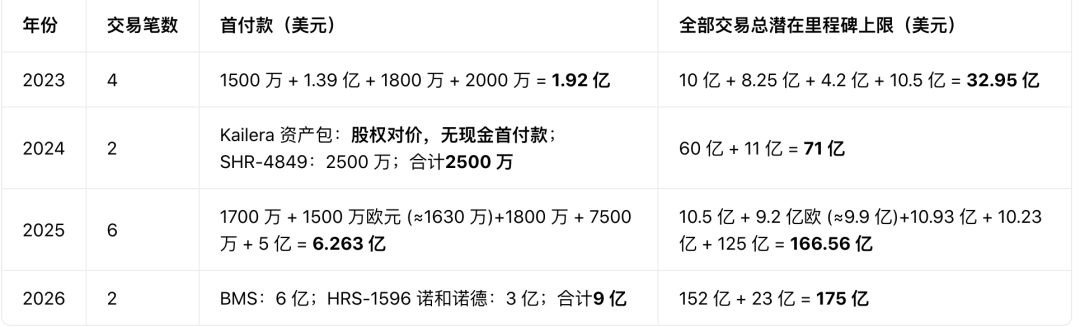
当外界还在质疑中国创新药持续创新、持续出海能力的时候,医药一哥给了一个本垒打的回应。
而这些,也仅仅是恒瑞丰厚家底中的一款,未来仍旧可期。
~~~
P.S.今天就先到这,顺手添加公众号星标关注就能第一时间看到我的更新了!
文章原文

免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
