


银联无界卡:助力银行做深客群经营
信用卡行业走到2026年,面临的已经不再是简单的发卡量竞赛。
截至2025年末,全国信用卡和借贷合一卡存量为6.96亿张,较2022年三季度的历史高点减少逾1.1亿张。新增发卡越来越难,获客成本越来越高,而用户手中持有的卡片虽多,真正高频使用的却有限。行业已经告别了“跑马圈地”的粗放增长期,进入以存量经营为核心的“精耕细作”阶段。
但怎么让用户在日常消费中想起这张卡、愿意持续使用,仍然需要到具体场景中寻找答案。
面对这样的行业现状,银联无界卡过去两年持续焕新。截至2026年上半年,无界卡发卡量已达1.26亿张,银联一直在思考如何更好服务好这些持卡人。
自2025到2026,从无界卡权益体系升级,到进一步丰富六大客群礼遇(年轻、商旅、家庭、车主、跨境、文化),再到落地无界AI智能体,路径逐渐清晰:先为不同人群配置权益,再让这些服务更容易被使用。
银联与以九木杂物社为代表的场景合作,以及与火山引擎合作打造的无界AI智能体,分别在尝试回答其中的两个问题:银行如何走进用户的生活?如何把分散的产品、权益和服务,变成用户更容易获取的帮助?
银行需要把权益投入变成日常连接
信用卡的客群经营,首先要解决的是服务与需求之间的错位。
银行能够提供的礼遇并不少,但持卡人真正关心的事情,与权益清单之间的匹配度并不高,权益配置需要进一步细分。2025年起银联无界卡进行权益焕新,面向年轻、商旅、家庭、车主、跨境、文化六大客群,把服务按照生活方式重新组织,让银行有了一套可以围绕具体消费需求展开经营的权益框架。银行连接用户的理由,由此变得更明确。
实际上,六类客群并不是六个互不相通的群体标签。一个年轻持卡人可能同时是车主,也可能需要频繁出差;一个家庭用户同样会看演出、出境旅行。因此划分客群的价值,在于帮助银行识别不同场景中的需求,而不是把一个人的消费生活固定在某个类别里。
而这种思路已经落实到具体配置中。在无界卡焕新的权益清单里,车主礼遇包含充电或洗车优惠,家庭礼遇覆盖指定亲子乐园门票,跨境礼遇涉及东方航空空中Wi-Fi和境外乐园门票,文化礼遇则覆盖电影、演出、展览等消费。不同权益各有适用条件,但它们共同指向了用户日常生活中可感知、可使用的服务。
银行由此获得的,也不仅是一批可用于营销的优惠活动。围绕出行、亲子、文化消费等需求组织服务,意味着银行可以在用户需要的时候建立联系,而不必把每次互动都压在办卡和促销上。对用户而言,能够用上的权益,比一张内容丰富却很少打开的清单更有意义。
值得注意的是,这种经营方式建立在无界卡原有的数字化基础之上。2020年8月,银联联合商业银行等产业伙伴推出无界卡,将申卡、绑卡、用卡连接起来,并通过云闪付APP、商业银行APP及手机钱包等渠道提供数字化服务。此前解决的,是卡片如何更便捷地进入支付场景;今天进一步面对的,是进入场景之后,更细化的服务持续跟进。
从这个角度看,数字化提供服务入口,客群细分为入口补充更有针对性的内容。银行要做深信用卡的存量经营,既需要前者的便利,也需要后者提供一个让用户愿意再次使用的理由。
从九木合作看客群经营如何进入场景
权益能否转化为有效连接,还取决于它与真实消费场景的距离。
对银行来说,即使知道年轻人喜欢什么、家庭用户需要什么,也仍然要解决在哪里接触他们、用什么内容与他们交流的问题。
以银联与九木杂物社的合作为例,2026年,九木杂物社立减券被纳入无界卡年轻客群权益,双方随后又把合作延伸到线上互动、线下门店和主题活动。选择九木并非偶然,晨光股份2026年半年报显示,上半年九木杂物社实现营业收入8.76亿元,同比增长15.9%;截至6月末,全国门店接近900家,会员规模已经突破千万。文创、潮玩、IP商品和线下门店形成的消费空间,本身就聚集了大量年轻及家庭客群。
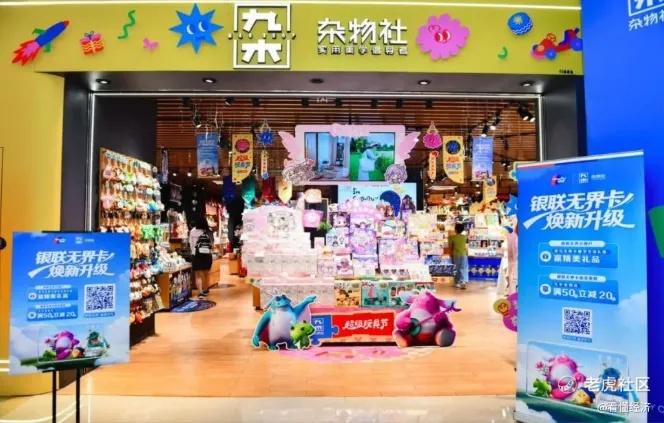
合作的价值并不止于一张立减券。它给持卡人提供一个使用权益的理由,线上线下活动则让银行卡服务有机会出现在用户原本就会参与的消费过程里。银行不再只在自己的产品页面上介绍权益,也可以借助商户的场景,与潜在用户和已有持卡人建立联系。
这里需要区分两件事:把一家商户加入优惠名单,与围绕这家商户持续开展客群经营,要求并不相同。前者主要解决优惠供给,后者还要考虑活动内容是否符合客群兴趣、用户能否顺畅了解产品、已有持卡人能否方便领取和使用权益。九木合作的观察价值,正在于它尝试把这些环节连接起来。
对合作银行而言,银联的作用也因此更加具体。单家银行可以采购权益,但要持续对接不同商户、组织多类场景、维护活动信息,需要长期投入。银联将商户资源与无界卡的客群权益结合,为银行提供共同参与的基础;银行则可以结合自身客户特点和产品安排,开展后续服务。客群经营仍由各方共同完成,平台合作能够帮助减少重复建设。
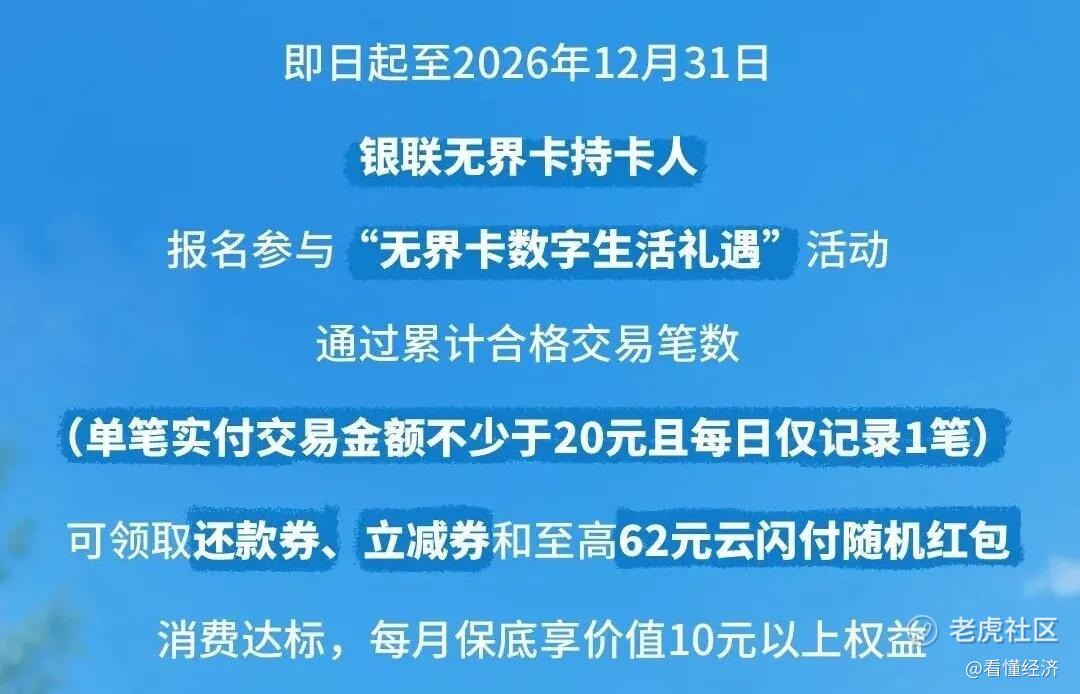
场景连接之后,还需要持续使用的机制。无界卡数字生活礼遇设置了通过累积合格交易笔数领取消费达标奖励的安排,把权益回报与日常用卡联系起来,为银行持续触达持卡人提供了另一种方式。
不过,权益配置和场景合作越丰富,信息组织的问题也越突出。用户未必知道自己持有的卡能参加哪些活动,也未必愿意逐页查找规则。银行和商户已经把服务准备好,用户却可能在寻找入口时离开。
无界卡接下来引入AI智能体,正是向这个环节继续深入。
无界AI智能体让服务更容易被找到和使用
2026年,银联与火山引擎合作打造无界AI智能体,并上线“无界搭子”等人格化交互。用户不仅可以与不同风格的AI角色进行日常交流,还可以通过智能体完成业务咨询、在线申卡以及权益查看、领取和使用等操作。
从银行经营的角度看,AI智能体在这里首先解决的不是“更智能”,而是“更简单”。它解决的是信用卡经营里长期存在的信息碎片化问题。
一项信用卡活动往往同时涉及适用卡种、客户资格、活动时间、领取路径和使用限制。在以前,这些内容需要用户自己去读活动页、翻规则,再判断自己能不能参加;而智能体则尝试把产品知识、权益信息和营销活动集中到一个对话入口里,让用户直接从需求出发提问——比如“周末带孩子去玩有哪些优惠”、“下周出差有哪些能用的服务”,再由它去匹配相应信息。
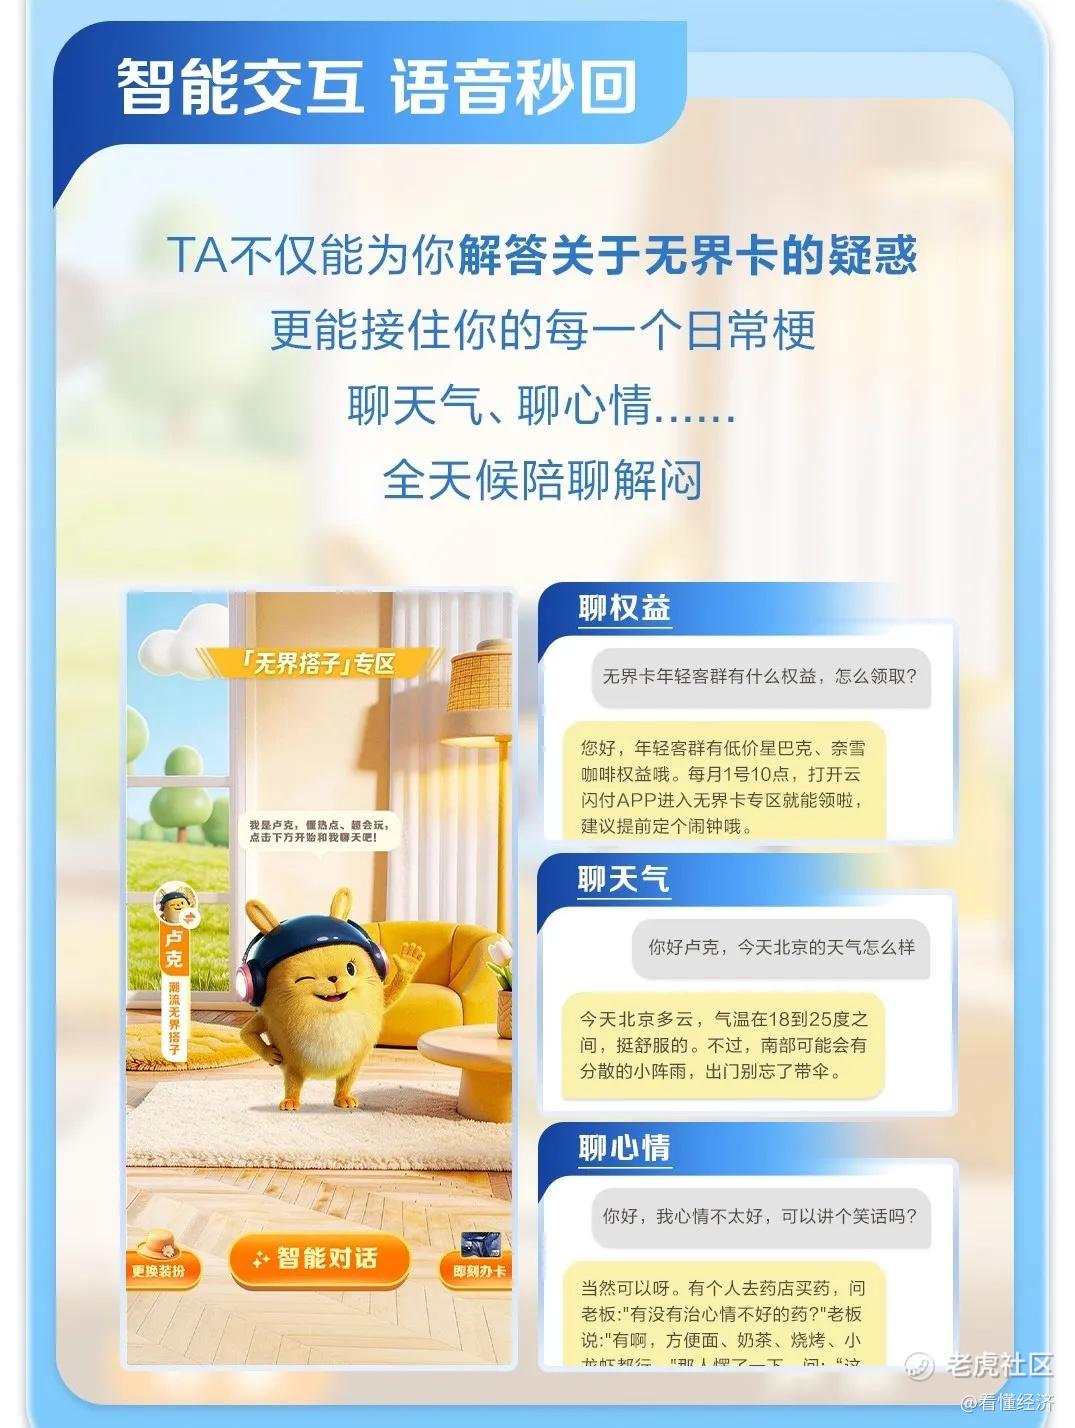
“无界搭子”的人格化设计,则进一步增加了日常互动的可能。在银联联合九木的开学季活动里,AI搭子被嵌入打卡、聊天和线下任务,一头连接权益和银行卡服务,一头连接用户更愿意参与的内容与场景,把一个原本低频的金融服务入口,变成用户愿意反复打开的交互入口。
从行业角度看,银联对AI的探索还在继续往支付执行延伸。今年4月,中国银联发布《智能体支付开放协议框架》(APOP),首批19家境内外机构参与,并在生产系统完成5笔验证交易。公开场景中,用户可以在航旅纵横AI出行助手里提出购票需求,由智能体完成比价和推荐,再在用户授权下调用信用卡完成支付;其他验证场景还包括酒店预订、车载消费和生活缴费。
7月,银联又与15家商业银行推出智能体银行卡解决方案,将一键智能支付、智能体相关权益和“无界搭子”等能力放进同一套产品中。对银行来说,这条路径的意义在于,AI开始从“帮用户找到服务”,进一步走向“在明确授权下协助把服务完成”。
从用户使用流程看,权益体系升级与AI智能体落地解决的是相互衔接的问题。前者让不同生活需求拥有相应的服务供给,后者尝试降低理解和获取这些服务的成本。权益有针对性,还需要表达清楚、入口可达,才能进一步改善产品和服务的体验。
对银行来说,这意味着权益投入的转化链条被补上了一环。无界AI智能体并不只是增加一种交互方式,还涉及产品知识组织、活动信息更新、用户需求转化等方面。无界AI智能体的探索把这些工作放进了同一个过程里,银行配置好的权益,也才更有可能真正被用起来。
结语
生活有界,但理解生活的视角可以无界。
回看银联无界卡的发展,它的价值已经不只停留在“卡”的层面。最初,数字化让银行卡的使用门槛变低;随后,场景化让支付和生活消费连接得更紧;如今,客群化和智能化则让无界卡进一步成为银行经营用户的工具。它的“无界”,让一张卡背后的能力不断延伸——从支付能力,延伸到场景组织能力,再延伸到客群经营能力。
这背后反映的是信用卡行业的共同变化。过去,行业习惯用规模语言证明价值,比如发卡量、覆盖用户数;也习惯用权益语言证明竞争力,比如满减、会员、积分和礼遇。但当发卡增长放缓、用户选择变多、权益同质化加剧之后,这两套语言都不够用了。
银行需要新的经营工具,用户需要更适配的服务,商户需要更精准的连接。银联无界卡的价值,正在于把这些需求放到同一个体系里解决。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
