


周评:加息周期下,市场表现只会更加分化
需要强调的是,本文只是简单复盘,分享一个我自己观察市场的角度,仅供参考,不作为投资建议;原文有删减,更详细的市场复盘见文末知识星球。以下为正文。
上周四,发文提示过市场风险,当时的结论是:
随着短债陷入高位震荡,短期科技板块再难跑出超额收益,但长期看确定性能跑赢市场的仍是科技。因此,不必着急现在追高科技,未来一个月应该都有机会,可以慢慢逢跌买。
DionysusG,公众号:卫斯李的投研笔记市场再次来到一个关键位置
今天的周评文章可以把这个观点继续细化。整体而言,关于当前市场,下面几张图可以做个简单概括:
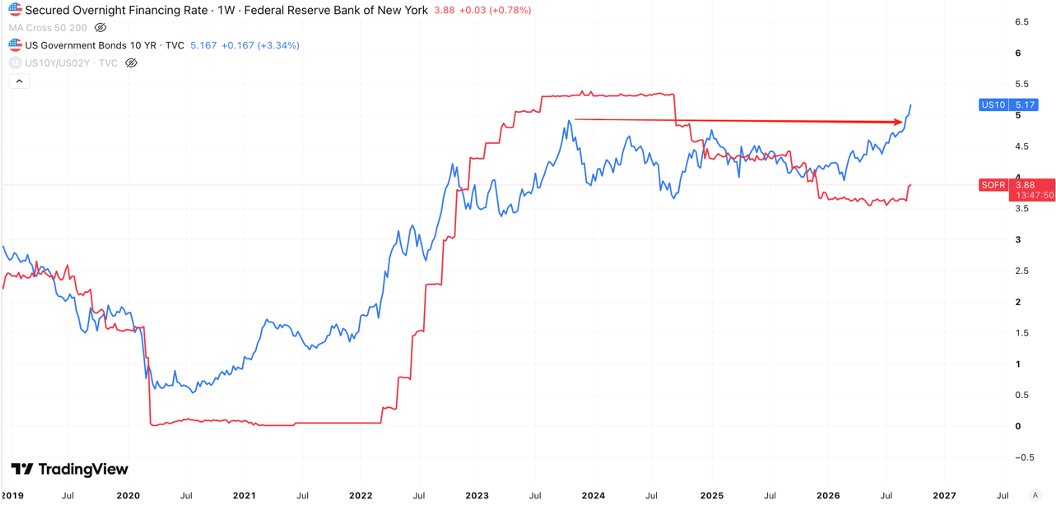
1、为什么当前政策利率远低于上一轮加息周期,但10年期美债收益率已经超过当时加息周期的顶点?除了计入的货币和财政政策的不确定性风险溢价外,一个显而易见的理由是:2023年市场仍带有“低增长、低通胀”时代的惯性思维,认为中性利率较低,加息到5%以上已经是极度紧缩。但现在资本支出狂潮已经导致中性利率本身上移,反而需要政策利率追赶市场定价。
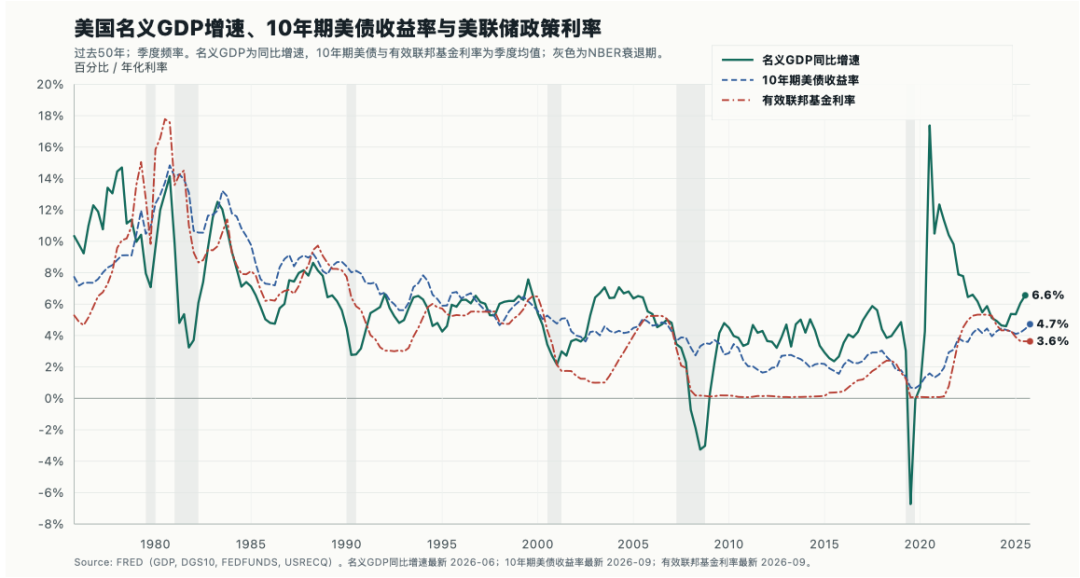
2、但是,当前美国的名义增长率在6%以上,名义债券收益率低于这一水平也不用被视为经济逆风。因为当名义增长率舒适地高于名义收益率时,相对于实体经济中可获得的回报,资本成本仍具支持性,这与收益率超过增长率的时期截然不同(此前多次加息周期)。因此,更强劲的经济增长韧性也会导致利率需要“更高更久”。
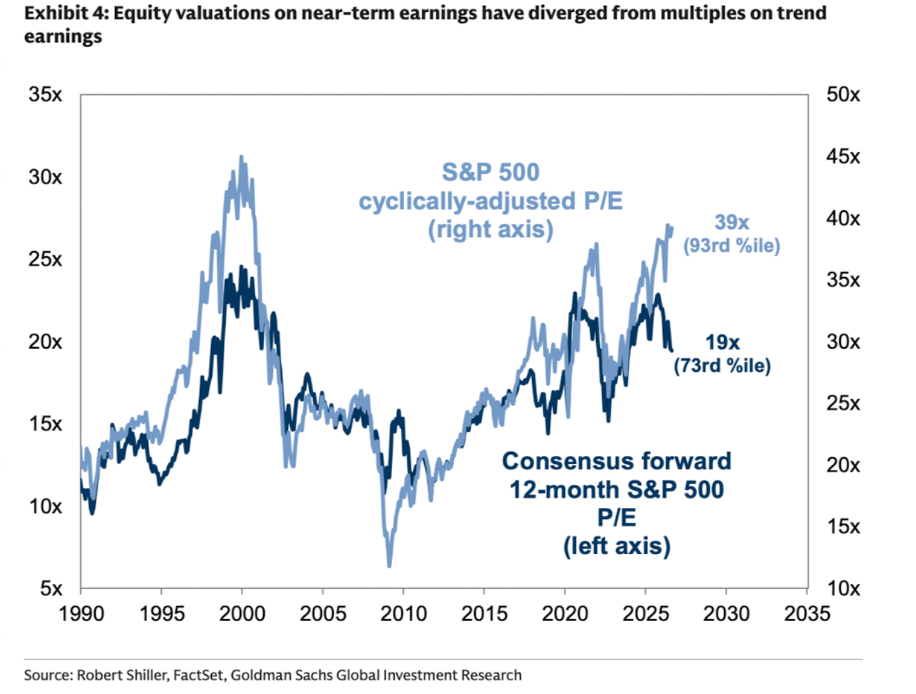
3、即使利率持续上行,当前市场共识依然是,相比美国经济更加强劲的美股盈利增长,大概率能继续支撑美股继续新高。确实,美股现在估值并不存在泡沫(目前的19倍的前瞻市盈率与10年平均水平持平),然而,如果当前盈利不可持续,即便是“平均”水平的市盈率也可能偏高。基于过去10年盈利计算的周期调整市盈率已攀升至历史最高水平之一,虽未触及1999-2000年的峰值,但已超过2021年的水平。
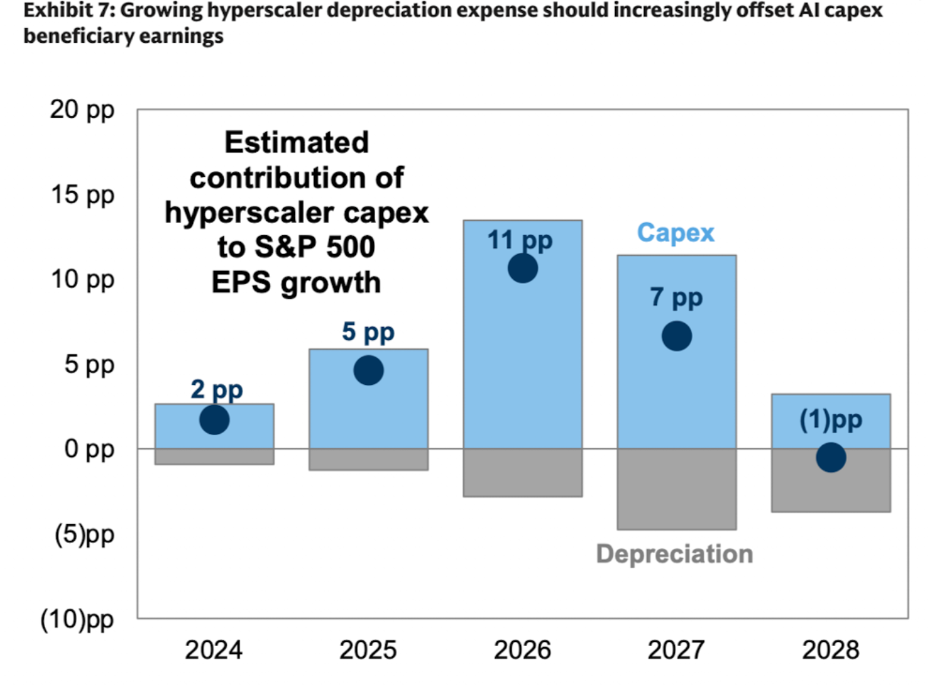
4、风险在于,AI投资热潮贡献了今年标普500 EPS增长的近一半,但其推动作用在未来将逐渐减弱。美国超大规模云计算厂商(hyperscalers)今年的资本支出较2025年增长94%。这些支出正转化为AI基础设施产业链(包括半导体、科技硬件、工业和公用事业公司)的盈利。AI热潮还对基础设施产业链以外的盈利产生了二次影响,例如提振资本市场活动和增加消费者财富。市场共识显示,未来几年超大规模厂商的资本支出增速将放缓,这将导致大部分AI基础设施产业链的盈利增长减速,并削弱对标普500盈利的顺风效应。
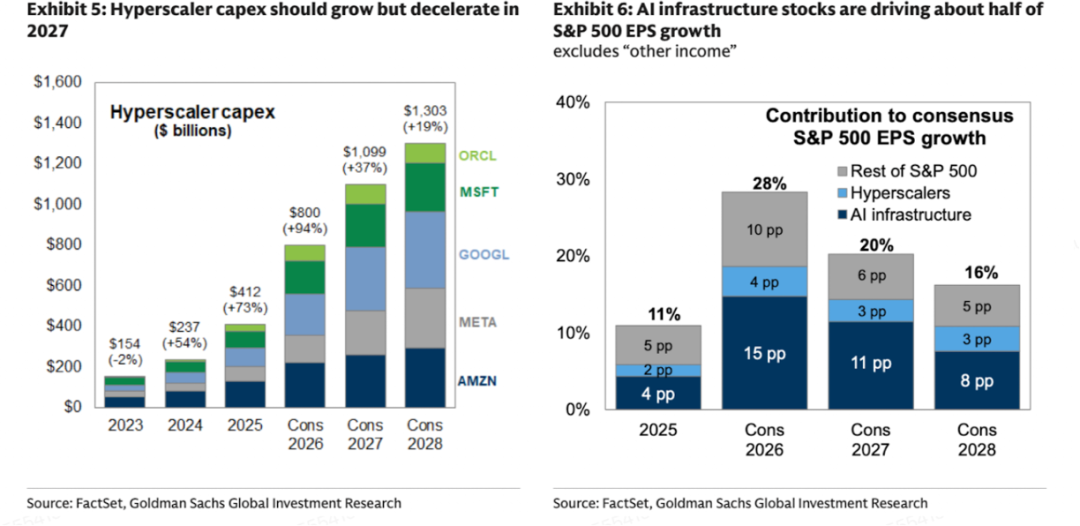
5、随着资本支出增速放缓,超大规模厂商的折旧费用将持续增加,进一步抑制AI投资支出对标普500盈利增长的提振作用。高盛估计,2027年超大规模厂商折旧费用将拖累标普500盈利增长5个百分点,抵消掉资本支出带来的11个百分点盈利增幅的近一半。到2028年,折旧带来的拖累预计将完全抵消持续资本支出对标普500盈利的提振。
6、因此,高利率下美股的“例外主义”并非持续有效。短期而言,需要密切关注Q3大规模云服务商的财报情况,如果出现资本支出放缓,则科技板块内最硬的“基础设施”产业链可能率先失去支撑。中期而言,资本支出的增速放缓是未来几个季度必然会发生的事情,相比继续抱团AI基础设施,科技板块内的其他主题可能更具确定性,这点后面市场复盘部分还会具体讲。
具体而言——
一、宏观层面
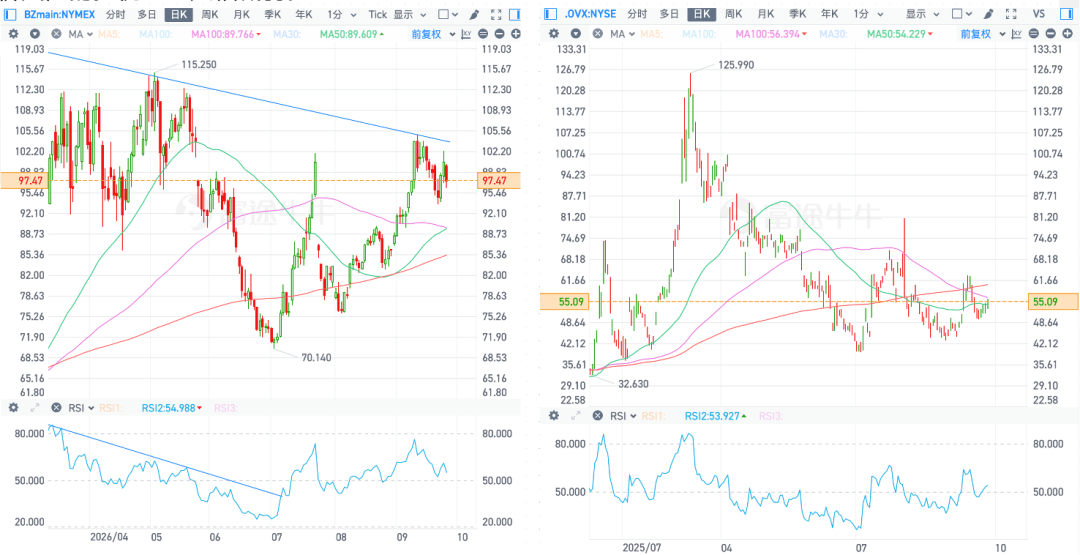
1、上周国际油价小幅收跌,但周内走势震荡,因伊朗冲突仍然反复。周末特朗普拒绝伊朗提出的和谈协议,再次证明美国目前已经掌握伊朗谈判的主动权,因此尽管短期油价仍有上行风险,但除非伊朗重新攻击周边国家的能源设施以给特朗普进一步施压,否则油价大概率难以突破上方的下行趋势线,OVX的有限反弹也已说明当前市场对油价风险的担忧已经大幅减弱。
2、随着市场消化强劲且具通胀压力的美国PMI初值数据、美联储官员的鹰派言论、极其疲软的5年期国债拍卖结果以及有关美国可能禁止柴油出口的报道,上周美债收益率全线上扬,且长端利率上行幅度更大,尽管财政部的长端利率回购也未能压制。
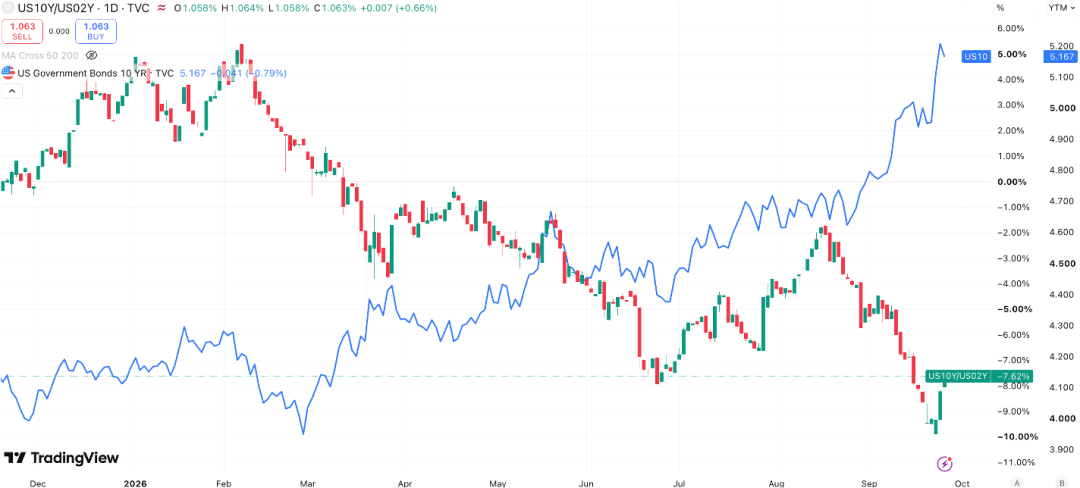
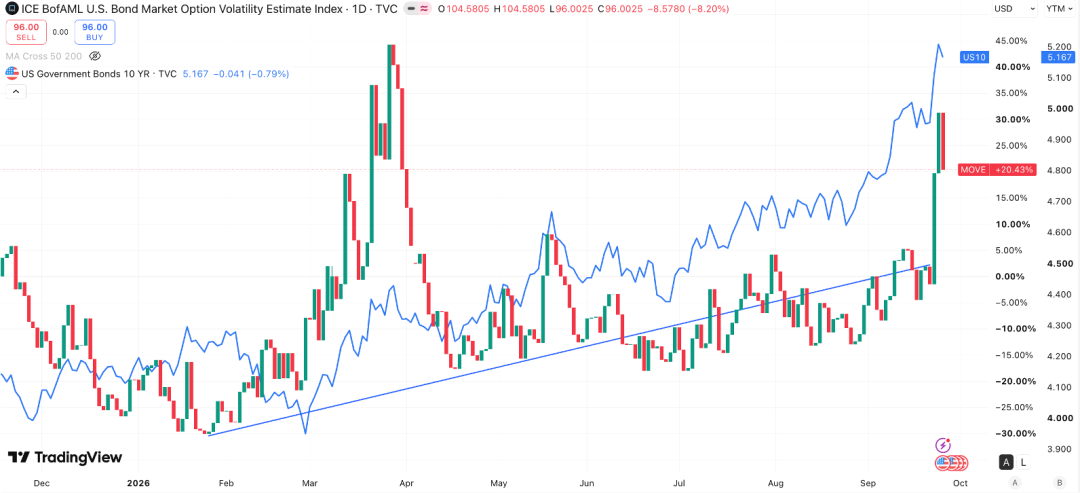
上周10年期美债利率创出新高之际,MOVE指数也一度飙升至接近3月以来的高点,显示此前做空利率波动率的资金正在被挤压。尽管周五MOVE指数有所回落,但只要债券市场的底层顽疾并未消除,就很难出现持续有力的反弹或逼空行情。除非下一轮急性利率冲击催化剂到来(经济数据再度爆表,或是美国柴油出口禁令新闻引爆通胀冲击),市场会通过价格走高、利率上行带来的需求破坏,重新定价增长下行风险。
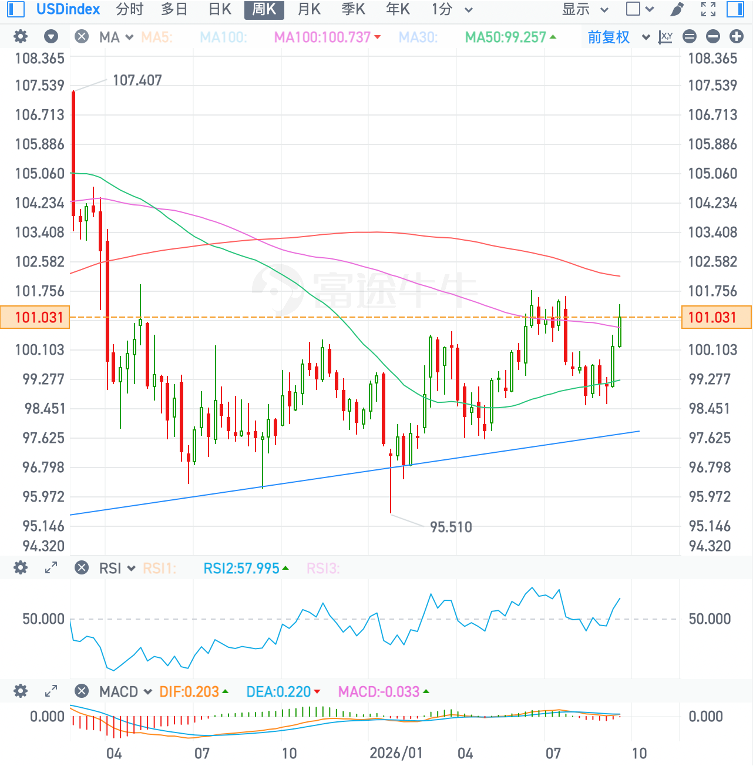
3、在美联储鹰派言论和强劲PMI数据的推动下,美元走强并突破100周均线,能源进口国货币的疲软也为美元提供了支撑。市场担心美国限制柴油出口将特别冲击依赖能源进口的经济体,导致商品货币(澳元、新西兰元)、日元和英镑承压。中期来看,尽管财政部压制长债可能继续限制美元涨幅,但美联储的加息风险也在持续支撑美元的下行空间。
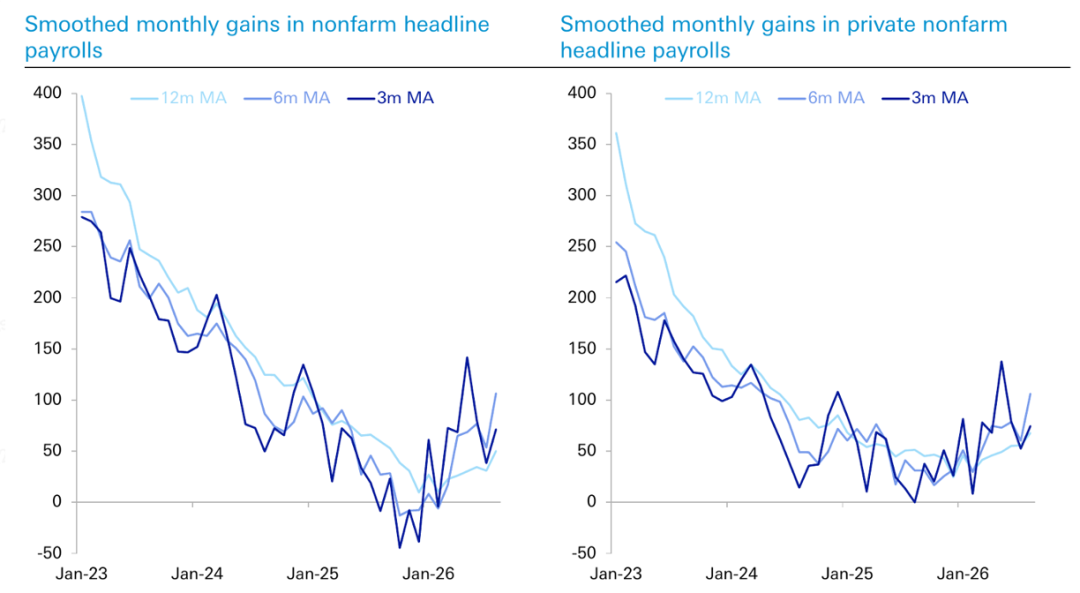
4、往后看,投资者将密切关注本周二的OpenAI开发者大会及周五的美光财报(已有资金大举买入美光的看涨期权,押注其下周财报)。宏观方面,市场需消化多项美国数据(周三PCE、周四ISM制造业、周五非农就业)。尽管就业数据因季节性干扰而难以预测,但即使就业数据大幅低于预期,但失业率大概率仍然保持稳定,且单月数据也难以改变就业形势向好的趋势,因此该数据即使当日能提高市场风险偏好,但持续性也有限。
二、美股内部
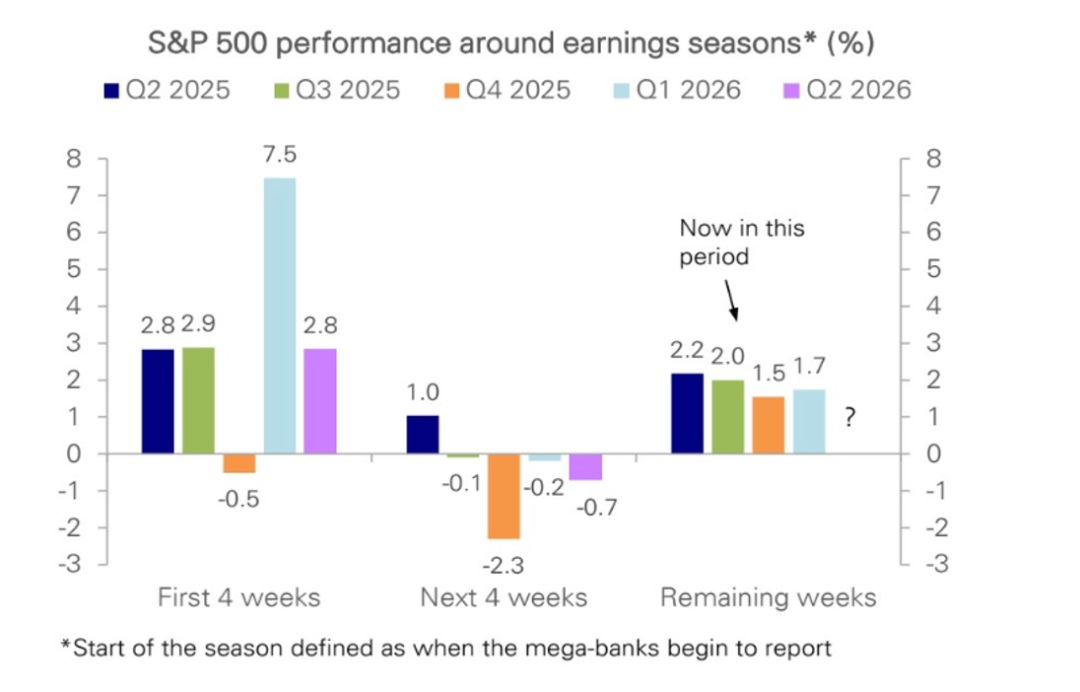
1、本周在科技和通信板块上涨的带动下,纳指领涨并突破新高,标普则仍处震荡区间内,但仍维持看涨趋势。最近几个季度呈现出清晰规律:标普 500 指数通常在财报季前四周上涨;随后进入沉寂期;临近下一财报季时再度走强。美股Q3财报季从10月13日当周正式开启。因此对短期美股不必悲观。
2、本周美股走势分化,但广度仍窄,但仅科技、通信和医疗板块跑赢大盘。公用事业、能源和金融板块领跌。
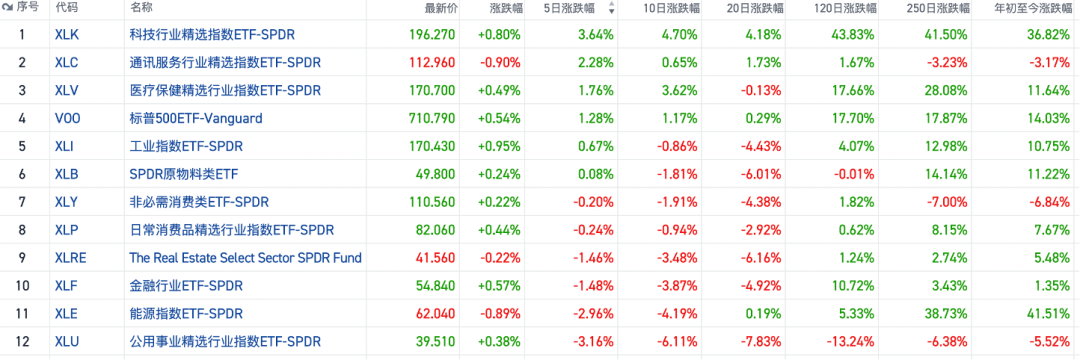
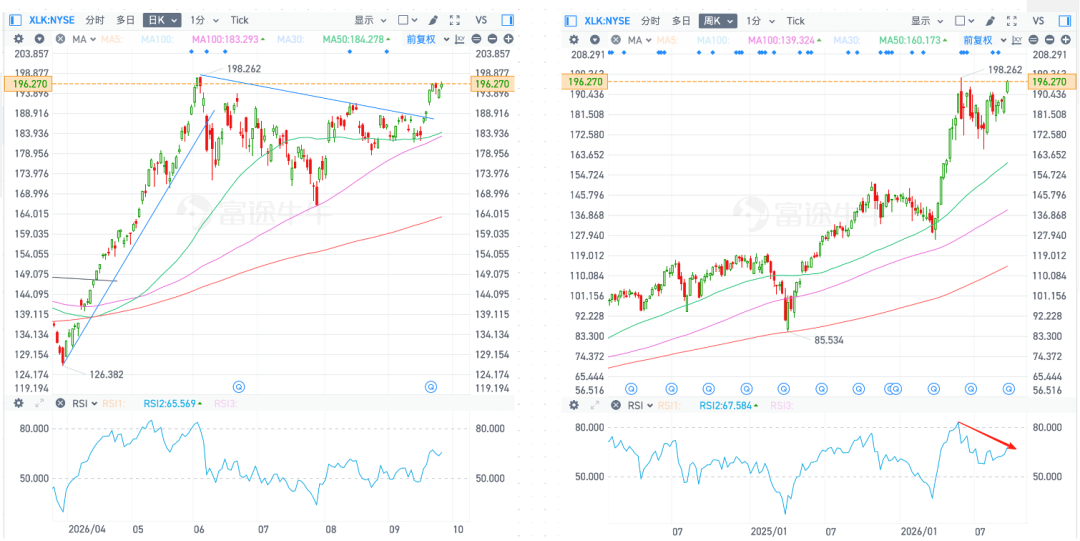
Muse引爆了CPU产业链行情,半导体反弹推动科技板块继续跑赢大盘,接近历史新高,不过周线RSI出现顶背离,上涨持续性可能存疑;其余板块多数上涨动能仍弱。
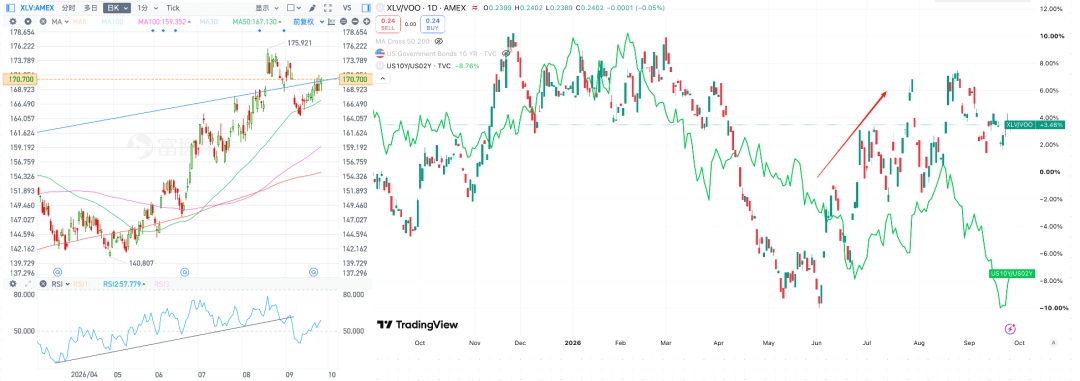
值得注意的是,医疗板块目前反弹至长期压力位,能否突破需要观察。不过从利率曲线角度,如果利率熊陡能够持续,医疗板块存在持续跑赢大盘的基础。基本面看,中期选举中民主党全面获胜的可能情境,也有利于医疗板块反弹。
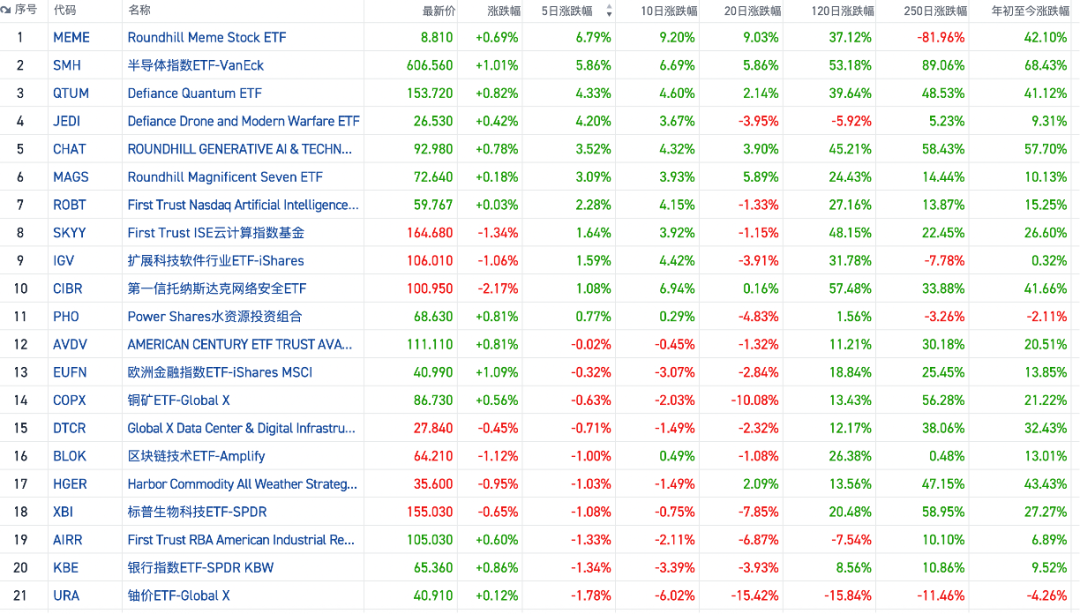
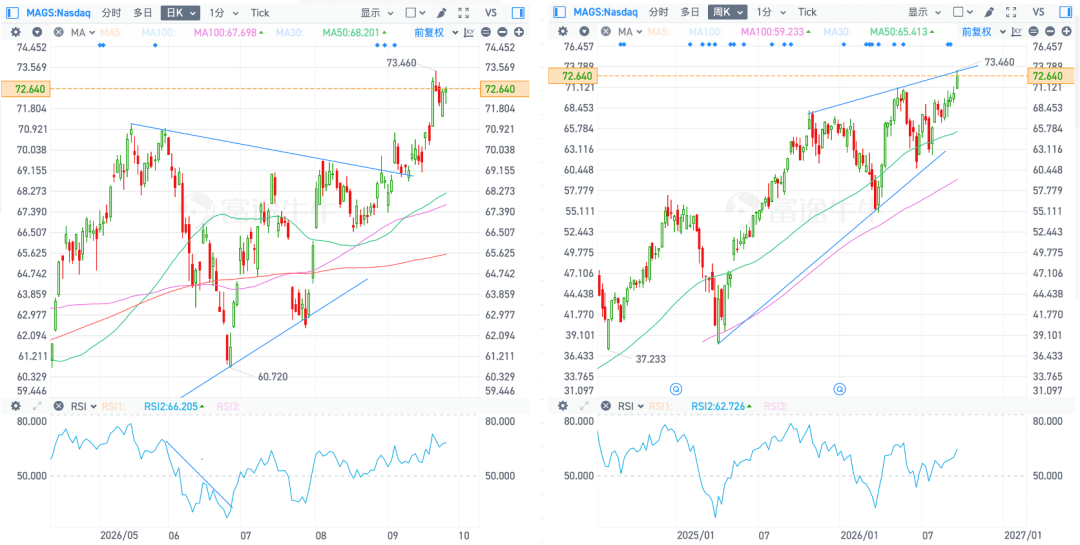
3、主题方面,受益于周初长端利率回落,长久期资产领涨,但利率高位下的持续性存疑。科技板块内部,SMH>MAGS>IGV。
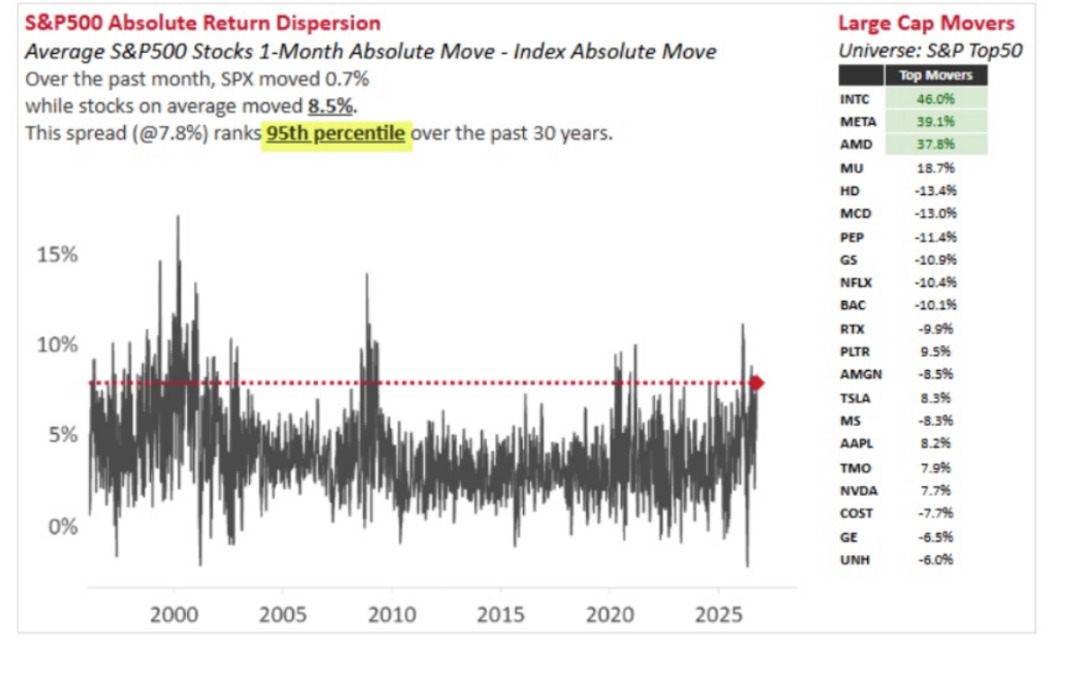
值得注意的是,过去一个月,指数几乎横盘不动,但个股/主题绝对涨跌幅分化巨大;过去一个月,该涨跌离散度处于过去 30 年的95 分位。因此,如果你持有指数可能仍在经历垃圾时间,但如果选对个股/主题,则会享有可观的超额收益。
技术面上,MAGS和SMH继续维持看涨趋势。相对而言,IGV继续维持在震荡区间内。
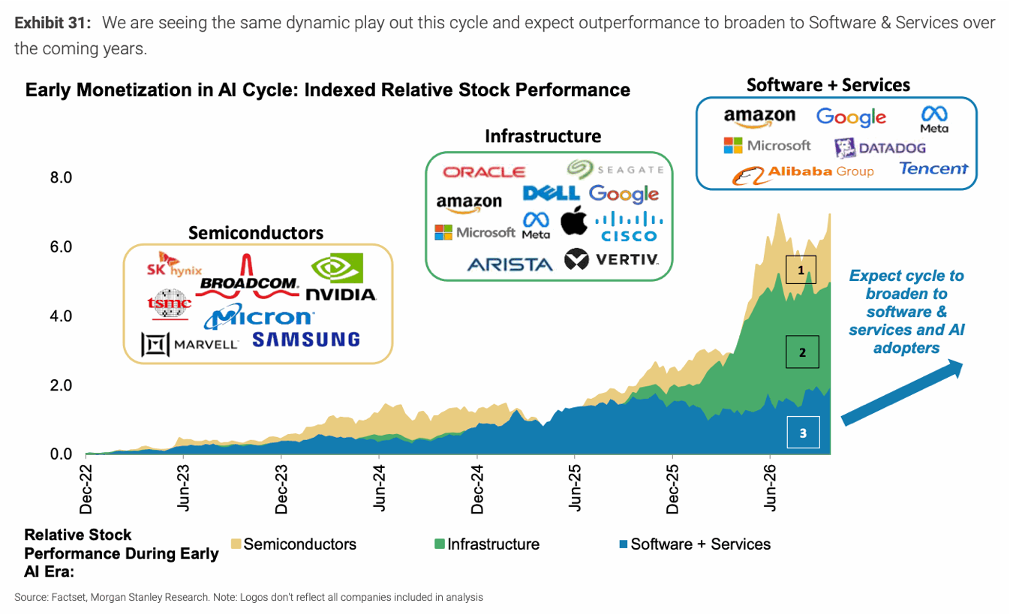
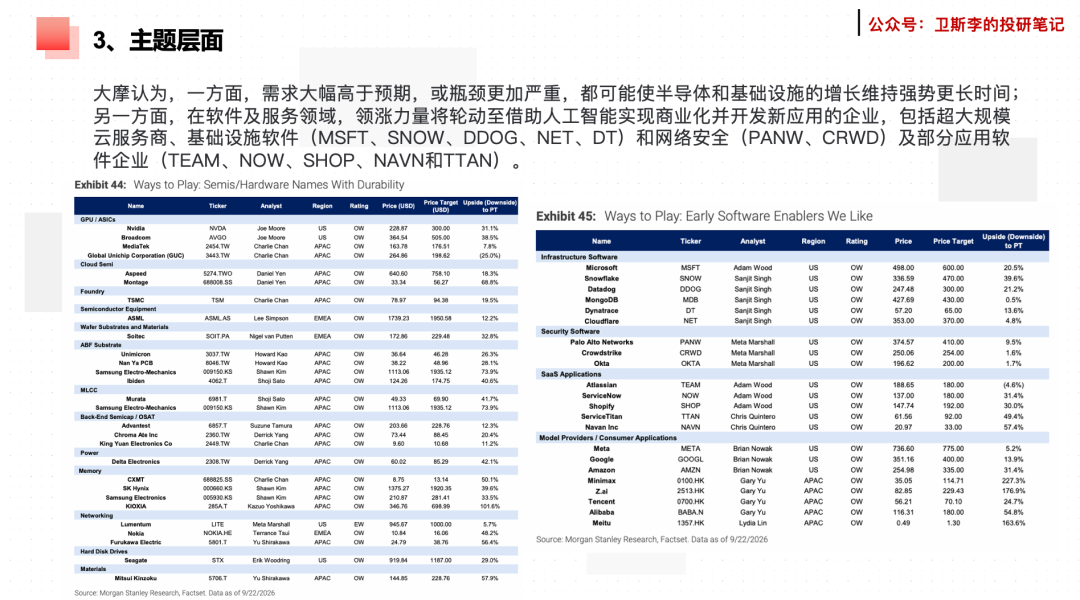
中期而言,在以往每一轮计算技术周期中,都观察到三类技术“赋能者”的股票依次跑赢大盘:半导体、基础设施,随后是软件与服务,本轮AI行情的领涨格局类似;但随着超大规模云服务商的资本开支增速将在2028年放缓,预示着周期可能开始从硬件向应用过渡。因此,在半导体和基础设施领域保持精选外,现在是开始增加对早期软件赋能者和人工智能应用者敞口的时候了。
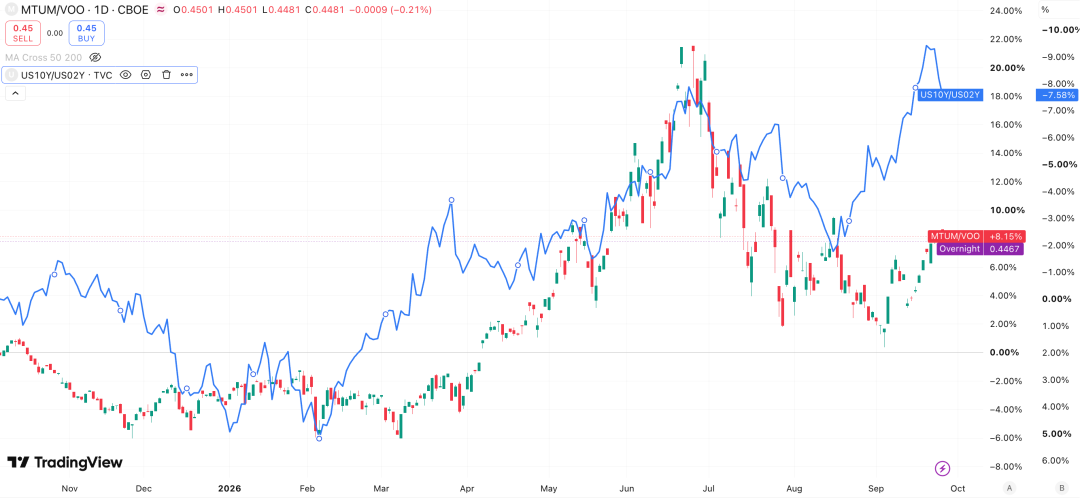
4、风格层面,油价回落推动市场风险偏好提升,动量和成长风格领涨,防御板块领跌。
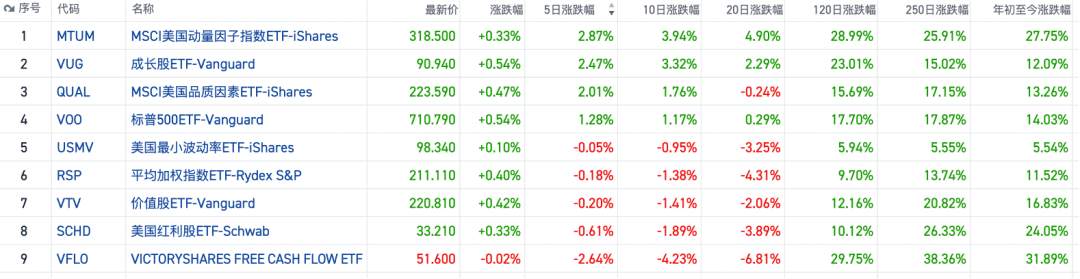
如果未来利率曲线持续熊平,则动量和成长板块或将持续跑赢。
三、大宗商品
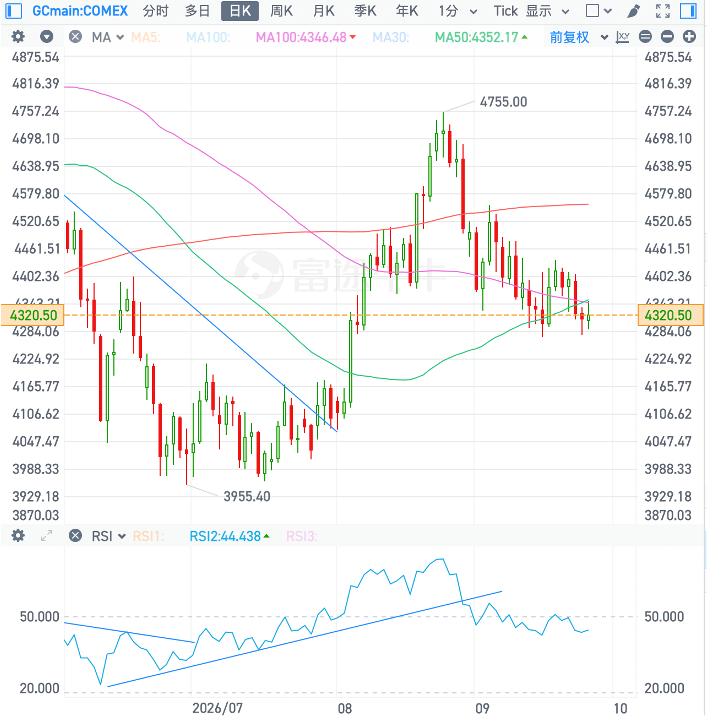
1、本周黄金在跌破50日均线后,技术面转弱。基本面上,加息周期下黄金上行空间有限;不过,只要油价不再突破,中期对黄金也无需看跌。
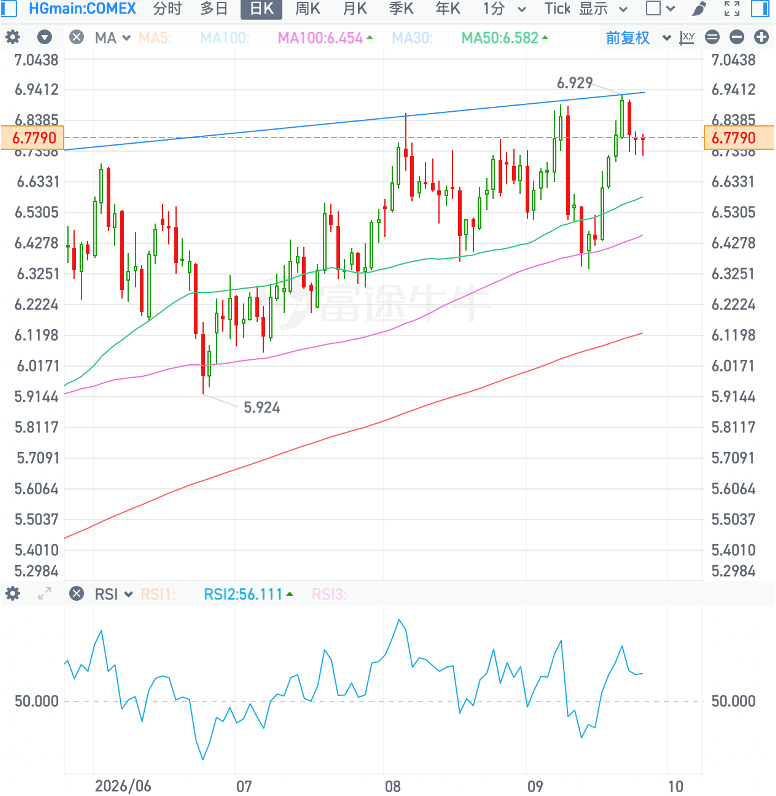
2、油价下跌对铜价利好更为直接,使其率先突破新高,但仍未能突破长期的压力位;美国关税的不确定性以及供给侧的持续干扰仍是铜价的主要支撑。
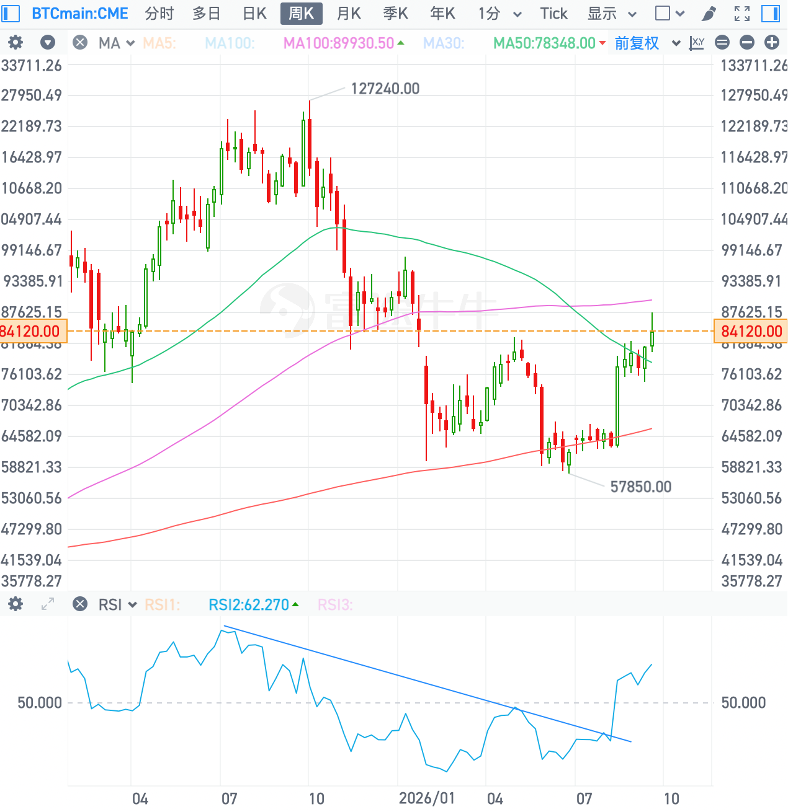
3、比特币高位震荡但技术面维持看涨,下一个压力位在100周均线附近。相比黄金受制于强势美元,比特币在监管叙事方面的利好仍在支撑其上行趋势。
四、国际股市
1、油价回落推动全球股市普遍反弹,科技权重高的韩股领涨,顺周期市场也多数表现韧性。
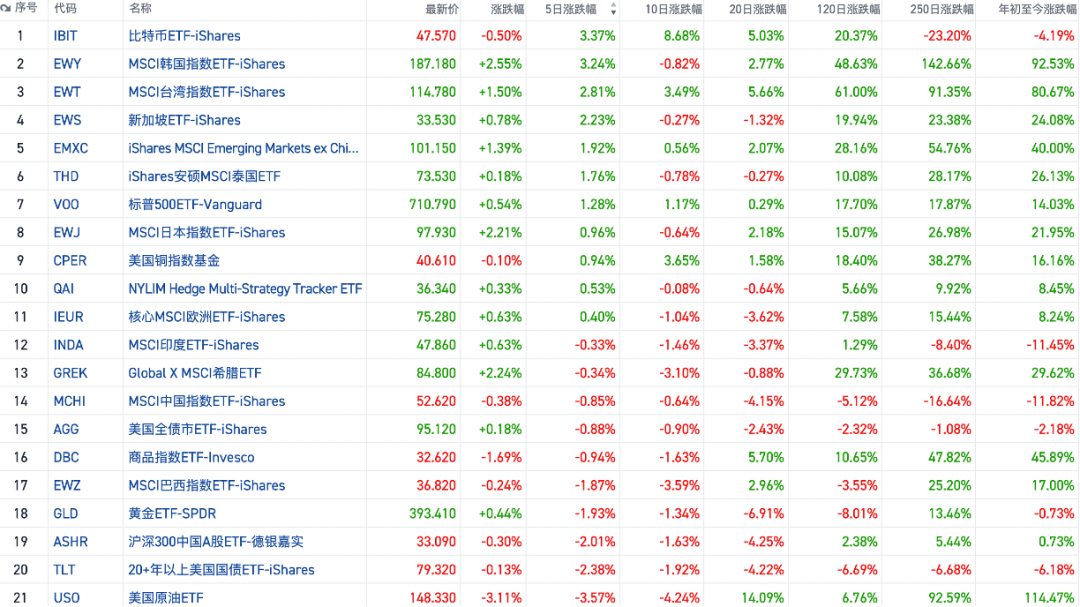
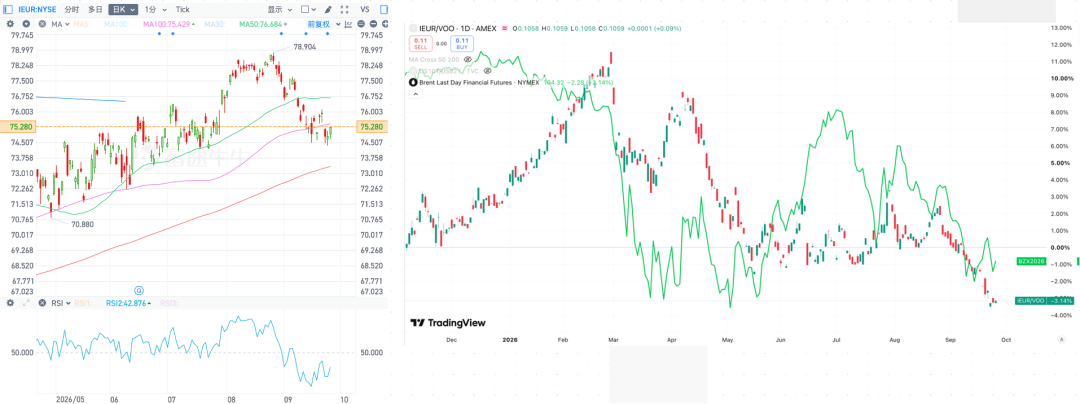
2、欧洲股市仍在100日均线以下未能突破,油价和鹰派的加息预期仍是欧洲股市的主要压制。事实上,只要油价仍然维持高位,欧洲股市相比美股就很难跑出超额收益。
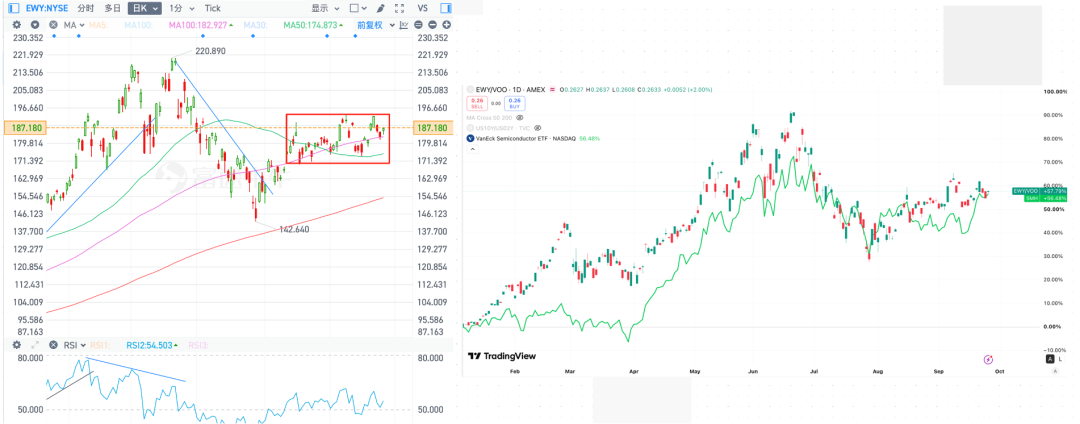
3、韩国股市来到持续一个月的震荡区间上沿,能否突破转涨需要观察。截至目前,韩股依然是个贝塔更高的半导体ETF,不过自9月Muse发布后,它开始相对跑输。
五、总结
1、宏观方面,月初油价主导利率走势时,随着油价高位震荡,美债表现熊平;但当油价回落,美国的经济韧性开始主导利率走势后,美债表现转向熊陡,长端利率再创新高。归根结底,曲线持续平坦化的前提是政策利率具有限制性,足以削弱经济活动。一方面,市场对政策紧缩的中值路径定价已接近再加息三次,远高于美联储和经济学家的预测。如果通胀未达到美联储相对较高的预测,投资者应剔除短端嵌入的部分加息预期。另一方面,如果增长保持强劲,市场应上调长期中性利率预期,而财政背景仍是潜在的头条风险。这两种结果都有利于曲线陡峭化。
当然,财政部依然可以通过减少20年至30年期债券的发行来阶段性压制长端利率,但这种压力最终可能会在曲线的短端显现,最终推动利率曲线回归熊平。但整体而言,不论熊平还是胸陡,美联储毕竟已经进入加息周期,利率熊市是可以确定的。
短期而言,市场毕竟计入了过高的加息预期,任何偏向疲软的经济数据都有可能触发利率战术性走弱;但往后看,只要年末经济增长保持韧性且通胀居高不下,投资者很可能会继续计入更多的加息预期。直到有明确证据表明金融条件已受到充分限制为止(比如出现衰退预期/股市大跌)。因此,高利率导致的宏观逆风会持续存在。而只要美股表现强劲,政策制定者似乎就没必要提前恐慌,现在交易“美联储/财政部put”似乎也是为时过早。
尽管财政部的潜在干预可能会持续压制美元反弹,但美联储更为鹰派的表态也暂时遏制了美国的下行政策尾部风险。因此,美元大概率继续维持高位震荡,而高利率下相对更强的经济数据(如有)还可能会继续支持美元上行,且对黄金和新兴市场股市的压制会持续。
2、微观方面,一方面,Meta 的 Muse 标志着本轮应用创新周期的又一个拐点,这类产品将彻底改变个人与企业的生产效率,并最终改变我们沟通和交易的方式,而Muse 只是众多产品中的第一款,这意味着AI的增长逻辑正在从“训练更大的模型”,逐渐扩展到“让大量智能体真正进入日常生活并持续运行”。一旦应用层开始形成规模,CPU、内存、云计算、网络、存储等底层需求都有可能进一步增加。
另一方面,特朗普驳回了放缓AI竞赛的呼吁,将美国领导地位列为优先事项,并反对任何可能让中国获得优势的做法。实际传递的信息是轻触式监管,以现有法律工具和司法部监督作为后盾,而非建立新的监管体制来拖慢周期。这强化了市场的基准预期,即政策更可能界定边界而非限制速度,这对AI板块及资本支出驱动的增长叙事构成支撑。
因此,AI产业链的增长叙事仍在不断强化,这也将在即将到来的Q3财报得到验证。至少在财报季前,对高盈利增长的科技板块的表现仍然无需悲观,尤其大规模云服务商因具缩减资本支出的看涨期权,更有可能具备超额表现;但其他板块在高利率下将会面临持续的估值压制,不论是顺周期还是红利类。
最后,知识星球持续跟踪全球主要投行观点,每日更新大类资产复盘与30+张关键图表,每周梳理中期市场主线,覆盖美股、中国、日本、欧洲、新兴市场、黄金、铜及AI产业链。星球已沉淀上万篇研报,可结合AI进行检索、追踪和跨报告对比。这里不是研报堆积,而是一套持续生长的全球投研知识库。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
