


高利率的赛马场
从过去一两年市场不断恐惧的高通胀-高利率组合,传统宏观框架内高通胀侵蚀分子端增长,高利率抬高对分母端的估值挤压···
AI技术行业通过颠覆其他行业的协作范式,比如编程、影视制作,踩在它们铸造”京观“上,证实了自己对生产力颠覆式的革新王座,从而证伪并非会计层面的”资产价值归零“的债务泡沫···
PS目前从全行业来看,尤其是大科技们不断发债,亚马逊、微软、谷歌、Meta、甲骨文明面上,近两年扩张了2.8we美元的债务(这种表外债务大概率也有不同的架构、渠道做大”影子金融“体系),更接近资产一次性支出的久期折旧模型,核心是此类下游资产开支是脉冲式的(资本支出一次性),市场却对上游半导体的收入是周期式的(拉长来看收入能否是周期性的需要验证),以及折旧模型对高利率久期计提···
从行业大周期来看,处于全行业开始重构+适应AI的协作范式的阶段,这个阶段保底预估持续一到两年。
乐观点,高利率的蒸煮是为了证实协作范式的可行性,扛不住高利率的证伪,那也别享受日后低利率的范式扩张···
回到现在高利率的历史阶段,在当前FICC市场的表现已经需要重新考虑对应的(小周期)宏观框架。
如果是星球读者,熟悉笔者在Q1阶段调整过FICC框架,主逻辑是做多经常帐顺差货币+做空融资经济体的债汇(参考文末的26.6.20星球笔记),股票市场则是由AI行业主导,中观>宏观的结构。
1.利率跑马场:关注全球利率掉期+利差结构市场表现,推导流动性场景。
2.利率结构的对内表现,决定谁的马速拉多高。
推荐回顾25.1.25《关于最底层宏观框架因素——分工、分配》、24.11.21《孤立主义的还魂》,以便理解后续逻辑。
对内马速是一个抽象概念,理解为牌桌上都是大家(各国经济体)压上去筹码(资本),目前最高的小山是AI产业链,全球资本或多或少参与其中,可能也是未来最大的,但还有其他小山,比如房地产业、旅游业等···
现在牌桌上,美国说自己要引导加息,要call,看谁同意谁反对。
全球能参与流动性就那么些资金,美国现在5+,自称还能加两三次,欧元区、日本也自称我还可以跟···
但预期差就这样被打出来了。
过去半年加息节奏预期差是以AUD、NZD为首的贸易经济体,贸易帐顺差>资本账逆差,源于AI基建带来的全球大宗周期。
但现在欧日美重回加息紧缩周期,全球需求大概率进入下行拐点(待数据验证,预期深思27年Q2-Q3开始找数据证伪,前瞻的订单需求在26Q4看),而依赖旅游业、房地产业的澳纽们对全球利率中枢的变动期更敏感,以两个反馈周期拆解来看——
全球利率结构稳定+需求稳定的正反馈阶段:澳纽利率>全球利率中枢,因为是发达经济体+资金中转港,旅游产业/周期在经济相对景荣或扩展周期,趋向升值&贬值是纯粹看,资本账周期主导(顺差?逆差)还是常年经济账周期-贸易帐顺差主导。
全球利率进入赛马场阶段+需求稳态不足的负反馈阶段:澳纽利率在紧缩周期是没有利差优势的,源于贸易帐需求+资本账顺逆差与否都是外部性的(旅游业+投资类地产的依赖),尽管说不是一定会贬值,而是当局没有主导汇率的能力。
历史上高利率的赛马场记录,终局一定是美元最强,脚下踩着其他货币,然后胜利中自己引爆债务周期···
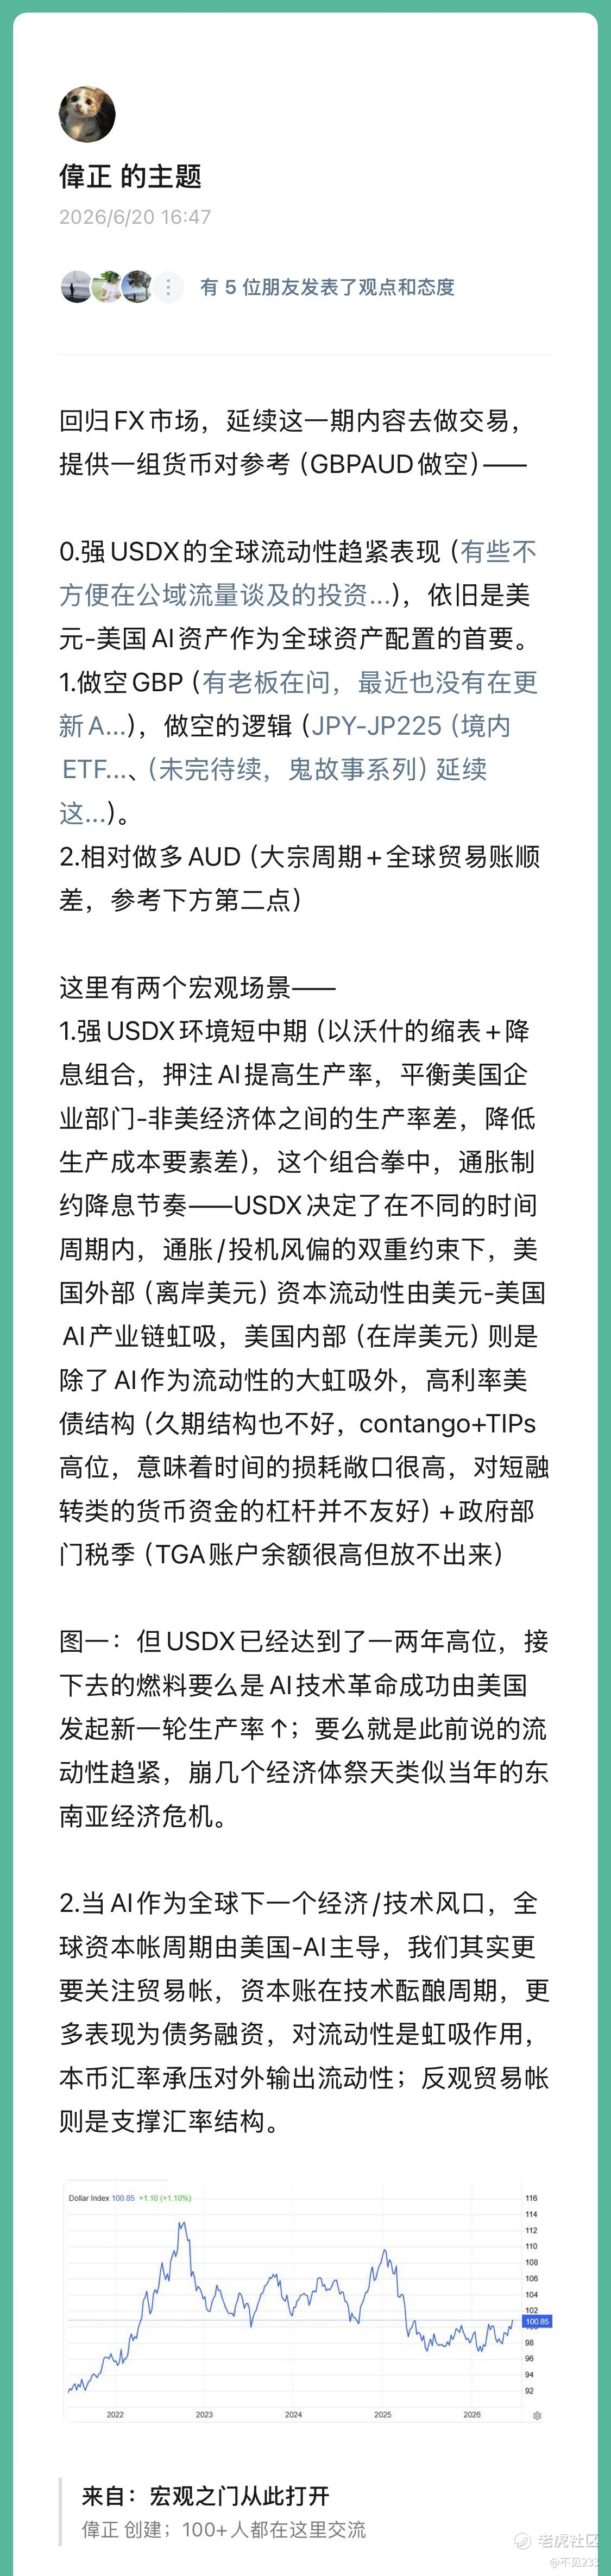
PS依旧是汇率市场是Easy模式(25.2.2《AI的瓷娃娃》),感谢AI产业链,让USD拥有了最强的叙事,对全球资本的虹吸作用,高利率赛马场加速器。
未来高利率赛马场上,就看哪匹马慢了,然后谁第一个挥不动鞭子。
Q4花期意外指数+经济数据去证伪,汇率市场的USDX破100+其实在做预期交易···意思就是美国马力很足,不可能是最第一个挥不动鞭子的。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
