


【港股打新】欢创科技,扫地机器人激光雷达国内第一,扭亏但毛利低
你好,我是陆先。研究投资领域,分享海外讯息。
昨天分享了【港股打新】彤程新材,今天分享一只激光雷达标的——欢创科技,做扫地机器人空间感知的,这家公司刚扭亏,毛利率偏低,拆解一下。
一、新股发行概况
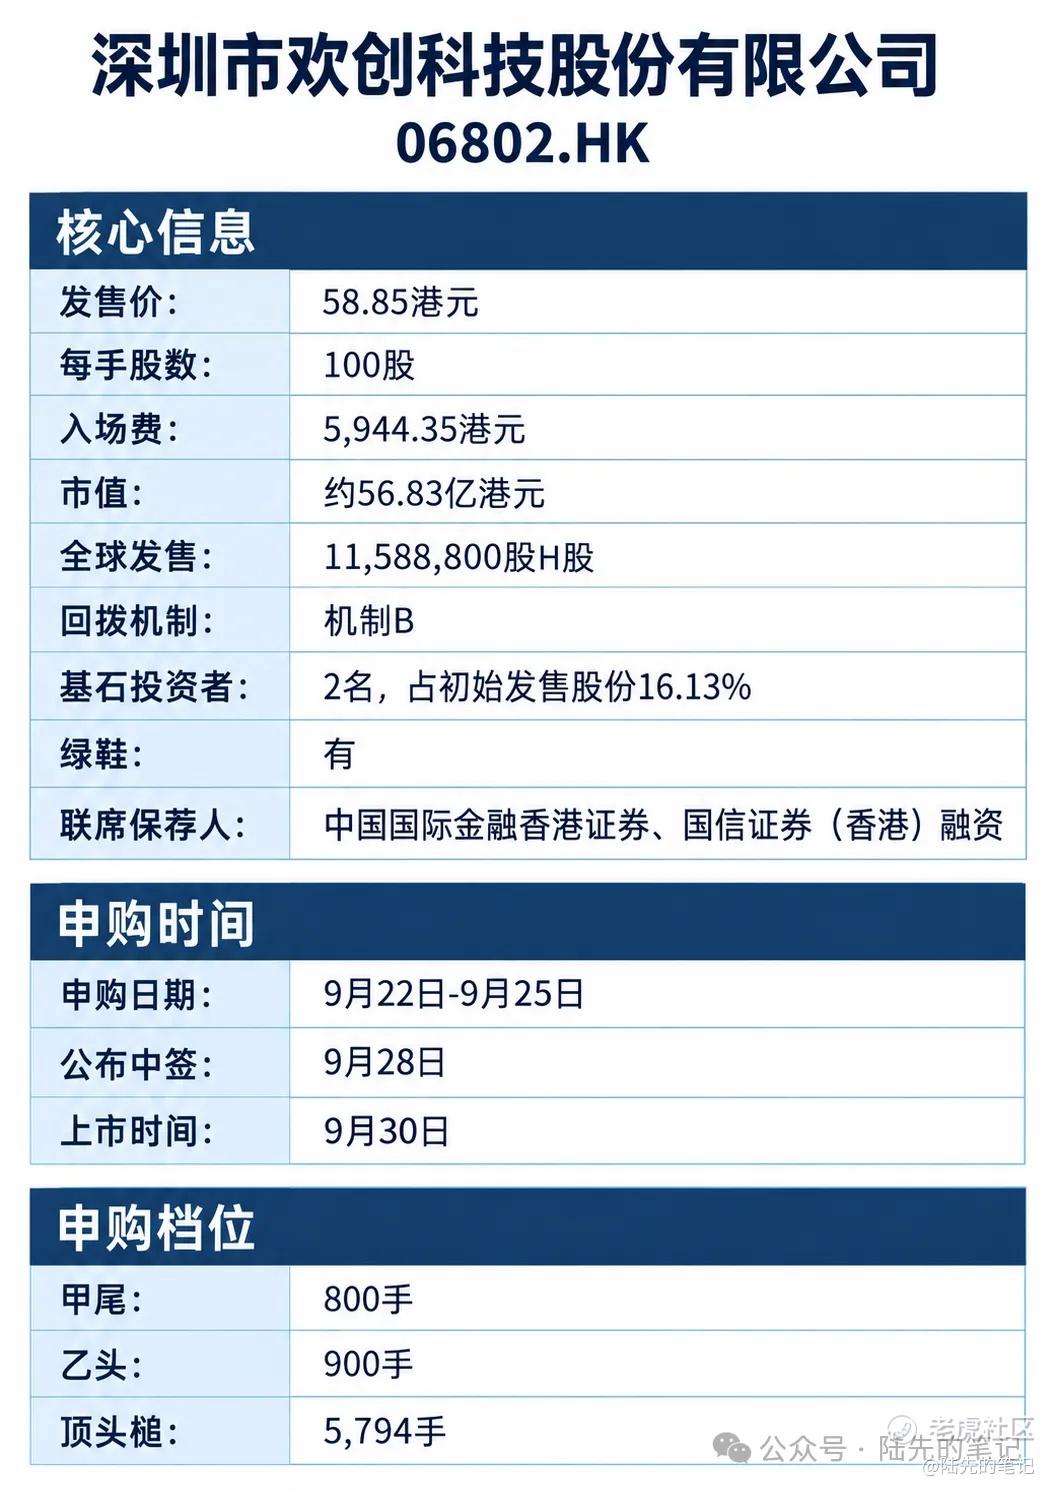
公司名称:深圳市欢创科技股份有限公司(06802.HK)
发售价:58.85港元
每手股数:100股
入场费:5,944.35港元
市值:约56.83亿港元
全球发售:11,588,800股H股
回拨机制:机制B
基石投资者:2名,占初始发售股份16.13%
绿鞋:有
联席保荐人:中国国际金融香港证券、国信证券(香港)融资
申购日期:9月22日-9月25日
公布中签:9月28日
上市时间:9月30日
甲尾:800手
乙头:900手
顶头槌:5,794手
二、公司基本面分析
欢创科技做的是空间感知产品,主要给扫地机器人提供激光雷达、算法和硬件。产品线包括三角测距激光雷达、dTOF激光雷达、线激光传感器。三角测距激光雷达是主力,2025年占收入65.7%,但占比在快速下降,2023年还占98.3%。线激光传感器从零做到21.8%,dTOF从零做到10.6%,产品结构在往多元方向走。
行业地位上,按2025年中国扫地机器人空间感知收入计,欢创科技排名第一,收入约6.10亿人民币,市场份额约20.0%。这个位置比之前理解的要扎实,说明公司在细分赛道里是龙头。
收入增长不错。2023年营收3.32亿,2024年4.33亿,2025年6.14亿,两年增长85%。但毛利率很低,2023年21.5%,2024年降到16.3%,2025年16.5%,在制造业里属于偏低水平。毛利从7125万增到1.01亿,增速远低于收入,说明产品在降价走量。
利润方面刚扭亏。2023年净亏损88.3万,2024年亏损3137.5万,2025年净利润220.1万。2024年亏损扩大的原因是研发开支从5462万增到7669万,2025年研发降到5937万,利润才转正。这种靠压缩研发换来的扭亏,质量一般,持续性存疑。
客户集中度很高。前五大客户2025年占80.4%,最大客户占29.0%。虽然比2023年的93.6%有所下降,但依然偏高。扫地机器人行业本身集中度高,石头、科沃斯、追觅几家占大头,欢创科技作为上游供应商,客户集中是行业常态,但议价能力会受压制。供应商端最大占比8.6%,比较分散。
募资用途方面,65%用于增强研发能力,25%提升制造能力,10%营运资金。预计净募资约6.15亿港元。上市前没有派息,现有股东禁售一年,基石锁六个月。
三、打新申购分析及我的操作
欢创科技的核心看点是扫地机器人渗透率提升带来的激光雷达需求,国内细分市场第一的位置有含金量。基石2名认购16.13%,锁盘力度偏弱。中金加国信双保荐,有绿鞋,护盘配置中等。机制B无强制回拨,公开发售初始占10%,货不多。甲尾800手,乙头900手,甲乙组各约5800手,货很少,中签率会偏低。一手中签率大概1%,甲组全部抽签,乙组预计顶头中一手。如果有现金可以摸一下就当抽奖了。
我的操作:申购。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
