


100%应答,和誉这次夯爆了
转自:潮药Bar
2026年9月21日,和誉医药发布了一则不起眼的自愿性公告。公告披露的是其自主研发的口服小分子FGFR2/3抑制剂lavengratinib(ABSK061)治疗儿童软骨发育不全的II期临床研究积极初步结果。但这则公告里的数据,放在全球软骨发育不全(ACH)赛道的竞争格局中看,分量不轻。 $和誉-B(02256)$
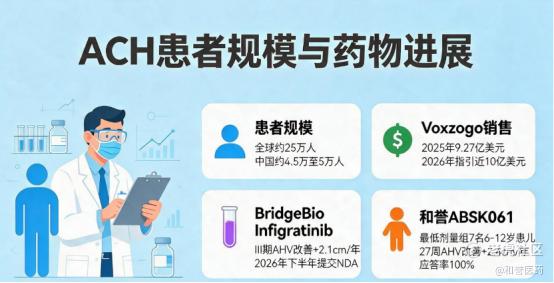
全球ACH患者约25万人,中国约4.5万至5万人。Voxzogo 2025年销售额9.27亿美元,2026年指引接近10亿美元。BridgeBio的Infigratinib III期AHV改善+2.1 cm/年,计划2026年下半年提交NDA。和誉ABSK061最低剂量组:7名6至12岁患儿,27周AHV改善+2.4 cm/年,应答率100%。
7个人,100%应答。数据样本不大,但恰好踩在了这个赛道最敏感的神经上:口服,正在成为打破注射垄断的第一把钥匙。
一、软骨发育不全:“药王”已验证商业价值,需求仍远未满足
这是什么病,为什么值得关注
软骨发育不全由FGFR3基因激活性突变引发,是全球最常见的不成比例矮小病症。异常的FGFR3持续传导下游信号,导致生长板软骨细胞过早耗竭,患者表现为不成比例的身材矮小,并常合并颅面部异常、椎管狭窄等并发症,婴儿期还存在枕骨大孔受压导致的死亡风险。这不是一个“矮一点但健康”的疾病,而是一个从出生起就需要终身管理的骨骼发育障碍。
市场空间正在被验证
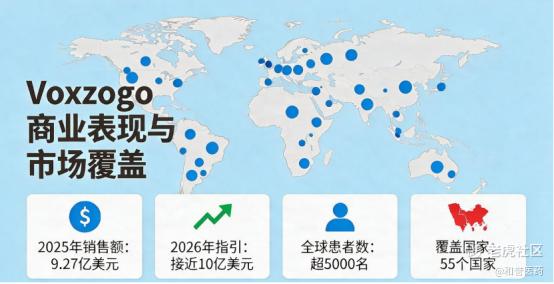
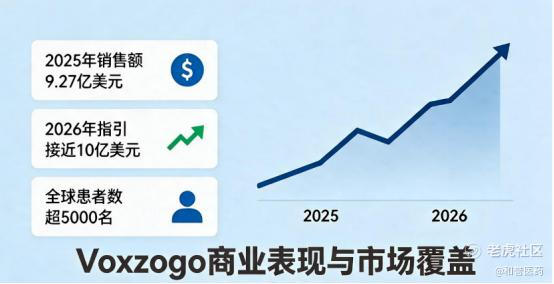
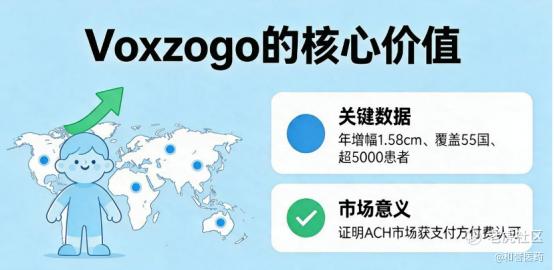
BioMarin的Voxzogo(vosoritide)是全球首款获批的ACH治疗药物,自2021年上市后商业表现强劲,2025年销售额达9.27亿美元,预计2026年接近10亿美元。截至2026年第二季度,Voxzogo单季收入约2.53亿美元,公司指引中值10亿美元,意味着这款药即将跨入“重磅炸弹”门槛。全球超5000名患者正在使用Voxzogo,覆盖55个国家,计划扩展到60个以上。这个数字验证了ACH市场的商业价值,也说明渗透率仍有巨大空间。
为什么“未被满足需求”依然很大
Voxzogo的成功恰恰暴露了ACH赛道的核心痛点:它是注射剂,需要每日或每周皮下注射。对于一个从幼儿期就开始、可能持续十年以上的治疗来说,每日注射意味着孩子的依从性、家庭的护理负担和长期治疗的心理成本,这些因素共同构成了一个巨大的“未满足需求”:不是没有药,而是没有患者愿意长期用的药。
国内市场的渗透率更能说明问题。目前国内患者约5.8万人,年新增病例3500至4000例,而现有治疗药物如Vosoritide的渗透率不足15%,存在显著未满足临床需求。渗透率不到15%,不是因为医生不知道这个病,而是因为注射方案在真实世界中太难坚持。
二、全球中后期竞争格局:口服时代开启,和誉第三家入场
第一梯队:已上市/即将上市
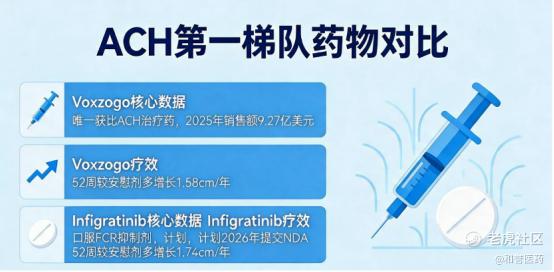
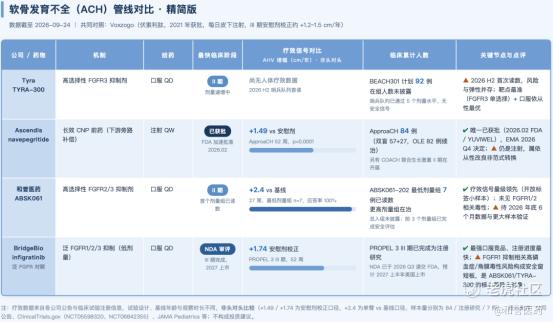
Voxzogo是目前唯一获批的ACH治疗药物,注射剂,2025年销售额9.27亿美元。它的护城河不是疗效:52周时较安慰剂多增长1.58 cm/年,这个数字在后来者面前并不算高,而是先发优势和支付方准入。
BridgeBio的Infigratinib是口服赛道跑得最快的选手。III期PROPEL 3数据显示,治疗52周后年化生长速率较安慰剂组显著提高1.74 cm/年,身高z评分亦显著改善,安全性方面两组不良事件发生率相当。该药计划2026年下半年提交FDA NDA,BridgeBio在JPM大会上预测Infigratinib将占据ACH治疗市场50%以上的份额。Infigratinib的靶点是FGFR1-3酪氨酸激酶抑制剂,本质上是一个“泛FGFR”抑制剂。这个靶点特征既是它的疗效基础,也是它的安全性隐患。
第二梯队:早期临床的差异化选手
Tyra Biosciences的TYRA-300预计2026年下半年披露治疗ACH的初步结果。Ascendis Pharma的navepegritide是长效CNP类似物,同样走注射路线,但给药频率从每日一次降低到每周一次。这是“注射阵营”内部的改良,不是范式转换。
和誉医药的ABSK061则是全球范围内第一款进入临床的FGFR2/3选择性抑制剂。这个“选择性”三个字值得多看一眼:第一代泛FGFR抑制剂(包括Infigratinib)在肿瘤领域已被验证有效,但安全窗受限于FGFR1抑制相关的副作用——高磷血症、角膜毒性等。ABSK061通过降低对FGFR1的抑制、保持对FGFR2/3的高活性,在设计上试图打开一个更宽的安全窗。
和誉在这个格局中的位置
和誉是第三个入场的口服选手,前面有Infigratinib的III期数据和先发优势。但这个“第三”的位置并非毫无意义:Infigratinib是泛FGFR抑制剂,TYRA-300的靶点细节尚未披露,ABSK061是唯一一个在分子设计层面明确针对FGFR2/3选择性优化的候选药物。在一个安全性可能成为竞争分水岭的儿科罕见病领域,“选择性更好”本身就是一个值得押注的差异化维度。
三、和誉II期数据:最低剂量组100%应答率意味着什么?
数据本身
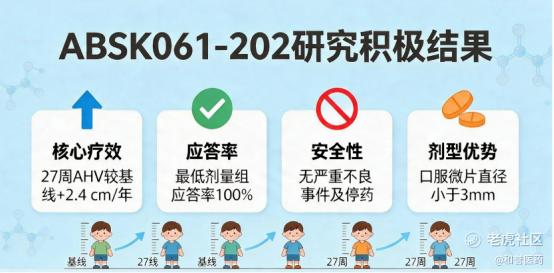
ABSK061-202是一项II期、多中心、开放标签的剂量递增研究,评估lavengratinib(每日一次,口服)在3至12岁ACH儿童中的安全性和有效性。在初始且最低剂量组(0.064 mg/kg)中,7名6至12岁参与者已完成6个月治疗:27周时AHV较基线平均改善+2.4 cm/年,应答率100%(定义为AHV较基线提高≥25%)。
安全性方面,截至目前尚未报告严重不良事件,或因不良事件导致的停药,也未观察到与FGFR1或FGFR2抑制相关的高磷血症、角膜毒性等不良事件。
横向量化对比
把两个口服选手的数据放在一起看:
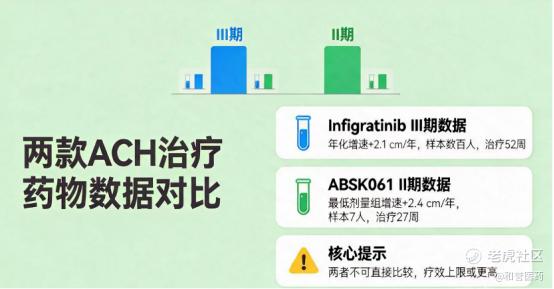
Infigratinib的III期数据是+2.1 cm/年(vs安慰剂),样本量数百人,治疗期52周。ABSK061的II期数据是+2.4 cm/年(vs基线),样本量7人,治疗期27周。
这两个数字不能直接比较。一个是vs安慰剂的组间差,一个是vs基线的绝对值;一个是III期大样本,一个是II期极早期。但有一个信息比数字本身更重要:ABSK061在最低剂量组就达到了这个水平。目前更高剂量组的参与者正在持续治疗中,意味着如果剂量爬坡后疗效继续提升,ABSK061的疗效上限可能显著高于当前数据所展示的水平。
如何理解“最低剂量组+100%应答率”
“100%应答率”在7个人的样本里,不是一个可以外推的统计结论。但它传递了两个信号:第一,在最低剂量下就有7/7的患儿产生了具有临床意义的生长改善,这说明药物在ACH人群中的响应率可能很高;第二,如果最低剂量就能有效,那么安全性的冗余空间就更大。这对于一个需要长期用药的儿科适应症来说,比疗效数字本身更关键。
安全性优势是“数据之外的底牌”
ACH患儿需要的是从3岁到青春期结束、可能长达十年的持续治疗。在这个时间尺度上,安全性不是“加分项”,而是“一票否决项”。ABSK061在最低剂量组未观察到FGFR1/FGFR2相关不良事件,意味着它的分子设计逻辑:“通过降低FGFR1抑制来改善安全窗”。在早期临床中得到了初步验证。如果这个安全性优势在后续剂量组和更长随访中能够维持,ABSK061在儿科长期用药场景中的竞争力,可能比当前疗效数据所展示的更强。
四、和誉ABSK061估值:对标Voxzogo的10亿美金坐标
Voxzogo证明了什么
Voxzogo的核心价值不在于它的疗效数据:52周+1.58 cm/年的增幅并不算惊艳,而在于它证明了ACH是一个支付方愿意买单的市场。9.27亿美元的销售额、覆盖55个国家、全球超5000名患者使用,这些数字说明:当医生告诉家长“有一种药可以让孩子每年多长1.6厘米”时,家长和支付方都愿意为此付费。
口服替代注射能吃掉多少份额
这是ABSK061和所有口服选手面临的核心问题。注射剂的依从性问题是真实存在的,但“口服替代注射”的市场份额转移不会在一夜之间发生。BridgeBio自己预测Infigratinib将占据50%以上的份额,这个预测隐含了一个假设:口服的便利性优势足以让大部分患者从注射切换到口服。但现实可能更复杂。
Voxzogo已经建立了深厚的医生处方惯性和支付方准入关系,切换成本不仅仅取决于给药方式,还取决于疗效差异、安全性和医保覆盖。口服选手需要证明的是:疗效至少不劣于注射,安全性至少相当,便利性显著更优。三个条件同时满足,份额转移才会真正发生。
和誉的估值锚点
ABSK061在ACH适应症上的价值权重目前并不高。因为它还处于II期早期。但如果II期完整数据(预计2026年底获得6个月疗效和安全性结果)继续展示“最低剂量组有效+零FGFR1/2相关不良事件”的特征,ABSK061的估值逻辑会从一个“有潜力的早期资产”切换为“口服ACH赛道中安全性差异化最明确的选手”。在那个节点上,它的价值锚就不再是和誉管线中的一个分子,而是ACH口服赛道50%以上份额的争夺者之一。
和誉这则公告的“小样本量”,恰恰是它值得被认真对待的原因。7个孩子的数据不能证明任何事,但它指向了一个正在发生的结构性变化:ACH赛道从“有没有药”进入了“用什么方式给药”的阶段,而口服化是这个阶段最确定的趋势。
Voxzogo用9.27亿美元的销售额证明了市场存在,Infigratinib用III期数据证明了口服可行,ABSK061用最低剂量组的100%应答和零FGFR1/2相关不良事件,提出了一个更具体的问题:口服选手之间的竞争,会不会从“谁先上市”变成“谁能让患儿吃十年不出事”?
如果这个问题的答案是肯定的,那么和誉手里这张牌的成色,比7个人的数字看起来要重得多。而它需要的,只是更多的时间和更多个“7个人”。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
