


市场再次来到一个关键位置
需要强调的是,本文只是简单复盘,分享一个我自己观察市场的角度,仅供参考,不作为投资建议。以下为正文。
隔夜先是超预期的PMI数据,然后是伊朗总统的鹰派发言,紧跟着是10年期美债继续新高,以及油价的大幅反弹,对应风险资产大跌。
虽然上周就已经发文章提示过油价和长端美债大概率见顶,科技板块和长久期资产存在战术性反弹机会(美联储加息后的市场展望);随着油价连跌四天,这周又发文提示科技板块的反弹只是战术性,油价仍具双向风险(本轮美股反弹更偏战术性,油价仍具双向风险),包括昨天发文提示美债开始跟油价脱钩,哪怕油价继续下跌,长端美债可能也要跌不下去了(两个主线正在出现边际变化)。
要说这些观点判断对我自己做投资有什么帮助么,其实没有,因为我的SAA账户最近一直持仓未动,这是我自己的投资策略决定的,尽量不做短线择时。我只是感慨,还是要对市场基本面保持敬畏;最近看到很多做技术分析的,看到市场反弹,就转向全面唱多,不论对科技还是比特币;这种只是跟随趋势的交易方式其实很危险,尤其是现在这种基本面随时反转的市场,你自己如果能做好风控就还好,只是可惜了那些跟风追涨的散户了。
往后看,随着各期限的美债收益率均破新高,市场其实再次来到一个关键位置。具体而言——
一、美债收益率持续熊平意味着什么?
要分析最近的市场行情,首先需要做个科普。美债收益率曲线归根结底只有四种形态:
1、若想让经济周期保持火热运行,最理想的形态当属牛市陡峭化:即曲线变陡主要由短端收益率下行驱动。此时,信贷引擎得以激活(陡峭曲线 = 期限转换盈利空间扩大 = 货币创造加速),同时家庭与企业也能切实享受到利率下降的红利。这无疑正是特朗普与贝森特在内部力推的目标:美联储降息压低短端,长端则任其自然呼吸。
2、次优形态是熊市陡峭化:长端收益率上行幅度超过短端。尽管利率上行,但银行体系的信贷引擎仍在运转。事实上,日本最近几年也正是在这种形态下实现了经济复苏。
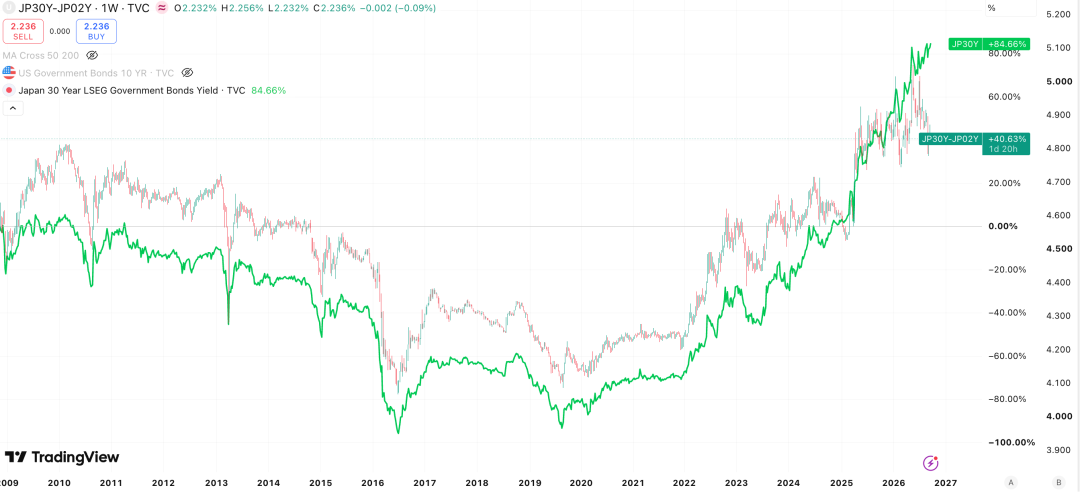
3、排在第三位的是牛市平坦化:长端收益率下行速度快于短端。表面上看,期限溢价与实际利率双双压缩,但这通常源于市场对长期增长与通胀预期的下调——换言之,市场正在定价一个放缓的经济周期,而这恰恰扼杀了由曲线驱动的信贷引擎。
4、第四种形态,则是熊市平坦化,短端收益率上行速度远超长端。大部分时候这是周期熄火的象征,因为利率紧缩、信贷放缓。但也存在例外,比如今年以来,熊平的驱动更多来自因为经济(通胀)太强,利率必须保持高位;所以今年属于增长型熊平,而非衰退型熊平。
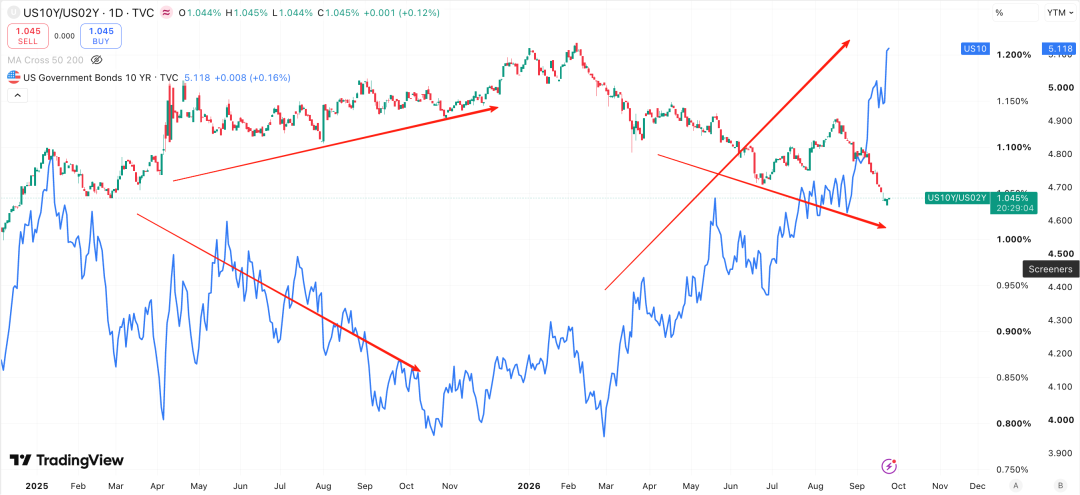
5、从资产表现看,一般而言,当曲线陡峭化时(无论债市处于牛市还是熊市),实体经济周期股(银行、工业)表现最佳;而当利率与风险溢价出现压缩时(无论发生在牛市陡峭化还是牛市平坦化阶段),科技股、长久期资产、贵金属、比特币则更具优势。牛市陡峭化是唯一能让所有资产齐头并进的形态,因为它同时兼具“陡峭化”与“压缩效应”(去年的市场表现)。至于熊平,至少今年表现来看,科技股(成长+动量)都会跑赢大盘。
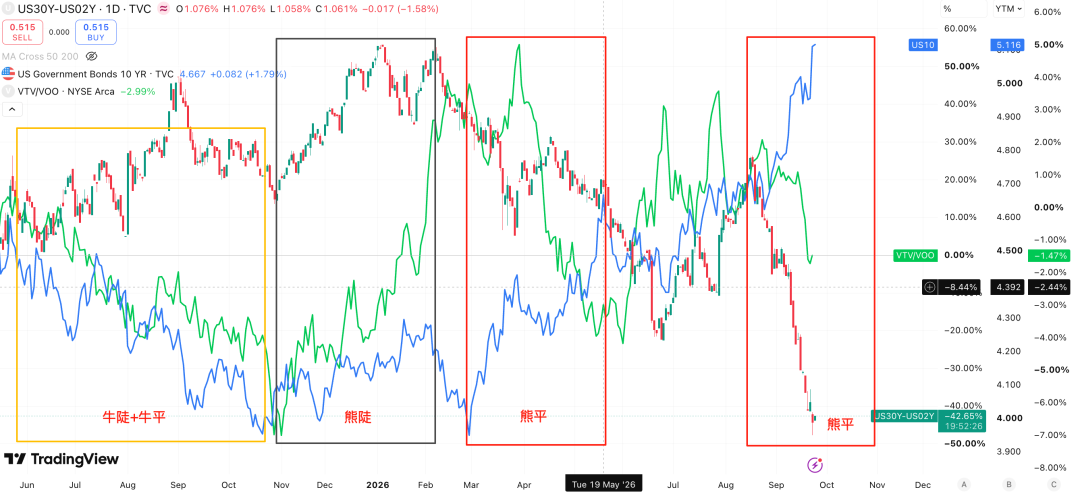
6、最近市场出现的变化是,短端利率持续新高,且驱动因素不只是油价,而且来自经济增长本身(所以油价下行也无法带动短端利率下行),长端利率涨幅则被财政部回购压制,所以利率市场一直维持在熊平趋势。
考虑到市场已经定价了过度的加息预期(10月加息概率近7成),短端利率继续上行的门槛已经大幅提高,当然这需要未来几周的经济数据确认;但更大的概率是未来一个月短端利率会陷入高位震荡(也不预期会大幅下行),类似今年5月-8月期间,此时指数陷入震荡,科技板块很难持续跑出超额收益,市场大概率转向内部轮动。
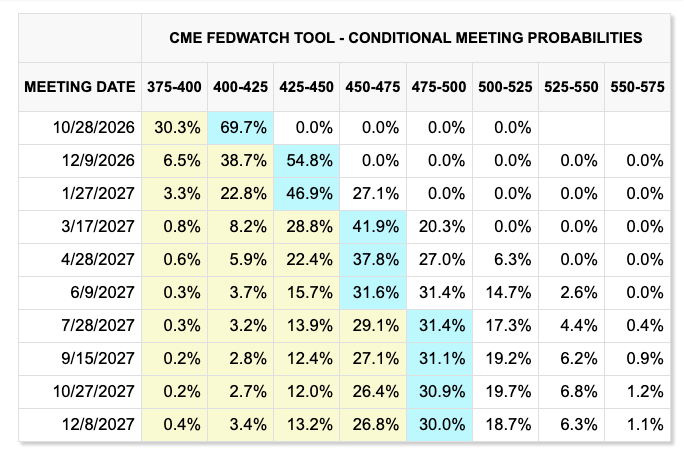
再往后看,要么更强的经济数据推动短端利率重新进入上行趋势,曲线继续熊平,则科技板块继续跑出超额收益;要么经济数据转弱推动短端利率向下,利率曲线不论牛陡还是牛平,都能推动科技、长久期资产、黄金一起反弹。
7、结论就是,随着短债陷入高位震荡,短期科技板块再难跑出超额收益,但长期看确定性能跑赢市场的仍是科技。因此,不必着急现在追高科技,未来一个月应该都有机会,可以慢慢逢跌买。
二、昨日星球研报精选
1、汇丰:前沿AI模型发展放缓——因祸得福?
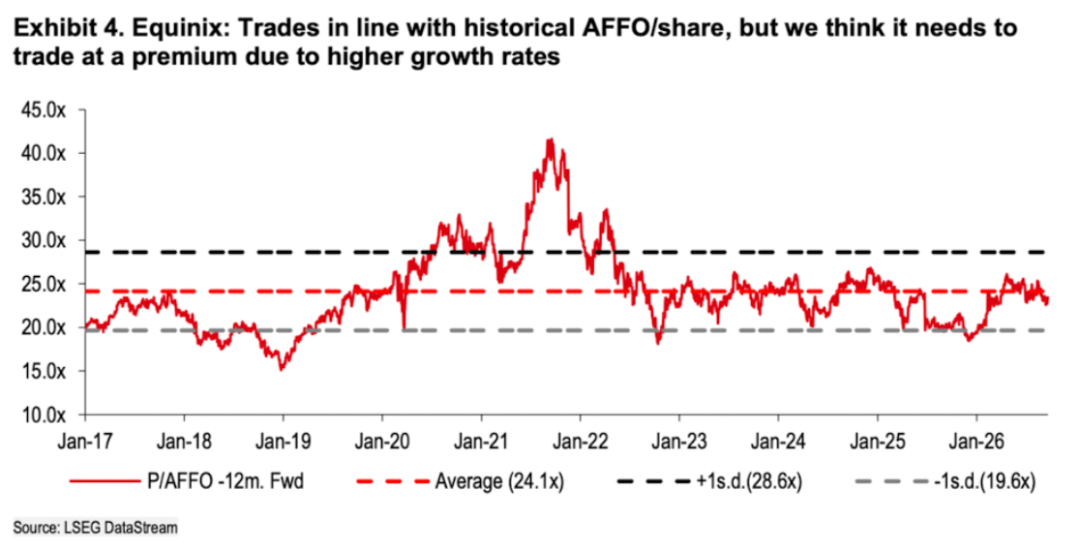
在前沿AI发展节奏趋稳的背景下,传统数据中心(如Equinix和Digital Realty)依然具备强劲的增长韧性,主要受益于三大结构性利好:一是头部云服务商资本支出持续高增,需求与定价环境强势;二是AI需求向推理侧倾斜,带动支撑AI部署的传统计算能力需求大增;三是多地出台电力与环保监管新规,导致大量项目延期或取消,供应约束显著加剧。财务方面,尽管面临美联储加息预期,得益于供需错配与回报导向投资,预计两家公司2025-2028年每股AFFO复合增长率仍可达11%-12%,高利率情景对其盈利拖累有限。近期股价回调使其估值低于历史均值,当前配置极具吸引力。
2、德银:布雷顿森林体系II是如何运作的?
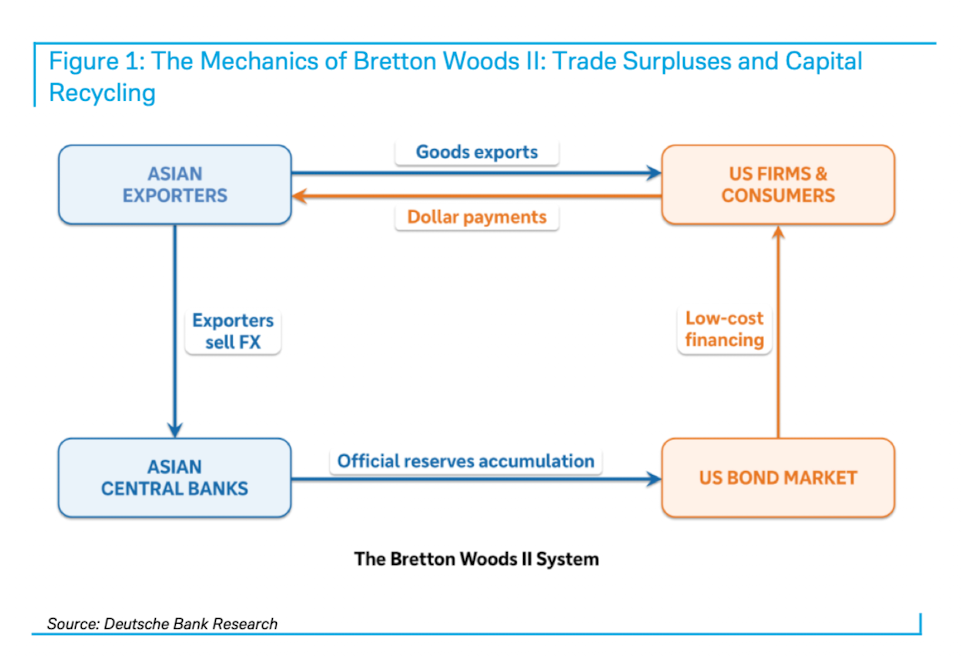
布雷顿森林体系II(BW2)通过“外围国积累美元资产回流中心国”的机制维持了近三十年全球低利率与汇率稳定。但当前该循环正结构性瓦解:中国央行2014年后停止增持储备;企业因人民币升值预期在2025年下半年大幅结汇;银行也在2026年一季度基本停增美元资产。尽管东亚贸易顺差仍高企,但资金不再流入美债,转而投向美股、国内资产及黄金。韩国与中国台湾亦呈现类似趋势。这导致美债失去关键买家,全球利率系统性抬升、汇率波动加剧。当前宏观环境酷似1970年代旧体系崩溃后的过渡期,标志着国际货币体系或已进入新一轮高波动时代。
3、花旗:中期选举的展望及对美股的影响
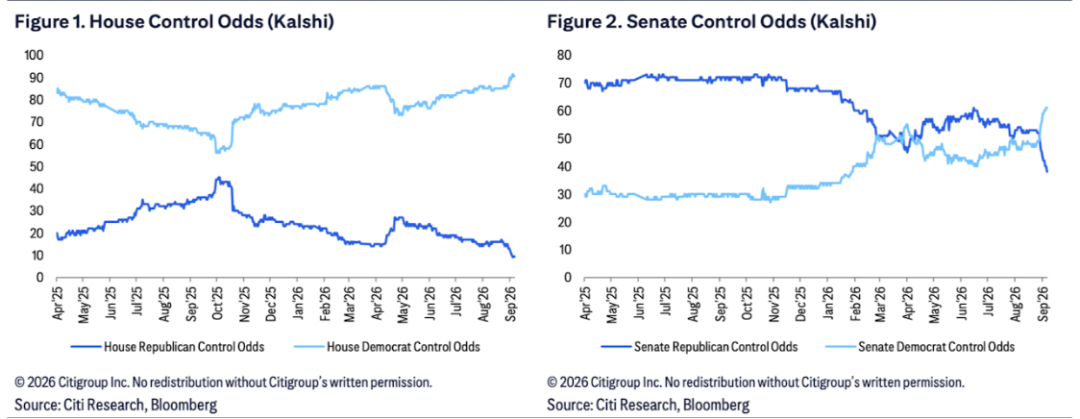
在国会大概率分裂的预期下,中期选举仅为基本面的“非事件”,市场已充分定价。当前特朗普支持率因通胀和伊朗冲突低迷,民主党翻转众议院甚至横扫两院的概率上升。若维持“分裂国会”,政策将陷僵局,对市场影响甚微;若“民主党横扫”,短期市场或因担忧2028年企业税上调及AI监管趋严而承压。板块表现呈现分化:AI科技股独立于政策,可选消费受关税拖累垫底,能源则因地缘冲突领涨。历史表明,相比选举结果,美联储货币政策周期才是决定美股中长期走势的核心变量。
4、杰富瑞:独立发电商(IPP)是否已经触底?
数据中心爆发式需求引发的电力稀缺与供给瓶颈错配。PJM市场因新建成本高企、储能与天然气有效容量(ELCC)下调及容量价格上限延期预期,供需持续紧张,高电价有望维持更久;ERCOT市场受电池开发放缓(受制于经济性与FEOC供应链限制)及大负荷并网政策博弈影响,远期电价具备回升动能;MISO则凭借成本与监管优势,正承接数据中心负荷外溢。投资层面,高自由现金流正驱动IPP加速回购,高昂的并购重置成本与新建资产的双边购电协议(PPA)进展,将为板块提供强有力的估值支撑。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
