


【港股打新】彤程新材,橡胶助剂全球第一,光刻胶国产替代
你好,我是陆先。研究投资领域,分享海外讯息。
昨天分享了【港股打新】本末动力,机器人动力模组国内第一,今天分享一只新材料标的——彤程新材,做橡胶助剂和电子材料的,9月29日上市。这家公司A股已经上市,这次来港股发行H股,全球轮胎用酚醛树脂橡胶助剂排第一,光刻胶业务在国产替代里有位置。拆解一下。
一、新股发行概况
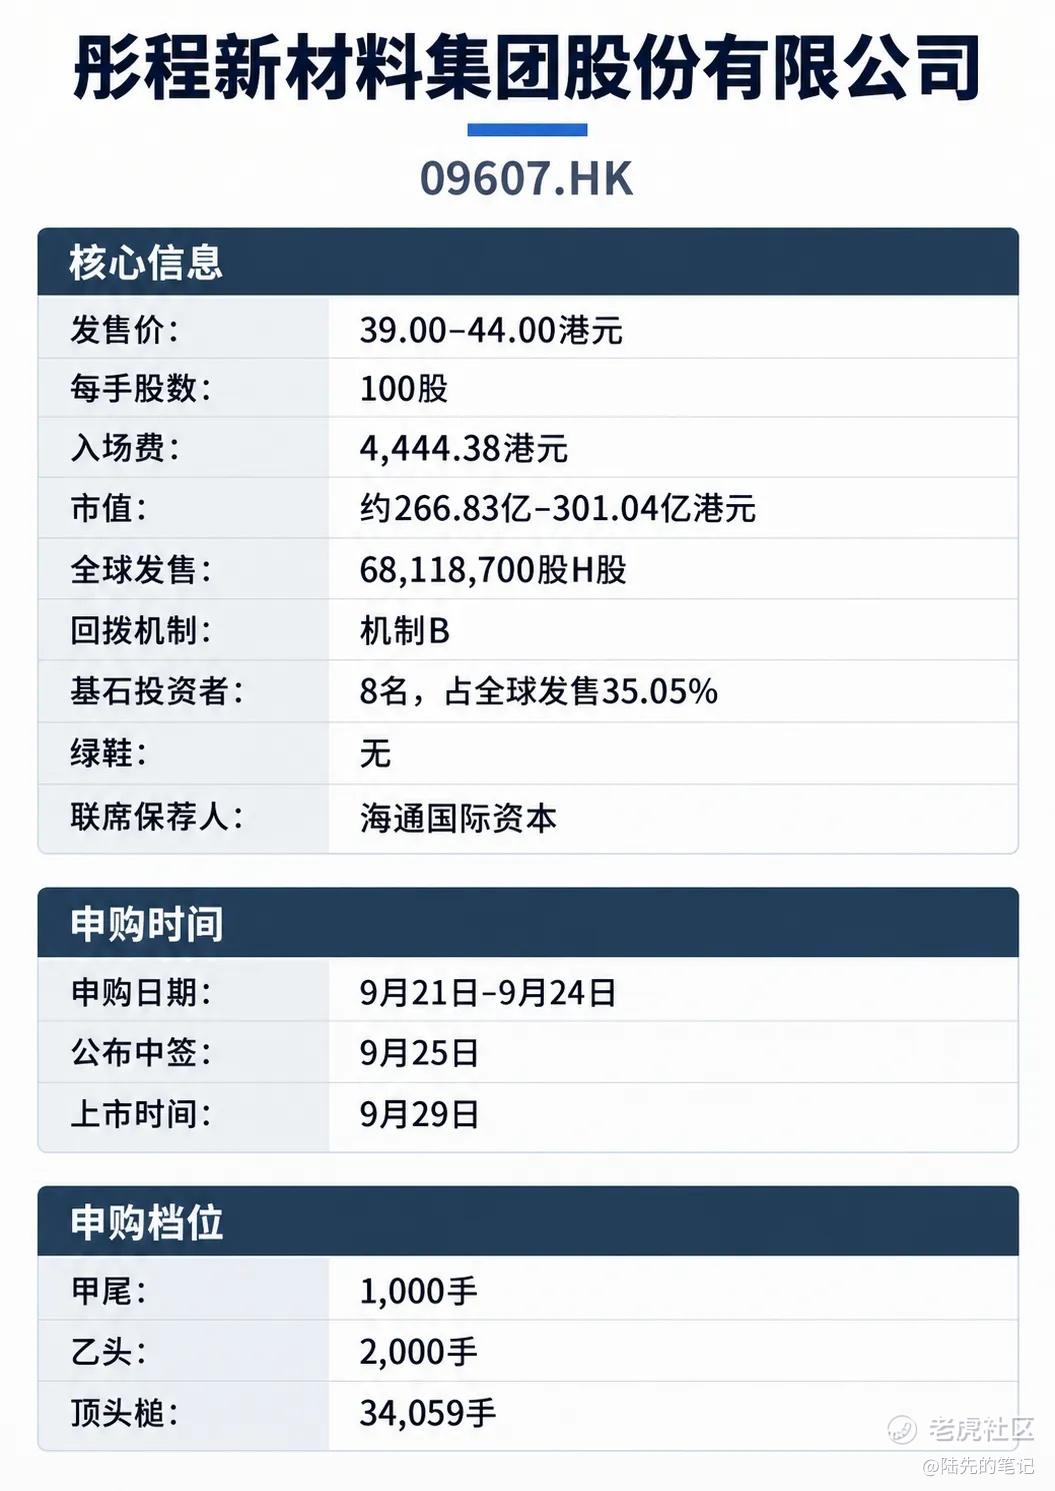
公司名称:彤程新材料集团股份有限公司(09607.HK)
发售价:39.00–44.00港元
每手股数:100股
入场费:4,444.38港元
市值:约266.83亿–301.04亿港元
全球发售:68,118,700股H股
回拨机制:机制B
基石投资者:8名,占全球发售35.05%
绿鞋:无
联席保荐人:海通国际资本
申购日期:9月21日-9月24日
公布中签:9月25日
上市时间:9月29日
甲尾:1,000手
乙头:2,000手
顶头槌:34,059手
二、公司基本面分析
彤程新材做的是新材料,业务分三块:轮胎用橡胶助剂及其他化工产品、电子材料、可完全生物降解材料。橡胶助剂是基本盘,2025财年收入23.21亿人民币,占收入67.9%。电子材料是增长点,收入9.86亿,占28.8%,占比在持续提升。可降解材料占比很小,只有3.3%。
行业地位是这家公司最大的看点。按2025财年销售收入计,全球轮胎用酚醛树脂橡胶助剂排第一,市场份额41.4%。中国同类市场排第一,份额45.9%。电子材料方面,中国半导体光刻胶市场本土供应商排第一,份额5.8%。中国TFT阵列光刻胶市场本土供应商排第一,份额26.2%。全球半导体光刻胶市场排第九。橡胶助剂是绝对龙头,光刻胶在国产供应商里领先,但放到全球市场,份额还很小。
财务数据看三年变化。2023到2025财年营业收入分别是29.37亿、32.63亿、34.21亿人民币,增速平稳。毛利从6.85亿增到8.14亿,毛利率从23.3%到23.8%,基本稳定。净利润从4.04亿增到5.77亿,2025财年净利率约16.9%。这个盈利能力在化工新材料行业里算不错。
电子材料板块增长很快,从2023财年的5.61亿增到2025财年的9.86亿,两年增长76%。光刻胶是半导体制造的关键材料,国产化率一直很低,彤程新材作为本土供应商排第一,长期逻辑是国产替代。但目前光刻胶收入体量还不大,公司主要利润还是来自橡胶助剂。
客户集中度不高。前五大客户2025财年占29.8%,最大客户占10.8%,没有大客户依赖。供应商端最大供应商占6.7%,也很分散。这个结构在化工行业里算健康的。
募资用途方面,32.8%用于提升研发效率及能力,21%用于升级及维护生产设施,20%用于战略投资或收购,10%偿还银行借款,6.2%扩大海外市场布局,10%营运资金。按中位价41.50港元计算,净募资约27.06亿港元。上市前有派息,2023到2025财年都有末期现金股息。控股股东锁六个月,基石投资者锁六个月。
三、打新申购分析及我的操作
彤程新材的核心看点是橡胶助剂全球龙头的稳定基本盘,叠加光刻胶国产替代的长期逻辑。8名基石认购占全球发售35.05%,锁盘力度中等。海通国际独家保荐,没有绿鞋,上市后没有稳价资金托底,一手中签率大概100%。
风险点有几个。市值约266.83亿到301.04亿港元,对应2025财年5.77亿人民币净利润,市盈率约40多倍。这个估值放在化工行业里不算便宜,市场给的是光刻胶概念的溢价。光刻胶业务占收入不到三成,且在全球市场份额只有5.8%,国产替代的进度存在不确定性。A股和H股存在价差,H股发行价区间39到44港元,折价不太够。
我的操作:不申购。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
