


【港股打新】本末动力,机器人动力模组国内第一,亏损扩大
【港股打新】本末动力,机器人动力模组国内第一,亏损扩大
你好,我是陆先。研究投资领域,分享海外讯息。
昨天分享了【港股打新】罗博特科,全球硅光设备第一,今天分享一只机器人标的——本末动力,做机器人动力模组和轮足机器人的,9月29日上市。这家公司头顶具身智能概念,但2025年亏损大幅扩大,拆解一下。
一、新股发行概况
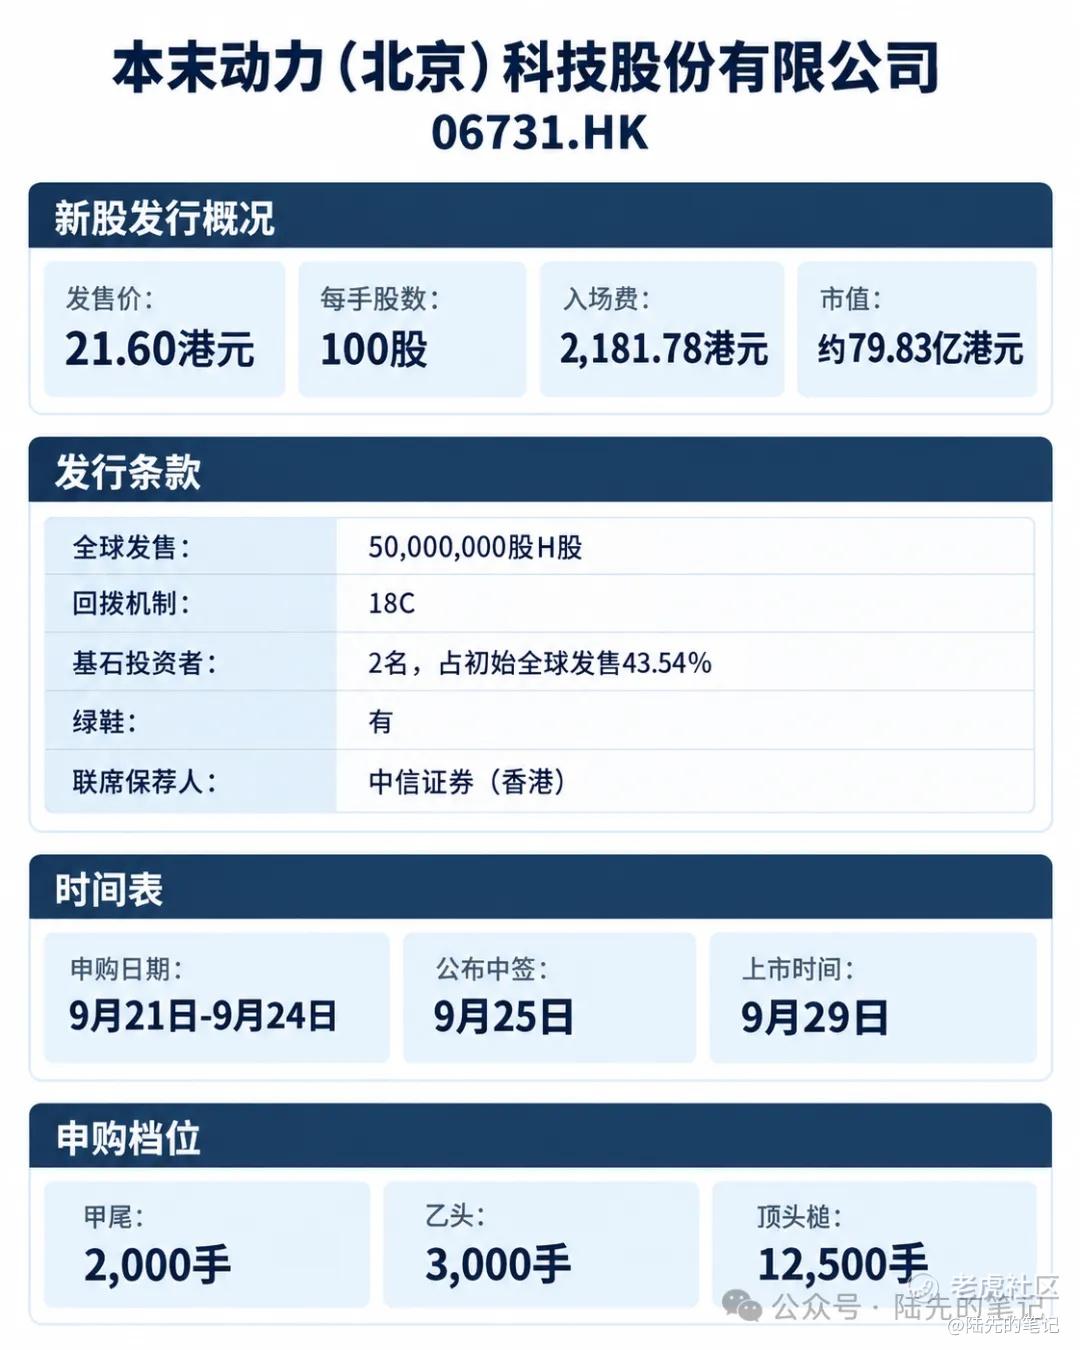
公司名称:本末动力(北京)科技股份有限公司(06731.HK)
发售价:21.60港元
每手股数:100股
入场费:2,181.78港元
市值:约79.83亿港元
全球发售:50,000,000股H股
回拨机制:18C
基石投资者:2名,占初始全球发售43.54%
绿鞋:有
联席保荐人:中信证券(香港)
申购日期:9月21日-9月24日
公布中签:9月25日
上市时间:9月29日
甲尾:2,000手
乙头:3,000手
顶头槌:12,500手
二、公司基本面分析
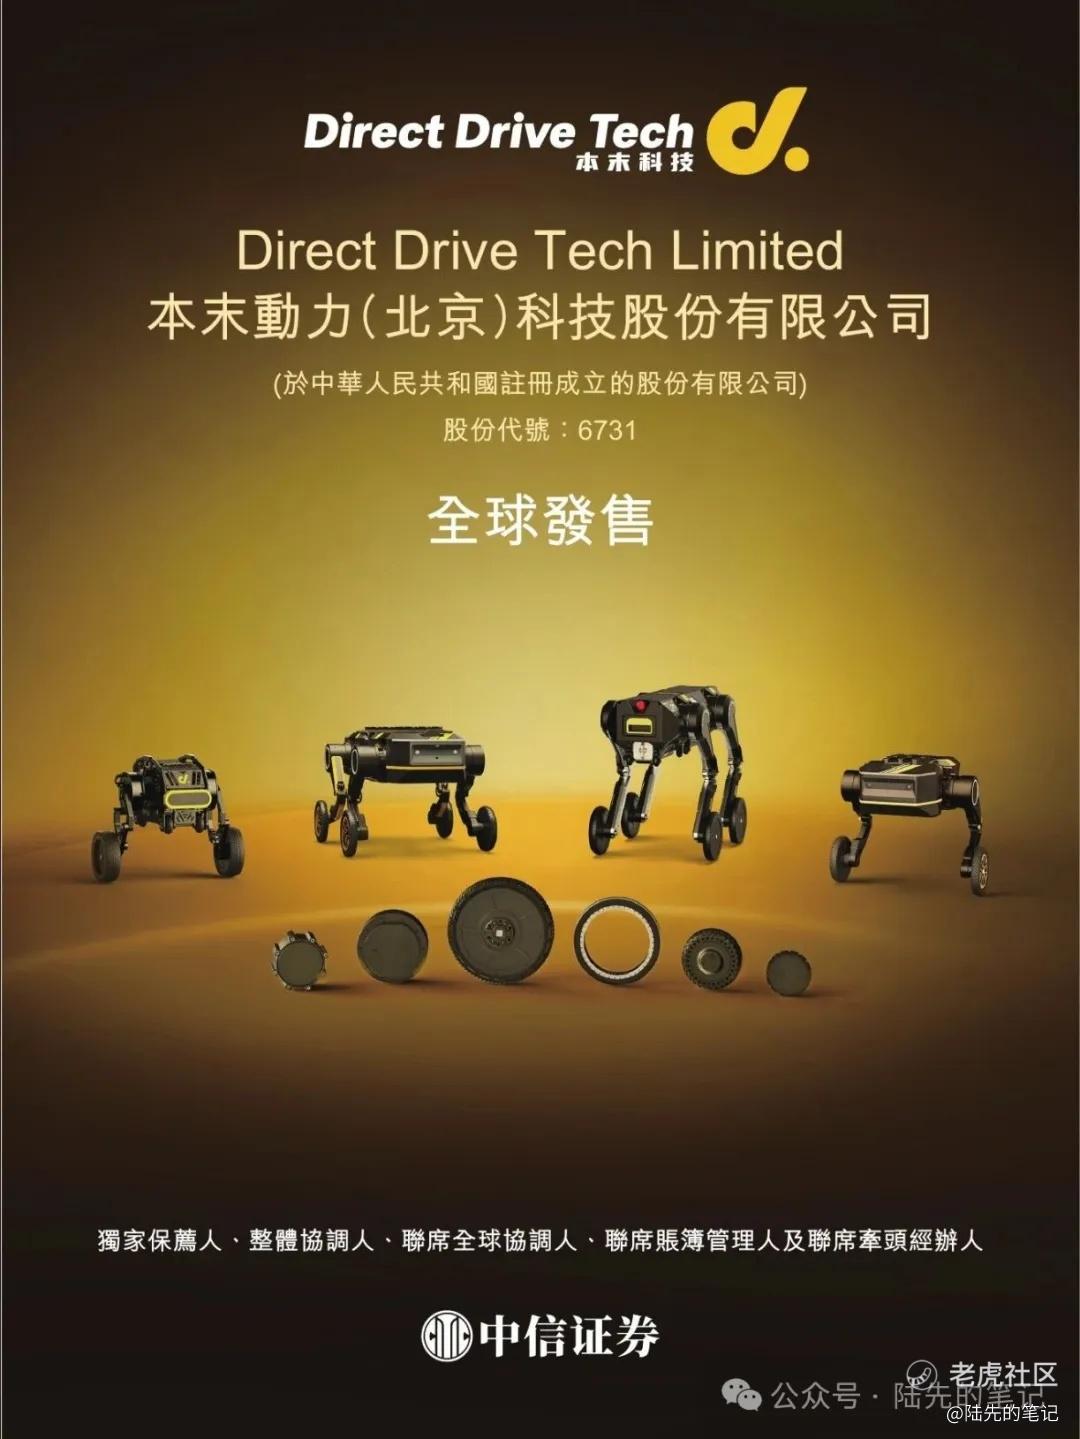
本末动力做的是机器人动力模组和轮足机器人,属于特专科技公司。产品分三块:机器人直驱动力模组、具身关节模组、轮足机器人。直驱动力模组是绝对主力,2025年占收入95%。轮足机器人包括刑天、TITA、TITATIT、D1等型号,占比很小,只有2.6%。
行业地位有几个亮点。按2025年收入计,中国消费机器人直驱动力模组市场排第一,份额61.1%,这个位置很稳。中国双轮足机器人市场排第二,份额18.6%。中国轮足机器人市场排第四,份额4.7%。全球轮足机器人市场排第六,份额3.3%。但放到更大的中国消费机器人动力模组市场,只排第八,份额2.4%。说明公司在细分赛道有优势,但整体盘子不大。
收入增长很猛。2023年营收1753.8万,2024年7980.2万,2025年2.82亿,两年翻了十几倍。毛利率从13.5%提升到21.5%,产品结构在改善。直驱动力模组从1420万涨到2.68亿,是增长的主要来源。
但亏损是最大的问题。2023年净亏损7558.5万,2024年亏损9373.5万,2025年亏损扩大到8.81亿。亏损扩大的原因,主要是赎回负债账面值变动,这是上市前融资带来的会计处理,不是经营亏损。经调整净亏损2023年6122.3万,2024年6159.4万,2025年4324.7万,反而在收窄。研发开支从3904万增到5543.7万,占收入比例从22%降到20%,投入绝对值在涨,占比在降。
客户集中度很高。前五大客户2025年占85.7%,最大客户占42.8%。这个集中度在制造业里偏高,单一客户依赖度大,如果大客户订单波动,收入会受影响。供应商端最大供应商占10.6%,相对分散。
募资用途方面,50%用于关键机器人技术研发,20%深化行业合作及扩大销售网络,20%改善生产能力及效率,10%营运资金。预计净募资约9.825亿港元。上市前没有派息,存在累计亏损,无可分派利润。基石投资者锁六个月,现有股东锁十二个月。
三、打新申购分析及我的操作
本末动力的核心看点是具身智能和机器人赛道,直驱动力模组国内第一的位置有含金量。基石2名认购43.54%,锁盘力度中等偏强。中信证券独家保荐,有绿鞋,护盘配置不弱。18C机制下,如果认购超50倍,公开发售从5%增到20%,散户拿货量会大幅增加。
风险点也很明显。2025年净亏损8.81亿,虽然主要是赎回负债变动,但账面数字不好看。客户集中度85.7%,最大客户占42.8%,依赖度高。市值79.83亿港元,对应2025年2.82亿人民币收入,市销率约25倍。公司还在亏损,估值靠赛道溢价支撑。预计一手中签率100%,一刀穷一刀富,愿意赌的可以摸一手。
机器人赛道今年在港股热度高,但分化也明显。本末动力有概念,但基本面还在早期,亏损和客户集中是硬伤。
我的操作:不申购。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
