


【港股打新】罗博特科,全球硅光设备第一,光伏转型硅光
你好,我是陆先。研究投资领域,分享海外讯息。
昨天分享了【港股打新】景旺电子,全球汽车电子PCB龙头,今天分享一只半导体设备标的——罗博特科,做智能制造设备的,9月29日上市。这家公司A股已经上市,这次来港股发行H股,全球硅光智能制造设备排名第一。拆解一下。
一、新股发行概况
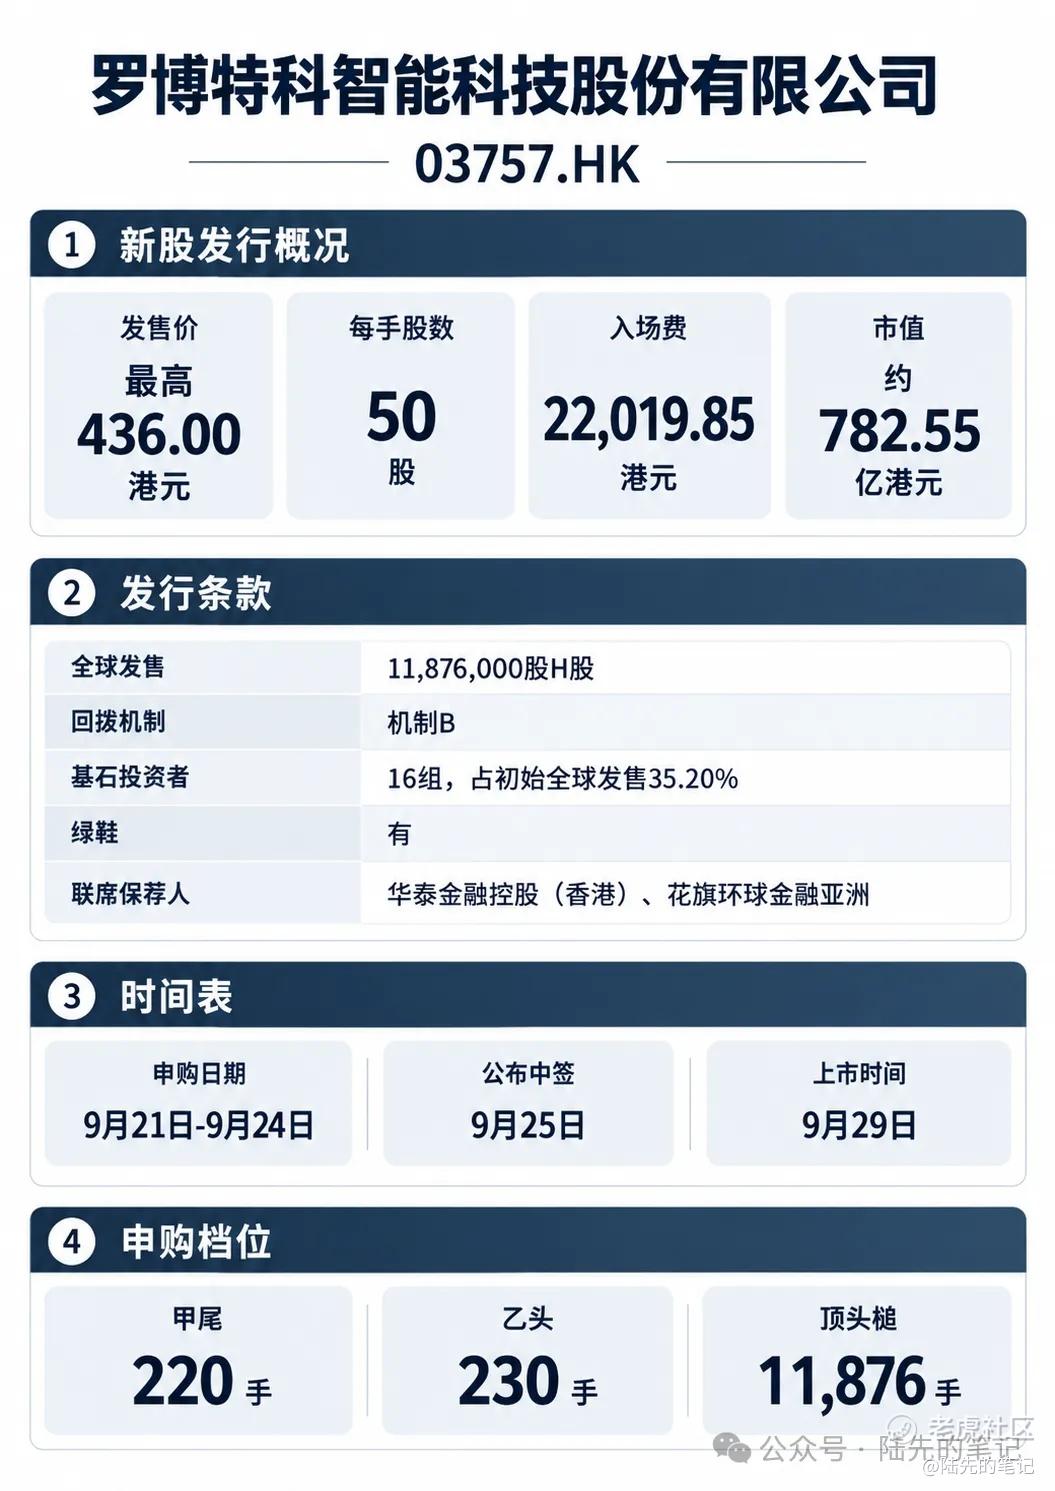
公司名称:罗博特科智能科技股份有限公司(03757.HK)
发售价:最高436.00港元
每手股数:50股
入场费:22,019.85港元
市值:约782.55亿港元
全球发售:11,876,000股H股
回拨机制:机制B
基石投资者:16组,占初始全球发售35.20%
绿鞋:有
联席保荐人:华泰金融控股(香港)、花旗环球金融亚洲
申购日期:9月21日-9月24日
公布中签:9月25日
上市时间:9月29日
甲尾:220手
乙头:230手
顶头槌:11,876手
二、公司基本面分析
罗博特科做的是智能制造设备,两条产品线。一条是光伏制造解决方案,用在光伏电池片和组件生产线上。另一条是硅光组装与测试设备,用在硅光模块、光电元器件和光子芯片的制造和测试环节。第二条线是现在资本市场关注的核心。
行业地位上,按2025年收入计,罗博特科是全球硅光智能制造设备市场第一,市场份额约20.5%。硅光设备这个赛道直接绑定AI算力。数据中心的光模块从400G往800G、1.6T走,传统光模块靠分立器件组装,硅光方案用半导体工艺集成,成本更低、功耗更小。上游设备的需求会跟着光模块扩产走,这是罗博特科被市场盯上的原因。
收入结构变化非常剧烈。2023年光伏制造解决方案占收入95%,硅光设备还是零。2024年光伏降到92.5%,硅光设备贡献5018万,占4.5%。2025年光伏跌到45.6%,硅光设备涨到4.39亿,占46.3%。两年时间,硅光从零做到半壁江山。光伏业务同期从14.90亿萎缩到4.33亿,跌了七成。这背后是光伏行业产能过剩,设备采购大幅收缩,罗博特科被迫转型。硅光的增长正好对冲了光伏的下滑。
财务数据看三年变化。2023到2025年营业收入分别是15.70亿、11.04亿、9.49亿人民币,连续两年下滑。毛利从3.43亿降到3.28亿,但毛利率从21.9%提升到34.5%,产品结构在往高毛利方向走,硅光设备的毛利率明显高于光伏设备。净利润从2023年的0.79亿降到2024年的0.63亿,2025年转为亏损0.45亿。亏损的主要原因是光伏业务萎缩带来的固定成本摊薄不足,以及硅光业务早期投入大。研发开支从0.86亿增到1.06亿,占收入比例超过11%。
客户集中度偏高。前五大客户2025年占63.2%,最大客户占19.4%。设备行业客户集中是常态,单一客户订单波动会影响收入。供应商端最大供应商占20.3%,相对分散。
募资用途方面,40%用于扩大产能和提高交付速度,20%用于产品及技术研发创新,20%用于战略投资及收购,10%用于建立全球销售及服务网络,10%用于营运资金。按最高价计算,净募资约49.61亿港元。上市前三年有派息,金额较小。基石投资者锁六个月。
三、打新申购分析及我的操作
罗博特科的核心看点是硅光设备赛道的全球第一地位,叠加AI算力扩张带来的光模块设备需求。光伏业务的拖累正在被硅光业务对冲,2025年硅光占比已经超过光伏,转型基本完成。16组基石认购占全球发售35.20%,锁盘力度中等偏强。华泰加花旗双保荐,有绿鞋,护盘配置不弱。
基本面还行,风险点也很明显。营收连续两年下滑,2025年亏损,估值对应市值782.55亿港元,市销率极高。光伏业务还没有止跌,硅光业务的订单能不能持续放量,要看下游光模块厂商的扩产节奏。如果之前行情热的时候可能就打一下。
我的操作:不申购。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
