


云迹的定价逻辑,正在换一套坐标系
云迹这两天股价在97港元附近,股份拆细今天正式生效,每手从原来的门槛拆细为500股。港股通9月7日也已经调入。说实话,这个位置我翻完中报和最近几份券商研报后,脑子里一直在转一个念头:市场看云迹的那把尺子,可能该换了。
先看基础数据。上半年收入1.88亿元,同比增长71.6%;毛利6580万元,同比增长47.6%;净亏损1.11亿元,同比收窄。研发开支7110万元,同比增长141%,公司在研发上的投入在加速。
这些数字本身不算意外。真正让我停下来想一想的,是收入结构里一个容易被忽略的变化。
三条曲线的口径,得先理清楚
中报提到三条增长曲线。机器人及功能套件收入1.57亿元,同比增长93.8%。HDOS等AI数字化系统收入3076.2万元,付费客户3173家,同比增长621%。生态伙伴履约收入9049.6万元,同比增长3302.1%,占集团总收入的48.1%。
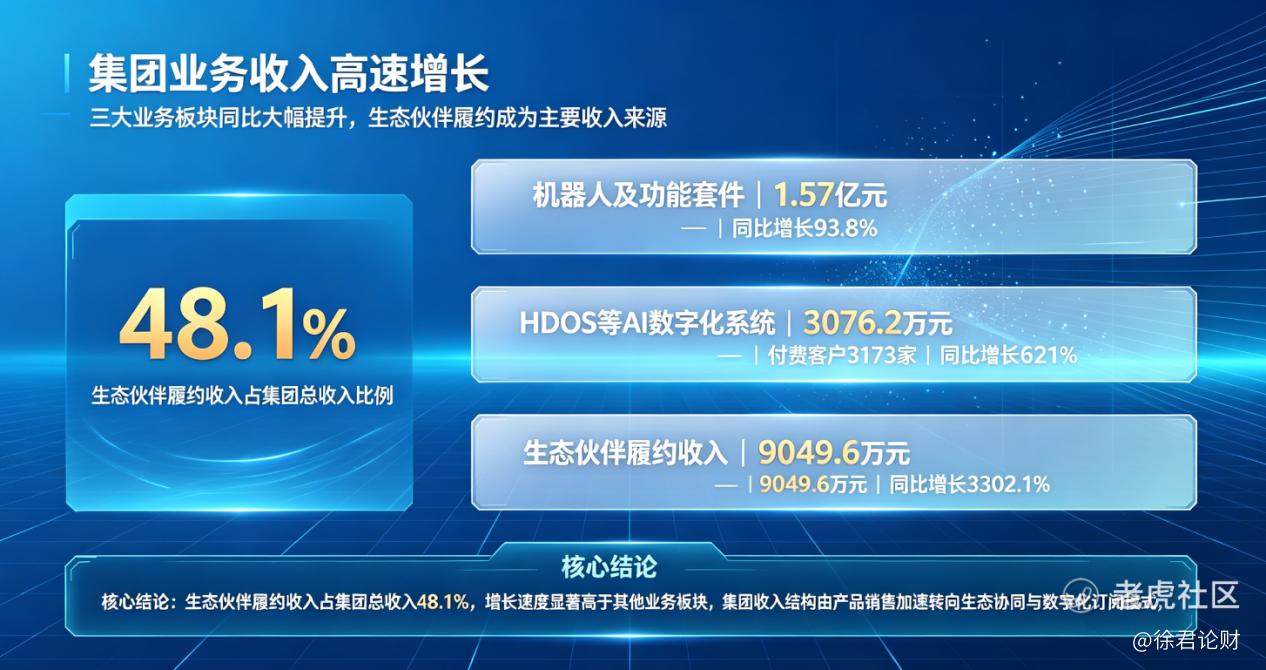
三条曲线加总接近2.8亿元,远大于总收入1.88亿元。这里存在统计口径的交叉。财报把业务分成机器人套件和AI数字化系统两个板块,这是按产品线划的。生态伙伴是按渠道维度划的,向生态伙伴交付的收入,物理形态上仍然是机器人套件或AI数字化服务。
把口径理清之后,真正有信息量的判断就浮出来了。生态伙伴收入占比冲到48.1%,说明云迹的收入来源正在从自己直接卖机器人给酒店,变成伙伴用它的标准化底盘去覆盖更多场景。分场景数据印证了这一点:酒店场景收入8280万元,同比下降17.0%,占总收入比重降至44.0%。商业楼宇、技术、工厂等非酒店场景的收入增速显著快于酒店场景,酒店已经不再是拉动增长的主引擎。
打个比方,一家手机厂商以前靠自营门店卖货,现在一半以上出货走运营商渠道。卖的还是一个东西,渠道结构完全不一样了。
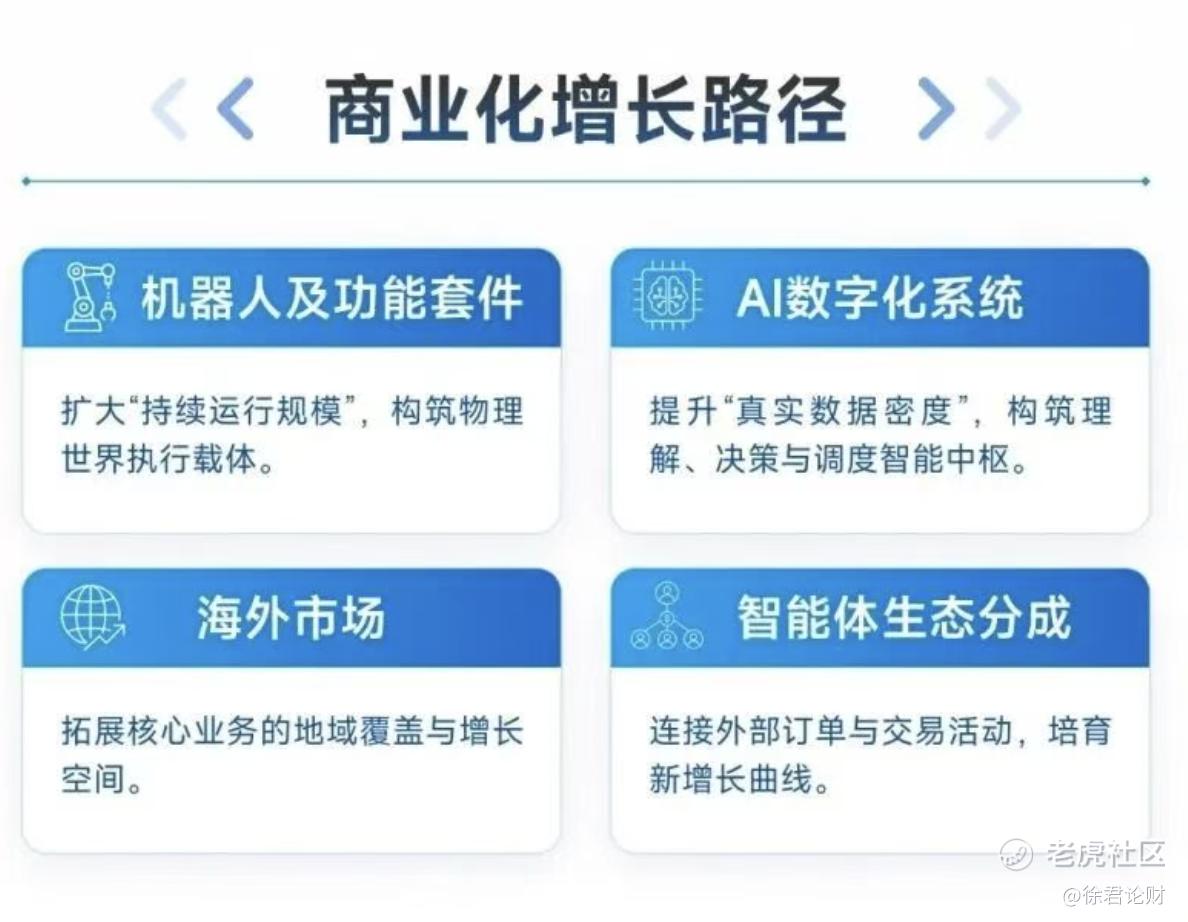
订阅这条线,比收入数字本身更有看头
HDOS付费客户3173家,同比增长621%,较2025年末增长62%,付费客户占比升至83%。付费占比从去年的七成出头提升到83%,说明客户不只是接入了,而且在持续付费。
上半年AI数字化系统收入3080万元,同比增长8.3%,绝对增速看起来不算惊艳。但这是订阅模式的早期阶段,HDOS付费客户半年净增1200多家,这些客户从下半年开始会持续贡献订阅收入,累积效应还没体现在报表里。
CEO李全印在业绩会上说了一句话我印象很深:用户不为机器人买单了,用户在为履约服务和结果买单。翻译过来就是,收入模型正在从一次性硬件销售,往持续性服务收费的方向走。
数据飞轮和海外交付,是两个还没被充分定价的变量
上半年日均同时在线机器人约3.6万台,累计完成任务4.79亿次,公司已积累超11亿次真实服务数据。
这组数据的含义是:每一笔工单、每一次交互都在反哺模型。模型参数、场景语料库同步更新,模型价值随服务次数持续提升。华鑫在研报里把云迹的商业模式总结为需求-感知-决策-行动-结果的完整数据闭环。这个飞轮一旦转起来,后来者要追上的门槛会越来越高。
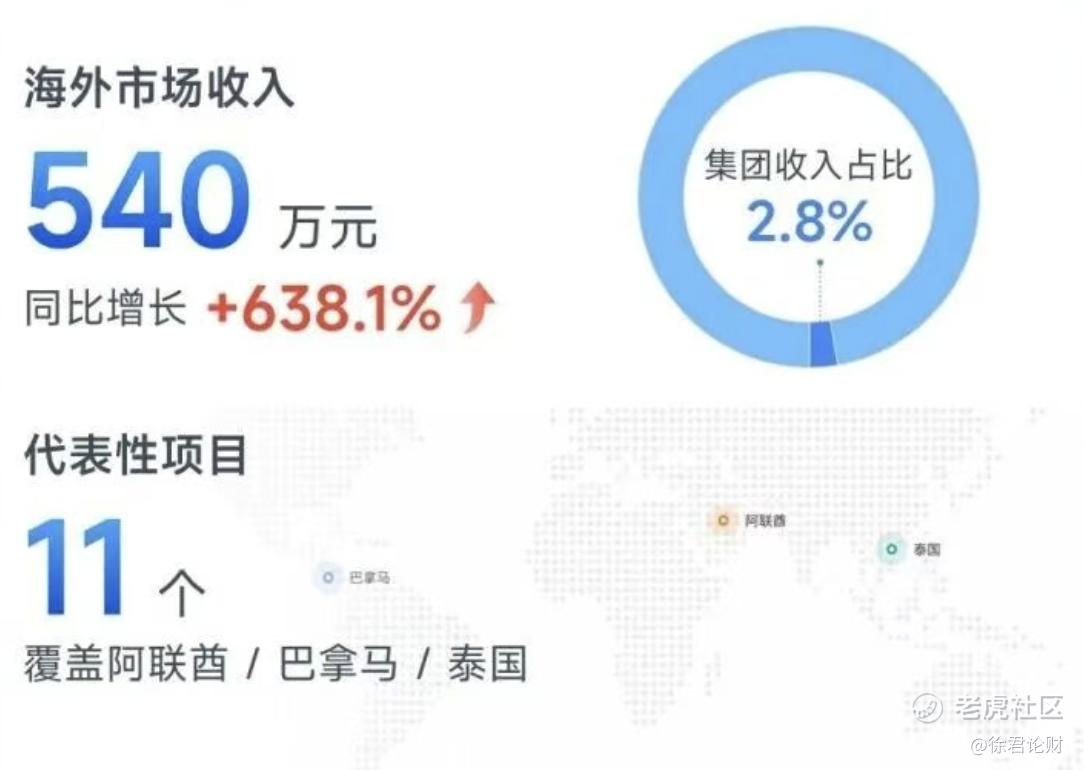
海外市场收入540万元,同比增长638.1%,11个代表性项目覆盖阿联酋、巴拿马和泰国。中报里的表述值得注意:海外业务由早期项目验证逐步进入较为稳定的产品交付阶段。绝对金额还小,但方向是清楚的。
估值坐标系的切换,只是时间问题
现在覆盖云迹的机构,目标价从国盛的109港元(2026年9月)到国泰海通的292.03港元(2026年4月),跨度接近三倍。需要注意国泰海通的目标价发布于股份拆细生效之前,与当前股价的可比性有限。这种分歧本身就说明市场对云迹的定价框架还没有形成共识。有人用硬件公司的PE框架在看,有人已经在用平台型公司的PS框架在算。
港股通9月7日已调入,股份拆细今天生效。流动性的改善是实实在在的,但流动性从来只是催化剂,真正决定估值中枢的,是收入结构里那些已经发生但还没被充分定价的变化。
中报里最重要的信息不是71.6%这个收入增速,而是生态伙伴占比冲到48.1%这件事。收入增速会被高基数稀释,但渠道结构的转变是不可逆的。当一家公司的收入来源从直销变成平台,从硬件变成订阅,从国内变成全球,重新定价只是时间问题。
当然,商业化节奏和竞争格局还需要持续跟踪,以上只是我翻完中报和研报后的一些个人判断。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
