


净利从0.89亿到8.73亿,纳真科技的光芯片为何还在亏
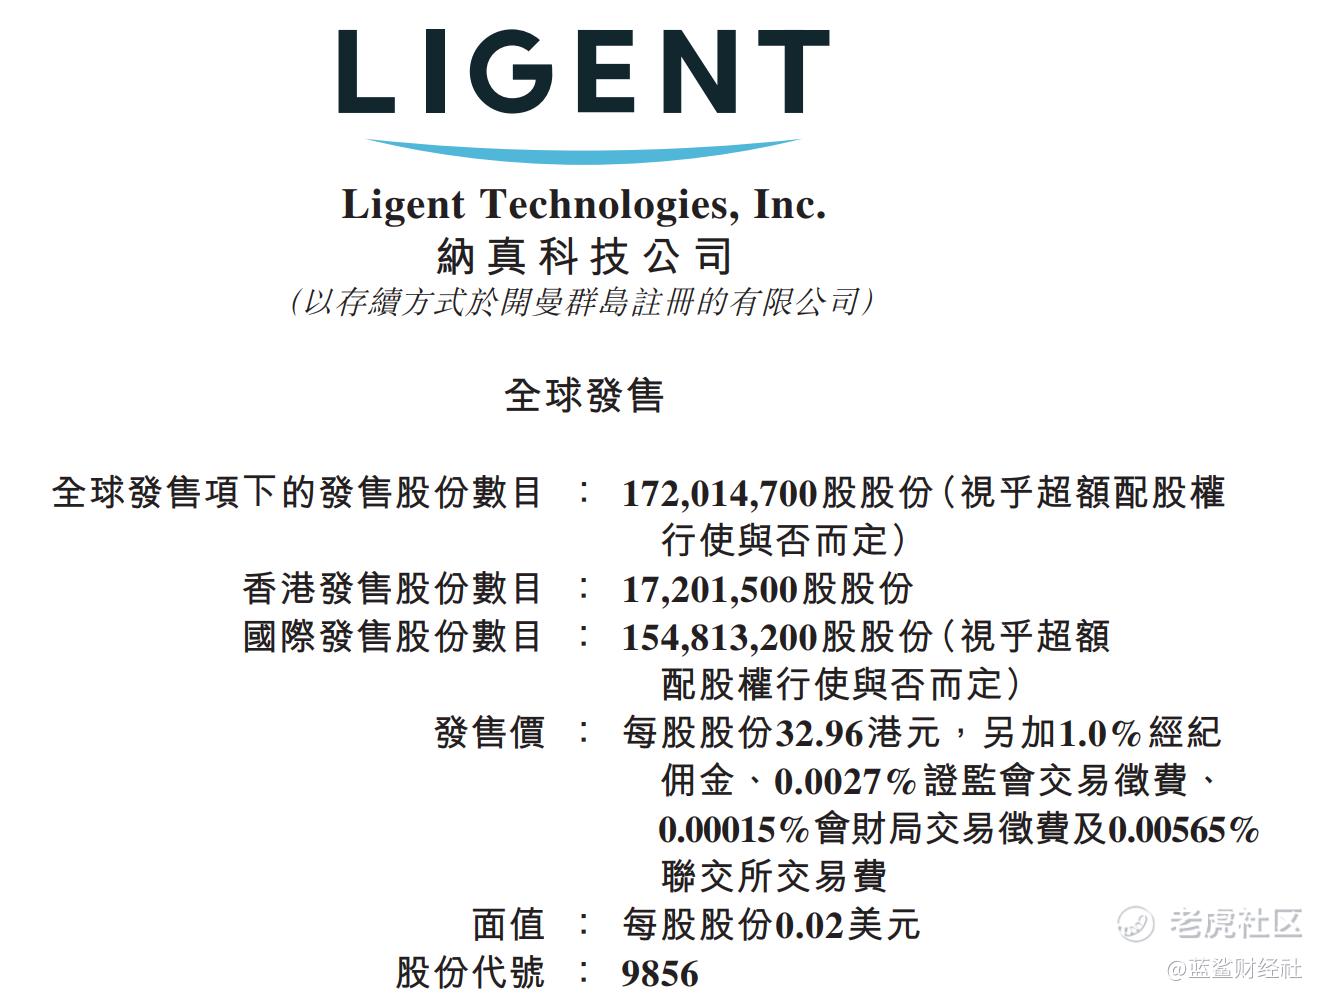
9月22日,纳真科技登陆港交所主板,开盘36.6港元、高开逾11%,市值近360亿港元。它是海信分拆孵化的第六家上市公司,按2025年收入计,排全球专业光模块厂商第五、中国第三,24家基石认购3.4亿美元、占发售近半,公开招股超购26.42倍。热闹之下,是一组反差:归母净利润一年涨了近九倍,被定位为“核心壁垒”的光芯片,却连续两年巨亏。
净利的成色,要从三年说起。招股书显示,2023年到2025年,归母净利润分别为2.16亿、0.89亿、8.73亿元,2025年同比暴增近九倍。但这**增里,藏着3.53亿元合营企业处置形成的一次性收益,剔掉之后,主业盈利的增速温和得多。再往前看,2024年净利润从2.16亿跌到0.89亿、一年蒸发近六成——数通光模块为抢份额压价、电信光模块遇价格下行,光芯片又拖后腿,三重压力叠加。
拖后腿的,正是那张被定位为垂直一体化核心的牌。纳真科技称自己是全球少数同时具备光模块与光芯片研发量产能力的企业,光芯片被视作不可或缺的一环。可招股书数据是另一番景象:光芯片对外收入从2023年的1.12亿缩到2025年的2893万,占比从2.6%退到0.3%;毛利率由2023年的24.8%转负,2024年负157.4%、2025年负121%,连续两年低于负100%。这意味着每对外卖一份光芯片,成本就高过收入一倍以上,两年毛损合计超7200万元。
转机出现在2026年上半年。自研芯片规模化外售后,光芯片毛利率翻正至40.7%;据新华财经,7月单月销量同比增约18倍,青岛基地产能利用率爬到94.1%。此前的巨亏,是爬坡期单个产品背负过重折旧与摊销的代价;翻正之后,这张牌才第一次从成本项变成利润项——只是成色如何,还需要更长时间检验。
真正撑起增长曲线的,是数通光模块。AI算力把高速光互连推成刚需,纳真科技数通光模块收入占比从2023年的24.9%升到2026年上半年的69.4%,从电信光模块厂蜕变成AI算力基础设施供应商。800G、1.6T已规模量产,3.2T、6.4T光引擎在储备。据弗若斯特沙利文,全球光模块市场到2030年有望从1624亿元扩张到7076亿元,五年复合增速34.2%,这是360亿市值的底层逻辑。
隐忧同样写在招股书里。前五大客户合计贡献超九成营收,集中度偏高;2023年到2025年,同时充当客户与供应商的主体分别有7家、4家、5家,部分年度双向交易占比近半,其中控股股东海信集团就是重叠客供之一,同时是股东、客户、供应商。据每日经济新闻,公司报告期内现金分红超4.34亿元,却长期未足额缴纳员工社保及公积金,治理与合规的账摆在那里。
现金流也走得跌宕。经营现金流净额从2023年的正7.99亿,转为2024年的负6.16亿,2025年回正到13.88亿,2026年上半年又净流出超12亿。此次募资净额约54.45亿港元,超一半投向研发,25.1%用于扩产与自动化,钱主要押向NPO、CPO这些下一代技术,赌的是AI算力长景气的兑现。
海信把光通信从二十多年前的行业寒冬,熬到今天的AI算力风口,终于推出第六个上市平台。眼下的纳真,长板和短板都摊在台面上:数通光模块踩中风口,光芯片刚刚转正,利润里掺着一次性收益,客户与股东关系交织。360亿市值买到的,是AI光互连的确定成长,还是继续算光芯片这笔账的时间——答案,要等下一次财报把一次性收益和芯片业务剥开来摆时,才看得清。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
