


云迹盘中冲高近20%:UP进入三甲医院,服务机器人商业化再进一步
今天早盘,云迹科技(02670.HK)高开高走,盘中最高触及113.3港元,涨幅一度逼近20%。盘面背后,市场关注点集中在股份拆细、港股通和基本面改善的叠加预期。
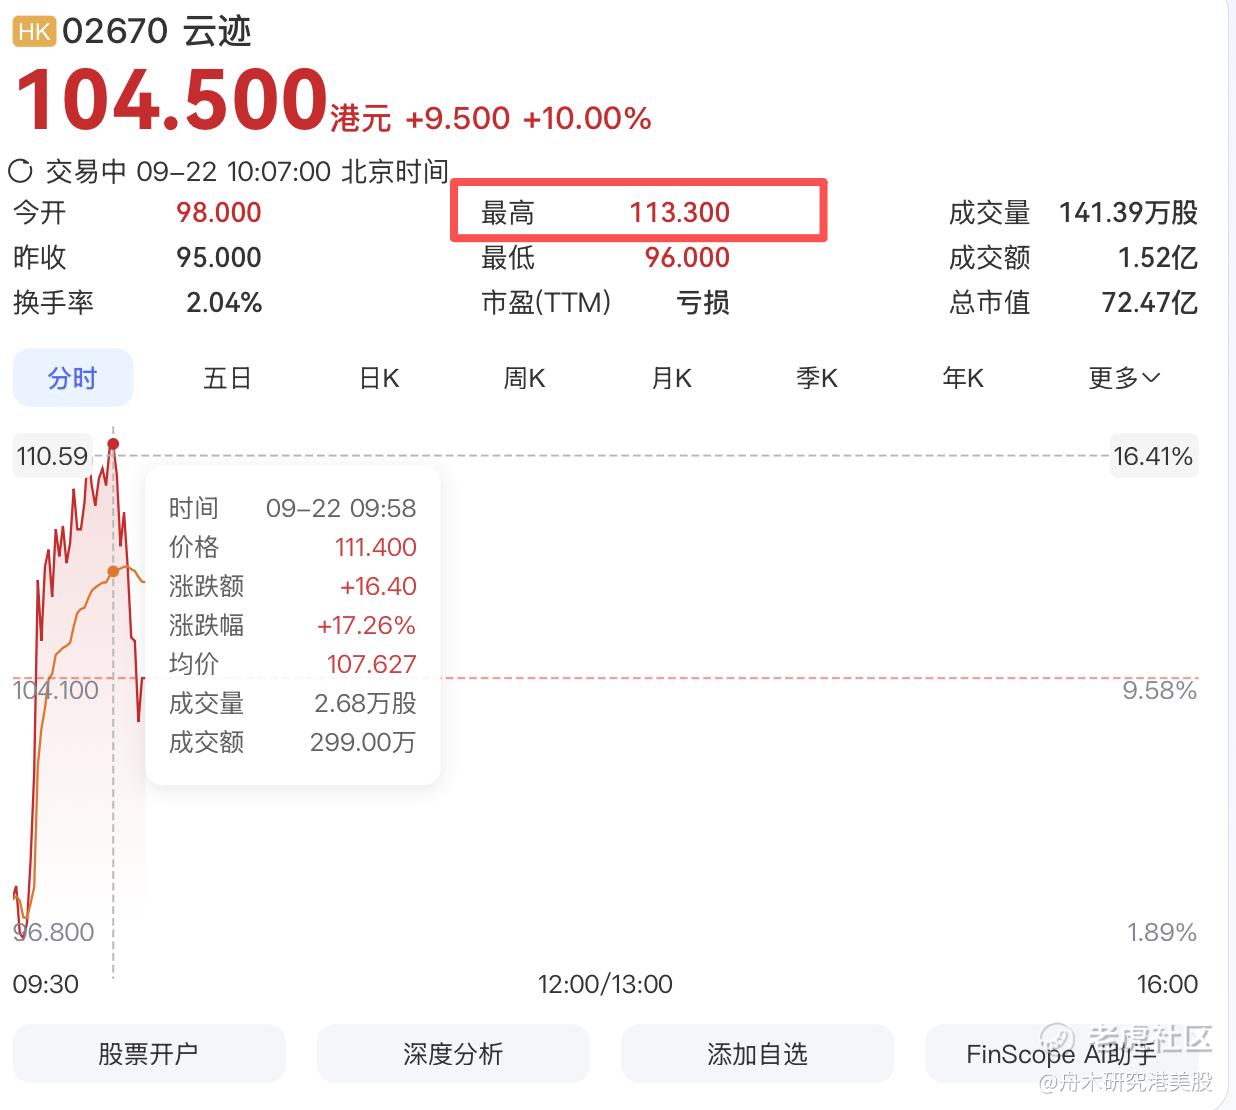
云迹将于9月23日实施“1股拆10股”。公司又已于9月7日纳入港股通。拆股降低参与门槛,港股通打开内地资金入口,流动性和关注度因此同时抬升。
催化:拆股临近,UP又在医疗场景跑通了
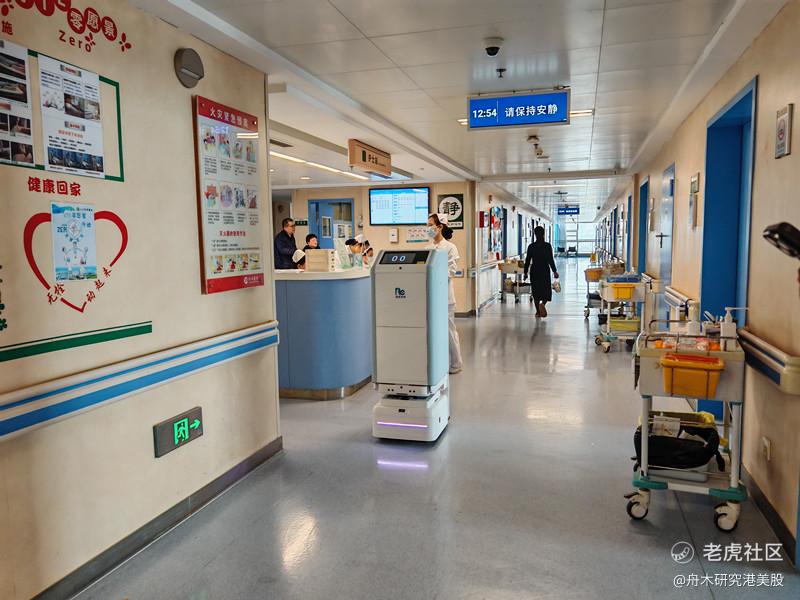
近期,云迹旗下复合多态机器人UP首次在医疗场景实现百台级规模化落地,进驻同济医院光谷院区、天津南开医院、余姚市中医医院,承担院内药品配送任务。
这件事的含金量,在于UP的“1个通用底盘+N种功能上舱”被真实场景验证。
医院配送要处理乘梯、门禁、避障、物资交接和全程追溯。云迹提供通用底盘、算法和调度能力,生态伙伴开发专业上舱,酒店场景积累的能力由此迁移到医院。后续进入工厂、楼宇、文旅和海外市场时,重复开发成本也有望下降。
基本面:中报把商业化速度说得很清楚
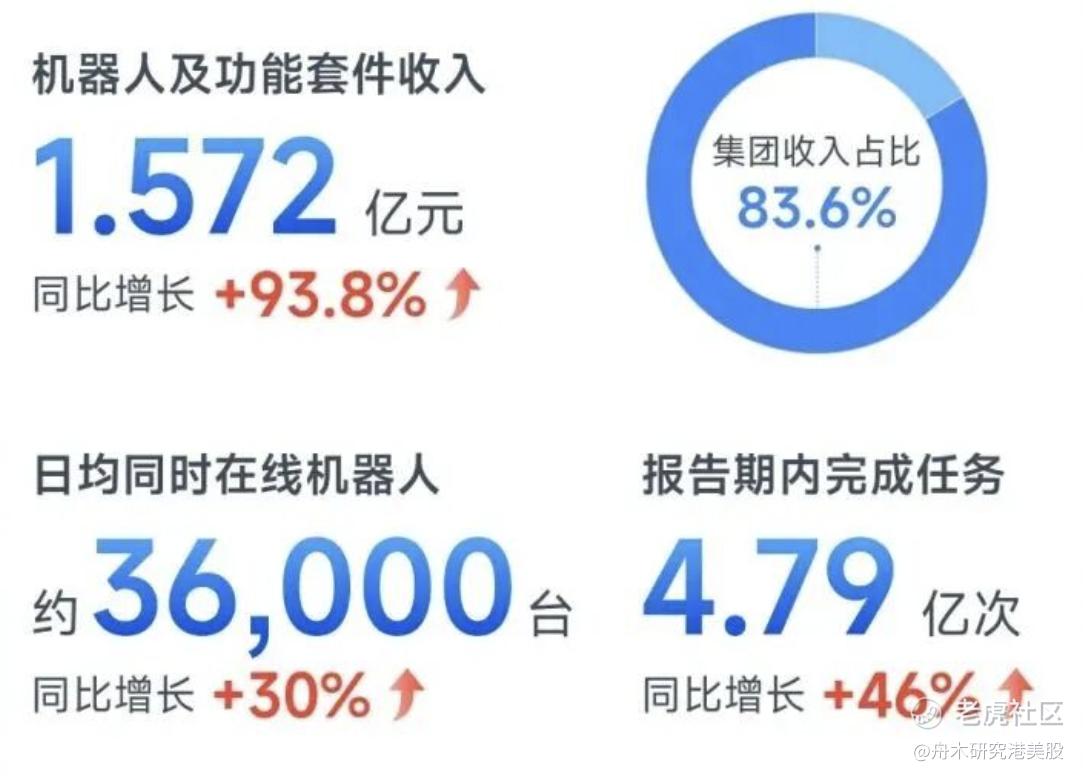
云迹2026年上半年收入1.87978亿元,同比增长71.6%;其中,机器人及功能套件收入1.57216亿元,同比增长93.8%;HDOS付费客户同比增长621%,付费客户占比83%。
更值得重视的是生态伙伴收入,上半年达到9049.6万元,同比增长3302.1%,占总收入48.1%。硬件进入客户现场,HDOS连接需求和调度资源,生态伙伴把UP底盘带入更多细分场景,收入结构由此更有延展性。
产品数据:真实任务量,才是物理AI最硬的资产
物理AI最缺的,是真实世界里的高频任务数据。上半年,云迹日均同时在线机器人约3.6万台,同比增长30%;累计完成任务4.79亿次,同比增长46%;单台活跃机器人日均完成74次任务,同比提升13%。
在线设备、任务总量、单机任务量同步增长,说明机器人网络正在扩大,并更深地嵌入客户运营。设备每天乘梯、过门禁、避障、配送、调度,沉淀下来的真实数据,会继续提升HDOS和世界价值模型的调度能力。
行业:服务机器人正在走向系统服务
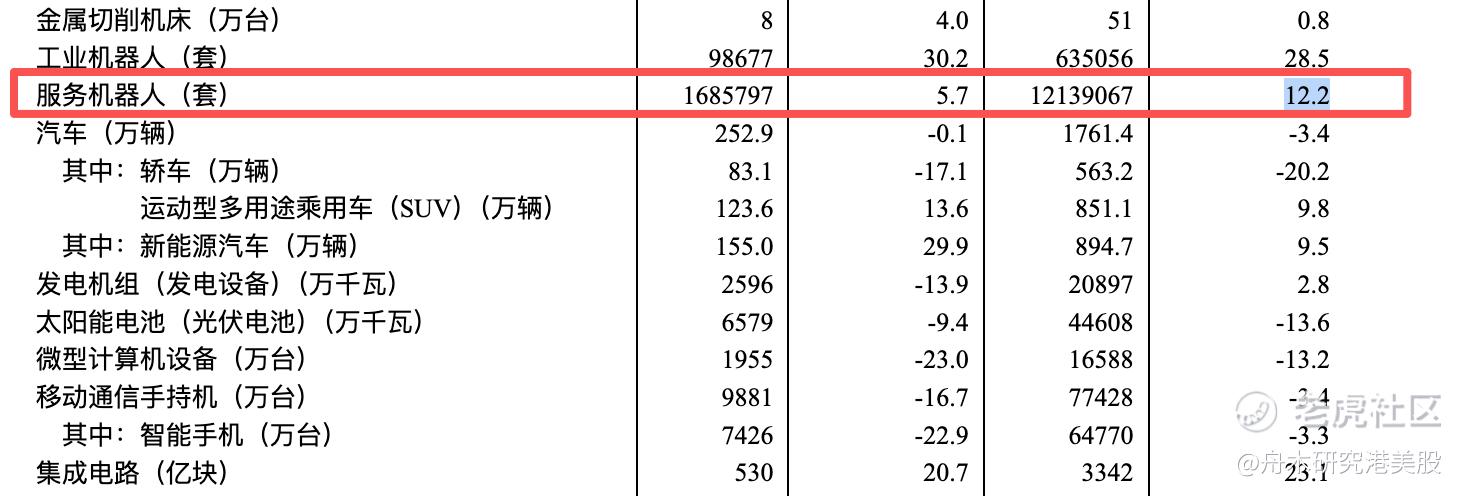
行业环境也在配合。国家统计局数据显示,2026年1—7月中国服务机器人产量1213.91万套,同比增长12.2%。税务总局数据显示,1—5月具身智能产业企业销售收入同比增长22.4%,系统集成部署及运维服务销售收入同比增长1.9倍。客户对部署、调度和运维服务的采购增加,对应云迹的HDOS和持续服务模式。
国际机器人联合会(IFR)数据显示,2024年全球医疗机器人销量同比增长91%,机器人即服务(RaaS)机队规模同比增长31%。云迹进入三甲医院,踩在医疗机器人高增长方向上;HDOS订阅和生态伙伴模式,也与RaaS代表的服务化趋势一致。
空间:从酒店第一,走向多场景复制
按弗若斯特沙利文数据,中国机器人服务智能体市场规模预计从2024年的37亿元增至2029年的135亿元,复合增速约29.3%。云迹在酒店场景市占率13.9%,位居第一。酒店提供了成熟基本盘,医院、工厂、楼宇和海外市场提供了后续复制空间。
国盛证券预计,云迹2026—2028年收入有望达到4.53亿元、6.83亿元和10.38亿元,并在2028年实现经调整净利润转正。这组预测值得跟踪的地方,在于收入能否沿着设备交付、HDOS订阅、生态伙伴三条线扩张。只要付费客户、任务量和生态收入保持增长,市场对公司价值的讨论就会从单次设备销售,逐步延伸到持续服务收入和数据资产。
结论:重估才刚开始
短期看,云迹受益于拆股、港股通、医疗百台落地和板块热度。中期看,UP平台在酒店、医院、工厂、楼宇之间复制,生态伙伴收入占比还有提升空间。长期看,3.6万台在线机器人、4.79亿次半年任务量,构成云迹的真实服务网络。
今天早盘这根大阳线,先由拆股和港股通点燃,再由中报数据、医疗落地和行业扩张接力。随着市场逐步看清云迹的设备网络、订阅服务和生态平台,估值坐标也会跟着业务结构一起切换。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
