


每周市场观点-市场策略周报
港股一周焦点:大市争持整固,科技与医药逆势走强
过去一周,港股整体呈现窄幅上落、逐步企稳的走势。外围市场面临利率变动的扰动,但受惠于内地科技与医药产业消息带动,相关板块展现较强韧性。
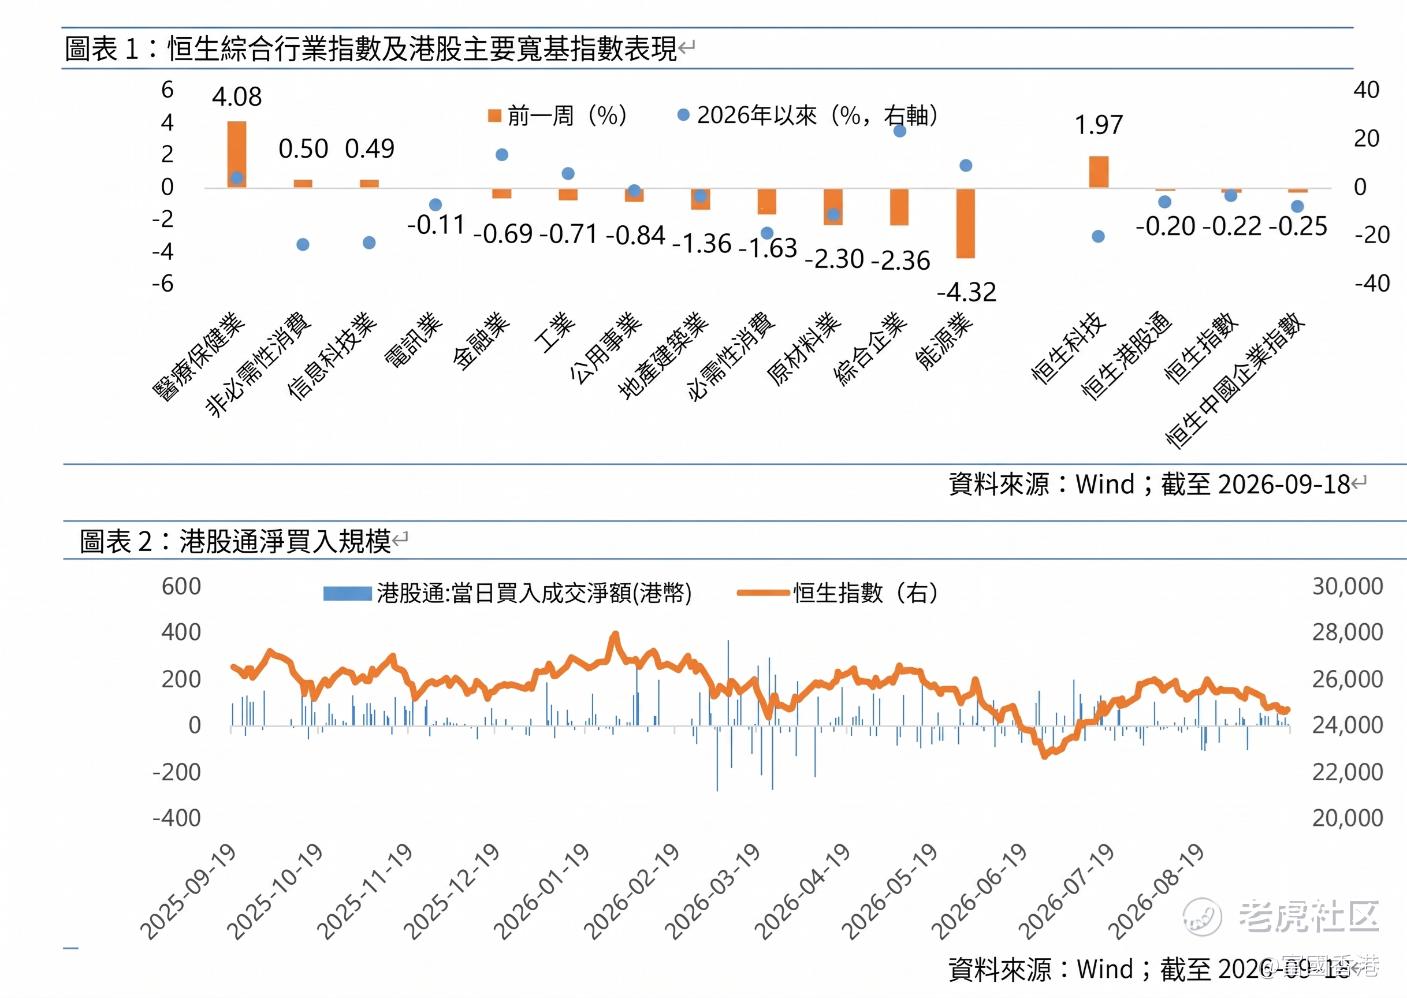
大市表现分化:恒生科技指数单周上涨 1.97%,表现相对突出;恒生指数则微跌 0.22%,主要指数普遍处于区间震荡。
板块轮动显著:医疗保健(+4.08%)、非必需性消费(+0.50%)及资讯科技(+0.49%)领涨;能源(-4.32%)及原材料(-2.30%)等板块受商品价格波动拖累而表现相对落后。
南向资金持续流入:内地资金单周透过港股通净买入约 120.08 亿港元,在市况整固期间维持稳健部署。
上传中...
添加图片描述,不超过50字(可选)
核心驱动因素拆解
市场目前正处于「外围流动性紧缩」与「内部产业利好」相互拉锯的阶段:
外围利率走势:美联储政策基调维持审慎
美联储如市场预期加息 0.25 厘至 3.75%–4.00% 区间。
由于官员对后续通胀前景保持警惕,市场预期紧缩周期尚未完全结束。外围息率高企令港股短期估值修复速度受压,利空因素仍需时间消化。
内部产业动力:两大核心主线形成支撑
人工智能(AI)及硬科技:全球算力需求强劲,加上国产芯片技术与超节点产品取得突破,带动算力硬件及半导体板块强势反弹。
生物医药与创新药:官方最新规划确立了行业中长期增长目标,同时中国药企在国际学术会议上的研发成果备受认可,板块正迈向临床研发与商业化收入双重验证的阶段。
内地与香港经济政策:
内地 8 月工业生产与新动能维持强劲,财政资金及政策性金融工具正加快落地,有助支持基建与投资。
香港特区公布经济和社会发展规划,重申支持科技企业上市及深化离岸人民币枢纽,巩固中长期制度优势。
市场主题观察:「杠铃配置」平衡风险与收益
在宏观前景仍受外围利率与地缘政治扰动的背景下,投资者或许可以采取稳健与成长并重的「杠铃策略」:
防守端(稳健底仓):
近期市场关注领域:金融、公用事业等高股息潜力标的。
市场特征:此类企业具备相对稳定现金流与持续派息潜力,或许可为整体资产组合提供防御缓冲,减低市况波动带来的影响。
进攻端(结构性成长):
近期市场关注领域:AI 算力硬件(光模块、芯片封测、半导体)、大型科技平台,以及具备全球竞争力的创新药龙头与医药研发外包服务(CXO)。
市场特征:聚焦于订单确定性高、受惠于行业技术革新且具备实质业绩兑现能力的优质企业。
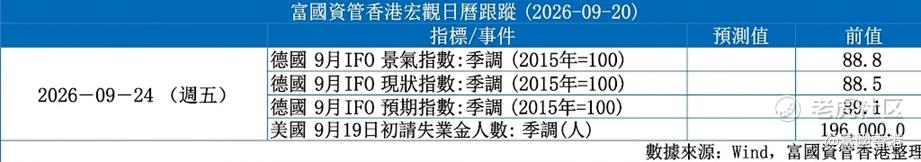
下周宏观事件关注
风险提示:
本文件仅供资讯参考用途,并不构成买卖任何投资产品的要约或招揽,亦非提供任何意见或建议。本文件所载市场观点仅为一般性评论,并非针对任何个别投资者之投资建议。本文件所载资讯并未考虑您的具体投资目标、财务状况或个人需求,不应依赖其作为专业意见的替代品。在作出任何投资决策前,您应寻求独立的专业意见。
投资涉及风险,包括可能损失本金。过往业绩并不表示将来基金回报。基金单位的价值可升可跌,未来回报并不保证。投资者于投资前应阅读基金的销售文件,包括其章程及风险因素。阁下可于以下网站https://www.fullgoal.com.hk/en(此网站内容未经证监会审阅)取得本公司基金的相关资料。
本资料由富国资产管理(香港)有限公司发行,并未经香港证券及期货事务监察委员会审核。本文件中的部分资讯取自于相信为可靠的第三方来源,惟我们对其准确性、完整性或时效性不作任何陈述或保证。
投资者应考虑本身的投资目标、风险承受程度及财务状况,并于投资前细阅基金的销售文件。
$阿里巴巴-W (09988.HK)$ $腾讯控股 (00700.HK)$ $小米集团-W (01810.HK)$ $智谱 (02513.HK)$ $纳真科技 (09856.HK)$ $MINIMAX-W (00100.HK)$ $建滔积层板 (01888.HK)$ $联想集团 (00992.HK)$ $宁德时代 (03750.HK)$ $Fullgoal恒生港股红利ETF (03031.HK)$
$恒生指数(HSI)$ $阿里巴巴-W(09988)$ $腾讯控股(00700)$ $建滔积层板(01888)$ $FG恒生红利(03031)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
