


【IPO】“罗博特科”招股
📍公司:
$罗博特科 (03757.HK)$ 💰招股定价:≤436港币📚每手股数 :50股📙发行比例:6.62%🚪入场费 :22019.85港元♋绿鞋:有🪨基石占比:35.18%🏠发行后总市值 :≤782.55亿港币
1️⃣基础信息
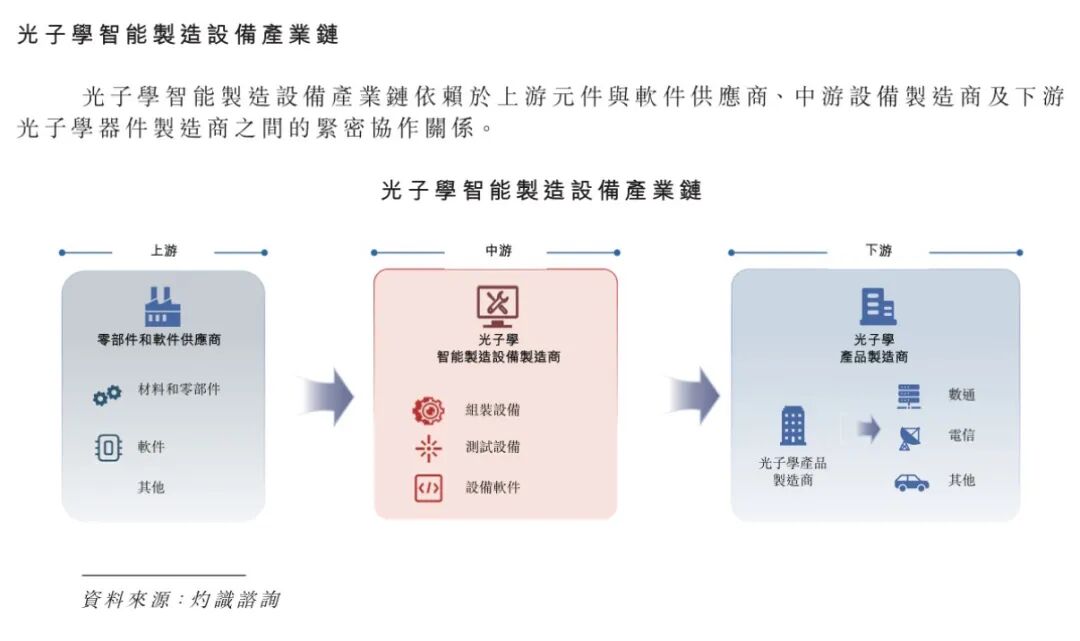
罗博特科是光伏行业及硅光行业制造设备及系统的全球供应商,专注于设计并交付智能制造设备及解决方案,涵盖两条主要产品线:光伏制造解决方案以及硅光组装与测试设备。
公司的光伏制造解决方案包括:
(i)光伏制造设备,包括用于光伏电池生产的自动化设备和部分工艺设备;
(ii)完整生产线,提供为各客户量身定制的完整解决方案;
(ⅲ)智能制造系统,涵盖从单个部件到整厂自动化的全面智能工厂解决方案,并以公司专有的R²Fab MES作为数字核心。
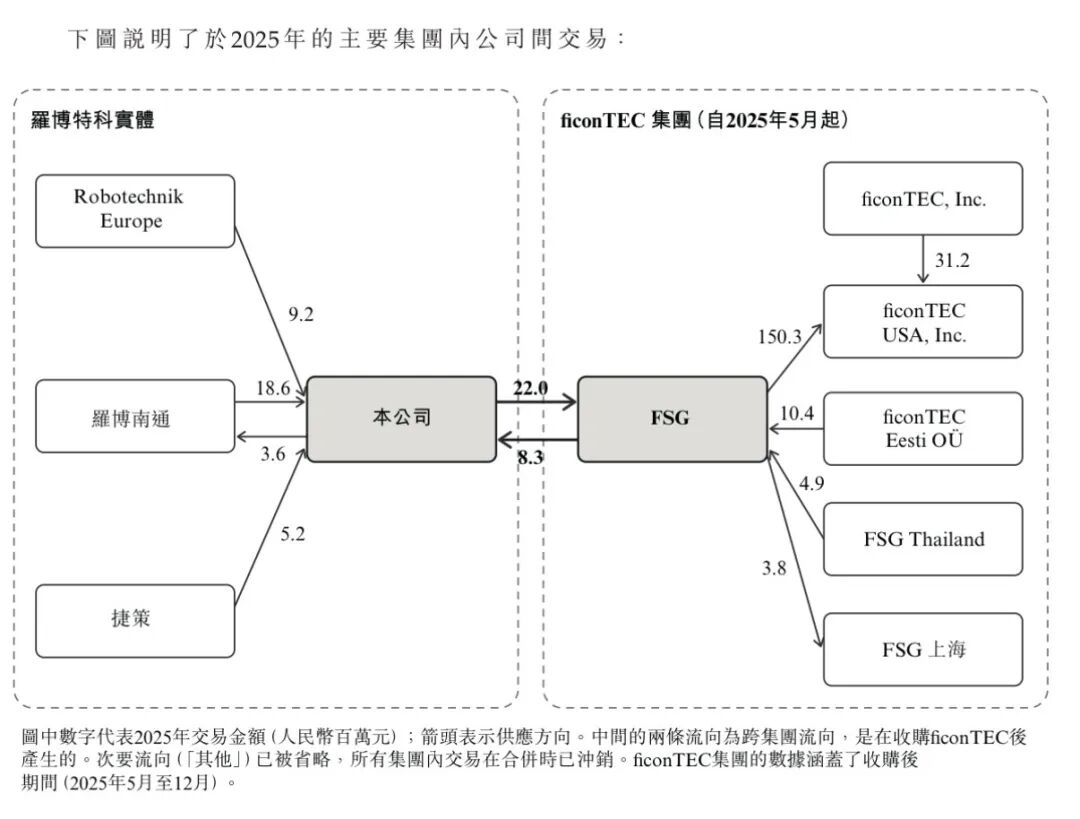
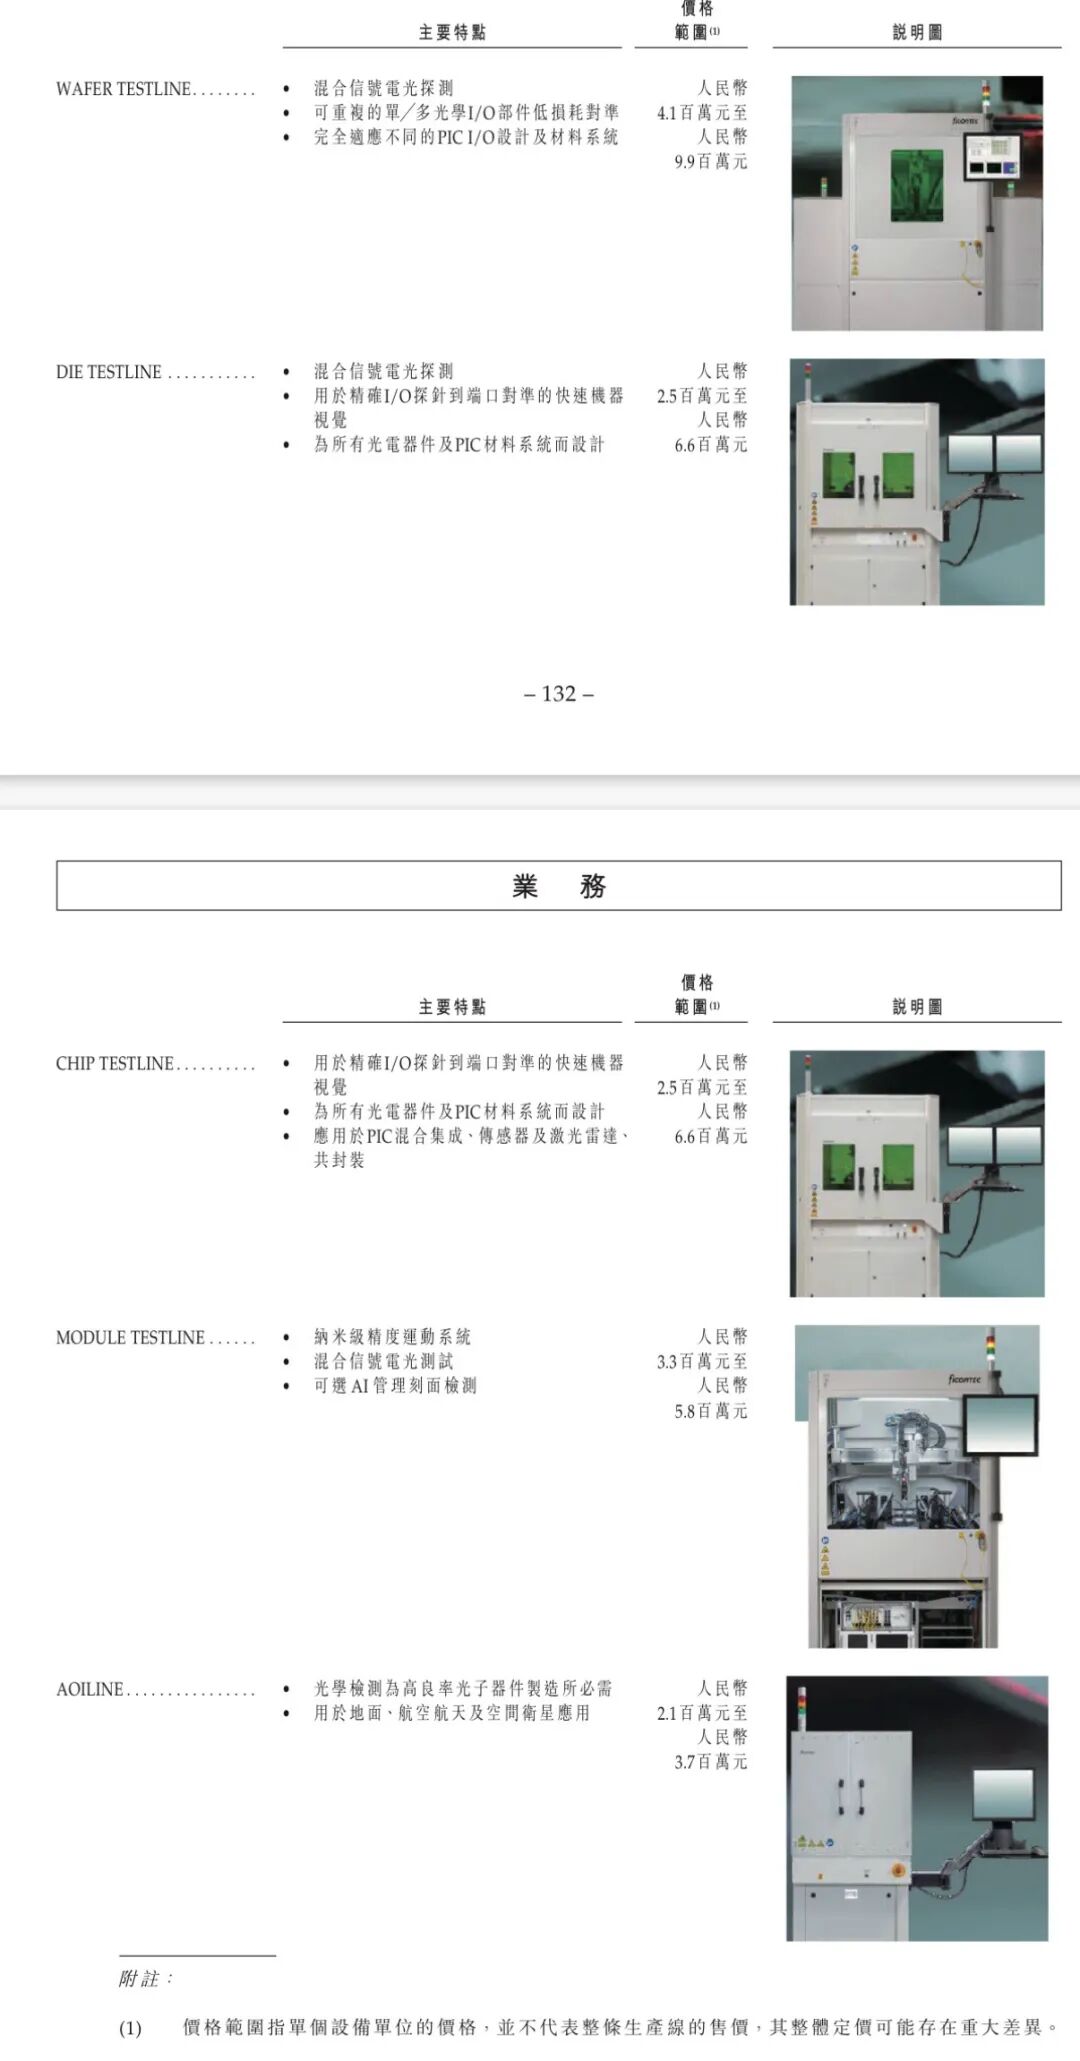
此外,公司自2020年对ficonTEC开展初始少数股权投资及于2025年全资收购ficonTEC以来,持续深耕硅光器件智能制造设备领域。透过ficonTEC,公司提供两大主要产品线:组装设备与测试设备。
按2025年收入计,公司在智能光伏电池自动化制造设备领域排名全球第五位,市场份额为2.6%,在硅光智能制造设备领域排名全球第一位,市场份额为20.5%。
2️⃣财务情况
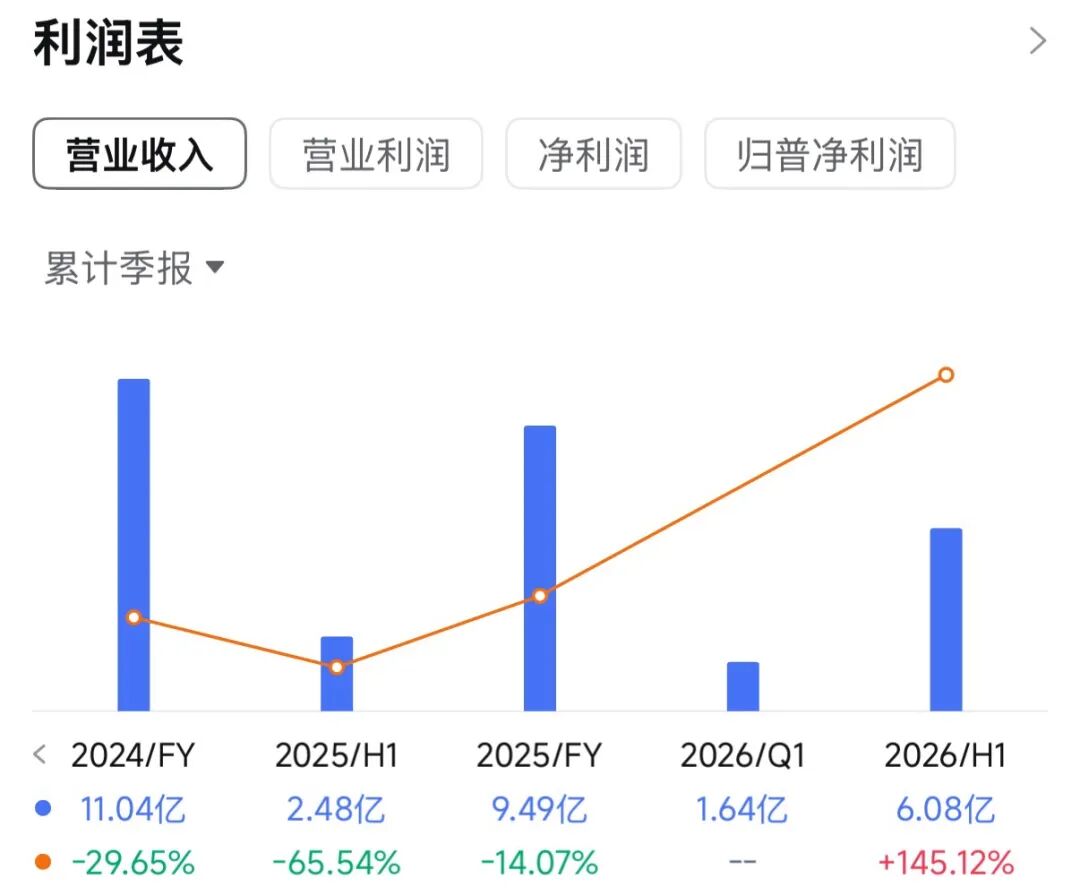
截至2025年12月31日止3个年度、2025及2026年前4个月:收入分别约为人民币15.70亿、11.04亿、9.49亿、1.42亿、1.99亿,2026年前4月同比+39.63%;
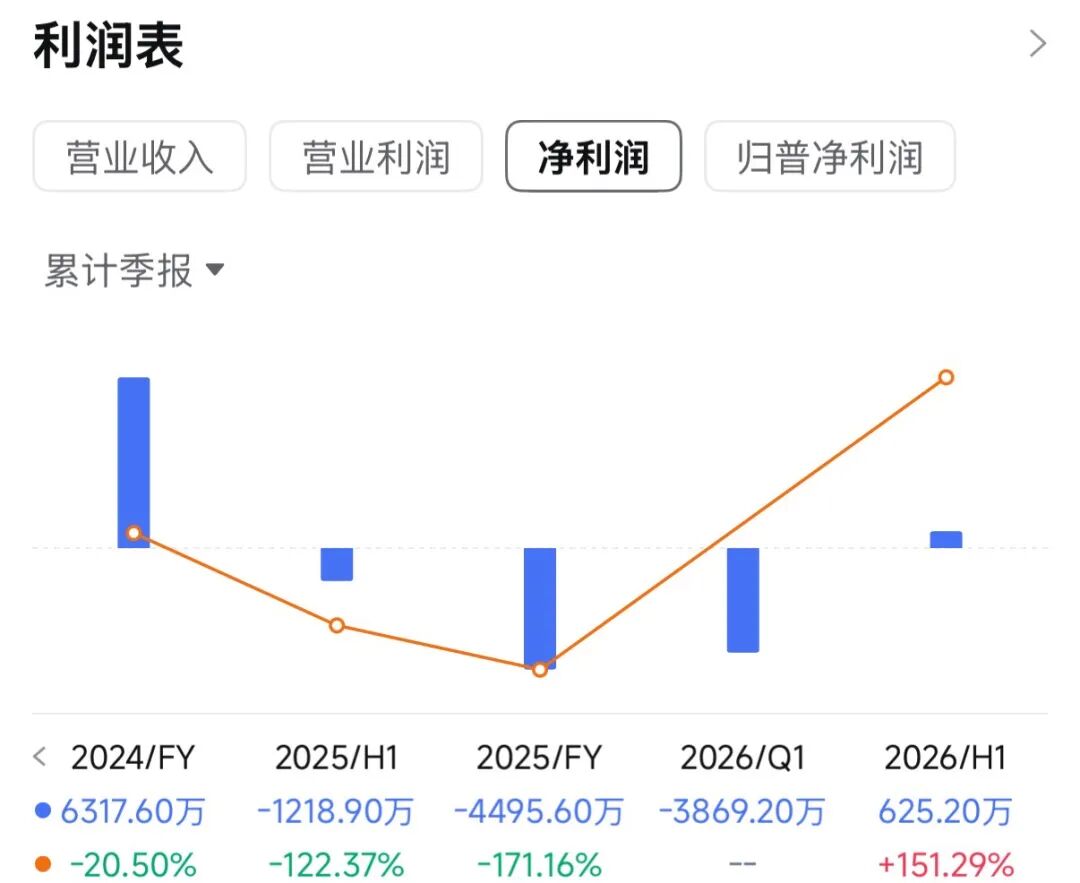
净利分别约为人民币0.79亿、0.63亿、-0.45亿、-0.35亿、-0.75亿,2026年前4月同比+115.39%;
截至2026年4月30日,公司账上现金约3.35亿元,2025年经营现金流约2.08亿元。
3️⃣保荐人和基石
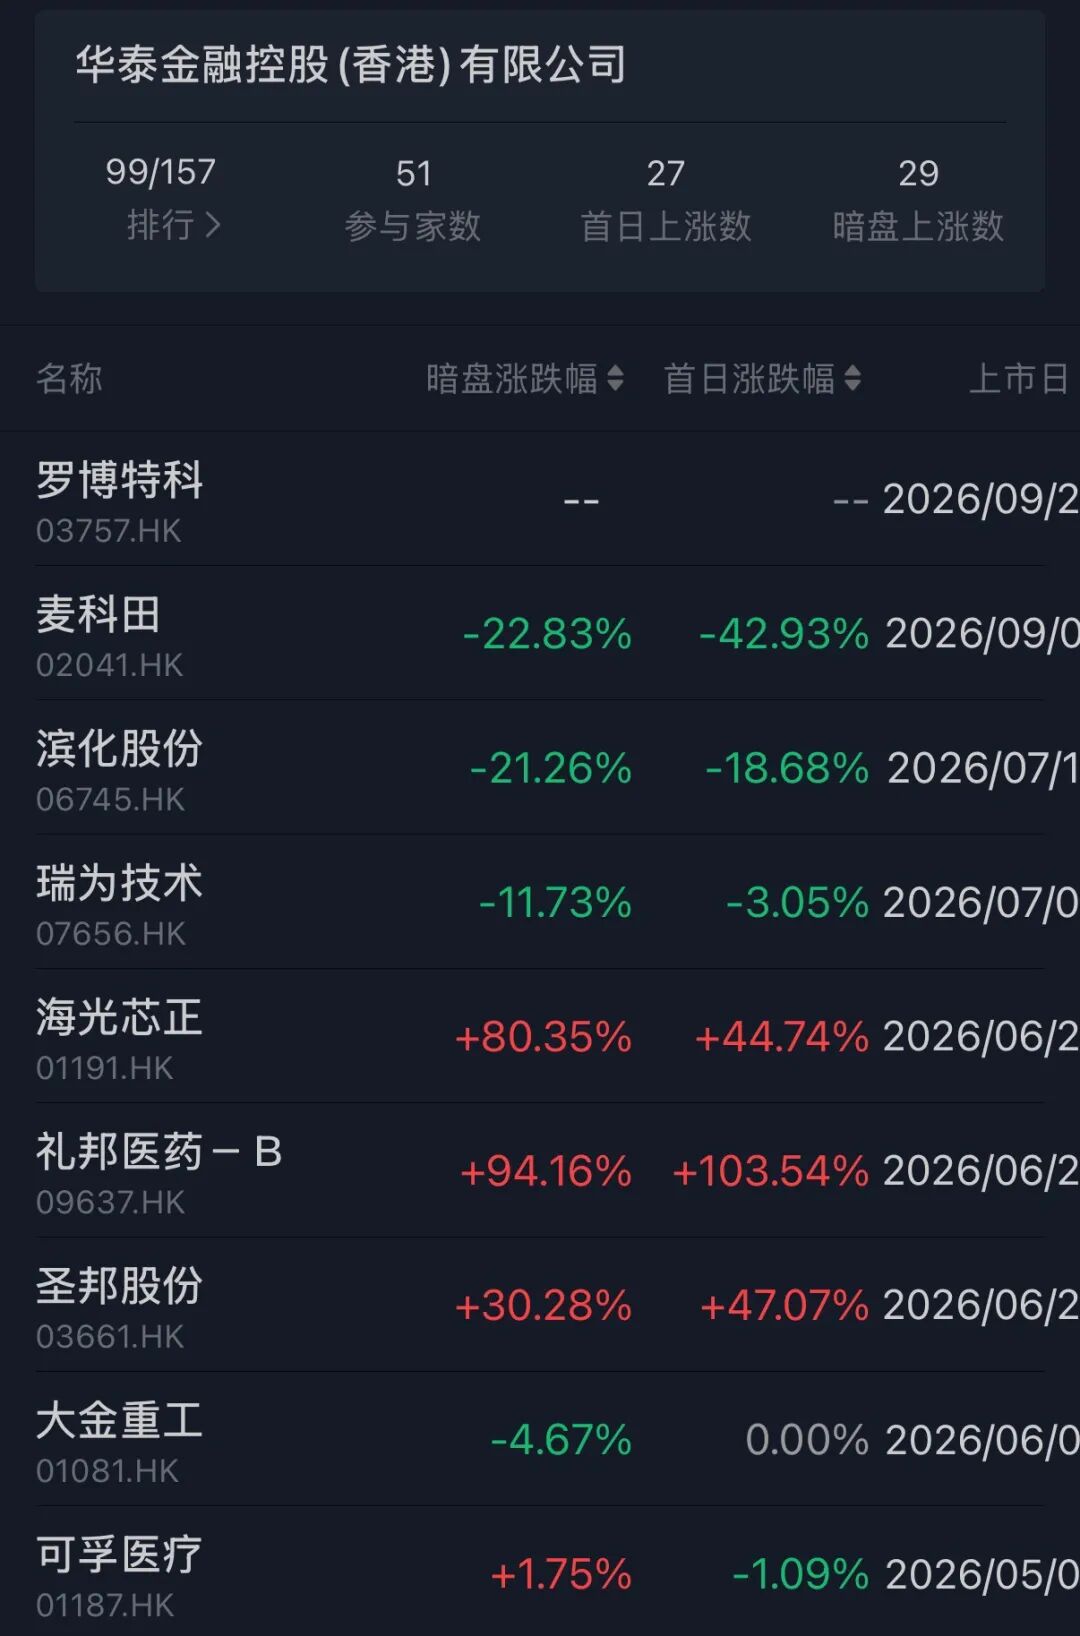
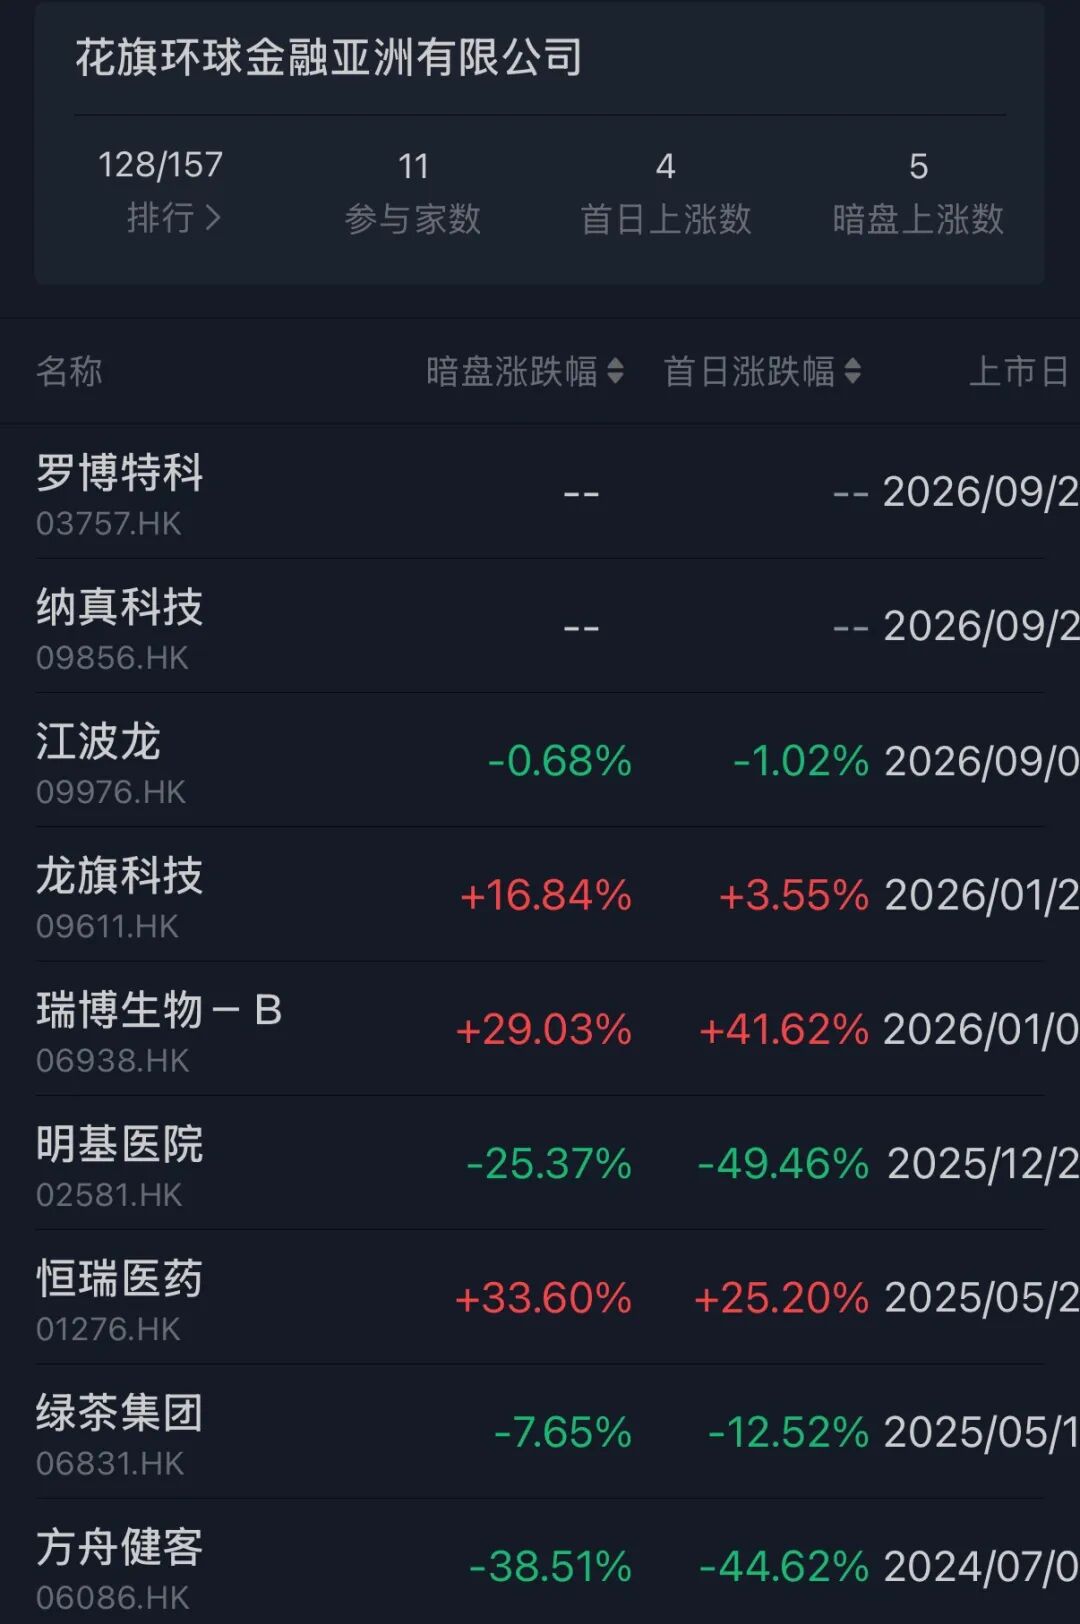
保荐人是华泰,花旗,和东方融资,近期“战绩”都一般。
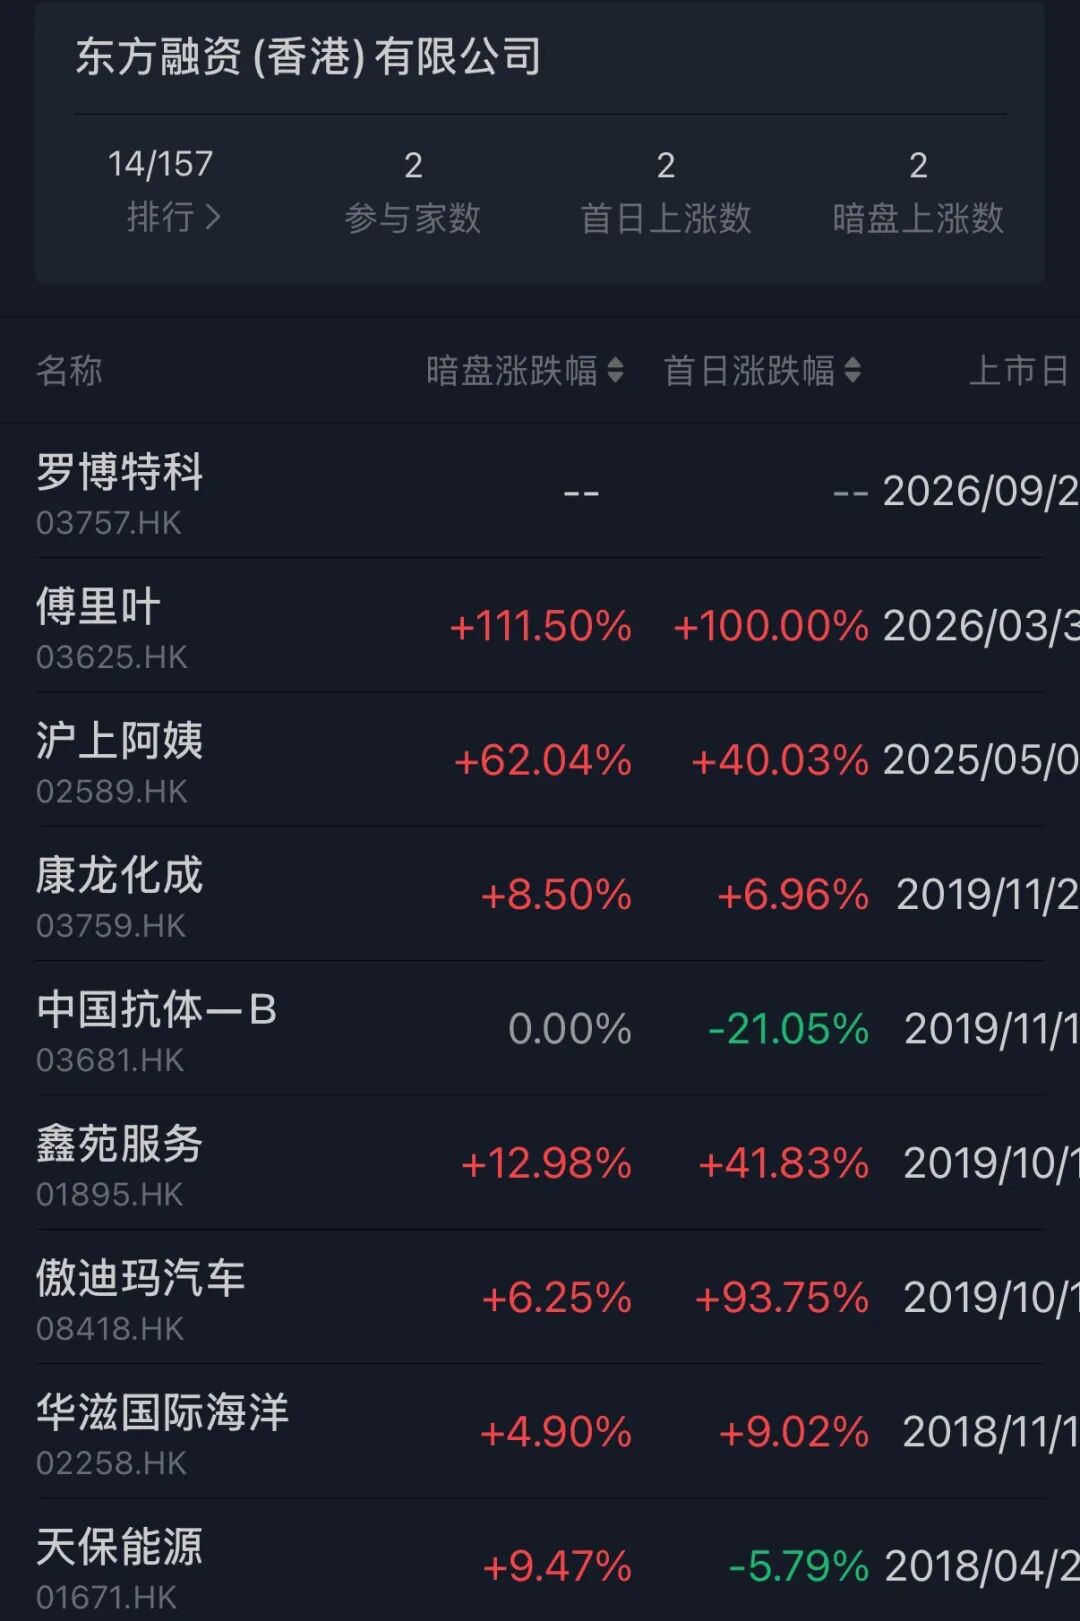
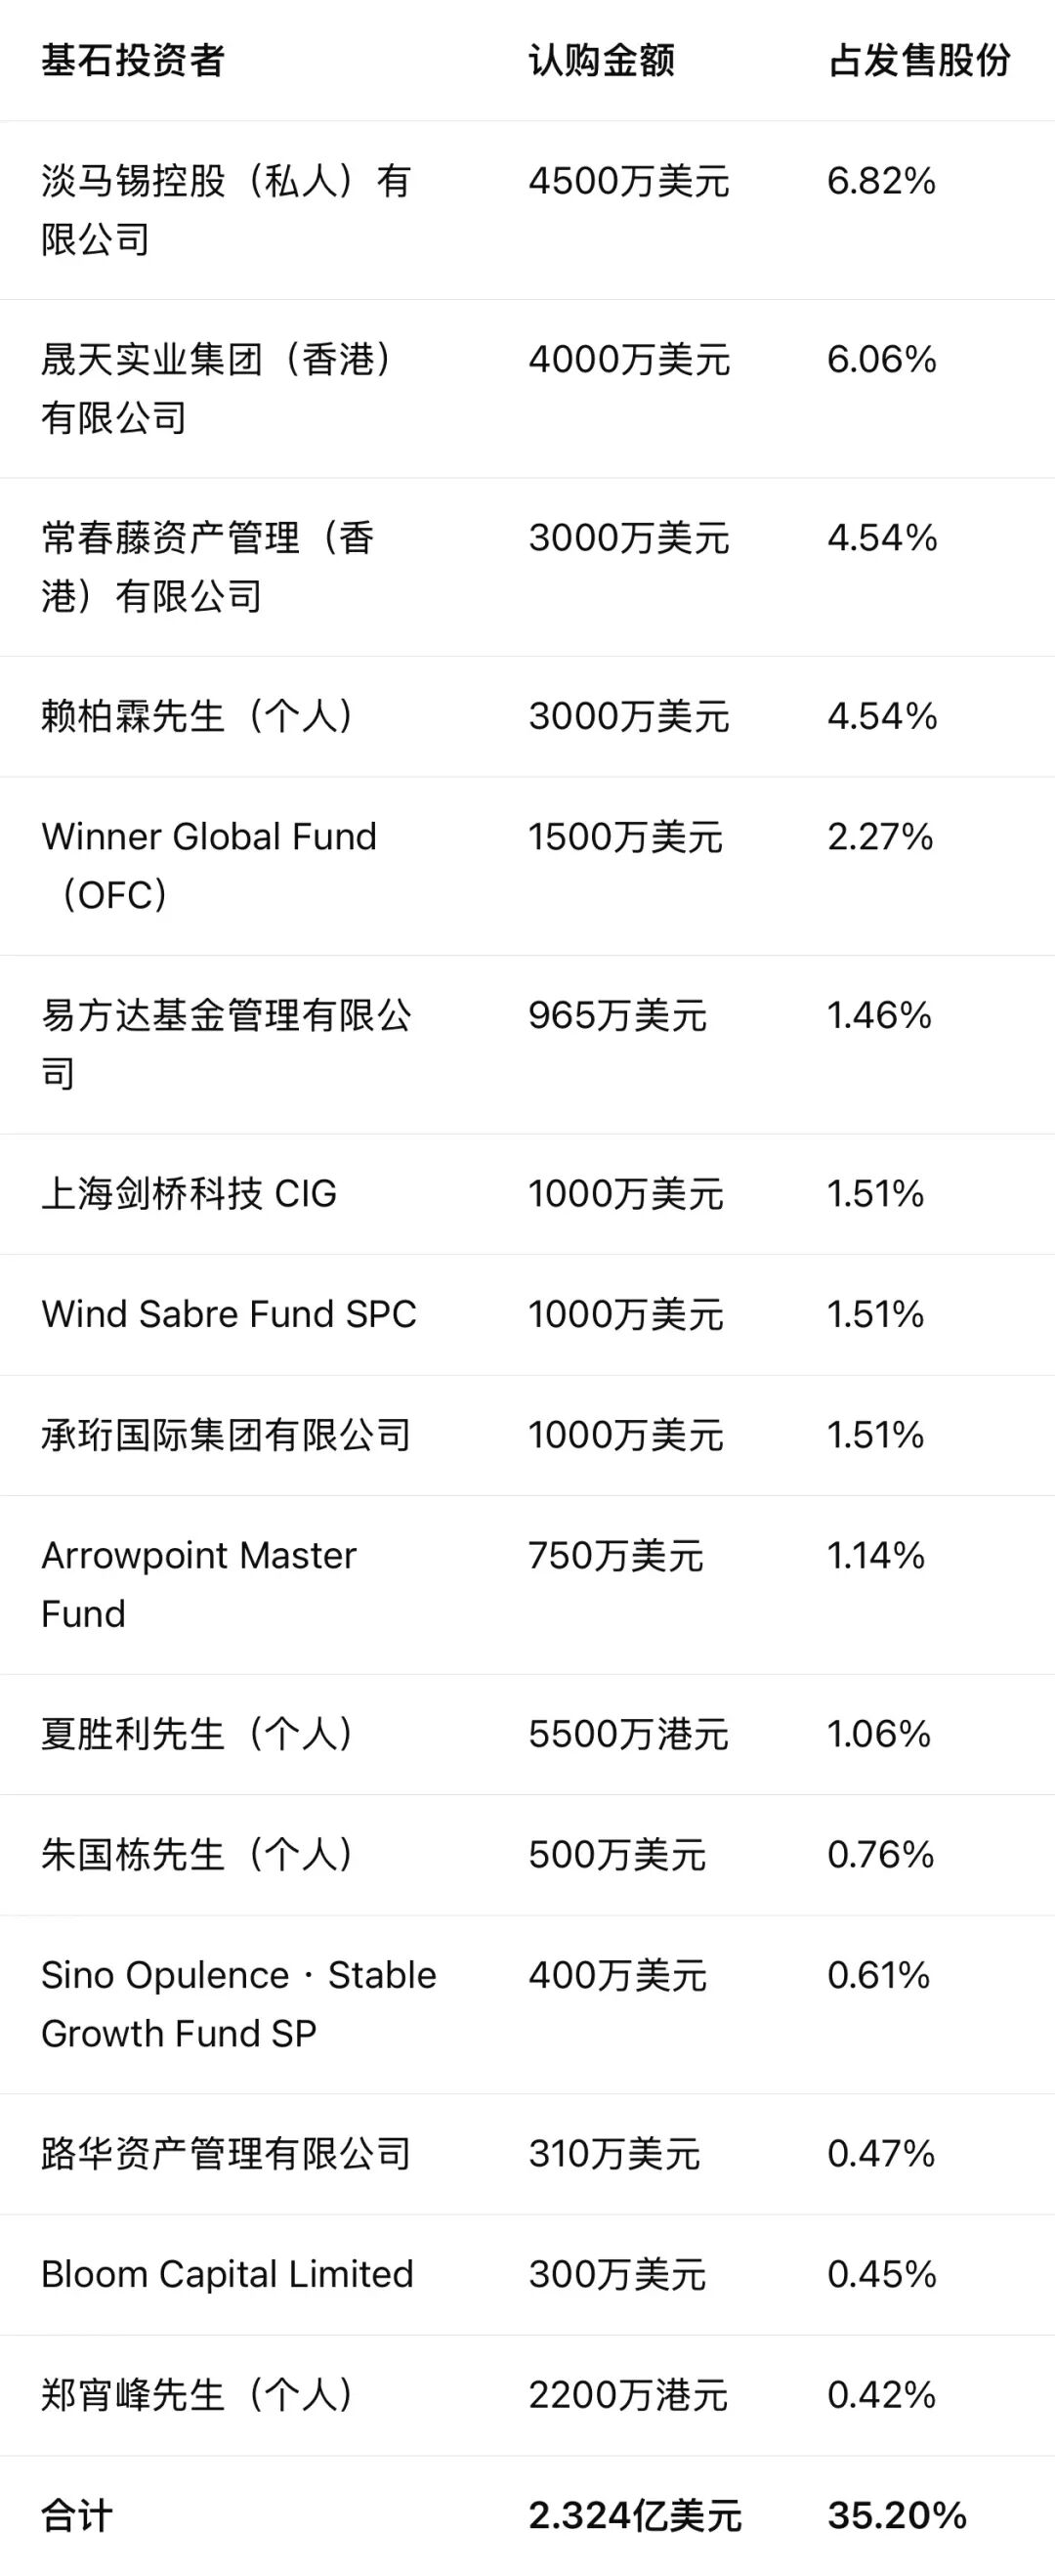
基石比较有特点:主权基金(淡马锡)+ 光伏产业资本(晟天)+ 产业链上市公司(剑桥科技 CIG)+ 头部公募(易方达)+ 个人老股东(郑宵峰、朱国栋等),其中淡马锡、夏胜利、郑宵峰、易方达属于公司现有少数股东或其紧密联系人。
4️⃣货量
这次罗博特科发行了6.62%的股份,一手22000多。AH二婚,6折,B机制,甲乙共23752手,公开就有5.18亿的货。因为发的一手价格比较高,所以手数还是比较低。
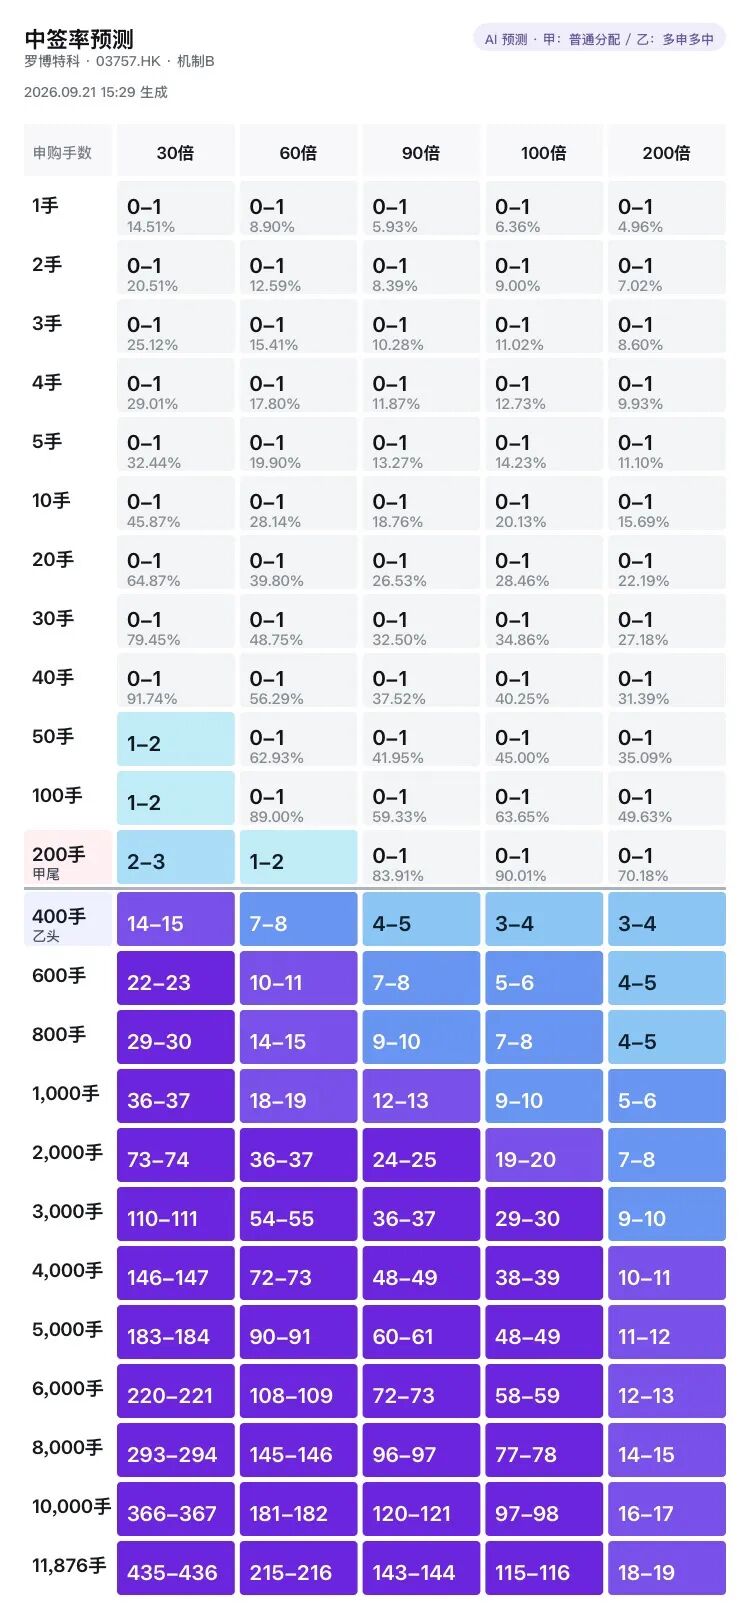
我设置了最高200倍,按照现在的打新氛围AH的股,我觉得100倍都很难到,如果50倍的情况下,甲尾大概中1-2手,乙头7-8手,那就得注意了,一手2万多,乙头能中10-20万的货,随便涨跌都是大肉和大面。
看见光伏企业,头都大了~
$景旺电子 (03228.HK)$ AH,明天看,6折
$彤程新材 (09607.HK)$ 二婚AH
免责声明:投资有风险,参与需谨慎,文中涉及标的,仅为个人操作记录,并不构成投资建议,如因此投资产生亏损,概不负责!涉及港股,投资人的资金使用需符合国家监管要求,依法纳税。如本文对你有帮助,请帮忙点赞、在看、分享给身边有需要的朋友,非常感谢!
文章原文

免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
