


历史新高,环肽这下爆了
环肽这次真的爆了。
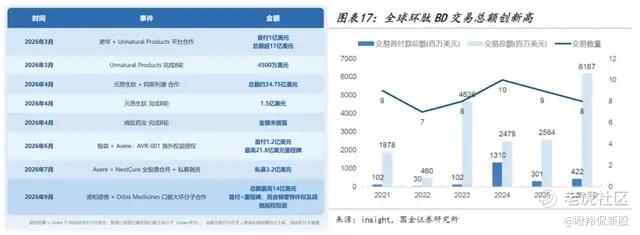
9月17日,诺和诺德跟Orbis Medicines签了一笔最高14亿美元的合作,做口服大环分子(nGen平台),方向对着心血管代谢。诺和这一手,一边是敏锐察觉到环肽的产业趋势,一边也透着危机,礼来在口服减重管线上的处方量步步逼近,它必须在下一代分子形式上卡住身位。
诺和和Orbis这件事不是孤例。2026年以来,MNC在真金白银押注,各路环肽Biotech疯狂吸金。据国金证券,截至2026年,全球环肽领域BD交易总额已达61.7亿美元(YTD),创下历史新高。
如果说前端在研的环肽分子正迎来井喷还不够,商业化产业端也进了收获期。默沙东的口服PCSK9环肽Lipfendra(enlicitide)已获FDA批准,强生的口服IL-23R环肽Icotrokinra上市后放量凶猛,武田的非经典环肽Rusfertide也在上个月获批。这些大品种放量,会成为上游卖水人受益、Biotech研发提速的强劲引擎。
除此之外,AI制药巨头正猛攻大分子抗体和多肽药物,环肽作为多肽领域最前沿的分子形式,创新分子的开发进程也在加快。
无论AI制药在前端把分子生成优化得多快多好,最终都要靠湿实验验证。环肽也一样,正当几个重磅炸弹商业化放量的萌芽期,它链更长、多一道环合、收率更低、纯化更难,单位成品消耗的合成试剂和填料被放大了数十倍,这正是卖水人的机会和红利,跟火热的AI4S在逻辑上有诸多相似。
01 环肽商业化大爆发前夕
MNC手里这三个环肽分子,几乎都是重磅炸弹级别,这直接决定了上游服务商的生产订单会被往上顶。
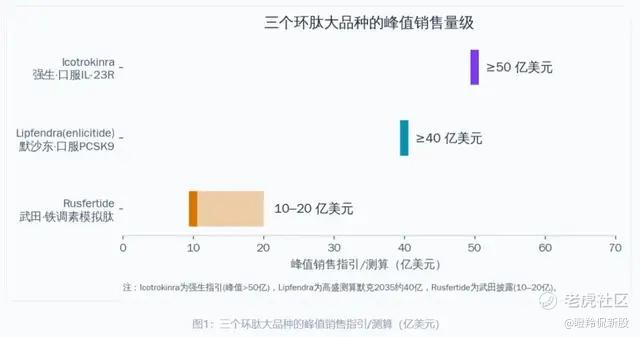
先看默沙东的Lipfendra,PCSK9本身是个巨大的存量市场,注射单抗已经跑了多年,enlicitide要抢的就是这块降脂蛋糕的口服替代。国金披露的CORALreef系列III期数据里,20mg每日一次口服可降低LDL-C达59.7%,疗效已经逼近注射型单抗。
而高盛的测算更直接,认为enlicitide降LDL-C的效果比阿斯利康的小分子PCSK9略胜一筹,按不调整风险口径,口服PCSK9赛道整体规模约80亿美元,2035年大致由默克和阿斯利康平分,每家约40亿美元。一个口服便利加上单抗级疗效的降脂药,落在慢病终身用药的场景里,放量的确定性很高。
再看强生的Icotrokinra,它可对标的是IL-23注射市场,Skyrizi峰值销售有望超200亿美元、Tremfya超100亿、Stelara超110亿,口服环肽要承接的就是这批注射患者的转换需求(研究显示约90%注射患者在疗效安全性相当时愿意转口服)。疗效上,银屑病III期16周PASI-90达50%、24周维持65%,超过当前所有已获批口服制剂;溃疡性结肠炎II期临床缓解率30%(较安慰剂差19个百分点),处第一梯队。强生给的指引是:Icotrokinra峰值销售额将超过50亿美元。
最后是武田的Rusfertide,真性红细胞增多症(PV)目前治疗手段有限,Rusfertide作为首个铁调素模拟肽(FIC分子),每周一次自行皮下注射,依从性和疗效优势都很明显,武田公开披露它的峰值销售潜力在10到20亿美元之间。
三个品种叠起来,峰值销售的量级超100亿美元。我们认为,只要这批分子按指引兑现放量,对应的上游原料需求就是实打实的持续订单,而不是一次性脉冲,这正是上游卖水人订单确定性的来源。
可以确定的是,MNC手里的三张牌全是重磅炸弹级的。下游终端放量越确定,上游合成试剂、氨基酸和纯化介质的订单曲线就越陡。
02 拆解环肽上游生产链难点,工艺放大
口服生物利用度低、用药频率高、单片剂量更大,这三条注定让口服环肽比注射肽消耗更多原料。
花旗在对Divi's(enlicitide、Icotrokinra的合作CMO)的研究里给过一组数字:高剂量替尔泊肽的单患者月度多肽用量约60毫克,Enlicitide约600毫克,Icotrokinra更是达到3000至12000毫克。也就是说,哪怕口服环肽只拿到较低的患者渗透率,折算到多肽需求量上也相当可观。
这个量级差距,是两层放大叠出来的。
第一层在终端剂量。替尔泊肽是皮下注射,生物利用度接近满打满算,打进去的几乎都算数;口服环肽要穿过胃酸和肠壁,生物利用度往往只有个位数到十几个百分点,同样想让血里浓度达标,绝对投料量就得放大5到几十倍。再叠加口服每天吃、注射每周打的约7倍频次差,以及口服单片剂量本身更高,60毫克到几千毫克的阶梯就出来了。
第二层在合成端,这才是卖水人真正赚钱的地方。环肽比线性肽多一道环合的鬼门关,为了防分子间二聚要走高稀释,溶剂负担陡增;长序列逐步偶联的效率会下降,粗肽纯度可能只有30%到60%,几十步走下来收率复利衰减,前段投的料一大半损耗在中途;而且环肽用的特种氨基酸比例更高(N-甲基、D-型、非天然AA)。造出1克环肽原料药,工厂要消耗数十克级的保护、非天然氨基酸、缩合试剂和溶剂。终端剂量放大在前,合成物料放大在后,两层相乘,就是“单位成品消耗被放大数十倍”的出处。
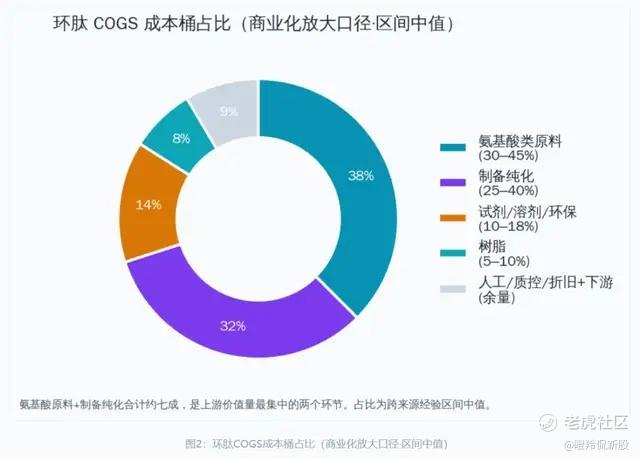
顺着成本往里看,用量最大的环节集中在氨基酸原料和纯化。按商业化放大口径的经验区间,氨基酸类原料约占COGS的30%到45%,制备纯化(色谱介质加乙腈加工时)约占25%到40%,两者合计常年是大头;树脂约5%到10%,试剂溶剂约10%到18%。
在早期或复杂环肽阶段,保护氨基酸(含非天然)单项就能占到25%到40%,制备纯化占20%到35%;据商业化文献数据,纯化往往是最大的单一成本项。
注意:上述占比为跨来源工程经验的方向性区间,随序列长度、成环方式、规模(克级 vs 十公斤级)与纯度标准剧烈变化,不能当作某家公司的毛利拆解。
我们再把市场空间折进来算一笔粗账。生产成本一般占终端药价的5%到10%,若口服环肽终端市场做到100亿美元量级,对应的原料药制造成本就在5到10亿美元级;其中氨基酸原料加纯化合计占到五成半到七成半,落到这两个环节的订单量约3到7亿美元。
上述只是示意性的量级测算,但足以说明,终端每放量一个百亿美元赛道,前段氨基酸和纯化介质接到的就是几亿美元级的持续订单。
口服环肽的原料消耗是终端剂量和合成损耗两层放大叠乘的结果。上游价值量最集中的两个桶,是氨基酸原料和制备纯化,一个百亿美元赛道能给这两个环节带来数亿美元级的订单弹性。
03 抓住上游主要矛盾,谁才是未来赢家?
上游价值量最大的核心环节之一,是保护和非天然氨基酸,这一点在默沙东自己的论文里就能坐实。
默沙东2026年发在《Science》的大规模生物催化合成论文里,enlicitide结构中的8个氨基酸残基有6个是非天然氨基酸,且合成路线里近一半步骤都是保护基操作。
这两个细节直接说明,6个非天然氨基酸是绝对的原料成本核心,保护氨基酸模块是最大的成本项之一(环肽常用的特种AA,普遍比蛋白源氨基酸贵得多)。
顺着这条主要矛盾,在A股中我们找到了4家具备一定相关性的上市公司进行比较,分别是:昊帆生物、药石科技、诚达药业和毕得医药。
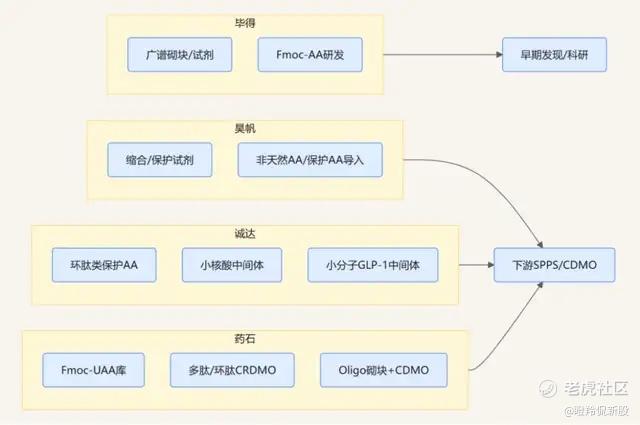
昊帆生物是多肽缩合、保护试剂的龙头,离子型缩合试剂国内市占率卖方口径超过60%、全球约25%,属SPPS刚需耗材。保护氨基酸处在研发导入期(赖、组、谷等做到小试中试),非天然AA已有工业化表述(砌块60余类、800余种)。它对环肽的参与以卖试剂给CDMO和药厂为主,属间接相关。
诚达药业老本行是医药中间体CDMO和左旋肉碱,近年把小核酸单体与递送、环肽类保护氨基酸、小分子GLP-1中间体列为新方向。它是这四家里唯一把“环肽类保护氨基酸”明确写进重点管线的公司,多个保护AA已完成研发,正逐个中试和商业化。
药石科技是分子砌块加CRDMO,Fmoc非天然氨基酸库最成体系,现货UAA曾披露扩至1600余种,其中150余种公斤级、30余种百公斤级;浙江晖石首个多肽GMP中试车间已投运,直接提供链状、环状肽、修饰肽和PDC服务,公司非天然AA库与多肽GMP能力均已落地。
毕得医药做的是科研试剂和分子砌块供应,有Fmoc保护氨基酸在研项目,但并非主航道,也基本不提供GMP多肽API。
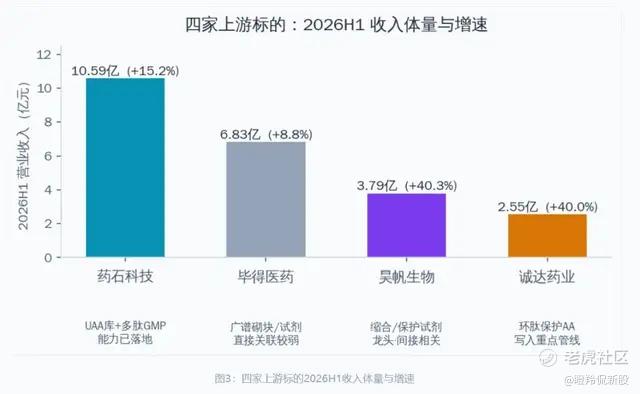
依据相关性捋一遍,单看与“环肽保护和非天然氨基酸”这条上游主矛盾的业务贴合度,诚达药业(把环肽保护AA写进重点管线)和药石科技(UAA库最成熟、多肽GMP能力已落地)最直接,以上仅为业务相关性梳理。
不过,最正宗的受益者是未上市的泰和伟业、正原生科,它们是大宗Fmoc氨基酸上的供给龙头。
结语:三个重磅炸弹落地,一笔14亿美元的合作,加上创下历史新高的BD交易额,环肽这一次是真的爆了。
爆点在前端,红利在上游,AI4S的剧本正在环肽产业链重演,需求井喷时最先赚到确定性钱的,往往是幕后按吨供货的前端卖水人。
至于上游谁能真正接住这波订单,还要持续验证。 $诚达药业(301201)$ $毕得医药(688073)$ $药石科技(300725)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
