


纳指涨0.39%,小盘却跌0.50%!5%的美债面前,市场只认一种东西
上周五的盘面——结构性分化
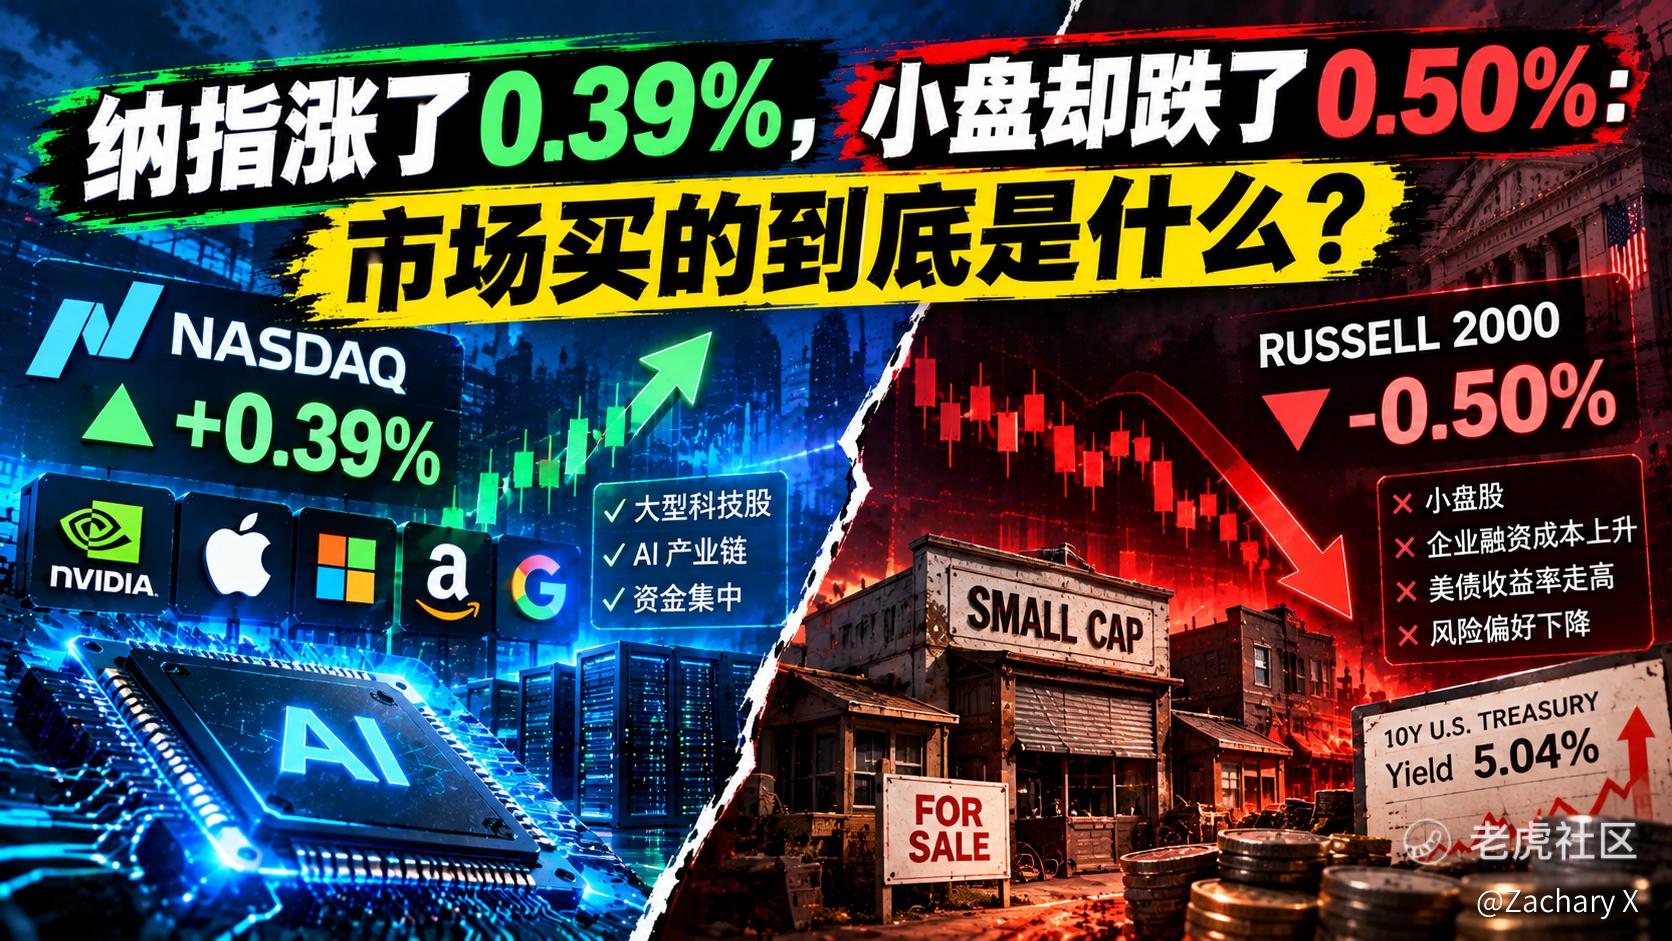
标普涨0.17%,纳指涨0.39%,道指跌0.18%,罗素2000跌0.50%。看起来是涨跌互现,但拆开看,半导体板块的独立行情,才是整张盘面的真正主角。
SMH半导体ETF当天大涨2.76%。闪迪涨超11%,希捷涨7%,西部数据涨4%,美光涨4%。三天前,SMH刚单日暴跌4.75%,两天就收回了七成。而押注半导体下跌的三倍做空(SOXS),当天跌了10.22%。
半导体为什么能在大盘疲软、长端利率站上5%的环境里逆势上涨?因为它的定价权,不在贴现率手里,在供需缺口手里。
英特尔CEO陈立武当天在峰会上说了一句话,直接点燃了存储板块:内存价格已经涨到了原来的5倍、6倍,甚至7倍。全球生产多数内存的三家公司告诉我,2028年之前不会缓解。与此同时,黄仁勋表态英伟达明年芯片销量将达到今年的两倍。需求翻倍,供给要等两年。这个错配,让存储股的定价权变得极其硬——它们可以把成本转嫁出去,甚至主动提价,利润增长不依赖于市场相信什么。
但半导体的独立行情,并不能掩盖全市场的承压。
道指跌0.18%,罗素2000跌0.50%。这两个指数,才是5%长端利率的真实受害者。道指成分股里的金融、工业、消费,利润来自当期,对融资成本的敏感度极高。而罗素2000的小盘股,浮息债务占比高,利率一涨,融资成本立刻飙升。10年期美债收益率站上5%的当天,这些板块和资产被系统性压制。
这就是当前市场最核心的定价机制:定价权>久期。
半导体有定价权——供给被锁到2028年,价格自己说了算,所以它能在5%的利率环境里涨。道指和小盘没有定价权——利率是央行定的,信用成本是经济周期定的,所以它们只能跌。
这个框架,可以回答——AI权重能对冲宏观吗?
上周五只能托指数,不能替全市场承压。纳指涨0.39%,是因为半导体和AI权重股在涨。但道指跌、小盘跌、绝大多数股票在跌。AI权重把纳指托住了,但它没有、也不可能把5%利率对全市场的压制对冲掉。指数的表面平稳,掩盖的是底层资产的持续失血。
用“定价权”替代“板块标签”来审视持仓
上周五的盘面,给了一个极其清晰的筛选标准。在5%的长端利率下用定价权。
问自己一个问题:这家公司的利润,是被利率定价的,还是被供需定价的?
被利率定价的——银行、公用事业、高负债企业、小盘股——它们是价格的接受者,在利率上行周期里持续承压。
被供需定价的——半导体(供给锁到2028年)、能源(供给端物理断裂)、有技术壁垒的稀缺环节——它们是价格的制定者,相对抗跌甚至受益。
我的动作清单:
第一,半导体独立行情的持续性,盯住存储供给。陈立武说的2028年前不缓解,是这轮行情最硬的底牌。只要这个判断不被证伪,存储链的定价权就还在。但美光9月30日财报前,别赌方向——紧缺叙事可能已被部分定价。
第二,道指和小盘的承压,不是情绪,是结构。道指全周跌1.7%、连续三周收跌,罗素2000全周跌1.5%,这是5%利率对价格接受者的持续压制。别因为某一天反弹就以为压力解除了。
第三,10年期美债的5%,是总开关。如果收益率持续在5%以上运行,道指和小盘的承压会延续,半导体的独立行情也可能被更广泛的估值压缩拖累。盯住这个数字,比盯住任何个股财报都重要。
第四,更新旧判断。如果之前认为AI权重能对冲宏观压力,上周五的盘面给出了修正:AI权重只能托指数,不能替全市场承压。你的组合如果只靠AI权重撑着,底层资产的失血会在某一天集中暴露。
半导体站在资产定价权重的最前面,因为它的供给瓶颈最硬。道指和小盘站在最后面,因为它们在利率面前,没有任何议价能力。
$道琼斯(.DJI)$ $纳斯达克(.IXIC)$ $标普500(.SPX)$ $标普500波动率指数(VIX)$ $纳指100ETF(QQQ)$
 你的持仓里,有“定价权”的资产占多少?(单选)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
