


一些关于当前市场的有趣图表-20260919
分享每周看到的研究资料和简单思考,仅作灵感参考;全文太长有删减,但仍信息量较大,建议先收藏再阅读;更完整且及时的每周数据图表分享见文末知识星球。
一、中国市场
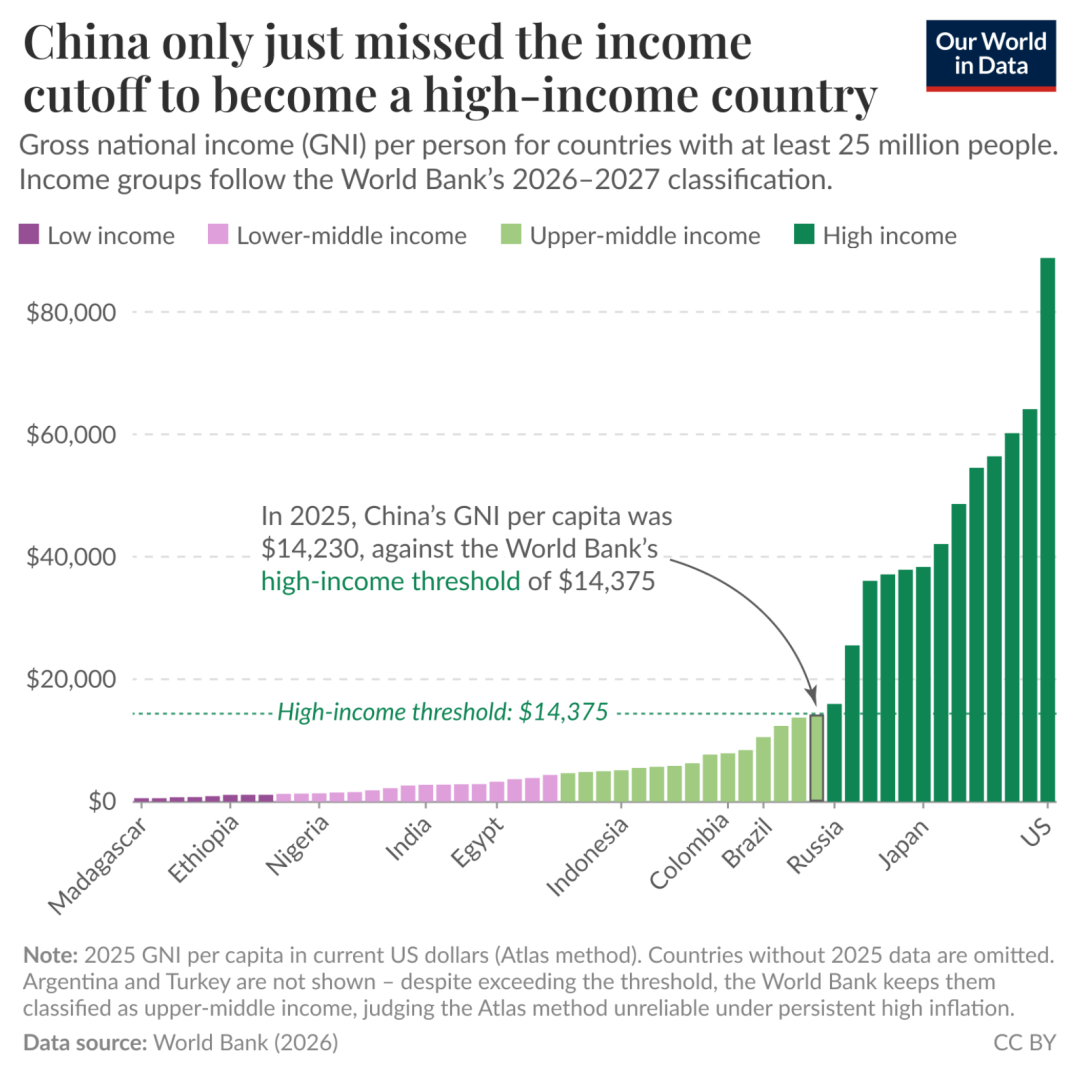
1、世界银行数据显示,按阿特拉斯法(平滑汇率波动以使不同国家的收入更便于比较)计算,中国 2025 年人均国民总收入为 14230 美元,距离 14375 美元的高收入经济体门槛仅差 145 美元。
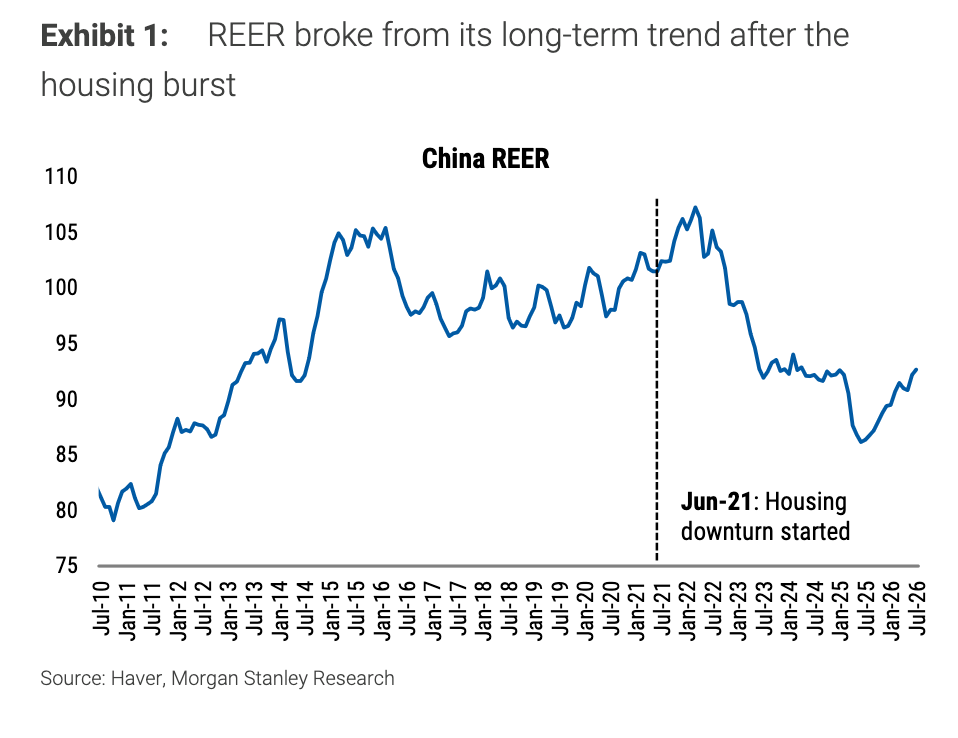
2、中国的实际有效汇率(人民币对主要贸易伙伴货币经通胀调整后的综合价值)在2021年房地产下行后就开始明显偏离长期趋势,2025年一度降至十多年来低位,随后仅部分回升。房地产繁荣时期,大量居民储蓄会通过购房、开发和基建转化为国内投资;楼市下行后,这些投资需求迅速减少,但居民和企业没有同步降低储蓄,企业只能更多依靠出口消化国内无法吸收的产能。为了让中国商品在海外保持竞争力,经济会自然形成较低的利率和较弱的实际汇率,因此人民币走弱主要是内需不足和房地产调整的结果,并非政策刻意压低汇率扩大出口。
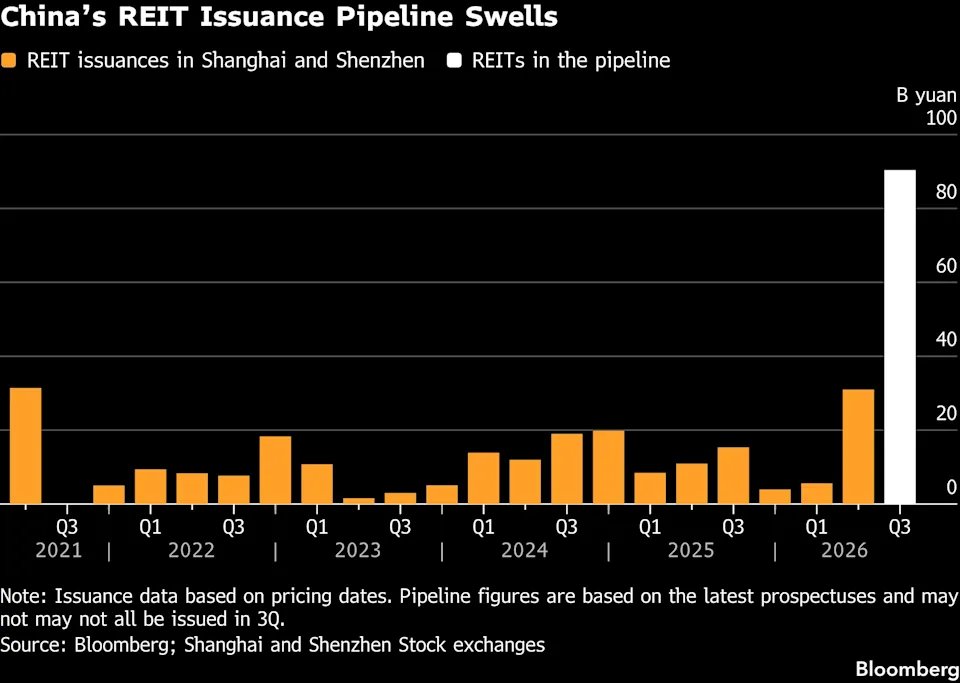
3、中国公募 REITs 正遭遇发行远超投资需求的困境:目前约有 30 只产品等待监管批准,计划募资 904 亿元,另有 39 亿元产品将在未来数周发行,储备规模相当于现有 89 只 REITs 总市值的约 40%。政府希望通过 REITs 盘活公路、产业园、公用事业和保障房等存量资产,为地方政府回收资金;但资产经营表现转弱、投资者更青睐科技股,使新增产品越来越难以消化。若发行人提高收益率吸引买家,存量 REITs 估值也会受到压制,这条原本用于缓解地方融资压力的渠道反而可能出现反作用。
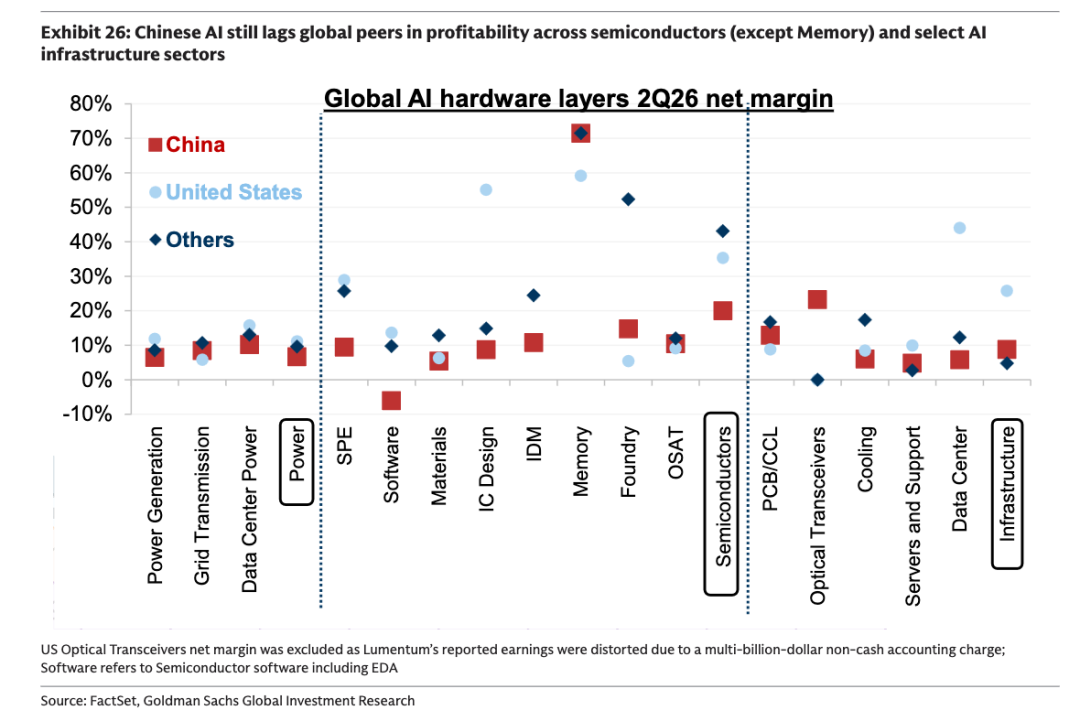
4、2026 年第二季度,中国存储芯片企业净利率达到 71%,把半导体行业整体利润率推高至 20%;但芯片设计、晶圆代工、服务器和数据中心等多数环节仍只有个位数或较低的两位数利润率,明显落后于海外同行。中国企业目前主要依靠规模、成本和供应链优势增加利润,但多数产品仍面临激烈竞争和较弱的定价能力,因此市场份额增长尚未普遍转化为高利润。
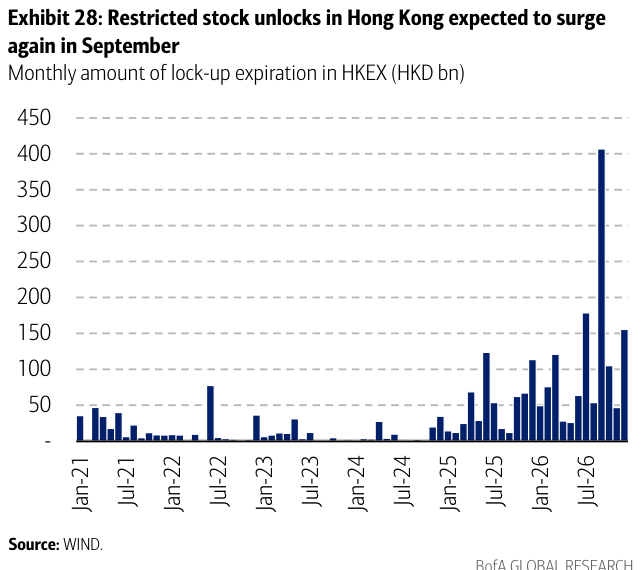
5、香港市场限售股解禁规模在 7 月升至 1784 亿港元后,8 月回落至 535 亿港元,但 9 月该数据将激增至约 4000 亿港元,接近纪录高位。紫金黄金国际、奇瑞汽车等公司的大额股份进入可流通状态,可能带来个股层面的集中卖压。
二、美国市场
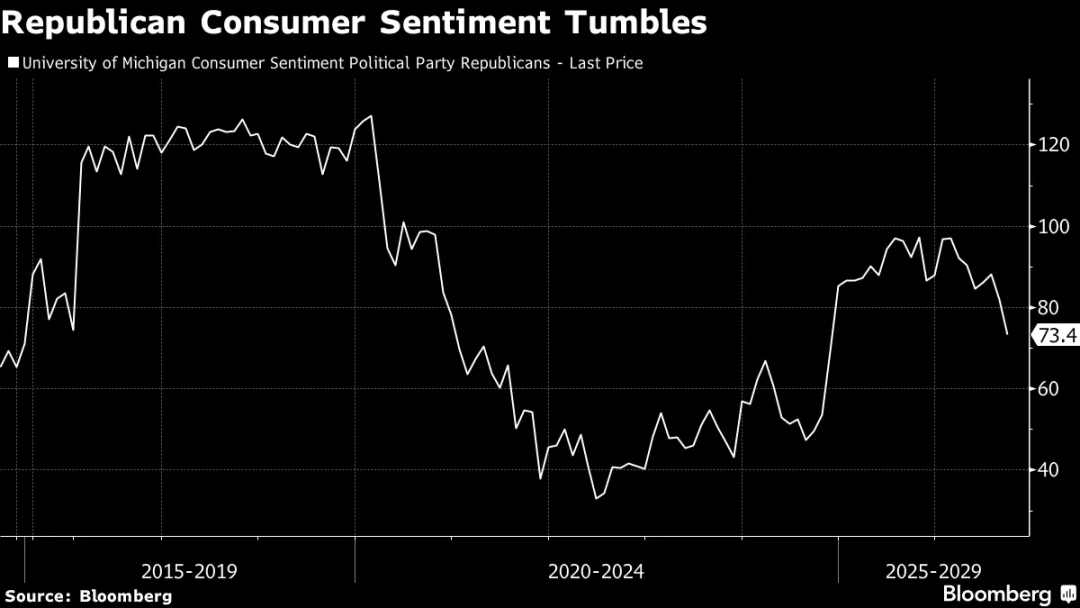
1、密歇根大学消费者调查显示,共和党支持者的信心指数已降至 73.4,较特朗普在 2024 年底胜选后的高位明显回落,基本抹去此后的大部分升幅。美国消费者通常会在本党执政时更乐观看待经济,因此共和党群体在共和党政府任内转向悲观,说明物价、就业或经济前景带来的不满开始压过党派认同。
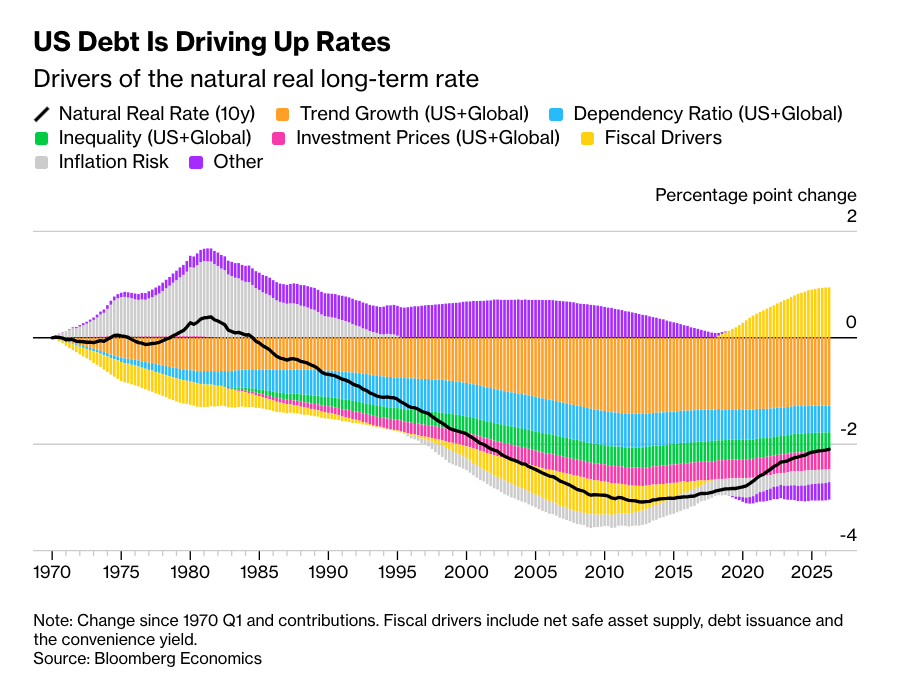
2、彭博经济研究测算,美国 10 年期实际自然利率,即在经济充分就业且通胀稳定时由储蓄和投资供求决定的长期均衡利率,已由 2010 至 2015 年的约 1.6% 升至 2026 年第二季度接近 2.6%;对应的名义 10 年期美债收益率约为 4.7%,与市场约 4.8% 的水平接近。20 世纪 80 年代至 2010 年代,经济增速放缓、人口老龄化、贫富差距扩大和设备价格下降共同增加储蓄、减少融资需求,推动自然利率持续下行;但 2020 年后,财政因素由压低利率转为推高利率,目前贡献约 1 个百分点,成为自然利率回升的主要力量。随着公众持有的联邦债务由疫情前占国内生产总值 79% 升至逾 100%,大量新增美债需要与企业和居民争夺资金,即使其他压低利率的因素仍然存在,10 年期美债收益率也可能长期维持在 4% 至 5%。
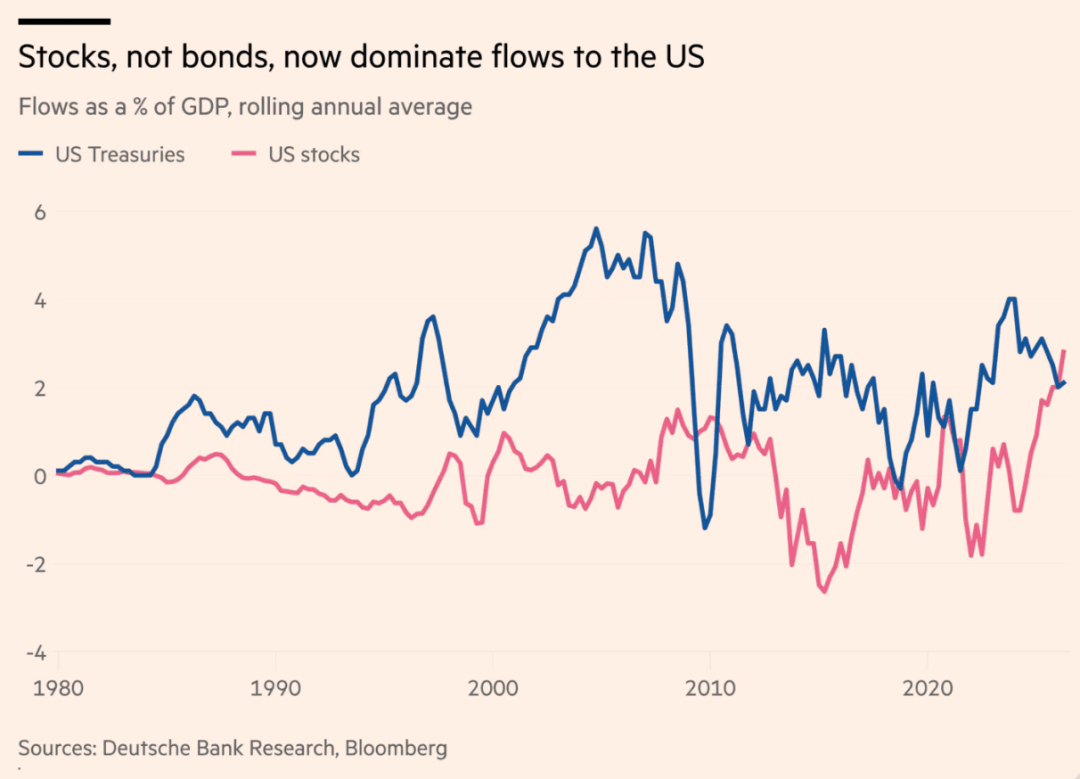
3、根据美国财政部数据估算,截至 2026 年 6 月的一年里,外国投资者流入美国股票的资金相当于 GDP 的 2.8%,超过流入美国国债的 2%,除金融危机和疫情后的短暂阶段外,为本世纪首次。美国 AI 投资和企业利润率上升增强了股票吸引力,而财政赤字扩大和债务风险削弱了外国投资者对国债的偏好。
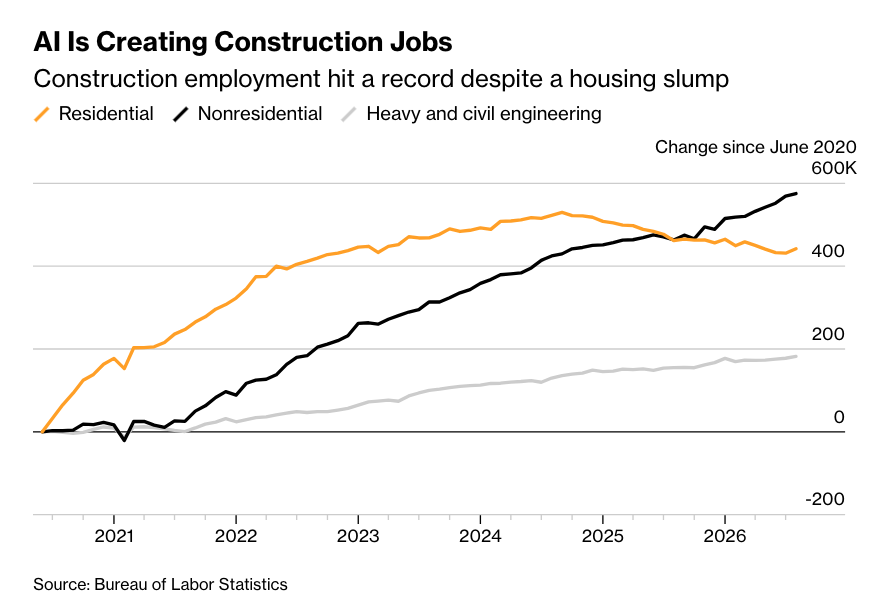
4、人工智能基础设施热潮正在抵消高利率对美国建筑业的压制,使整体建筑就业在住房低迷期间仍创下纪录。住宅建筑就业自 2024 年 9 月开始回落,但数据中心及配套电力设施持续扩建,推动非住宅建筑就业较 2020 年 6 月增加约 55 万人,明显超过住宅建筑约 40 万人的增幅,重型及土木工程就业也增加约 15 万人。由于大型科技公司主要依靠现金流投资,对利率上升相对不敏感,传统上通过房地产降温传导的货币紧缩效果因而被削弱。
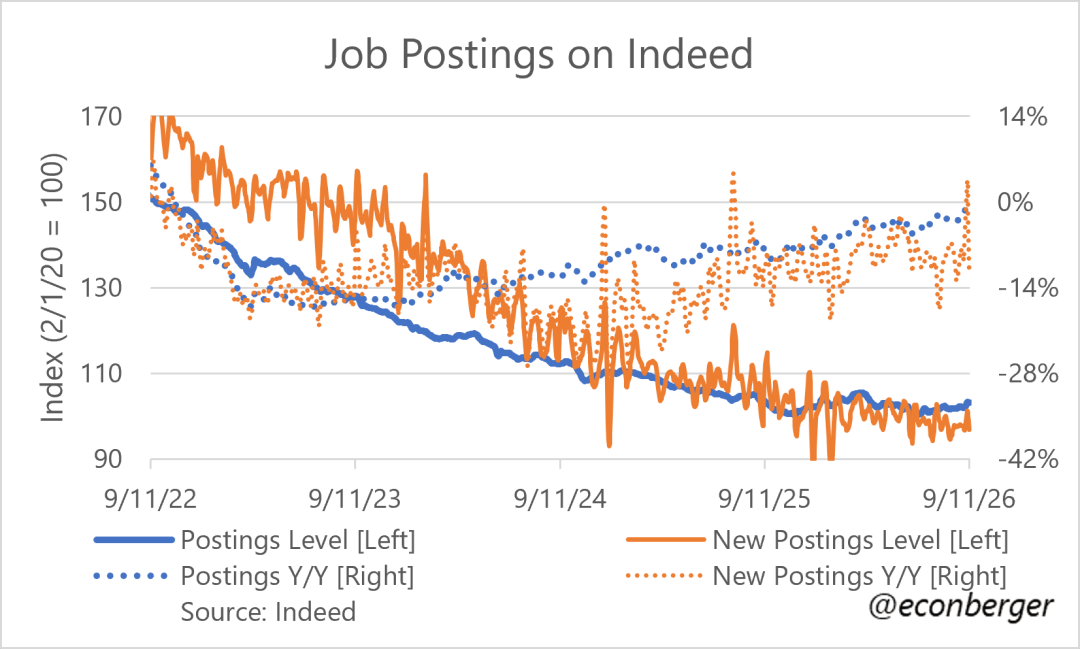
5、美国 Indeed 招聘职位总量同比增速即将实现四年来的首次转正,但这主要是长期低位横盘形成的基数效应,并不代表招聘需求强劲复苏。职位总量目前仅略高于 2020 年初水平,新发布职位甚至仍低于疫情前;企业虽然不再持续削减招聘计划,却也没有明显扩大招工,劳动力市场更接近从降温转向停滞。
6、布朗大学的一项研究估算,伊朗战争以来,美国消费者累计在汽油和柴油上的额外支出约 1,070 亿美元,其中汽油增加 590 亿美元、柴油增加 480 亿美元。怀俄明、犹他等驾车距离较长、户均燃油消耗较高的州受影响最大,额外汽油支出达到每户约 600 至 760 美元。燃油属于难以削减的必要开支,因此中低收入家庭只能减少储蓄或压缩其他消费;柴油涨价还会通过运输和农业成本进一步传导至商品与食品价格。
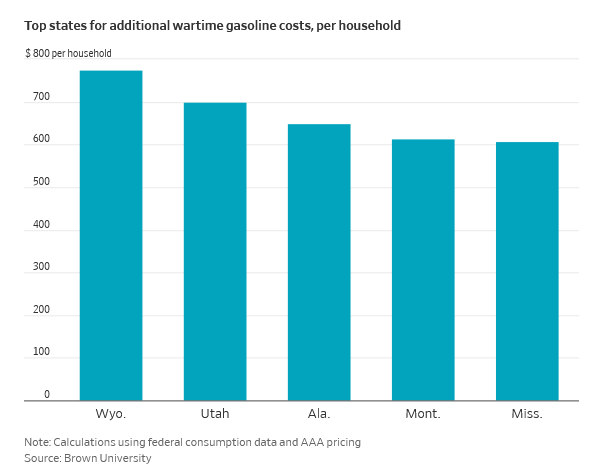
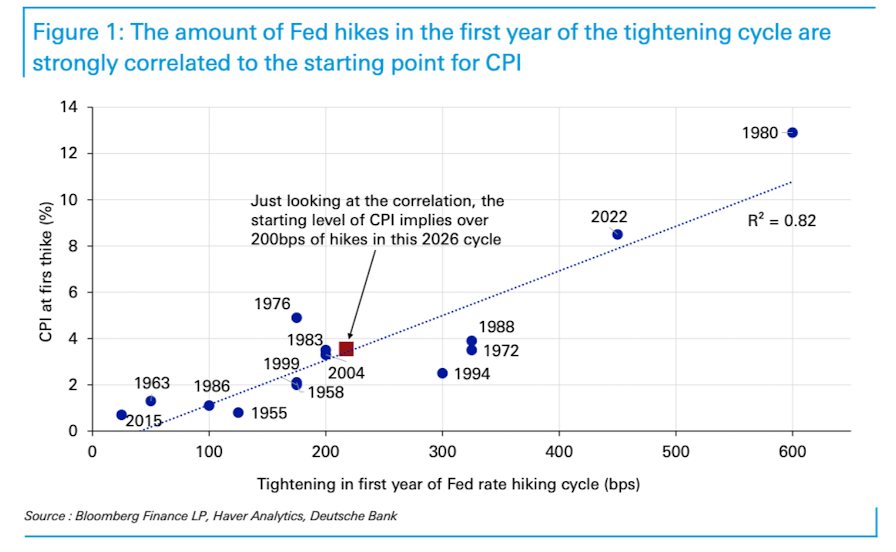
7、德银:历史数据显示,过去12个加息周期中11个的首年10年期美债收益率上行;若按当前市场定价,本轮或成史上最浅加息周期。研究进一步揭示,首次加息时cpi水平与首年紧缩幅度高度正相关:通胀越高,美联储紧缩力度越大。历史上首年加息不足100bp的周期,启动时cpi均在1%左右;而本月cpi为3.55%,按拟合线对应首年加息应超200bp,远超当前市场预期。这并非孤例,2022年加息周期启动时市场仅定价200bp,最终实际加息超400bp。这一规律提醒投资者,在加息周期初期,市场普遍倾向于低估美联储的实际紧缩规模,需警惕预期修正风险。
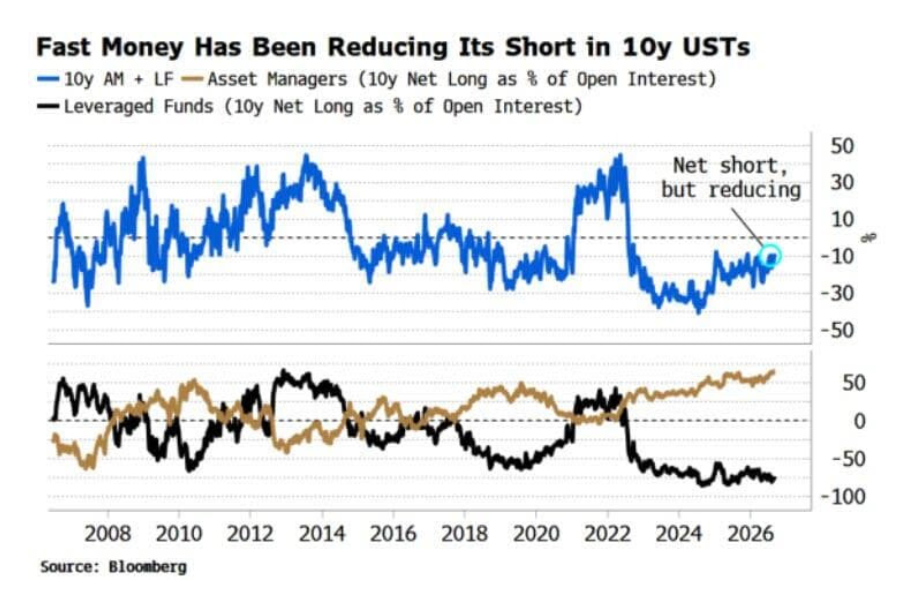
8、彭博持仓数据显示,杠杆基金在 10 年期美债期货上仍保持大幅净空头,但资产管理机构的净多头抵消了其中相当一部分,两类资金合计的净空头已经收窄。杠杆基金不少空单用于基差交易,并配有美国国债现券多头,并非单纯看跌债价;因此表面庞大的期货空仓并不等于同等规模的方向性押注,也未必能在利率下降时触发强烈的空头回补。
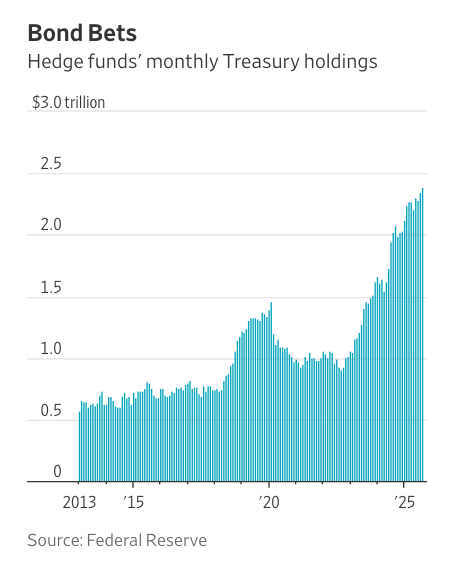
9、美国财政研究办公室数据显示,对冲基金年初持有约2万亿美元美国国债,五年内增长逾一倍,占整体市场的比例达到创纪录的7%;其中大部分增持来自基差交易,即买入现券,同时卖出期货并利用杠杆赚取微小价差。在养老金等长期投资者减少配置后,对冲基金补充了市场流动性,但其持仓更短、杠杆更高,一旦集中平仓也可能放大波动。
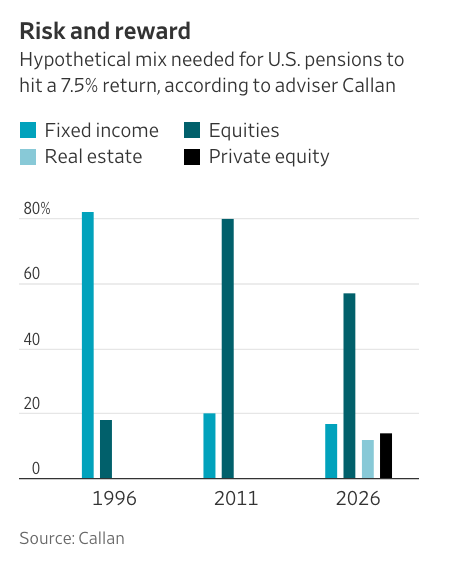
10、Callan 的测算显示,美国养老金若想获得 7.5% 的年回报,1996 年把约八成资金投向债券便可达到目标;到 2026 年,债券占比需要降至约 14%,同时将约 54% 投向股票,并增加房地产和私募股权配置。原因是过去债券收益率足以覆盖养老金未来支付需求,如今仅靠债券难以实现同样的目标回报,养老金只能承担更大的价格和流动性风险。
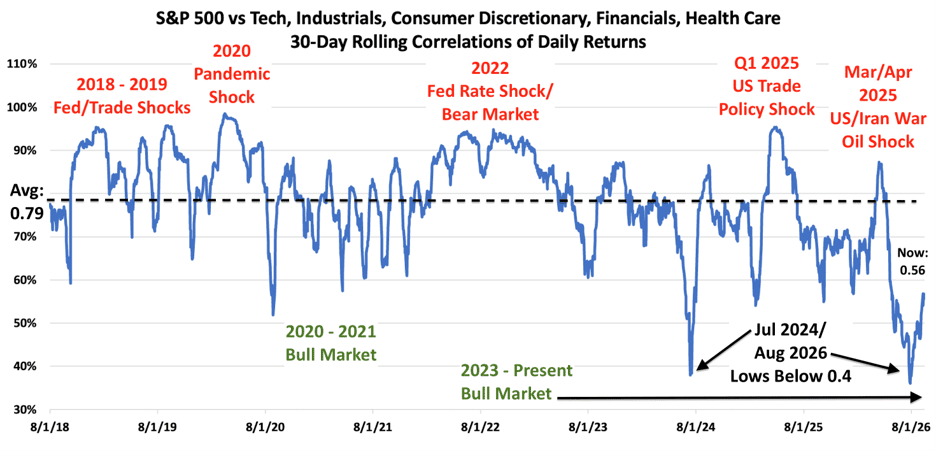
11、标普 500 与科技、工业、非必需消费、金融和医疗板块日收益率的 30 天平均相关性目前约为 0.56,虽已从 2026 年 8 月不足 0.4 的低位回升,仍明显低于长期平均水平。相关性上升说明利率、通胀和增长预期等共同因素开始加强对各板块的影响,但当前水平仍表明行业盈利和公司自身因素能够造成较大表现差异。
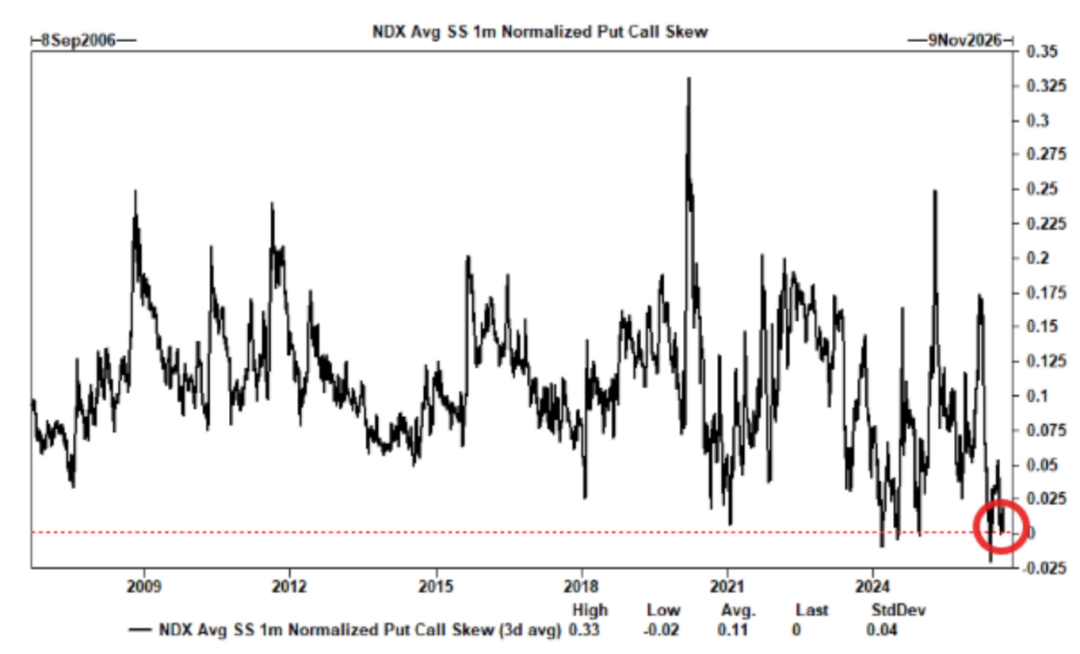
12、纳斯达克 100 指数一个月期标准化看跌与看涨期权偏度已接近零,降至近 20 年最低水平;该指标衡量投资者购买下跌保护相对于押注上涨所需支付的额外价格。偏度接近零意味着市场对防范科技股下跌的需求很弱,下行保护相对便宜,投资者几乎没有充分对冲。
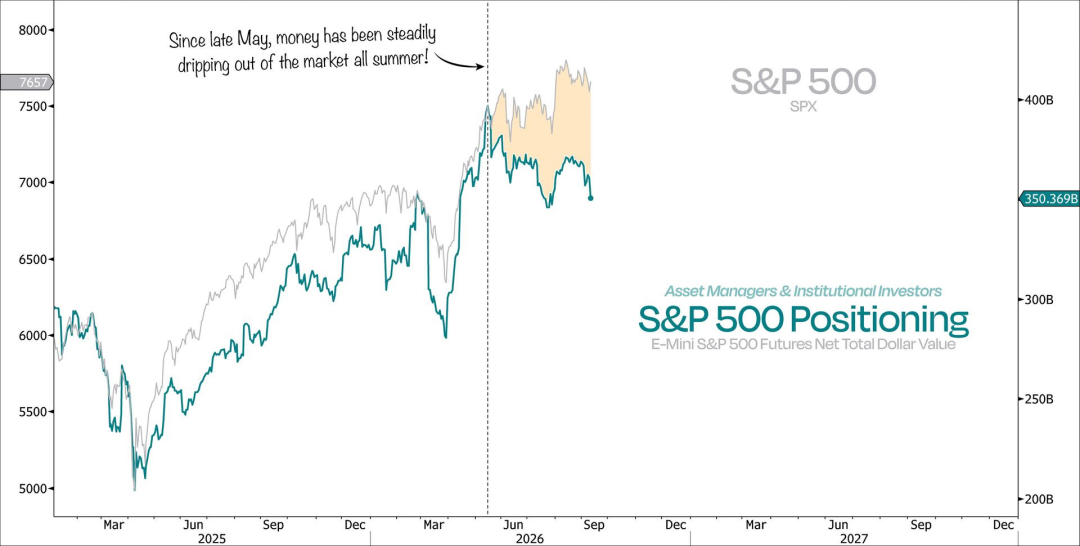
13、资产管理公司和机构投资者持有的 E-mini 标普 500 期货净头寸约为 3504 亿美元,自 5 月底以来持续下降,与按照市场涨幅同步提高仓位的理论水平之间已出现 2022 年底本轮牛市启动以来最大缺口。E-mini 标普 500 期货是机构配置或对冲美股大盘敞口的股指期货,这一缺口说明指数上涨并未得到机构资金同步追随。
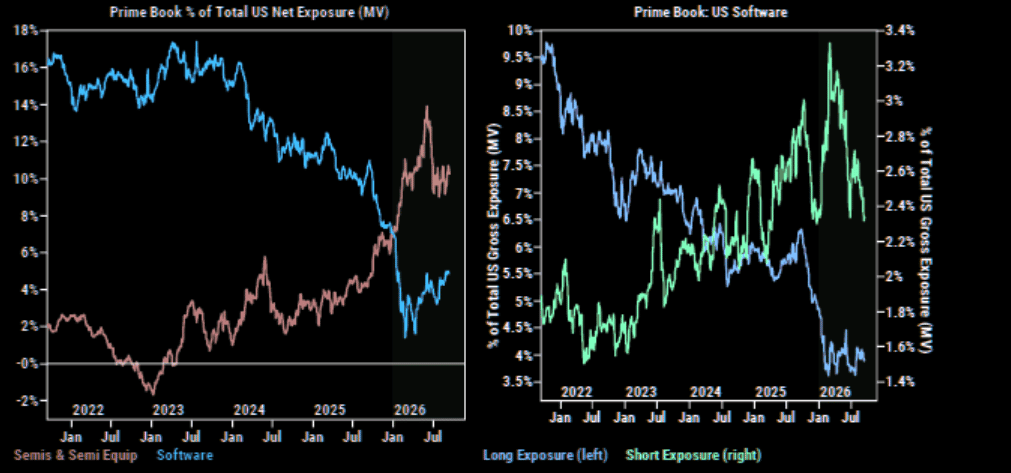
14、根据高盛主经纪业务数据,对冲基金 9 月仍看好科技板块,但板块内部正在发生仓位轮换:资金转向买入软件股,同时减持半导体股。
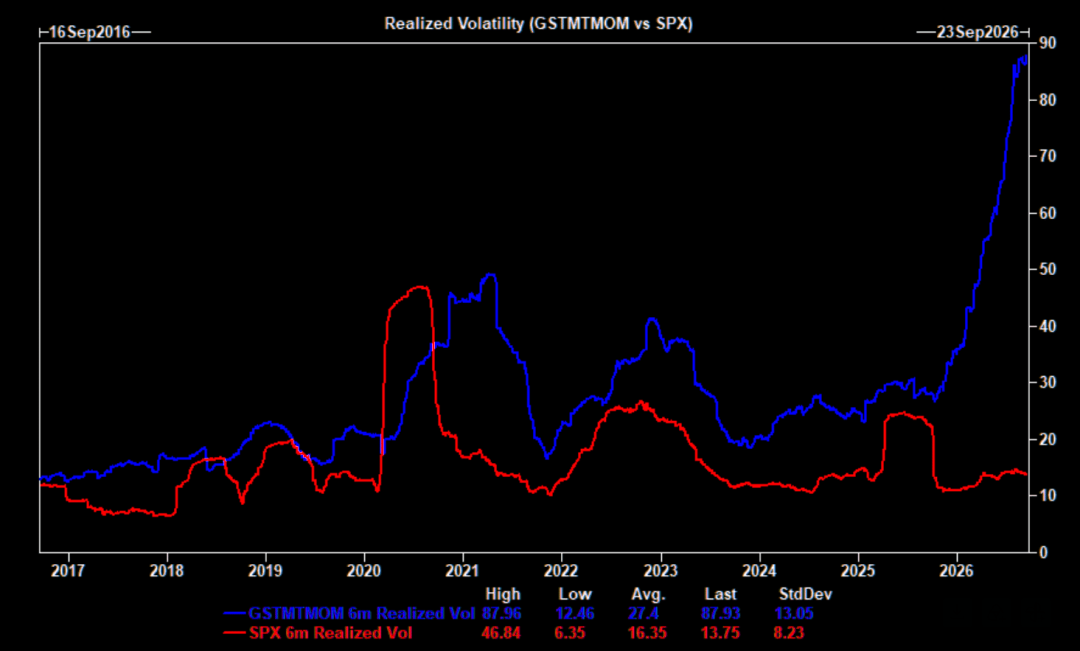
15、高盛一项买入近期强势科技股、卖出近期弱势科技股的动量策略,其六个月实际波动率已升至约 88%,创十年来最高,而标普 500 指数仅为约 14%。这说明科技股内部的强弱关系正在频繁而剧烈地反转:指数层面的涨跌相互抵消,看起来仍然平静,但依赖既有趋势的交易策略已经变得非常不稳定。
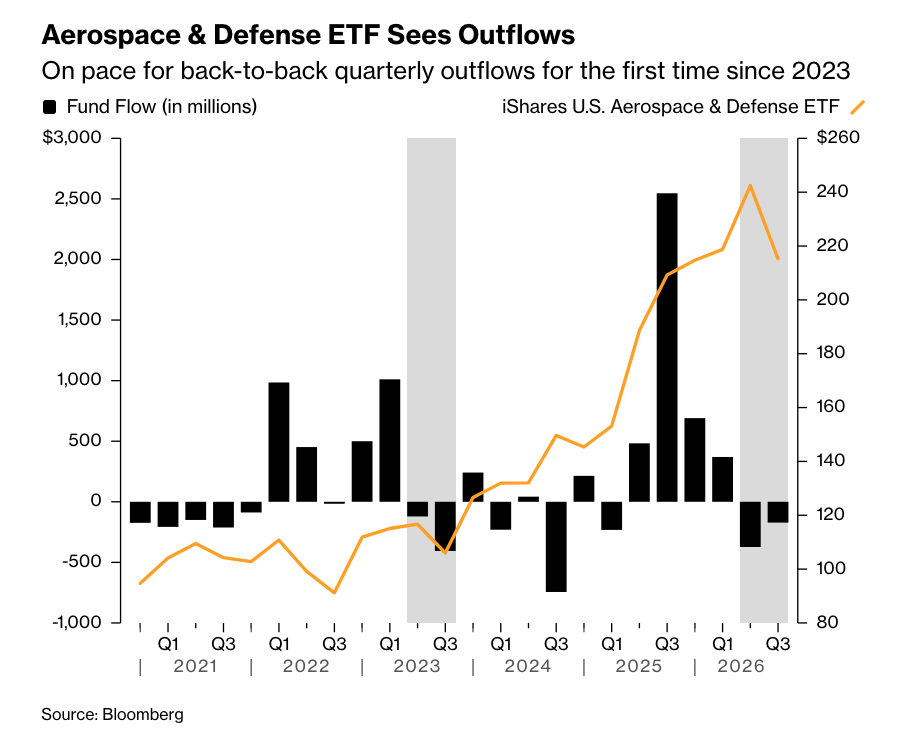
16、美国航空航天与国防 ETF 正连续第二个季度出现资金净流出,为 2023 年以来首次;同时国防股指数自伊朗冲突以来下跌 13%。市场原本押注特朗普政府将国防预算提高至 1.5 万亿美元,但民主党可能在中期选举后控制至少一个议院,增加了预算谈判和拨款延迟的风险。加之板块预期市盈率仍达 27 倍,远高于约 18 倍的长期均值,资金开始在政策兑现前撤出。
三、欧洲市场
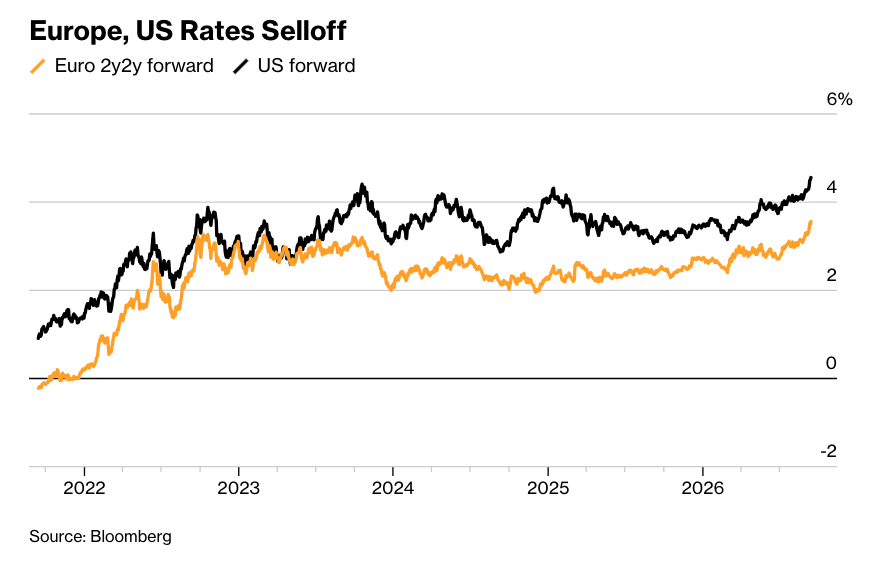
1、城堡证券认为,欧洲债券收益率近期因能源价格上涨和央行加息而走高,但继续上升的空间反而可能小于美国。原因是欧洲依赖进口能源,价格冲击不仅推高通胀,还会压缩家庭实际收入和企业利润;央行若进一步加息,又会继续打击消费与投资,经济放缓最终将限制加息幅度;相比之下,美国拥有较强的本土油气供应和人工智能投资支撑,更能承受高利率。当前市场数据也已反映出这一预期,美国两年后开始的两年期远期利率约为 4.2%,高于欧洲的 3.4%。
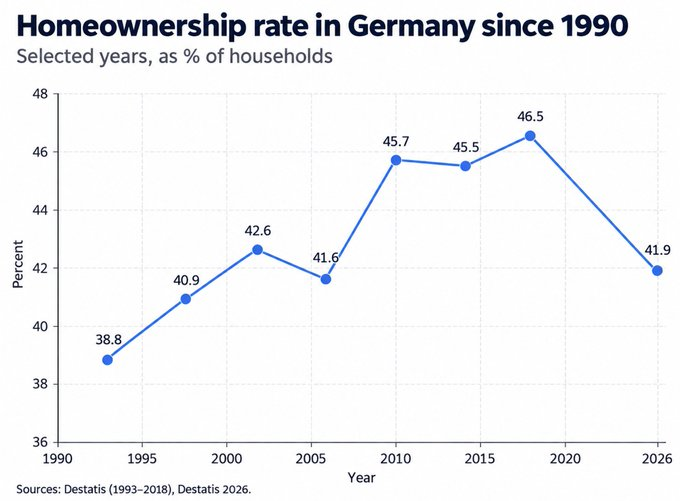
2、德国联邦统计局数据显示,德国住房自有率由 2018 年的 46.5% 降至 2026 年的 41.9%,八年下降 4.6 个百分点,基本回到 2006 年前后的水平,也逆转了 1993 年以来的大部分升幅。租房家庭占比进一步上升,更多居民将直接承受租金、供暖费用和住房供应不足带来的压力;与此同时,能够通过房价上涨积累资产的家庭范围缩小,住房财富分化可能加深。
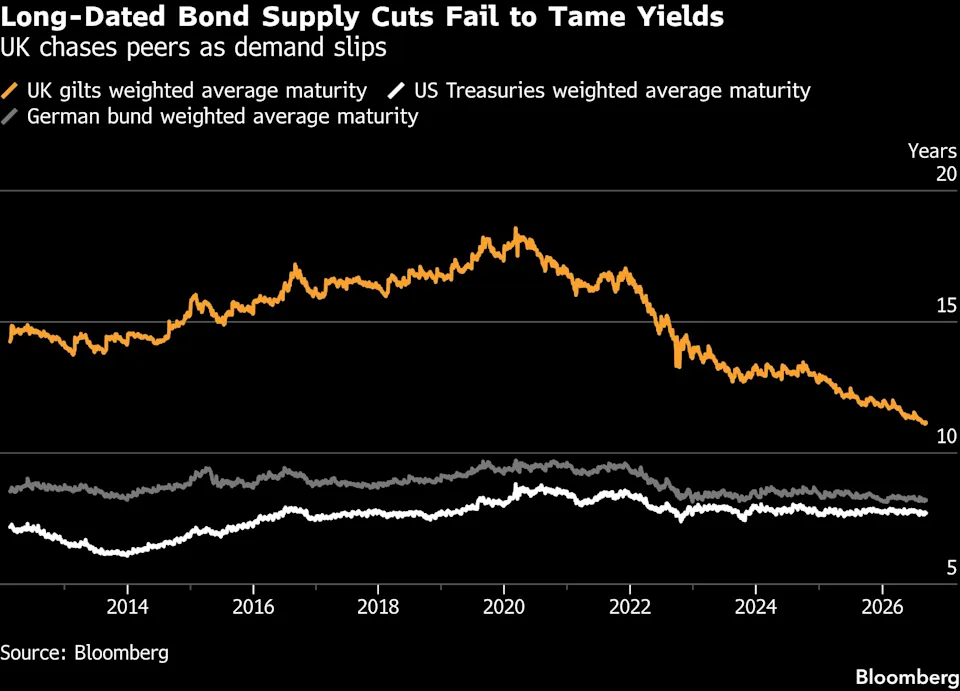
3、彭博数据显示,随着英国养老金对长期国债的需求减弱,英国债务管理办公室近年来减少长债发行,政府债务的加权平均期限因此由 2020 年的 18 年以上缩短至目前约 11 年,但仍高于美国和德国的约 7 至 9 年。减少供应并未稳定长债市场,英国 30 年期国债收益率反而升至接近 6%,创 1998 年以来最高水平,原因是养老金买盘萎缩、美伊战争推高通胀预期,以及 AI 投资带动全球企业发债,这些压力超过了长债减发带来的支持。彭博经济研究估计,融资和通胀成本上升将消耗英国政府 236 亿英镑财政缓冲中的约 160 亿英镑,进一步压缩政府在预算中增加支出的空间。
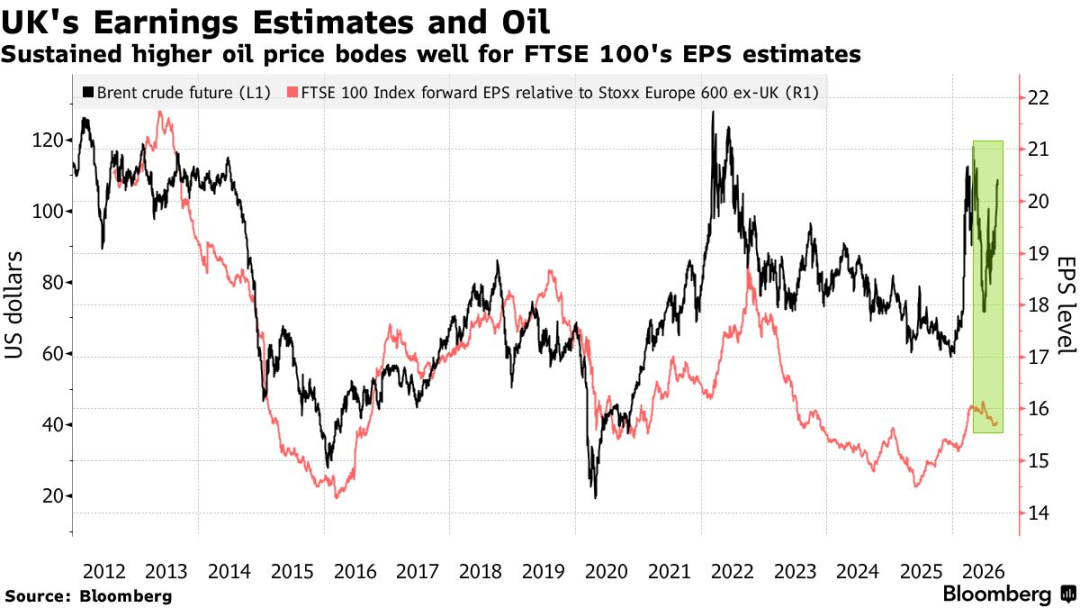
4、布伦特原油已升破每桶 100 美元,但富时 100 指数相对欧洲大陆股市的每股收益预期仍停留在低位,并未随油价同步上升。考虑到富时 100 指数的能源和矿业权重较高,两者本应同向变化;目前的背离反映市场仍将本轮油价上涨视为短期冲击,尚不认为它能够转化为持续的利润改善。
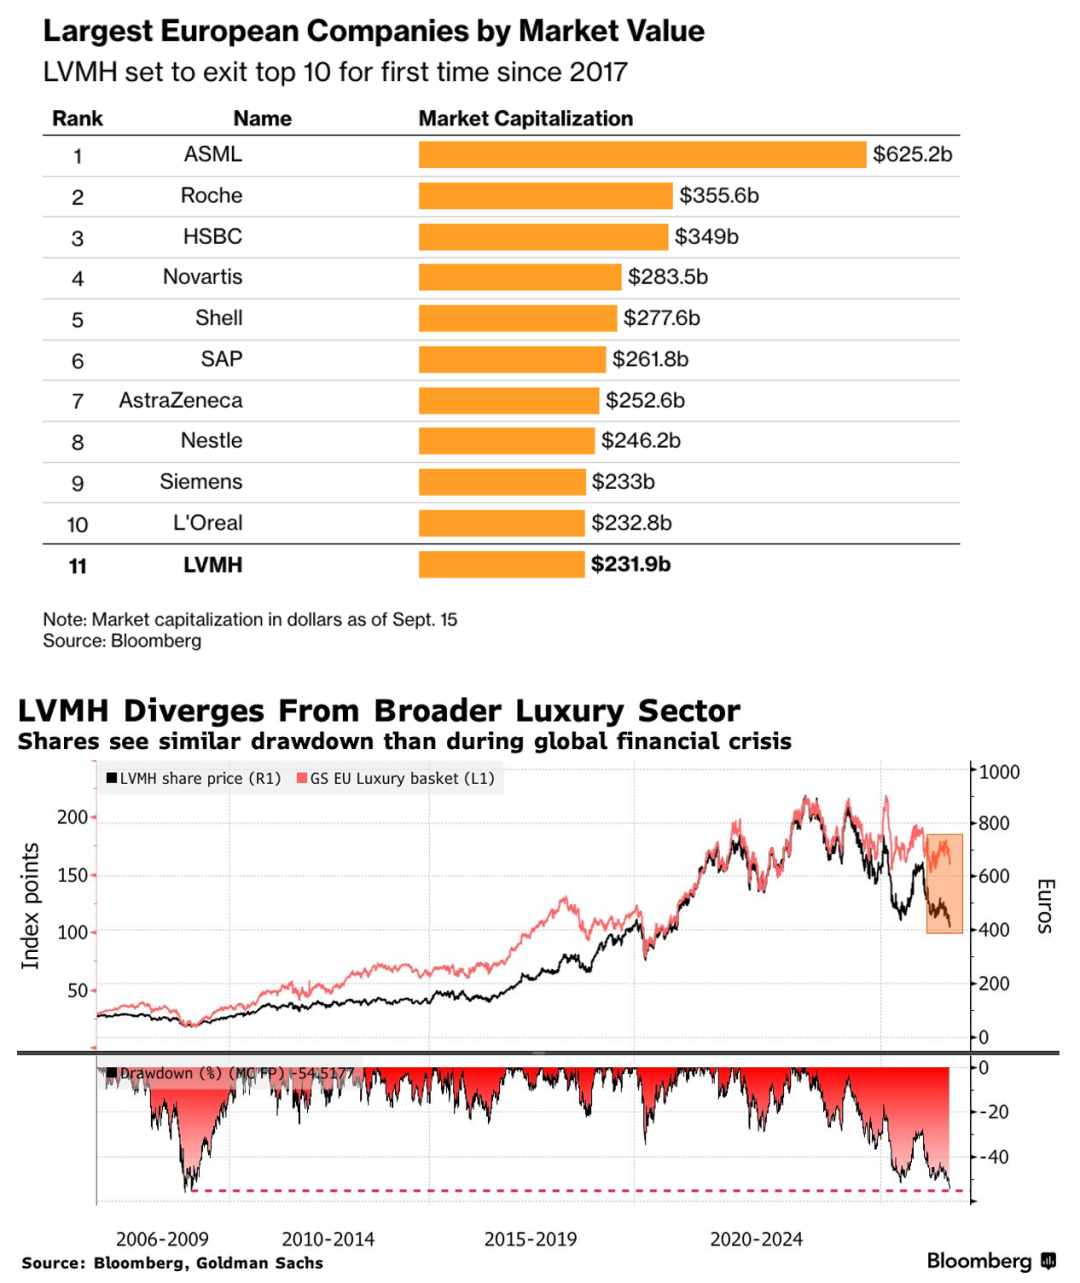
5、截至 9 月 15 日,LVMH 市值降至约 2,319 亿美元,略低于欧莱雅的 2,328 亿美元,排名跌至欧洲上市公司第 11 位,为 2017 年以来首次退出前十。LVMH 股价较 2023 年高点累计下跌约 55%,仅 2026 年便下跌约 37%,跌幅已接近全球金融危机时期。中国市场奢侈品需求减弱、中东冲突影响主要购物中心消费,加上核心品牌路易威登在中国卷入商标争议,使该公司的表现明显落后于欧洲奢侈品板块。
四、日本市场
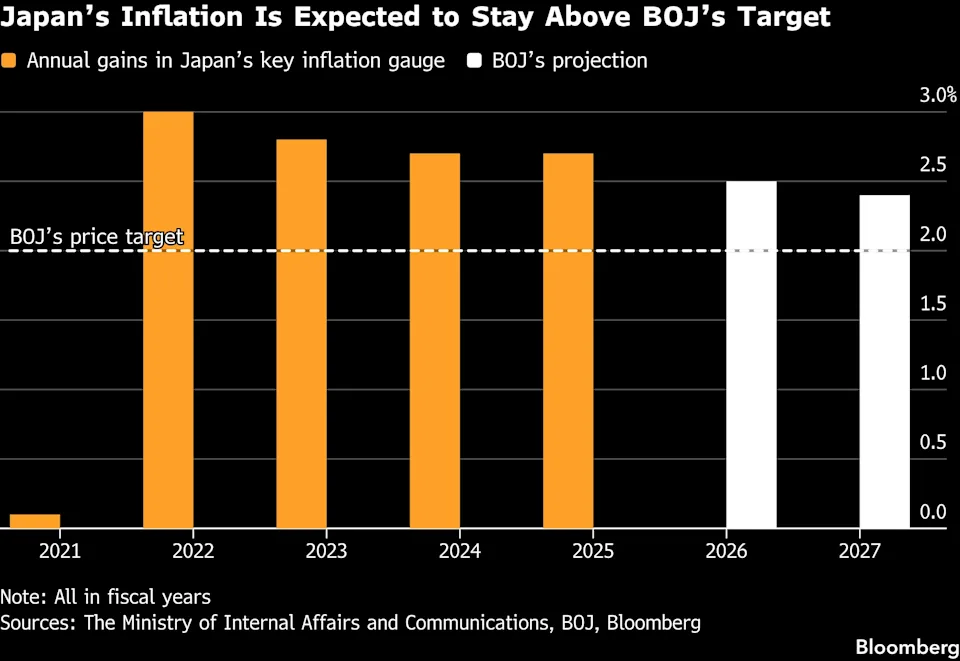
1、日本央行以 7 比 2 的投票结果将政策利率上调 25 个基点至 1.25%,距离上次加息仅三个月,为 1990 年以来最短间隔。央行表示,企业越来越倾向于同时提高工资和售价,中长期通胀预期也在上升,基础通胀存在超过 2% 目标的风险;如果经济和物价走势符合预期,将继续上调利率。日本关键通胀指标截至 2025 年已连续四年高于 2%,央行预计 2026 和 2027 财年仍分别达到约 2.5% 和 2.4%。不过,声明没有承诺加快紧缩,两张反对票也被市场解读为偏鸽,日元在决议后反而走弱;隔夜掉期目前仍反映 12 月再次加息的概率约为 80%。
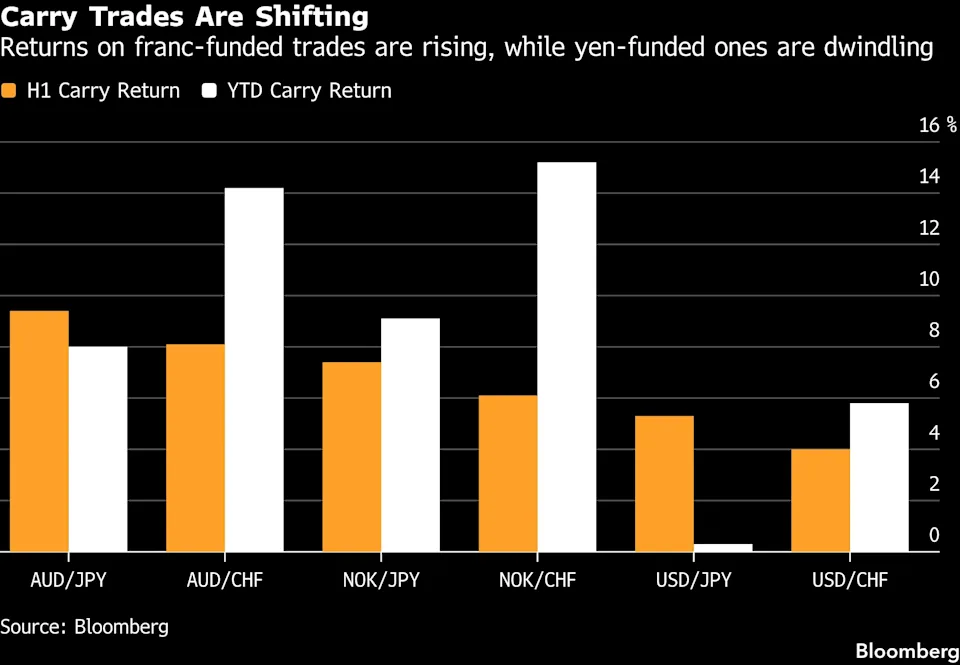
2、2026 年以来卖出瑞士法郎、买入澳元和挪威克朗的套利交易分别获得约 14% 和 15% 的回报,明显高于以日元融资的同类交易。日本债券收益率上升、官方干预支持日元升值,削弱了日元作为融资货币的稳定性;瑞士预计将零利率维持至 2027 年底,并倾向避免瑞郎过强,因此逐渐成为替代选择。融资货币转换意味着日元升值时被迫平仓的风险下降,但全球套利资金对瑞士货币政策的敏感度将随之上升。
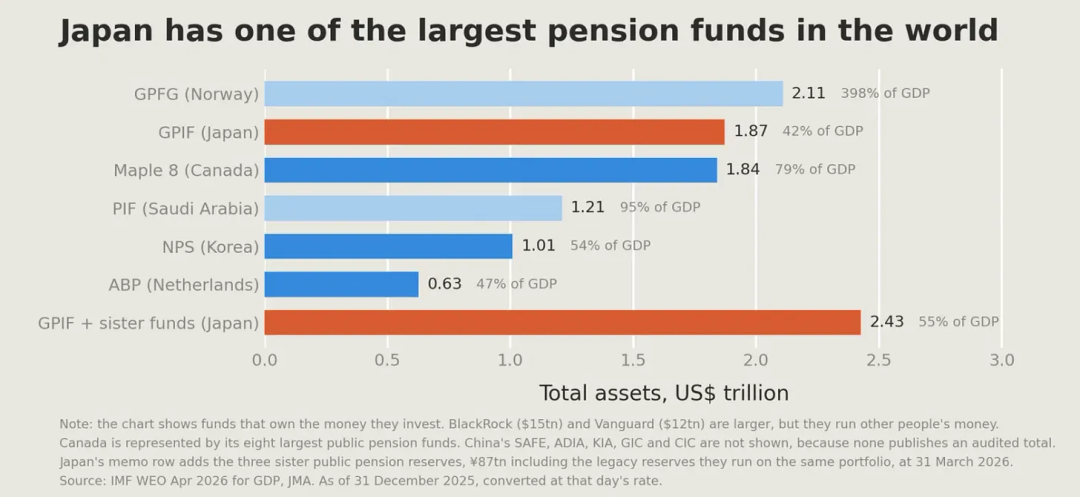
3、日本政府养老投资基金(GPIF)管理资产约 1.87 万亿美元,规模仅次于挪威政府全球养老基金;若计入采用相同投资框架的关联公共养老金,日本这类资金的资产总额达到 2.43 万亿美元,相当于国内生产总值的 55%。如此庞大的资金只要小幅调整配置,就足以影响日本国债、日元和海外债券市场,因此 GPIF 下一轮再平衡可能成为日本跨境资本流向的重要转折点。
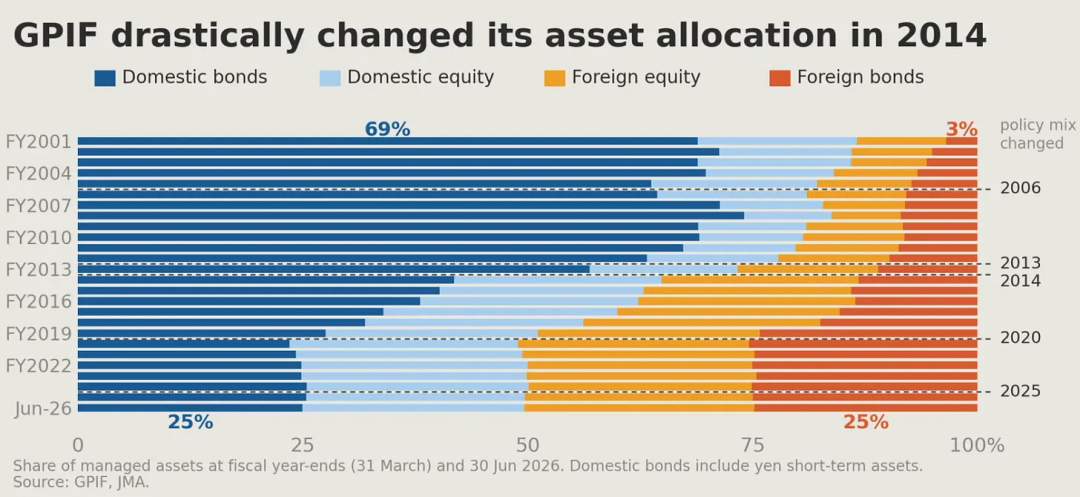
4、GPIF 已将国内债券占比从 2001 财年的 69% 降至 2026 年中的 25%,目前国内债券、国内股票、海外股票和海外债券大致各占四分之一。此前减持日债主要是为了摆脱超低甚至至负利率环境,但随着十年期日本国债收益率升至约 3%,国内债券重新具备收益,并能更好匹配以日元支付的养老金负债,过去十余年的海外配置趋势可能由此部分逆转。
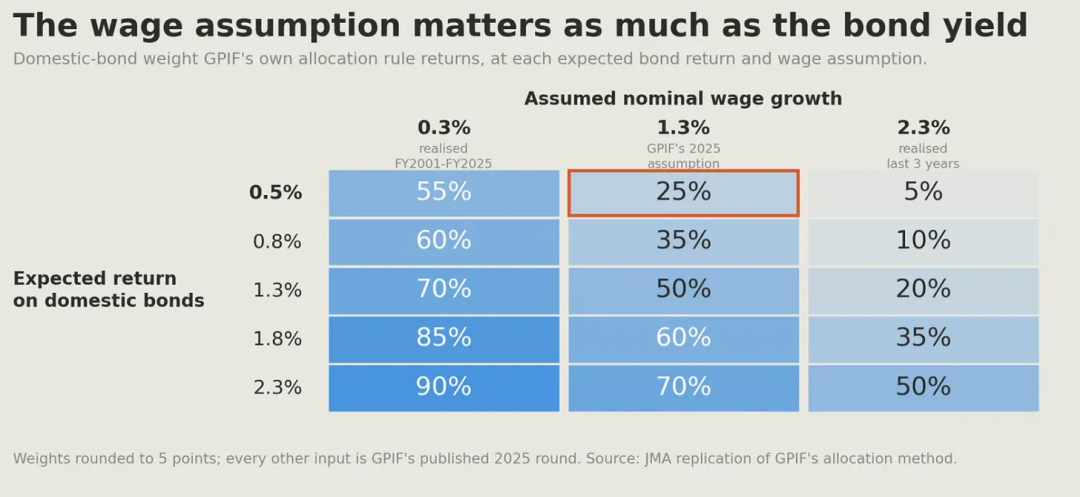
5、GPIF 是否增持日本国债,不仅取决于债券收益率,还取决于收益能否跑赢工资增长,因为养老金支出最终与工资水平相关。在工资增速假设维持 1.3% 的情况下,若国内债券预期回报率由 0.5% 升至 1.3%,模型给出的配置比例便会由 25% 提高至 50%;若回报率进一步达到 2.3%,比例可升至 70%。当前市场利率上升已显著改变日债的配置价值,但工资持续高增长会抵消部分吸引力。
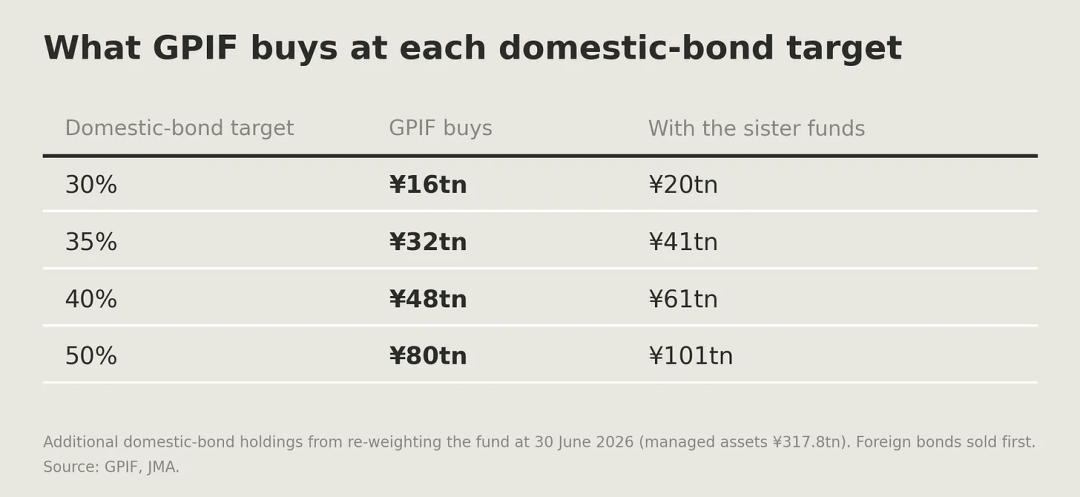
6、若GPIF把国内债券目标比例由25%提高至35%,预计需要净买入约32万亿日元;提高至40%或50%,买入规模将分别达到48万亿和80万亿日元。若其他公共养老基金同步调整,最高购买规模可超过100万亿日元,而资金可能优先来自减持海外债券,因此这不仅会支撑日本国债,也可能减少日本机构对美国国债等外币资产的需求。
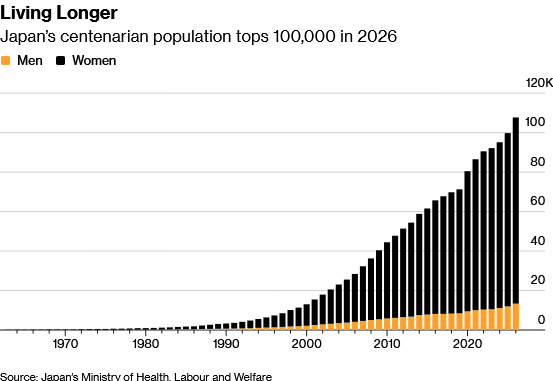
7、日本厚生劳动省数据显示,截至 9 月 15 日,全国百岁及以上人口达到 107,677 人,首次突破 10 万,较 1963 年开始统计时的 153 人增长约 700 倍,其中女性占比约 88%。公共卫生、医疗条件和生活方式改善延长了寿命,但少子化使养老负担集中到不断缩小的劳动人口:目前约 4,000 万人领取公共养老金,相当于每三名居民中就有一人。为支付养老金和医疗服务,厚生劳动省申请下一财年 33.7 万亿日元预算,占各部门 143 万亿日元总申请额近四分之一;老年护理人员需求也由 2024 年的 210 万增至 2026 年约 240 万。
五、新兴市场
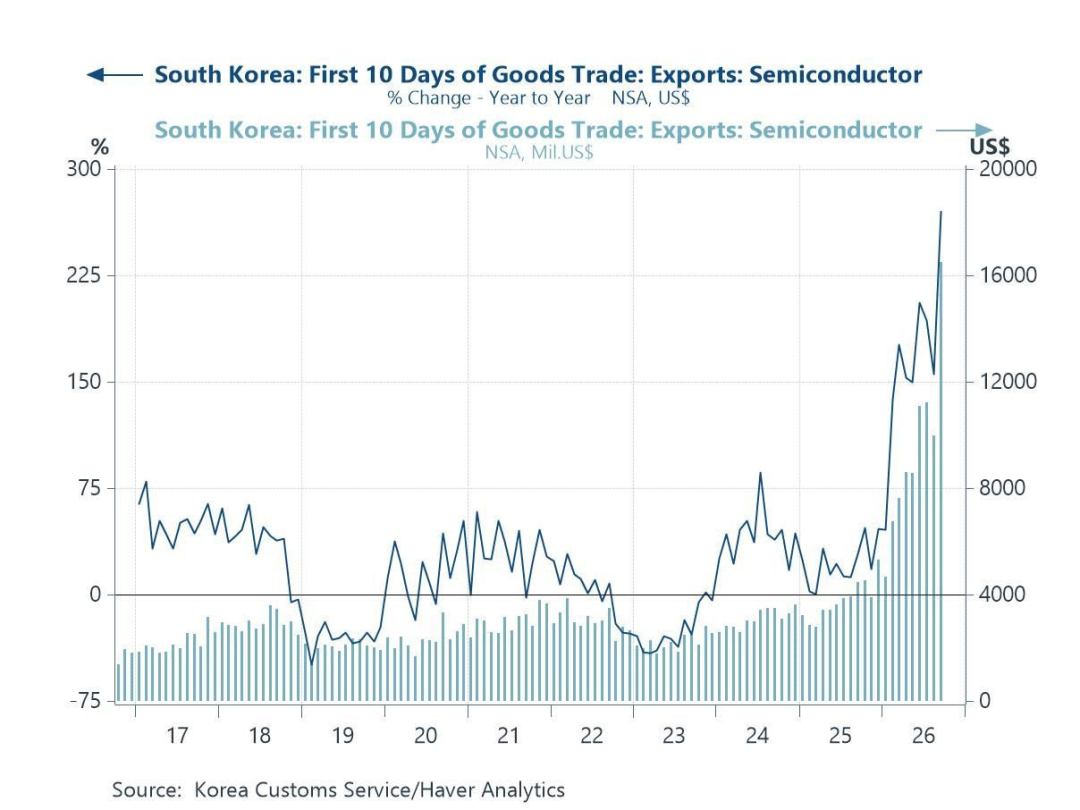
1、韩国 9 月前十天半导体出口达到约 165 亿美元,接近上年同期的 3.5 倍,并占到同期全国出口总额的 47%。作为全球科技供应链中公布最早的高频指标之一,韩国芯片出口急升表明人工智能服务器和高端存储需求依然旺盛。
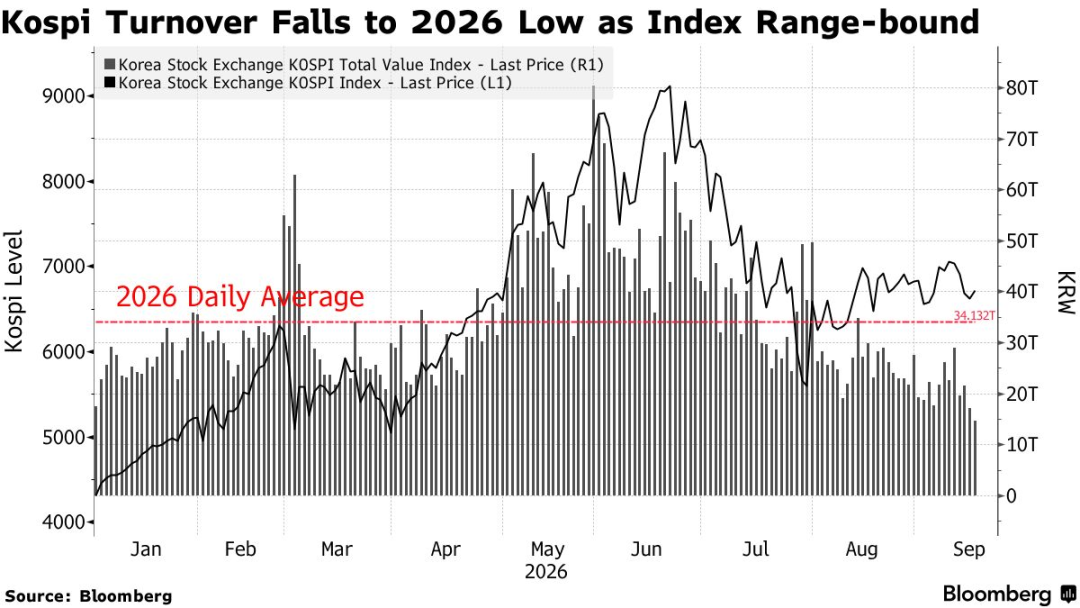
2、韩国股市 9 月日均成交额降至 20.6 万亿韩元,为 2026 年最低,不到 5 月和 6 月高峰的一半,显示年初由 AI 和芯片行情推动的交易热度正在消退。Kospi 指数 7 月曾下跌 22%,此后虽收复部分失地,却始终无法稳定站上 7,000 点;芯片盈利前景不明、美国加息预期和韩国本地利率上升,又促使资金转向利率挂钩存款。指数今年仍上涨约 59%,但成交量萎缩说明买盘后劲不足,短期更可能维持区间波动。
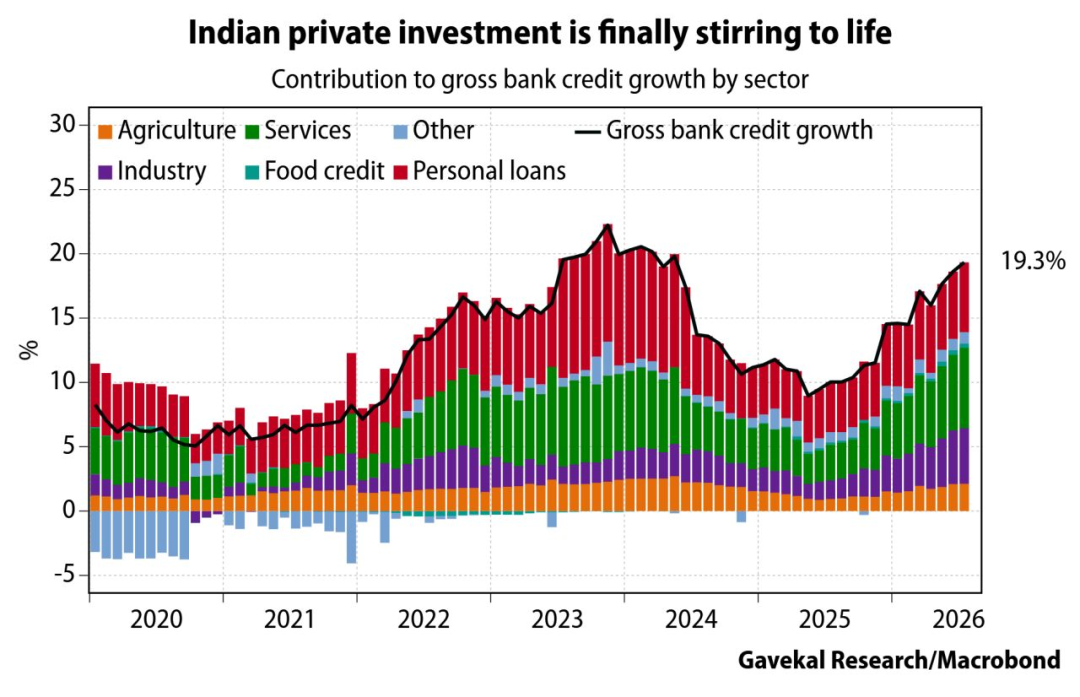
3、印度银行业信贷同比增速在 2026 年 6 月升至 19.3%,较 2025 年约 9% 的低点显著加快,其中服务业和工业贷款的贡献明显扩大。印度最新季度 GDP 同比增长 7.8%,信贷又从个人消费进一步扩展至企业部门,显示企业可能正恢复设备、厂房等资本投入。银行贷款增长不能直接等同于投资已经落地,但工业信贷加速、企业资产负债表改善,显示长期依赖消费的经济增长结构出现向投资扩展的早期迹象。
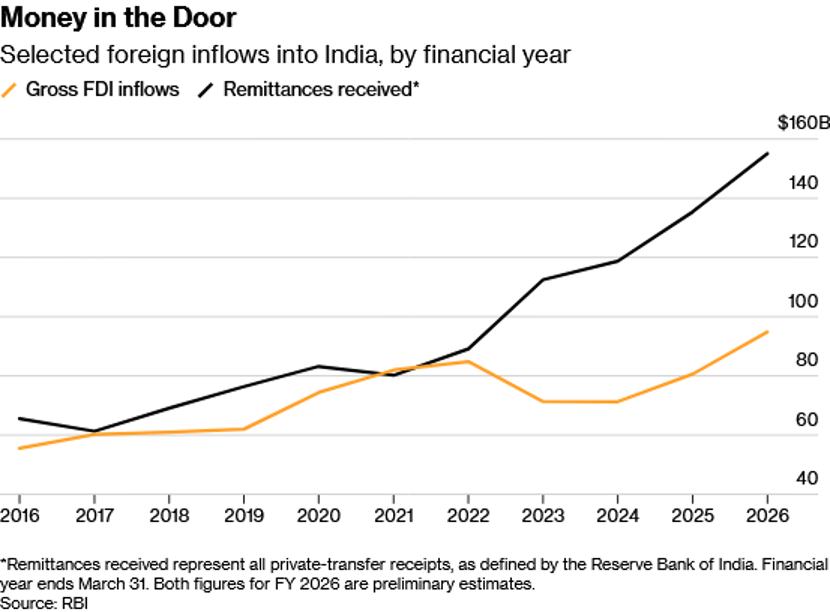
4、印度 2026 财年侨汇收入预计达到约 1500 亿美元,约为外国直接投资总额 900 亿美元的 1.7 倍,显示海外劳工已经成为印度比跨国企业更稳定的外汇来源。侨汇进入经常账户,主要用于家庭消费、住房、教育和医疗,可以弥补商品贸易逆差、缓解卢比和外汇储备压力。印度 2025 财年已是全球最大侨汇接收国,收入达 1354 亿美元。
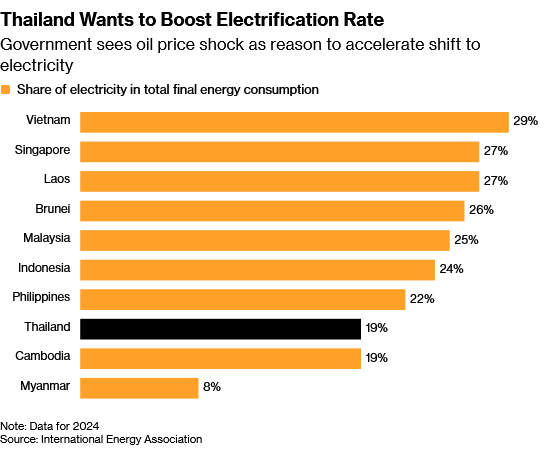
5、泰国政府正借本轮油价冲击加快能源电气化,其在新版《电力发展规划》中提出,未来十年把清洁能源发电占比提高至 50%,同时推动屋顶光伏、储能和智能电网建设。泰国电力目前仅占终端能源消费的 19%,低于越南的 29% 和马来西亚的 25%,交通、工业及建筑仍大量直接使用石油。提高电气化率后,这些部门可以由电动车、电热设备等替代燃油,再由本国可再生能源供电,从而减少国际油价上涨对通胀和贸易收支的冲击。
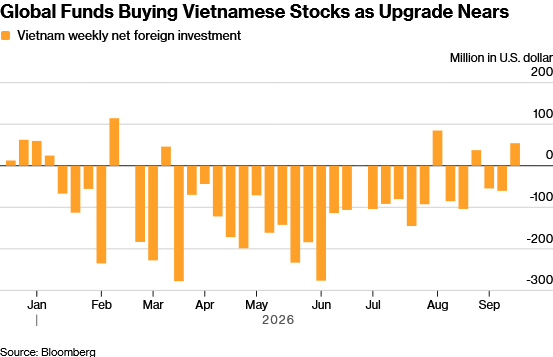
6、越南被富时罗素纳入新兴市场指数前,外国投资者本周已净买入约 5420 万美元当地股票,为六周来最高。指数调整于 9 月 21 日生效,将使跟踪相关基准的被动基金配置越南股票,但目前的流入只能算初步回补:海外资金 2026 年以来仍累计净卖出约 35 亿美元,继 2025 年创纪录流出 48 亿美元后尚未真正转向。
六、商品
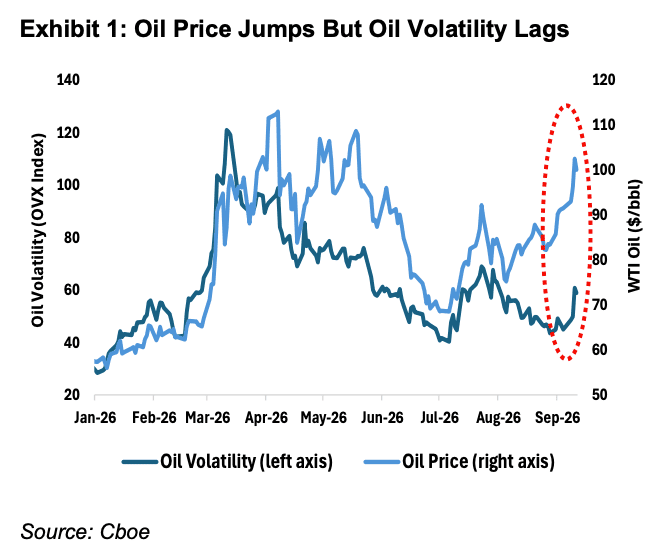
1、尽管 WTI 原油已升至每桶约 100 美元,接近 3 月至 4 月高位,但衡量原油期权隐含波动的 OVX 指数仅约为 3 月峰值的一半。交易员虽然接受战争导致的供应收紧和高油价,却没有像 3 月那样大量买入期权防范更剧烈的价格变化,能源市场的恐慌程度明显下降。
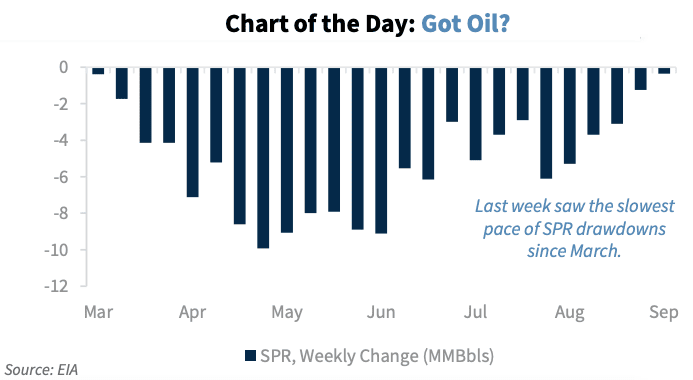
2、美国上周仅从战略石油储备释放了约 40 万桶,为 3 月以来最慢,持续数月的库存动用正接近安全储备要求所允许的下限。如果油价再次受到供应中断推动,美国通过战略储备压低短期价格的能力将变弱。
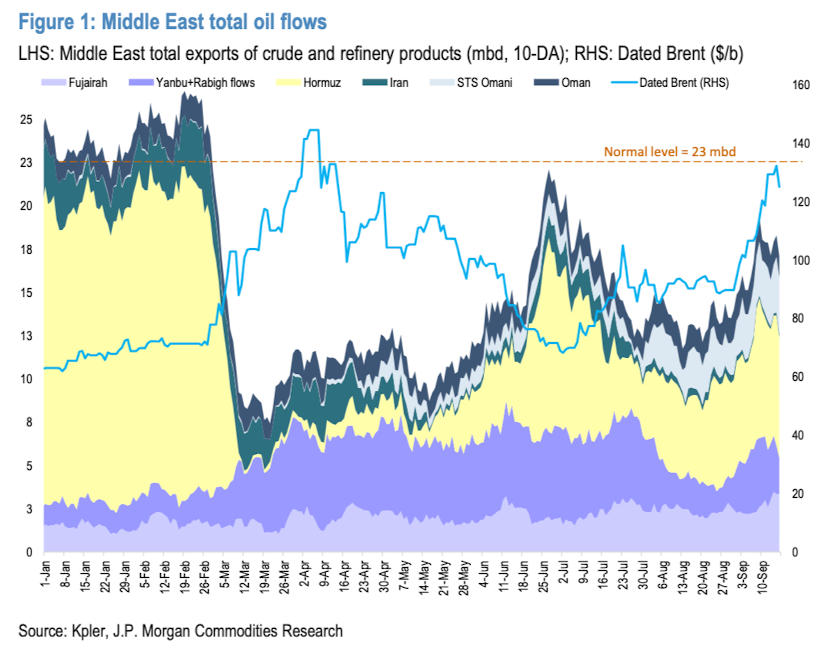
3、摩根大通:尽管沙特东西输油管道受阻,中东石油流量仍保持强劲,过去10天日均达1710万桶,仅略低于2025年均值。韧性主要来自霍尔木兹海峡运输量攀升至1040万桶/日,其中富查伊拉港出货340万桶/日,阿曼出口约210万桶/日;红海流量则趋弱,原油装货已停,仅剩成品油约50万桶/日。最显著变化是沙特改道霍尔木兹海峡的石油流量从8月的70万桶/日增至近六日的290万桶/日,推动其总出口升至500万桶/日。此前沙特未改道是因红海路线更便捷安全,而霍尔木兹路线需协调穿梭油轮、超大型油轮运力及船对船转运等复杂操作。当前变通方案虽有效,但可持续性取决于伊朗是否默许。
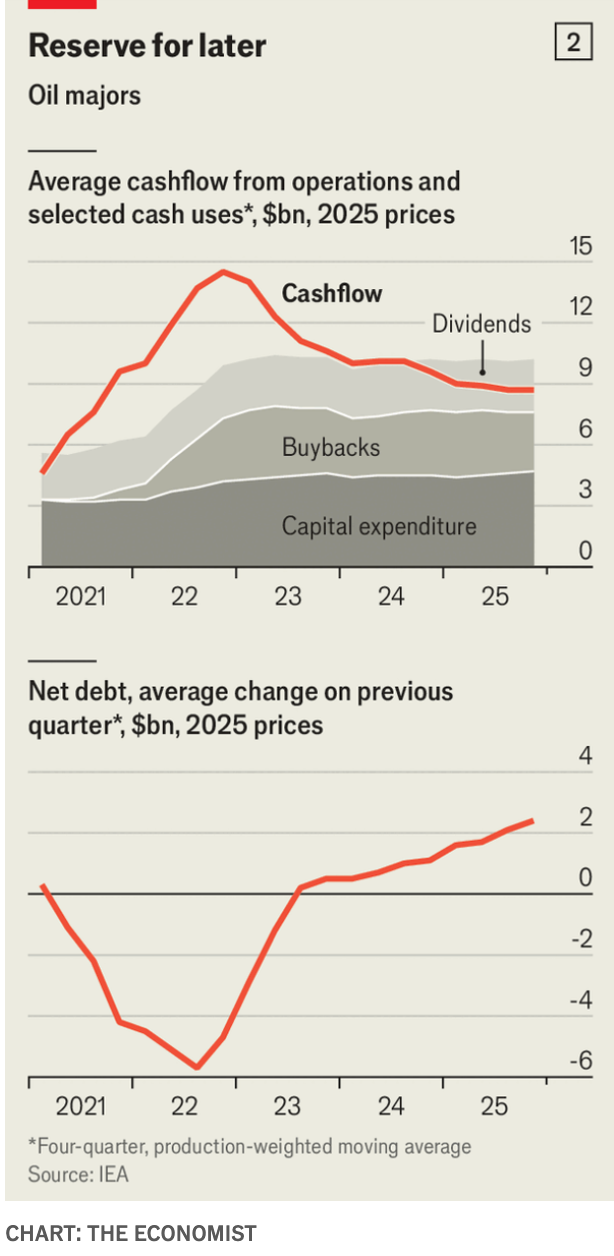
4、海湾战争推动油价升至每桶 100 美元以上后,西方七大综合石油公司与沙特阿美 2026 年第二季度合计盈利 910 亿美元,同比翻倍,但新增利润主要用于偿还债务和回报股东,并未明显增加新项目投资。埃克森美孚、雪佛龙、壳牌、英国石油和道达尔能源当季合计削减净债务 360 亿美元,降幅接近 20%;除英国石油外,其他大型油企均维持或提高了股息和股票回购。国际能源署数据也显示,资本开支没有随现金流同步上升,因此高油价短期内难以带来足够新增产量,全球供应紧张可能延续。
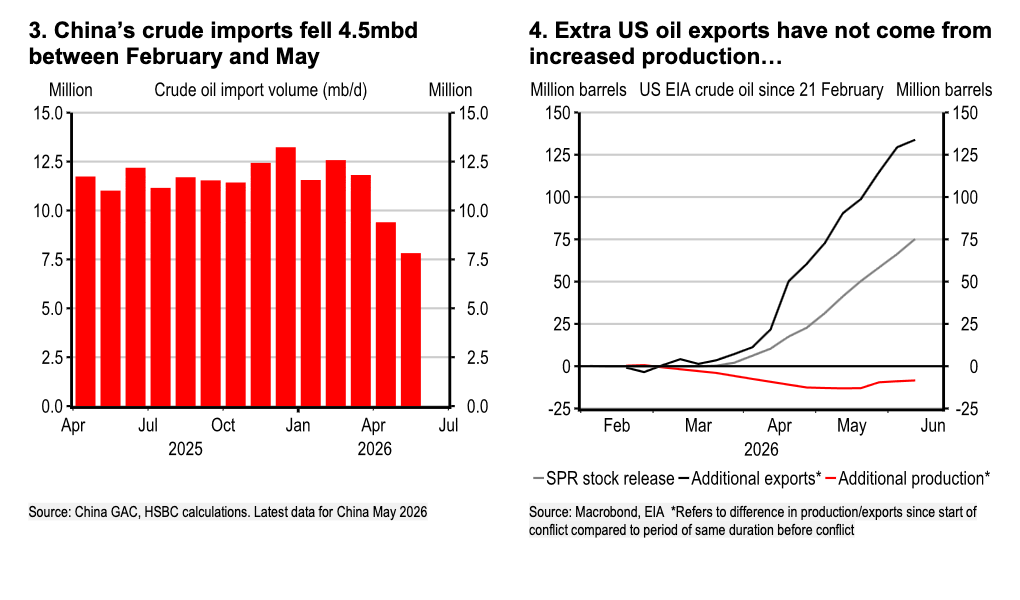
5、汇丰表示,即使霍尔木兹海峡实现持续重新开放,全球石油供应也难以立即恢复正常:清除水雷、恢复保险、重新部署油轮、腾空海湾地区储油设施以及重启油田和下游设备,可能需要一周至三个月。 供应中断期间,中国原油进口量由 2 月的约 1250 万桶 / 日降至 5 月的约 780 万桶 / 日,主要依靠消耗库存;美国则额外出口约 1.34 亿桶,但同期产量没有增加,增量主要来自战略石油储备和商业库存。海峡恢复后,中国需要重新采购、美国企业还要归还从战略储备 “借出” 的原油并支付额外油量作为利息,因此补库存需求可能使油价在供应恢复后仍保持支撑。
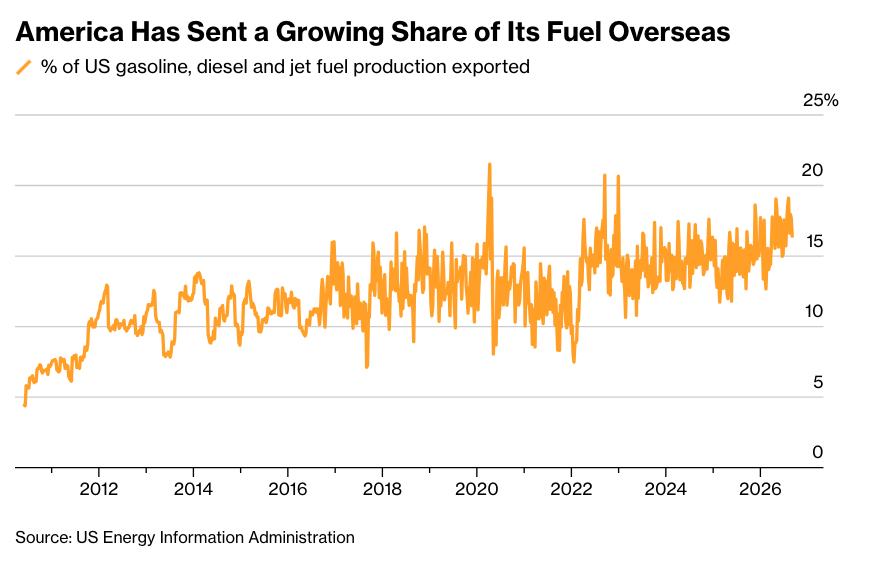
6、美国政府正在讨论限制汽油或柴油出口,以压低国内燃料价格,但这项措施尚未实施,也可能只能带来短期效果。美国汽油、柴油和航空燃料的出口占产量比重,已由 2010 年前后的约 5% 升至目前约 16% 至 18%;2025 年三类燃料日均出口 240 万桶,其中柴油占一半以上。问题在于,美国炼油产能主要集中在墨西哥湾沿岸,当地生产的燃料可以直接装船出口,却没有足够的管道把全部出口量转运到美国其他地区。若出口被禁止,沿岸地区可能供过于求,炼油利润下降,迫使炼厂减产;国内燃料总产量随之减少,最初增加的供应和降价效果便可能消失。
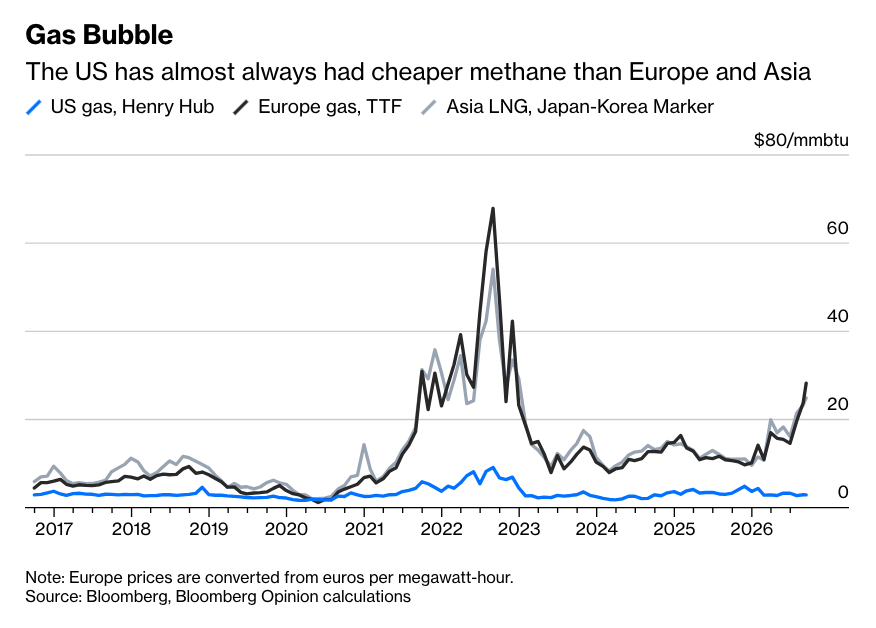
7、2026 年欧洲天然气基准 TTF 和亚洲液化天然气基准 JKM 已升至每百万英热单位 20 美元以上,美国亨利港天然气价格仍只有约 3 美元,跨区域价差再次扩大。持续存在的低价优势既降低了美国工业和发电企业的能源成本,也为美国液化天然气出口提供了利润空间,但出口终端和运输能力限制了全球市场通过贸易迅速抹平价差。
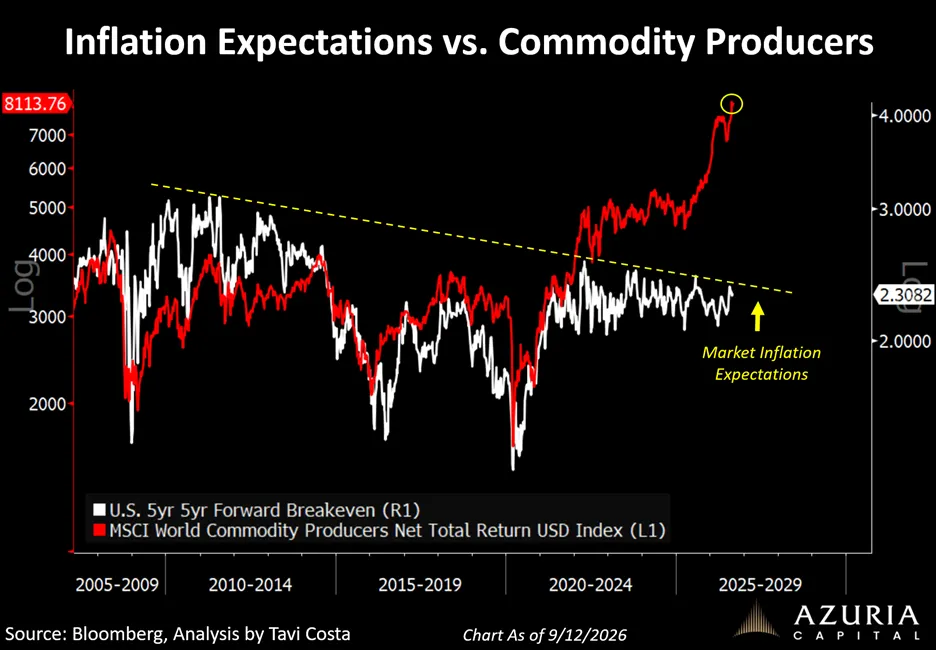
8、全球大宗商品生产商股票近年来大幅上涨,但美国长期通胀预期仍在2.3%左右,两者过去较为同步的关系已经脱离。股票投资者可能正在计入资源供应不足、资本开支偏低和商品价格长期上升等风险,而债券市场仍相信央行能够控制远期通胀。
七、AI
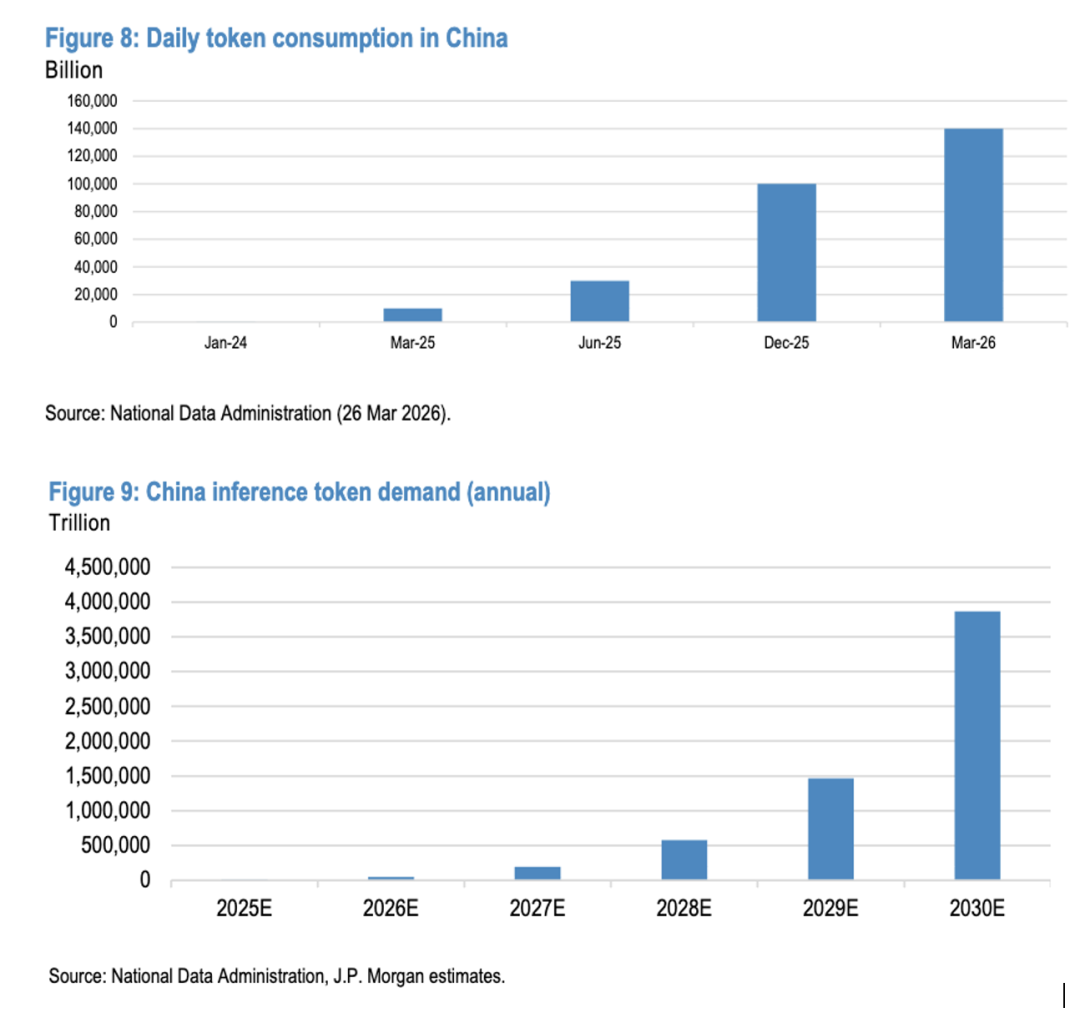
1、中国人工智能日均Token消耗量已由2024年初约1000亿个增至2025年底的100万亿,并在2026年3月突破140万亿,两年增长超过1000倍。Token增长不仅来自用户增加,更来自应用由单轮问答转向智能体:智能体需要持续进行多轮推理、读取长上下文并反复调用工具,使每次任务消耗的算力成倍上升。摩根大通预计,随着企业应用、智能体和多模态服务普及,中国推理Token需求在2025至2030年间的复合增速可能达到约330%。
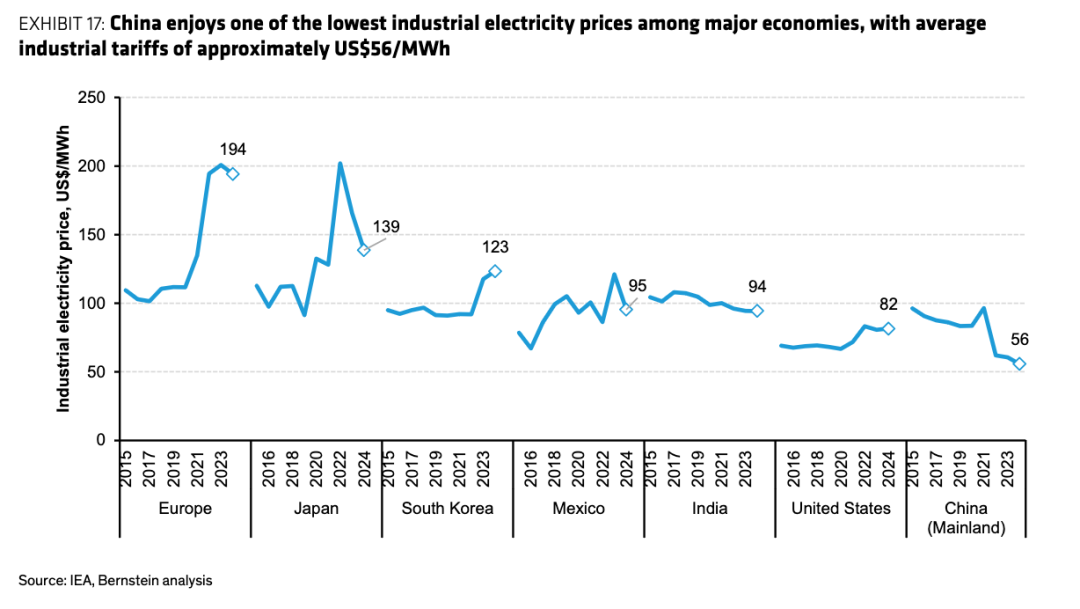
2、中国平均工业电价约为每兆瓦时 56 美元,低于美国的 82 美元、印度的 94 美元、日本的 139 美元和欧洲的 194 美元,在主要工业经济体中具有明显成本优势。乌兰察布、贵阳、庆阳和中卫等数据中心集群的电价通常仅为每千瓦时 0.33 至 0.37 元,部分新疆项目可接近 0.32 元;在人工智能推理需要长期、大规模用电的情况下,电价差异会直接影响每个 Token 的成本。中国芯片能效暂时落后,但低电价、充足电力和 “东数西算” 布局能够部分抵消这一劣势,使其更有能力提供低成本、大规模的人工智能服务。
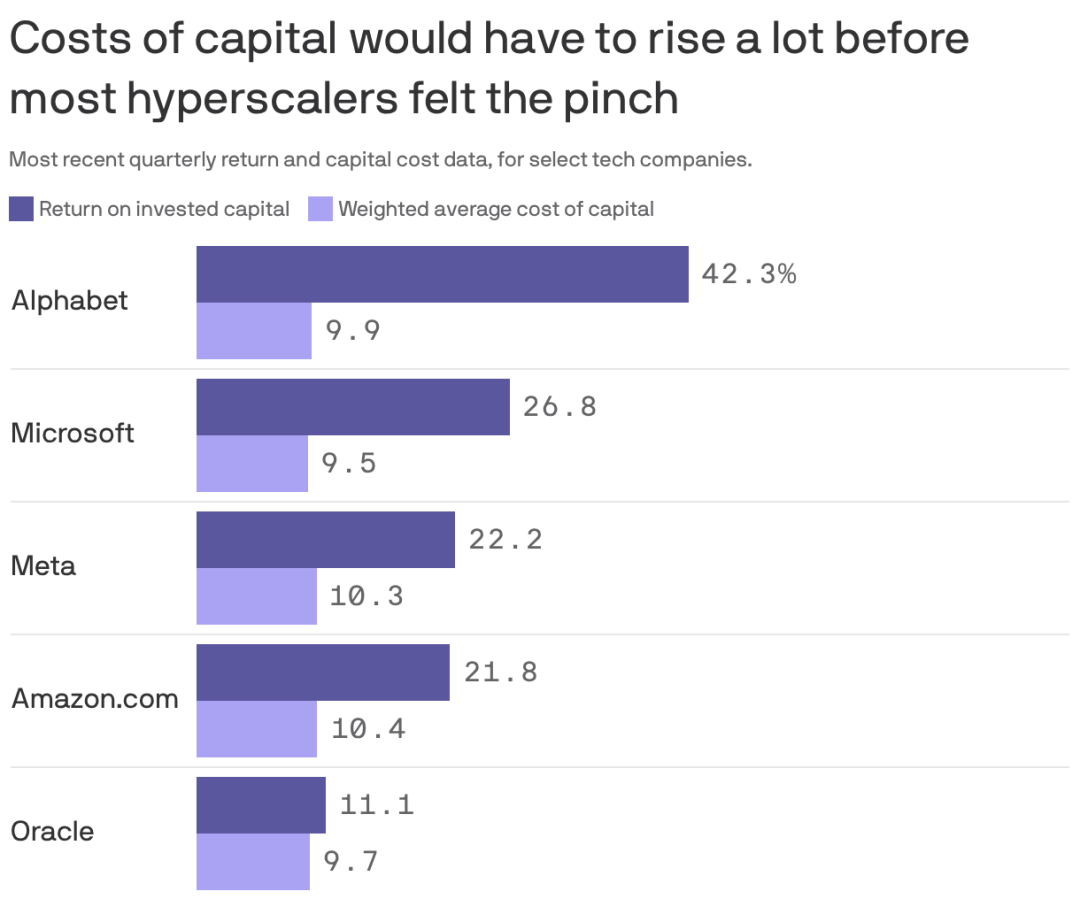
3、美国十年期国债收益率升至接近 5%,但多数大型云计算企业的投资回报仍远高于资金成本: Alphabet 的投入资本回报率为 42.3%,加权平均资本成本仅 9.9%,微软、Meta 和亚马逊也保有约 11 至 17 个百分点的差距。如此高的利润缓冲意味着融资成本必须大幅上升,才会真正动摇人工智能基础设施投资;但甲骨文的两项指标仅为 11.1% 和 9.7%,扩张更依赖借款,因而对利率上升最为敏感。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
