


英伟达:AI恐慌砸盘科技股,但增长引擎依然强劲
AI 行业领袖呼吁放缓 AI 研发、加强监管,这一表态震惊市场,并触发板块性回调,加深了进一步调整的风险——但做空者不应高兴得太早。
尽管这一幕在 AI 投资者眼中颇为吓人,AI 研发放缓大概率不会影响基础设施建设。对市场而言,更先进的 AI 模型并非关键——OpenAI、Anthropic 等实验室早已拥有能力强大(甚至可能危险)的版本;真正重要的是将实用型 AI 部署到企业全场景所需的基础设施。
市场在此处存在误判:安全与算力并非同一回事,AI 需求并未崩塌。从英伟达(NASDAQ: NVDA)到 Salesforce(NYSE: CRM),几乎所有具备 AI 能力的公司,其二季度业绩都指向基础设施需求的加速。。
AI 热潮尚未真正“爆发”(至少现在还没有)
投资者需要紧盯的关键指标包括:订单积压、利用率、持续的定价权,以及资本开支(CapEx)压力的缓解。二季度订单积压以历史级速度扩张——Alphabet(NASDAQ: GOOGL)、戴尔(NYSE: DELL)、超微电脑(NASDAQ: SMCI)的积压订单均录得三位数百分比增长。
关键玩家方面,如今在各类云实例中无处不在的 Oracle(NYSE: ORCL)积压订单已突破 6,500 亿美元;Nebius(NASDAQ: NBIS)等新型云厂商增幅更大,积压订单翻了四倍。头部超大规模云厂商的资本开支计划合计超过 7,000 亿美元,投入力度可见一斑。
利用率指标同样关键——即便对较老的传统技术,利用率也接近 100%。关键在于:技术设备会随年限增长从模型训练、先进计算自然过渡至推理环节,为现金流与资本化提供漫长的跑道。这正是英伟达能够将其 GPU 资产证券化、让养老基金等机构投资者参与投资其现金流的基础。
股价上涨的触发点将是存量资产的变现——这恰好与盈利能力同步。超大规模云厂商收缩成本高昂的前沿模型研发,将骤然释放现金流,扫除当前压制股价的最大障碍。AI 基础设施的前期投入极具侵蚀性,拖累着多数 AI 相关公司的现金流与盈利能力。
AI 资本开支之忧,尚未击垮基础设施交易
二季度财报季表现亮眼,各公司业绩普遍大幅跑赢市场共识。
但分析师对资本开支计划以及快速分化的市场心存疑虑,个股因此走势分化。就目前而言,包括英伟达在内的 AI 基础设施股仍是最大赢家——它们是当前资本开支的焦点。
Wedbush 指出,基础设施建设速度略快于应用落地,这正是担忧的根源。对投资者而言,放缓 AI 模型投入不仅有利于改善盈利能力,还能释放现金以满足既有的资本开支计划。
华尔街仍在不断抬高对英伟达的期待
英伟达是当今 AI 领域最重要的股票——它提供支撑 AI 的核心基础设施与软件,而其分析师趋势也强到无以复加。MarketBeat 数据显示,覆盖机构逐月增加,买入共识稳固,买方倾向接近 97%。目前该股零卖出评级,共识目标价隐含逾 50% 的上行空间。
目标价趋势意义重大:8 月与 9 月的上修不断推高共识。最高端目标价将该股定在 515 美元,上行空间超过 100%,而即便是这一预测可能仍偏低。
仅从市盈率看,英伟达当前已被低估约 50%:现价对应市盈率在 20 倍出头,而历史中枢在 30 多倍。拉长看,这只股票仍以“零头”价格交易——约为其五年业绩展望的 5 倍,意味着未来数年存在 400% 至 600% 的上涨空间。
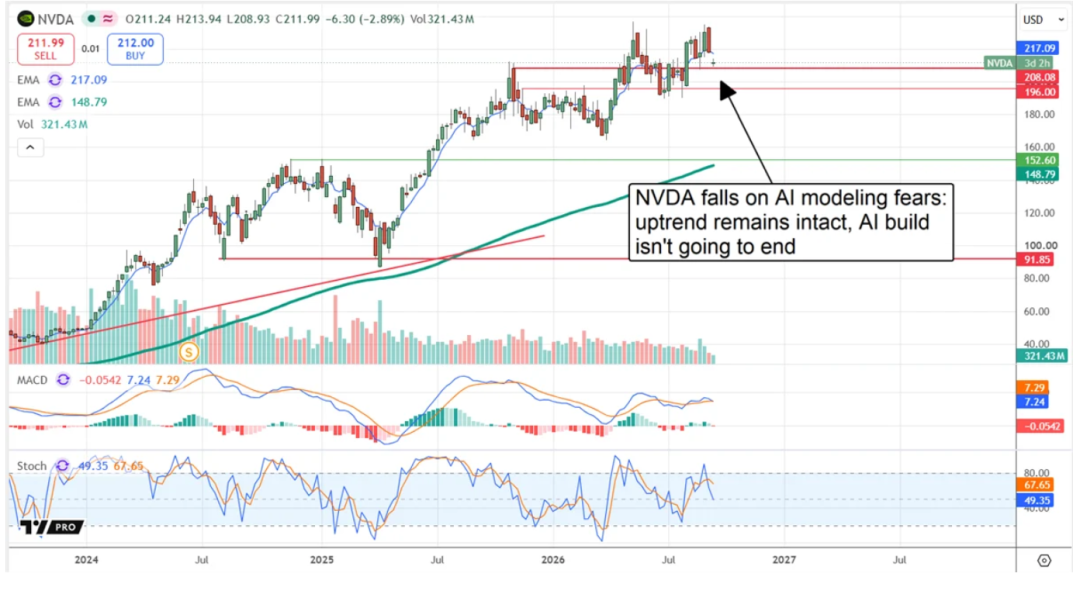
推理热潮即将到来
推理需求正在加速,一场由 AMD(NASDAQ: AMD)引爆的热潮即将来临。
其 Helios 机架为超大规模云厂商带来多重好处,包括推理速度、成本与盈利能力。投资者需要记住:模型训练是 AI 的“前期”成本,推理才是后端的变现环节。有鉴于此,随着 AI 推理逼近临界规模,未来数个季度数据中心建设有望全速推进、甚至进一步加速。
AI 最大的风险在于 GPU 与内存供应瓶颈,以及能源和水资源约束。这些因素拖慢建设进度,但也创造了机遇。Vertiv(NYSE: VRT)、Bloom Energy(NYSE: BE)、AirJoule(NASDAQ: AIRJ)等公司提供“跨越障碍”的技术,使数据中心能够在最小化对当地影响的前提下落地与运营。
风险清单中还包括即将到来的大选——这很可能成为对 AI 的一次“全民公投”。选举结果影响深远,但不太可能终结基础设施建设。反而,成熟的 AI 公司可能从监管加强中获益:更严的监管会加宽其护城河——提高新 AI 实验室的起步门槛,限制颠覆风险。若监管未能落地,这些公司则可放手继续建造“城市级”超级计算机。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
