


美联储加息后的市场展望
需要强调的是,本文只是简单复盘,分享一个我自己观察市场的角度,仅供参考,不作为投资建议。以下为正文。
一、美债、油价短期或已见顶
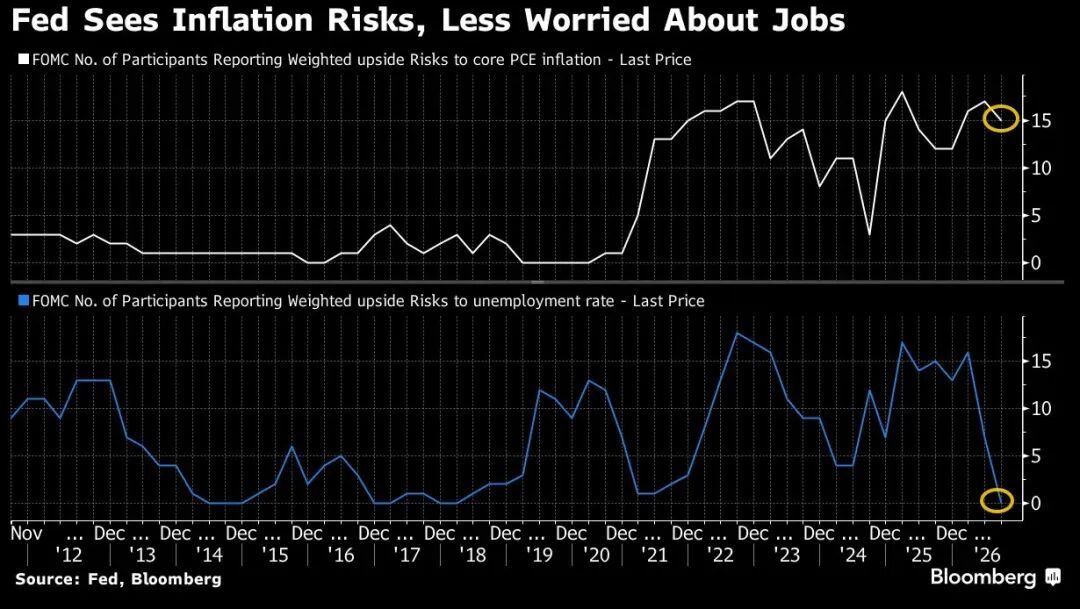
如果用一张图概述这次美联储议息会议释放的信号(相比上次),就是下图——没有一位美联储委员认为失业率存在上行风险,而19位委员中有15位认为核心PCE通胀存在上行风险。
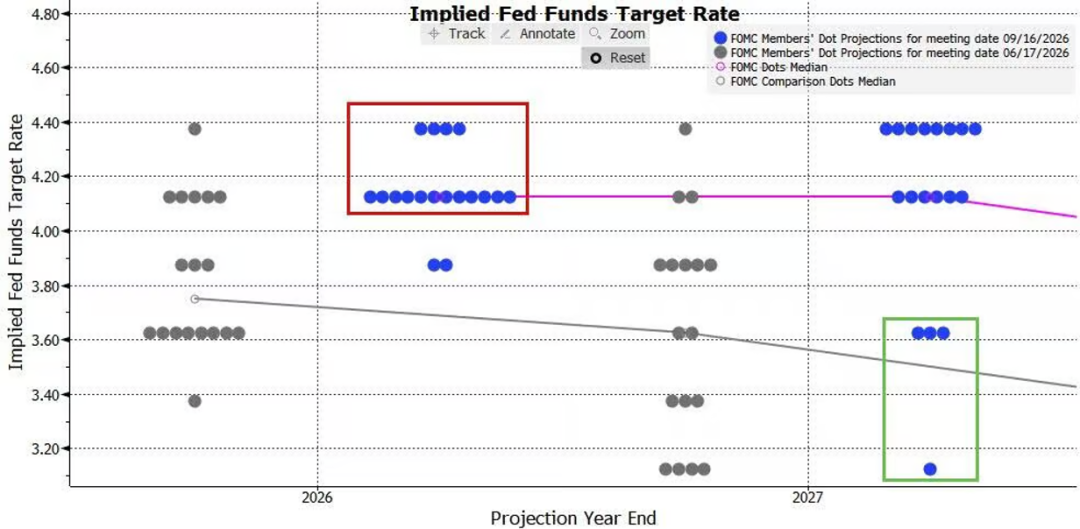
最终,点阵图中位数显示年底前还将再加息一次,随后利率将在2027年全年维持不变。
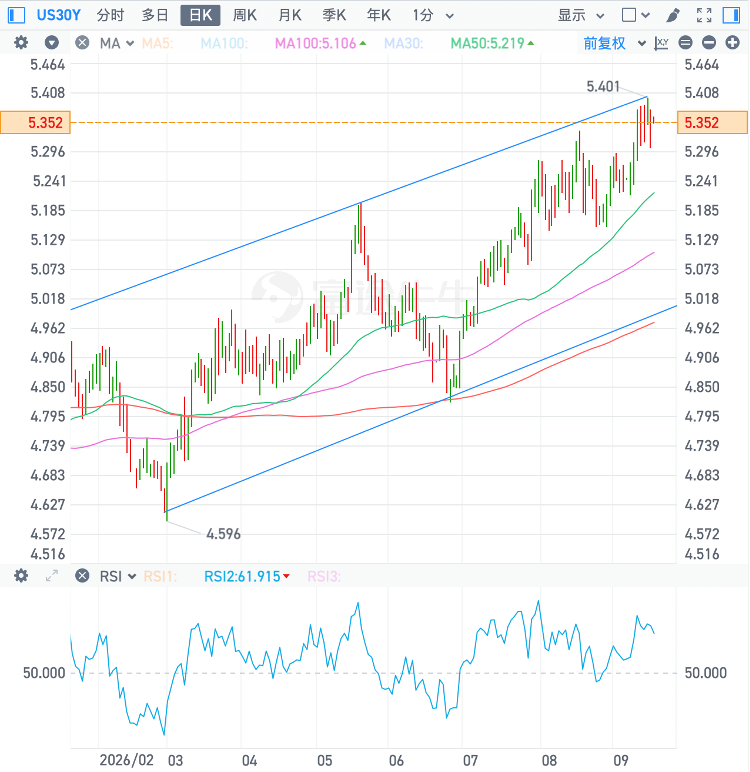
沃什的发布会整体而言基调也偏鹰,因他并未将本次加息定性为风险管理举措,也没有重复上次新闻发布会中关于金融状况收紧已替美联储完成部分工作的说法。相反,沃什反复将此次加息定义为美联储决心让通胀回归目标的证据。对此,美债市场的反应是利空出尽,美债收益率曲线趋平,长债端有见顶回落的趋势。
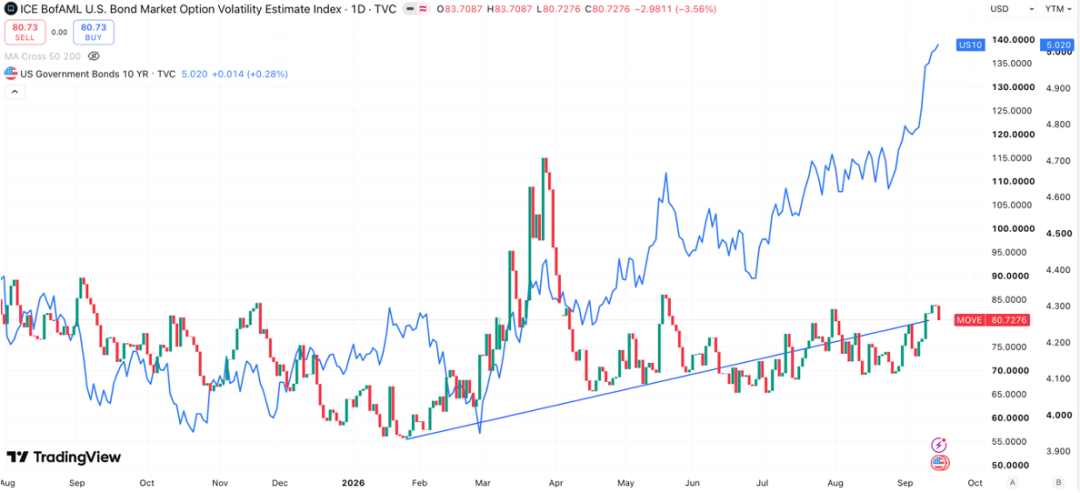
对应MOVE指数也从高位回落。
同时,鹰派加息提振了美元,美元指数重新升破50日均线,彻底收复贝森特宣布长债回购时美元的跌幅。
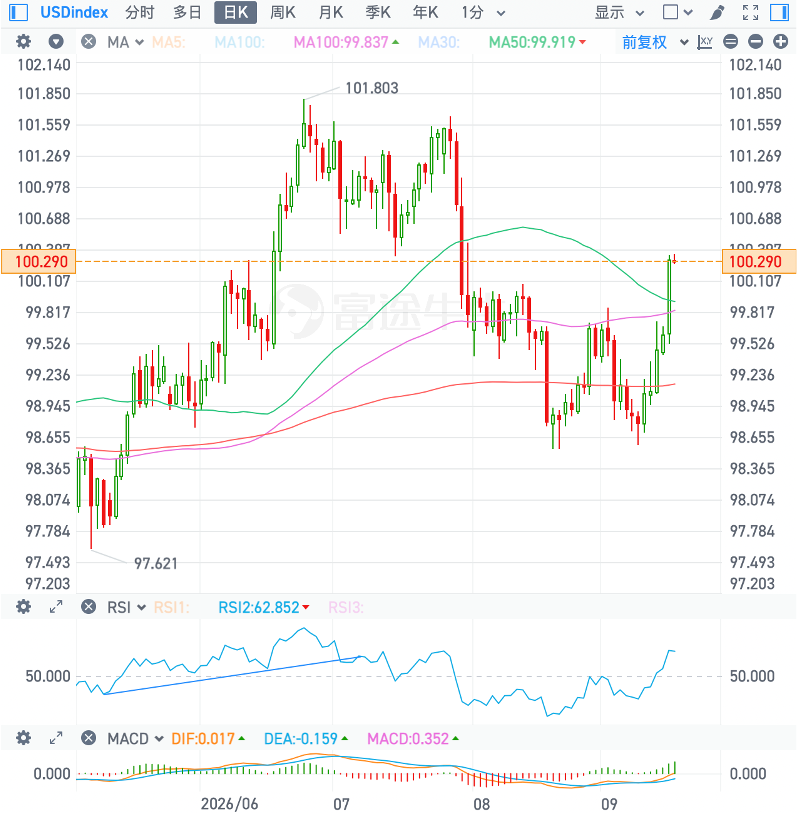
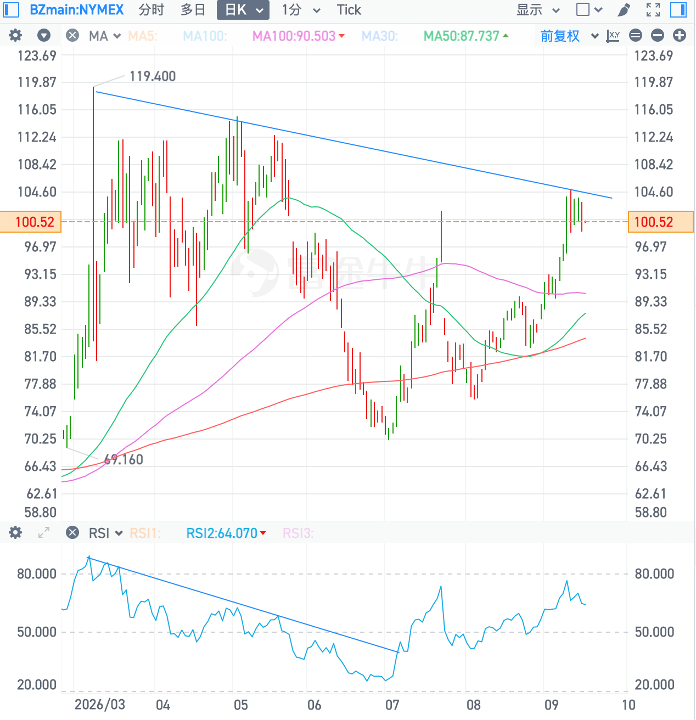
至此,至少在技术面上,长端美债和油价均已出现见顶趋势,当然还需要基本面配合。至少隔夜伊朗局势同样出现缓和信号,伊朗外长阿拉格齐表示,与美国的谅解备忘录仍然有效,伊朗希望回归和平解决方案,并补充说:“我们无意继续冲突,期待重返外交解决途径。”与此同时,有报道称美国官员上周末在阿曼会见了也门胡塞武装代表;胡塞武装承诺遵守2025年停火协议,不会攻击曼德海峡的美国和以色列船只。此外,消息人士称,沙特关键的东西输油管道有一半将在数日内恢复运营。
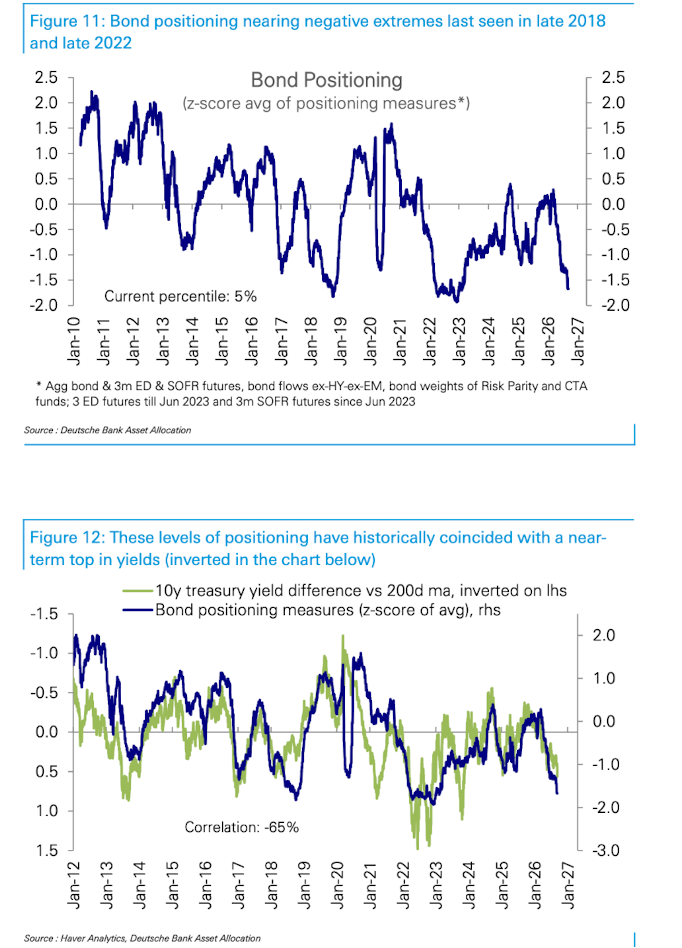
如果地缘冲突能确定性缓和,并推动油价大幅回落,美债利率就可能出现逼空式下跌,从而利好风险资产反弹。毕竟,从多项指标来看,目前债券持仓已接近2018年末和2022年末曾出现过的负面极端水平(第5百分位)。历史经验表明,当持仓处于此类极端水平时,即便不引发大幅反弹,也往往对应着收益率的短期顶部。
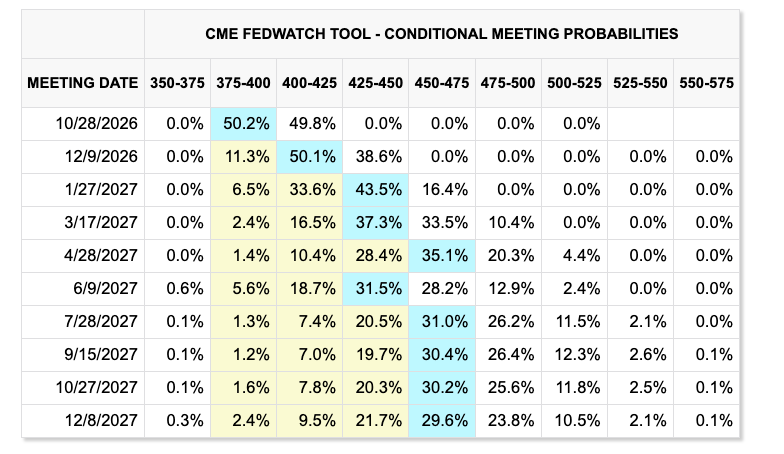
此外,美联储加息落地后,市场仍然定价未来一年内会有三次以上加息,显然比目前美联储的点阵图预测更为激进,因此也存在向下修正的空间。
此外,近几个季度,在进入下一个财报季前的窗口期,随着市场焦点转向极其稳健的企业前瞻指引,股市往往录得涨幅(+2%)。而过去几周,股市已消化了一系列负面催化因素。在没有新增负面冲击的情况下,即在企业稳健盈利重回视野之际、在中期选举噪音升温之前,市场有望迎来一波战术性反弹。
二、本轮加息周期不会重创美国经济
归根结底,尽管美联储进入加息周期,但只要美国经济保持韧性,股市回调空间就仍然有限。考虑到过去四年联邦基金利率均值已超过4%,美国经济却安然无恙。劳动力市场每月都在新增就业,失业率近两年几乎纹丝未动。消费支出——尤其是高收入群体的消费——依然保持韧性。在科技板块的引领下,企业盈利屡创新高。因此,与以往周期相比,本轮加息对美国经济的杀伤力明显减弱。
为何本轮加息周期不会重创美国经济?
1、传统的利率传导渠道被堵塞
美国经济约70%由服务业构成,而服务业对利率在很大程度上并不敏感。因此,加息的一阶效应并非通过服务业传导,而是作用于经济中的周期性部门。其中,房地产是迄今为止周期性最强的行业(其次是耐用品)。
美国约有830万建筑工人,占非农就业总人数的比例不足5%。但这一数字严重低估了其宏观经济重要性。在1970年至2001年的历次衰退中,建筑业和制造业合计贡献了约一半的失业人数——尽管这两个行业的就业占比仅约为13%。在2007-2009年大衰退期间,劳工统计局数据显示,仅建筑业就减少了150万个就业岗位,降幅达20%,是所有行业中损失最惨重的。
周期性行业不仅在经济下行中承担了不成比例的冲击,在许多次衰退中,它们本身就是衰退的源头。传导机制十分清晰:美联储加息→抵押贷款利率上升→房地产市场降温(新开工减少、销售下滑、装修停滞)→建筑工人失业→失业工人停止消费→依赖住宅建设的本地经济体(木材场、家电卖场、房产中介、产权公司)随之萎缩→失业潮向相邻行业蔓延→消费者信心下挫→支出收缩。就这样,一场始于房地产行业的局部调整演变为全面的经济衰退。在不发生大规模金融危机的前提下,这就是加息引发衰退的典型路径。传导渠道是房地产,核心机制是建筑业就业。
但在本轮周期中,这一传导机制失灵了。因为住宅建设本就疲软——且一股前所未有的力量填补了这一缺口。
先看房地产市场。在2020至2021年新冠疫情期间,大量美国家庭迁往郊区,并锁定了约3%的低抵押贷款利率。当2022年上半年利率飙升至6.5%-7%时,房地产市场瞬间冰冻。成屋销售年化数据骤降至420万套,远低于2021年的600万套;抵押贷款申请量断崖式下跌;交易量跌至数十年低点。“抵押贷款锁定效应”——即购房者因不愿放弃3%的低利率去承受7%的高利率而放弃换房——即便到了2026年,仍在抑制数十万套房屋的交易。
按历史经验,这本应引发一波建筑业失业潮。但事实并非如此。过去12个月,住宅建设就业确实小幅下滑,但非住宅建设就业的增幅更大。净结果是:尽管房地产活动仍处于本轮周期的低谷附近,建筑业总就业人数反而增加了。
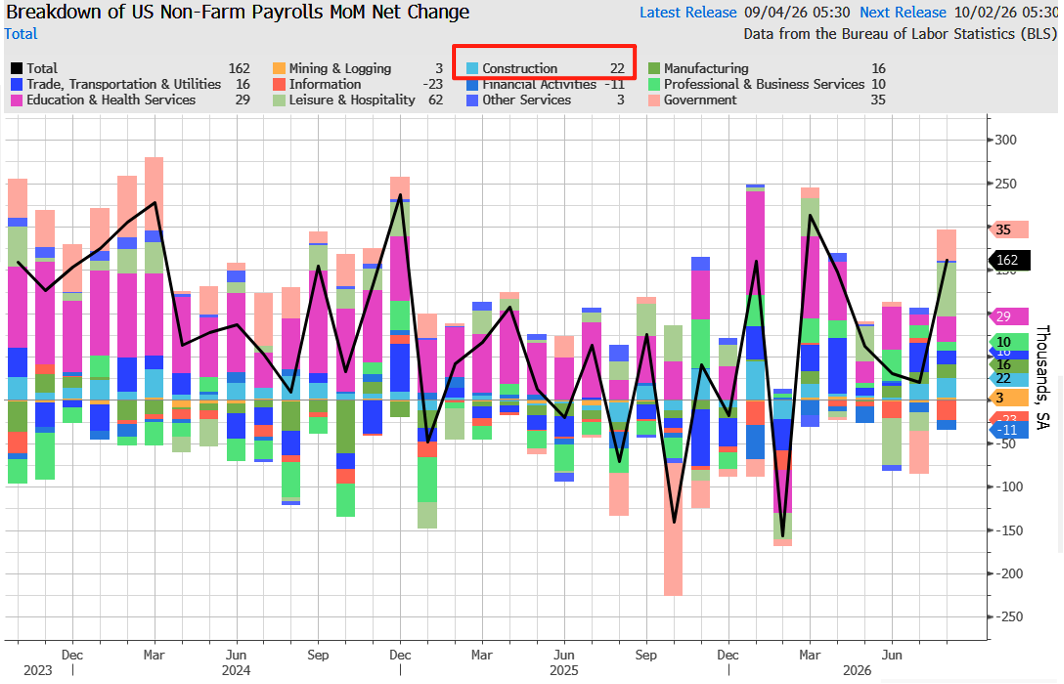
原因在于数据中心。2026年美国数据中心建设支出已达850亿美元,而两年前仅为450亿美元。当超大规模云厂商建造数据中心园区时,它们需要雇佣屋顶工、电工、水管工、钢结构工、混凝土施工队和总承包商;需要委托电信公司铺设光纤;需要聘请能源公司建设变电站并接入电网。这些工程所吸纳的劳动力,与原本应投入住宅建设的工人高度重合,来自同一个劳动力池。实际上,正是在加息本应摧毁建筑业就业的关键时刻,数据中心的建设热潮为其托住了底。这就是传统利率传导机制失效的原因。
2、一个无视利率的资本开支周期
再来看看AI基建本身对利率的敏感度。答案是:几乎不敏感。如果超大规模云厂商在高带宽内存(HBM)价格18个月内翻了三倍的情况下都未曾退缩,它们也不太可能仅仅因为数据中心融资成本上升了50-75个基点就重新考虑支出计划。 制约因素是算力需求,而非资本成本。结果是,美国史上资本密集度最高的建设周期,正由一群对资本成本基本免疫的主体所驱动。这在以往的紧缩周期中从未出现过。这也是美国经济能够承受大幅加息而未崩溃的最重要原因之一。
但这并非说利率对美国经济毫无影响。事实上,其他利率敏感型渠道已显现压力——只是其体量远不及房地产。汽车贷款对利率敏感,利率上升加重了家庭购车的月供负担。信用卡债务多为浮动利率,直接与联邦基金利率挂钩——低收入消费者已显露疲态。商业地产多年来持续承压,办公楼空置率高企,再融资高峰临近,区域性银行的风险敞口集中。小企业贷款放缓,因为小型企业缺乏超大规模云厂商那种使其对利率免疫的现金流韧性。 这些渠道的压力真实存在,正给经济的特定领域带来阵痛。但它们并非历史上引发衰退的主因;真正能引爆衰退的是建筑业,而建筑业目前得到了庇护。
不过,这种庇护并非永久有效。有两个风险值得警惕。第一是持久性问题。数据中心在建设阶段资本密集度极高,但一旦投运,所需人力极少。当前的建设浪潮确实在创造就业,但如果基建速度见顶回落,这种对冲效应就会消失。尤其在住宅市场持续低迷的时候。
第二个风险是财富效应。服务消费虽对利率不敏感,但对金融资产价格敏感。如果利率上升到足以引发股市持续回调的程度,服务消费就可能受到冲击。
当然,上述两类风险并非迫在眉睫。但结果就是, 高利率对经济的抑制作用也不如以往周期那样显著,市场可能高估了加息对经济的影响,也低估了利率维持高位的时间长度。
三、历次加息周期中的美股表现
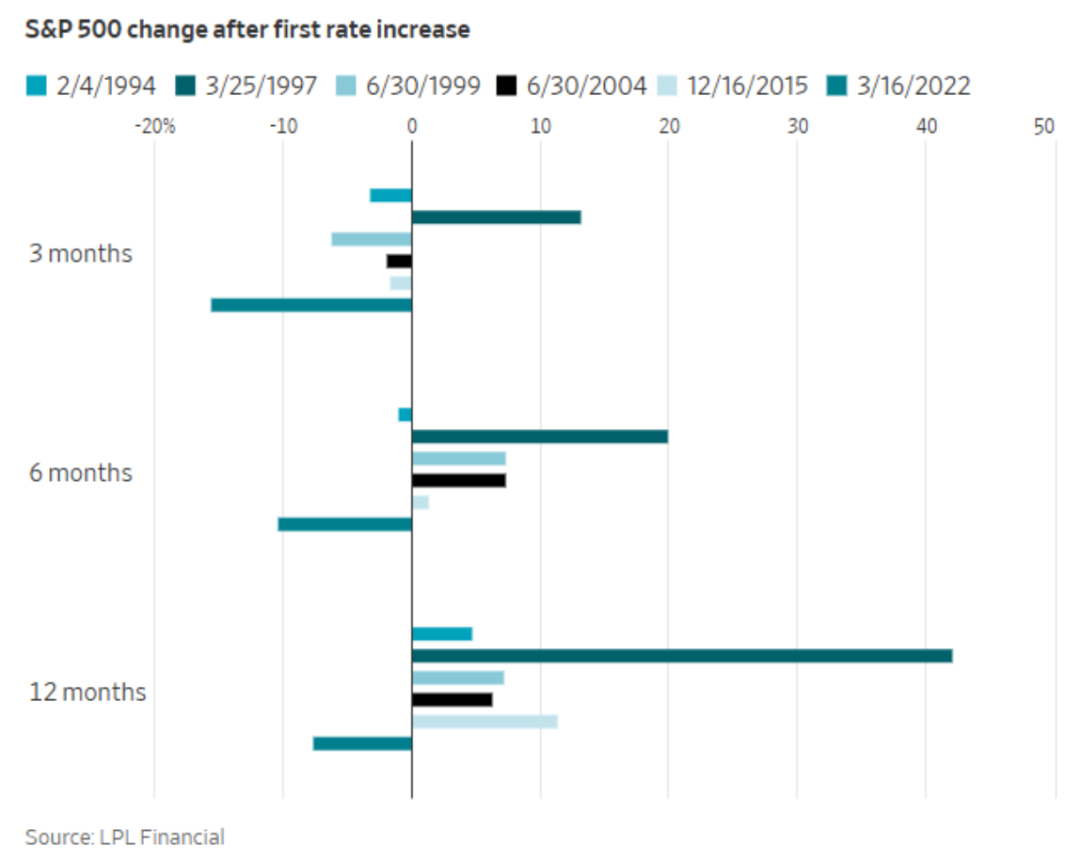
1、自20世纪90年代中期以来,美联储已六次启动加息周期。在多数情况下,股市在首次加息后的四个月内会受到冲击,但随后往往会迅速反弹。在首次加息后的12个月内,标普500指数的平均涨幅达到10.7%。从过往周期中汲取的关键经验是,加息通常不会终结牛市。不过,近年来也出现了一个例外。当美联储于2022年开启加息时,标普500指数遭受重创,且在一年之后仍未能收复失地。
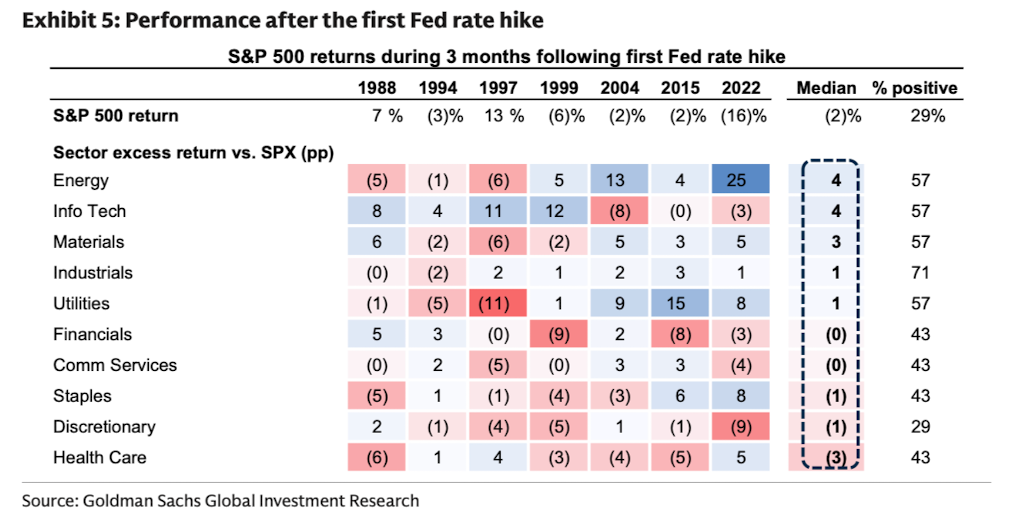
2、在股票市场内部,各行业在过去美联储加息周期初期的表现并不一致。能源和科技板块在首次加息后的3个月内平均回报率最高,而医疗保健板块的平均回报率最弱。然而,在过去的历次加息事件中,没有任何一个板块表现出持续跑赢或跑输的趋势。
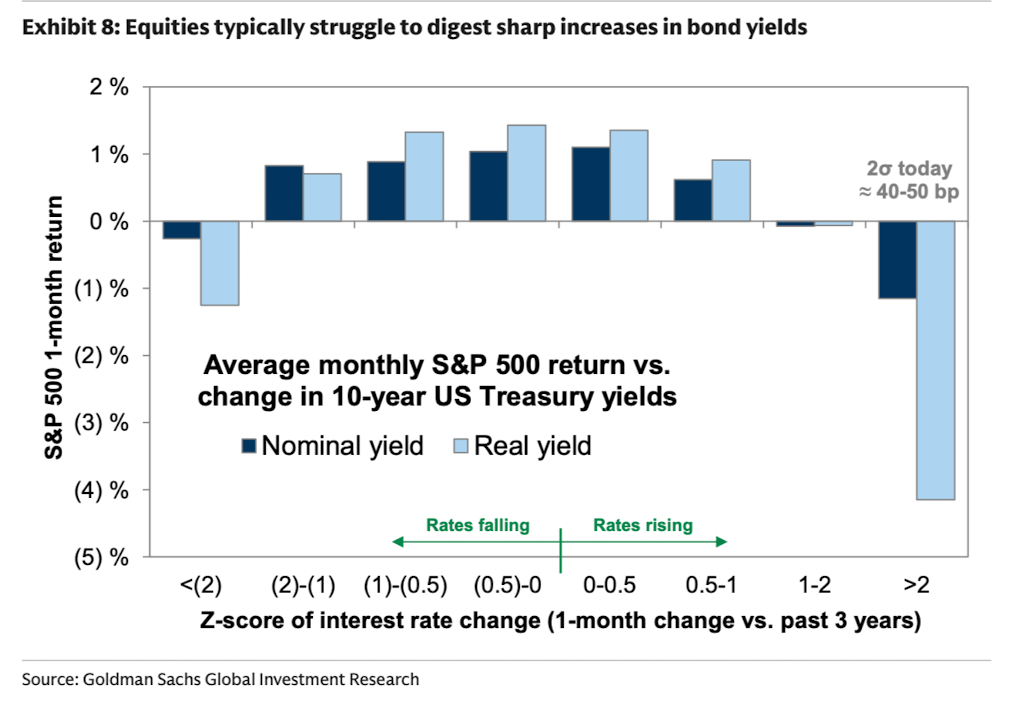
3、在过去几十年中,除非利率上升速度超过2个标准差,否则股票通常在利率上升的同时仍能产生正回报。如今,10年期国债收益率2个标准差的变动相当于一个月内约50个基点或两周内约30个基点。因此,重点不在于名义利率的绝对数值,而在于加息的节奏。
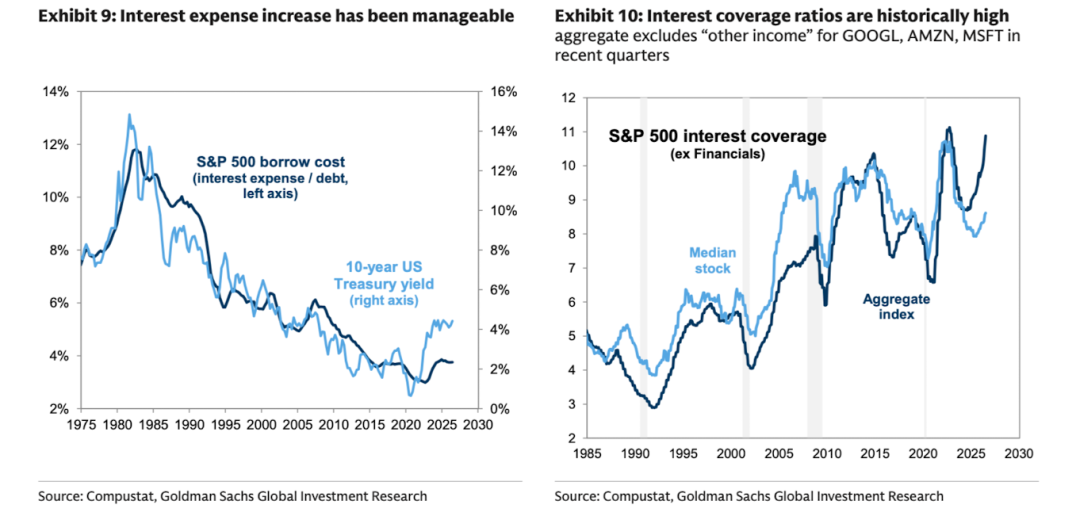
4、利率不仅会影响股票估值,还会影响企业盈利和偿付能力,但目前这些风险似乎有限。随着债券收益率走高,过去几年标普500成分股的借贷成本有所增加。然而,增幅温和,因为大多数标普500公司的债务为固定利率且期限较长。此外,相对于强劲的利润,利息支出仍然较小。标普500整体及其成分股中位数的利息保障倍数分别处于过去20年的第99和第68百分位。相比之下,小盘股通常资产负债表较弱且浮动利率债务占比较高,因此更容易受到冲击。
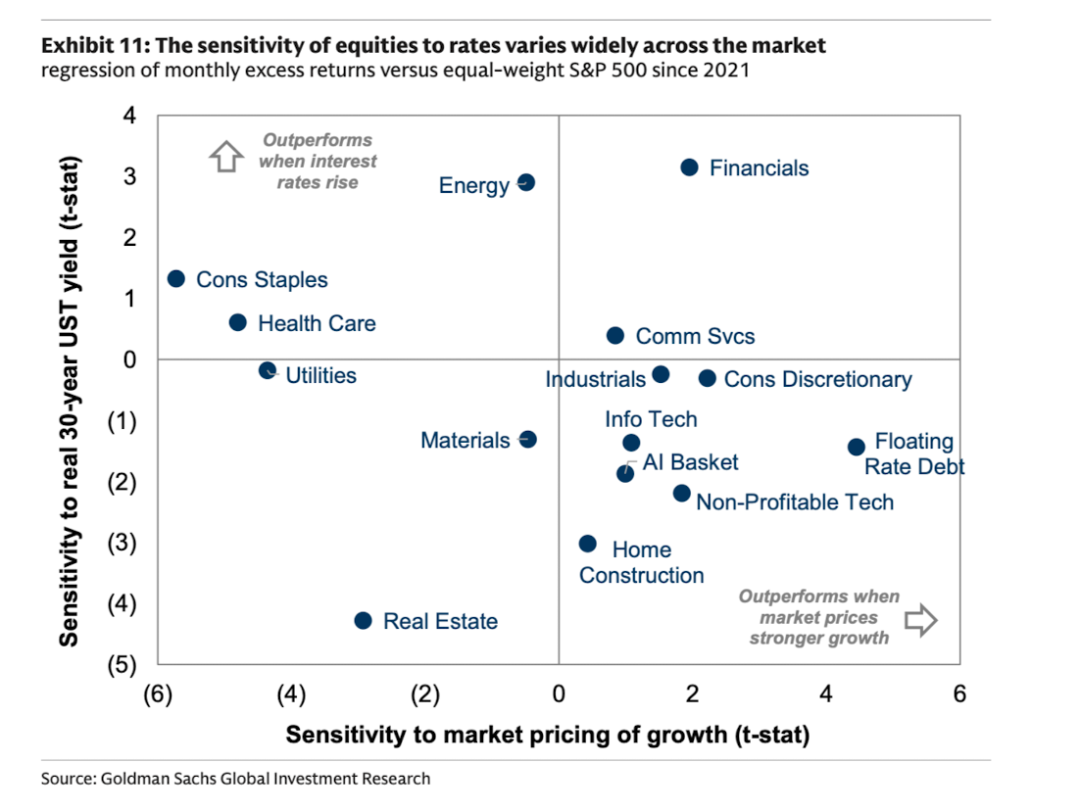
5. 具有高增长率和低当前利润的“长久期”股票,其估值对收益率上升尤为脆弱,因为支撑其现值的现金流集中在遥远的未来。相反,金融板块的盈利和股价往往受益于利率上升。与广泛的信息技术板块一样,AI股票与实际收益率呈现出温和的负相关性。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
