


好股跟踪 | AI巨头喊减速,高盛逆势看多海力士,HBM超级周期还能走多远?
作者丨Jackie
设计丨Tian
AI安全争议给持续升温的算力投资带来新的不确定性,但特朗普与黄仁勋反对减速、云厂商继续上调资本开支,说明AI基础设施建设尚未真正降温。作为HBM市场龙头,海力士一边通过长期协议锁定需求,一边大幅提高资本开支、加快新产能建设,试图将技术领先转化为更长期的盈利优势。只是随着三星、美光加快追赶,以及行业新增产能陆续释放,海力士能否继续保持市场份额和较高盈利水平,仍取决于HBM需求增速、产品迭代能力以及新增产能的投资回报。
[强] AI“减速”引发股价震荡,高盛逆势看多海力士
9月12日,Anthropic CEO Dario Amodei呼吁“放慢前沿模型开发”,OpenAI CEO Sam Altman与马斯克先后表示认同,市场随即担心AI算力需求降温,英伟达、AMD以及亚洲存储股集体承压。
两天后,事情发生反转。9月14日,英伟达CEO黄仁勋在洛杉矶All-In Summit演讲时,现场接到美国总统特朗普的电话。特朗普将AI失控和要求减速的说法称为“骗局”,认为美国不能因此把领先机会让给中国。黄仁勋当场回应:“我们不会让AI减速发生。”
也是在这一天,高盛发布存储行业调研报告,继续给予三星电子和SK海力士“买入”评级,其中海力士12个月目标价达到350万韩元,较9月15日169万韩元的收盘价高出约107%。
一边是AI公司主动讨论减速,另一边是美国政府、英伟达和资本市场继续推动AI基础设施扩张。两种叙事的背后,真正值得研究的并不是谁的声音更大,而是海力士正在押注的HBM超级周期,究竟有没有足够的需求和现金流支撑。
[强] AI热度没有消失,只是从模型竞赛转向资本回报
Amodei所说的“减速”,主要针对能力更强、潜在风险更高的前沿模型,并不等于停止建设数据中心,也不等于已经签订的GPU和HBM订单会被立即取消。
特朗普与黄仁勋的公开通话,则明确释放出美国政府暂时不会推动全面AI暂停的信号。特朗普将AI竞争与中美科技竞争联系在一起,意味着即使部分模型公司主动放慢迭代,美国政府仍有动力推动芯片、数据中心、电力和云计算基础设施继续扩张。
真实的资本开支数据也没有显示AI投资正在降温。FactSet预计,Alphabet、Amazon、Meta、Microsoft和Oracle五家云厂商2026财年资本开支合计将超过6,900亿美元,同比增长超过80%;如果计入融资租赁和客户预付款,2026年资本开支接近8,000亿美元。
这说明当前AI产业面对的主要问题并不是“还投不投资”,而是如此庞大的投资什么时候能够转化为收入和现金流。2026年,五家云厂商中除Alphabet和Microsoft外,其余公司的自由现金流预计都可能接近零或转负。AI投资的绝对金额仍在增加,但市场已经开始要求云厂商证明,这些GPU和数据中心不是只会消耗现金。
对海力士来说,这是一个既有利又危险的变化。只要资本开支继续增长,HBM和服务器DRAM需求就有支撑;但如果AI商业化迟迟无法覆盖折旧、利息和运营成本,未来真正压缩资本开支的可能不是安全监管,而是自由现金流压力。
[强] 海力士已经从周期跟随者变成AI存储核心供应商
截至二季度末,SK海力士已与约全球核心AI芯片、云计算客户签订长期供货协议,协议期限普遍在5年以上,覆盖公司一半以上的高端存储出货量。长协采用阶梯式定价机制,设置差异化调价规则,核心目标是保障供给稳定性、熨平周期波动,而非最大化短期涨价收益。
海力士是本轮AI基础设施扩张最直接的受益者之一。
持续增长的AI资本开支,最终会沿着服务器、GPU传导至存储环节,而HBM正是本轮存储周期的核心。随着AI模型对带宽和容量的要求快速提升,HBM需求持续扩张,率先进入英伟达供应链的海力士也由传统存储周期的跟随者,变成了AI基础设施扩张的核心受益者。
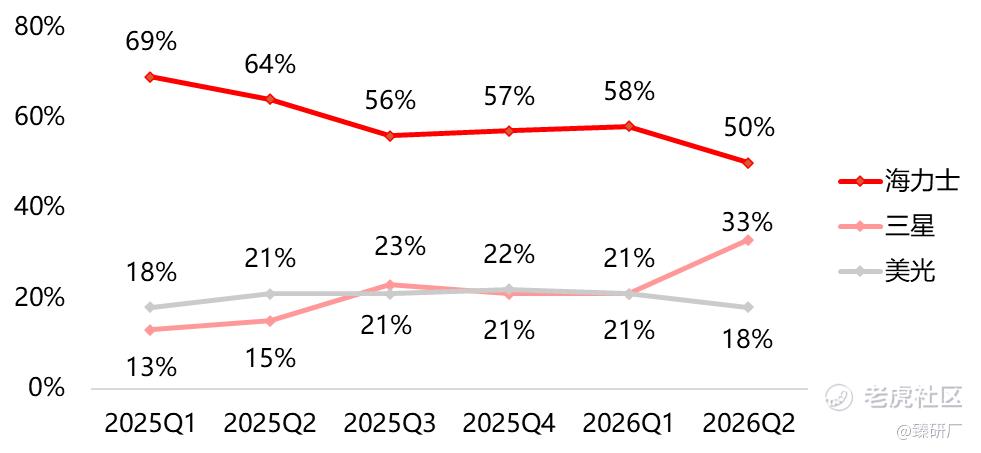
海力士在HBM3、HBM3E阶段率先进入英伟达供应链,并已于2026年第二季度开始批量出货HBM4,HBM4E也在上半年完成送样。按照Counterpoint口径,2026年第二季度海力士在全球HBM市场的收入份额约为50%,仍居全球第一;三星份额已提升至约33%,两者差距明显收窄。
这组数据反映出海力士当前最重要的矛盾:它仍然是HBM龙头,但已经不再拥有前两年那样绝对领先的市场地位。
2025年第一季度,海力士HBM出货份额约69%。到2026年第二季度,其收入份额回落至50%,说明三星和美光的追赶已经开始兑现。未来海力士的增长不能只依靠HBM市场整体扩张,还要看它能否守住英伟达等核心客户,以及能否在HBM4、HBM4E阶段继续获得高于行业平均的份额。
[强] HBM领先的护城河,不只是“比别人早量产”
海力士在HBM市场的竞争优势主要来自四个方面。
-
首先是连续多代产品的量产经验。HBM并不是实验室里做出样品就意味着具备商业竞争力,真正困难的是在大规模生产中保持稳定良率。海力士从HBM3、HBM3E延续到HBM4,积累了更多晶圆、堆叠和封装数据,能够更快处理量产过程中的缺陷和热管理问题。
-
其次是先进封装能力。HBM需要将多层DRAM垂直堆叠,堆叠层数越高,散热、翘曲和良率控制越困难。海力士采用MR-MUF等封装技术,在高层数产品上已经形成先发优势。到了HBM4E和更高层数产品,先进封装的重要性还会继续上升。
-
第三是与客户共同开发。HBM4开始引入更加复杂的基础裸片,存储厂商需要更早参与GPU和ASIC芯片设计。产品一旦通过认证并进入客户平台,短期内更换供应商的成本较高。海力士与英伟达多代产品合作形成的并不只是一份采购合同,还包括设计、验证、封装和交付体系。
-
最后是有效产能。HBM市场竞争不是看规划产能,而是看通过客户认证、达到目标良率并能够按时交付的有效产能。三星拥有更大的制造规模,美光也在加快扩产,但如果产品认证和良率爬坡慢于预期,账面产能并不能立即转化为市场份额。
不过,这些优势并非不可复制。三星同时拥有DRAM、晶圆代工和先进封装能力,在HBM4基础裸片进入先进制程后,其垂直整合优势可能更加明显;美光虽然总体规模较小,但技术迭代速度较快,并且拥有美国本土供应链优势。
海力士当前领先的真正价值,在于能够连续跨越两至三代产品,而不是永远垄断HBM市场。
[强] 资本开支从30万亿升至近50万亿韩元
面对持续增加的客户需求,海力士正在进行公司历史上最大规模的产能扩张。
2025年,公司资本开支约为30.2万亿韩元;2026年则计划提高到接近50万亿韩元的高位区间,同比增幅超过50%。公司解释称,增加资本开支主要是为了提前推进M15X量产,并为龙仁一期工厂洁净室投产后的快速扩产做准备。
M15X位于韩国清州,是海力士近期扩充先进DRAM和HBM产能的核心项目。公司正在提前其量产进度,以满足HBM4以及高端服务器DRAM需求。
龙仁半导体集群则是更长期的扩产中心。海力士计划在2027年初开放一期洁净室,并已为首座晶圆厂追加约21.6万亿韩元投资。与M15X相比,龙仁承担的是2027年以后更大规模的晶圆产能扩张,其回报取决于AI存储需求能否延续到下一轮周期。
除了前端晶圆厂,海力士还在建设P&T7先进封装设施,以解决HBM后端封装产能瓶颈;M17则主要面向NAND产能和制程升级。公司还在美国印第安纳州建设HBM先进封装基地,以缩短与北美AI客户之间的供应链距离。
2026年8月,公司董事会又批准约54.3万亿韩元、折合约380亿美元的韩国工厂投资计划。海力士的扩产已经覆盖晶圆制造、HBM封装、NAND和海外供应链,而不是单纯增加某一条HBM生产线。
这意味着海力士正在做一场时间跨度至少五年的产能押注。如果HBM需求持续增长,提前建设洁净室和封装产能有助于守住市场份额;如果2027年以后需求增速回落,新产能则可能重新把行业带入供给过剩。
[强] HBM扩产也在推高普通DRAM价格
HBM需求对海力士的影响并不仅限于HBM收入。HBM扩产还在挤占普通DRAM产能。随着海力士将更多先进产能转向HBM,普通DRAM供给同步收紧,进一步推动存储价格上涨。
2026年第二季度,海力士DRAM平均售价环比上涨约30%,NAND平均售价环比上涨约50%至60%。公司业绩增长既来自HBM产品结构提升,也来自普通DRAM和NAND价格上涨。
不过,这一逻辑同样具有反身性。新增晶圆厂投产后,一旦HBM需求没有同步增长,过剩产能仍可能重新流回普通DRAM市场,造成全面价格下跌。
因此,扩产越积极,当前利润越高,未来供给风险也越值得警惕。
[强] 盈利与现金流大幅改善,现金充足支撑扩产
从财务状况看,海力士已经摆脱上一轮存储下行周期中的资金压力。
2026年第二季度,公司实现营收79.32万亿韩元,同比增长257%;营业利润60.54万亿韩元,同比增长557%,营业利润率达到76%。上半年累计收入首次突破100万亿韩元。
期末现金及现金等价物达到88万亿韩元,较一季度末增加33.6万亿韩元;总债务降至18.6万亿韩元,净现金达到69.4万亿韩元。以目前的利润和现金水平看,公司接近50万亿韩元的年度资本开支并不会立即造成资产负债表压力。但二季度93.92万亿韩元的净利润明显高于60.54万亿韩元的营业利润,是由于其中包含较大规模的投资收益及其他非经营性项目,不能把这一净利润直接作为持续盈利能力。

海力士还宣布回购并注销40万亿韩元股份,同时承诺将2025年至2027年累计自由现金流的50%以上用于股东回报。这说明本轮AI存储繁荣已经转化为真实现金,但也增加了资金分配压力:公司需要同时满足扩产、股东回报和员工利润分享。
对海力士而言,问题已经从上一轮周期的“有没有钱扩产”,转向“扩产能否继续获得足够高的资本回报率”。
[强] 长期协议提高可见度,但没有消灭周期
海力士已经与约10家核心客户完成长期供货协议谈判,协议期限由过去以年度谈判为主,延长至3—5年,并引入合同金额10%—30%的预付款。客户以真金白银提前锁定产能,既提高了合同约束力,也为海力士扩建M15X、龙仁及先进封装产能提供了更明确的需求依据和现金支持。
更重要的变化在于定价。传统长协通常同时设置价格下限和上限,厂商用部分涨价空间换取稳定订单;海力士的新协议则取消价格上限、保留价格下限。这意味着存储价格下跌时,公司能够获得一定保护;供给紧张、现货价格上涨时,又可以继续向上调价,完整保留周期上行阶段的盈利弹性。这种对海力士更有利的合同结构,也反映出当前存储供不应求背景下,定价权正由客户向头部原厂转移。
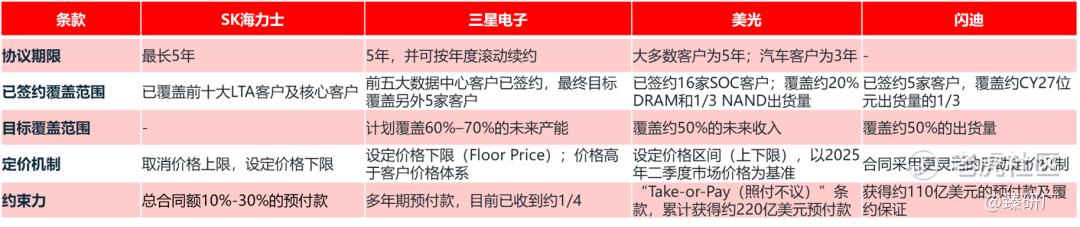
不过,不同客户的定价方式并不完全相同,合同尚未覆盖全部产能,价格仍会受到市场供需影响。因此,长期协议能够减少订单突然取消和价格大幅下跌的风险,提高未来收入、现金流与扩产回报的可见度,但无法彻底消除供需变化带来的存储周期。
[强] 周期市场份额和扩产回报,将成为2027年胜负手
高盛预计2027年HBM综合平均售价可能同比上涨约100%,并给予海力士350万韩元目标价。其估值方法是采用2026年和2027年平均预测EPS,再给予9倍目标市盈率。
平均两年利润,而不是直接使用2026年单年利润,实际上是在承认海力士仍然具有明显周期属性。高盛看多的核心是,市场对AI减速、存储价格见顶和中国厂商扩产的担忧已经反映较多,而2027年HBM4产品升级、供给紧张和普通DRAM涨价仍可能推动盈利上修。
但海力士能否达到这一目标价,至少需要满足四个条件:云厂商资本开支没有明显下调;HBM4和HBM4E量产良率保持领先;三星市场份额提升没有引发激烈价格竞争;M15X及龙仁新增产能能够获得足够高的回报。
目前最明显的风险是市场份额下降。海力士HBM份额由此前60%以上回落至约50%,三星已经提升至约33%。如果三星在HBM4阶段继续缩小差距,海力士即使仍然保持第一,也可能失去此前接近垄断的议价能力。
第二项风险来自云厂商自由现金流。2026年资本开支不断上调,对海力士是利好;但外部融资和租赁占比增加,说明AI支出越来越难完全依靠内部现金流覆盖。如果AI服务收入增长慢于折旧、利息和运营成本,2027年至2028年资本开支可能面临更严格的回报考核。
第三项风险来自海力士自身扩产。接近50万亿韩元的年度资本开支、M15X提前量产和龙仁项目同步推进,将使折旧和固定成本持续增加。只要供给紧张,新增产能能够迅速转化为利润;一旦价格回落,高固定成本也会放大利润下滑。
[强] 总结
特朗普与黄仁勋的通话说明,美国政府暂时不会因为AI安全争议主动踩下基础设施投资的刹车;云厂商继续上调资本开支,也说明真实订单尚未出现明显降温。
海力士则正在把这一判断转化为近50万亿韩元的年度资本开支,以及M15X、龙仁、P&T7、M17和美国先进封装基地等一系列扩产项目。其赌注不仅是2026年HBM供不应求,而是AI存储需求能够持续到2027年以后。
从目前情况看,海力士拥有HBM市场第一的份额、连续多代量产经验、先进封装能力、核心客户合作关系和69.4万亿韩元净现金,确实是最有能力参与这场扩产竞赛的公司之一。但它也已经从“供不应求的最大受益者”,走到了“需要证明扩产回报”的阶段。
判断海力士的核心指标不应只是HBM收入增长,而应转向HBM4良率、市场份额、单位资本开支产出、自由现金流以及新增产能投产后的ROE。如果这些指标继续维持高位,海力士可能逐渐摆脱传统周期股的估值限制;如果三星追赶、云厂商缩减投资与新产能释放同时发生,那么本轮HBM超级周期最终仍可能回到存储行业熟悉的供给过剩。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
