


覆铜板里那层“布”
电子布产业链 2026 中报全景 · 涨价、扩产与真金白银的业绩验证
✍️凌通社大白话导读:
凌通社在写本篇报告的时候,9月16日早盘出现了光通信和半导体,比翼齐飞的涨势,资金流入明显,尤其是科创50早盘率先引领情绪。硅片、半导体设备、光芯片、光路交换机、光模块、模拟芯片等赛道集体上涨。前一日活跃的电子布和覆铜板温和调整。
我们一直强调,买在分歧,卖在一致。尤其是大盘连续7天内出现了4次1.6万亿的地量,再看空科技意义不大了。姑且相当反弹对弹,不见信号不撒手,不见量能不上车。静待美联储利率落地,积极寻找三季度预期方向。
顺便提一句,宁王早盘继续大跌最低为299元,凌通社昨天就说过,我们对本轮宁王下跌第一目标位判断是:280-290元。
电子布分歧的日子,我们带来这份报告,期望在三季报释放之前,把AI最核心的几条赛道,整理给粉丝朋友们。
昨天我们研究了覆铜板,也就是CCL。电子布、铜箔是CCL的原材料,前者的头部公司两只手数得过来。
这个板块诞生了宏和这样的30倍牛股,也让中国巨石这样的老树开出新花。
电子布不是新产物,是PCB必需原材料。只是,AI超级浪潮让电子布进入了黄金时代,是AI上游材料中的核心涨价赛道。
产品升级、需求量增长、产品涨价,并且短中期内无任何其他技术路径产品可以替代电子布。电子布又是PCB的上游环节,需求释放,上游先行。
8月以来电子布价格继续上涨,短期内维持着易涨难跌的姿态,预计龙头公司的三季报环比有望继续亮眼。具体请看报告正文:
一、一根链条:从电子纱,到AI服务器科普 | 电子布是干什么的,它和覆铜板、PCB 是什么关系
大白话讲,电子布就是用“电子级玻璃纤维纱”织出来的一种极薄、极平整的玻璃纤维布。它的上游是电子纱—— 把玻璃原料高温熔融后拉成直径几微米的单丝,再捻成纱;纱织成布,就是我们说的电子布,行业里也叫“特种布”。
电子布的下一站是覆铜板(CCL)。覆铜板是PCB的基材,而做覆铜板主要有三大原料:铜箔、电子布(玻璃纤维布)、树脂—— 铜箔导电、树脂粘接绝缘、电子布做“骨架”提供机械强度与尺寸稳定性。三者压合在一起,再复上铜箔、蚀刻出线路,就成了 印制电路板(PCB),最终装进AI服务器、高速交换机、芯片载板。
真正让它变得“卡脖子”的,是AI带来的材料升级。普通服务器用普通E玻璃布就够了,但AI服务器和高速交换机跑的是高频高速信号,要求基材“低介电常数(Dk)、低损耗因子(Df)”——普通布信号损耗太大,必须换成低介电、低损耗的特种电子布(以及石英纤维布等更高阶材料)。这就把需求从“有没有布”变成了 “有没有高端布”,而高端布恰恰是产能最紧、认证最难的那一段。
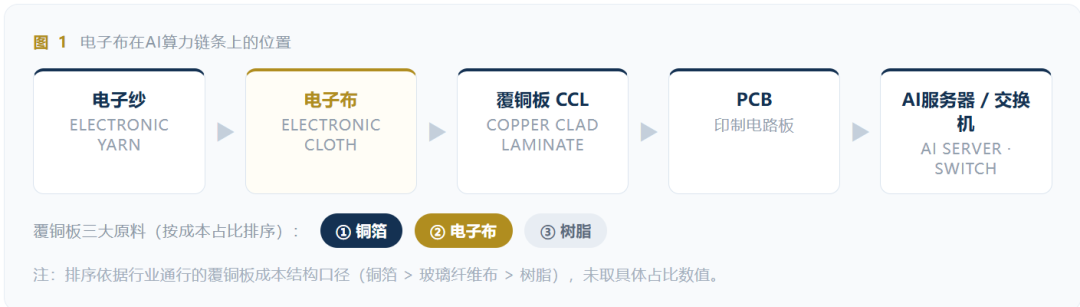
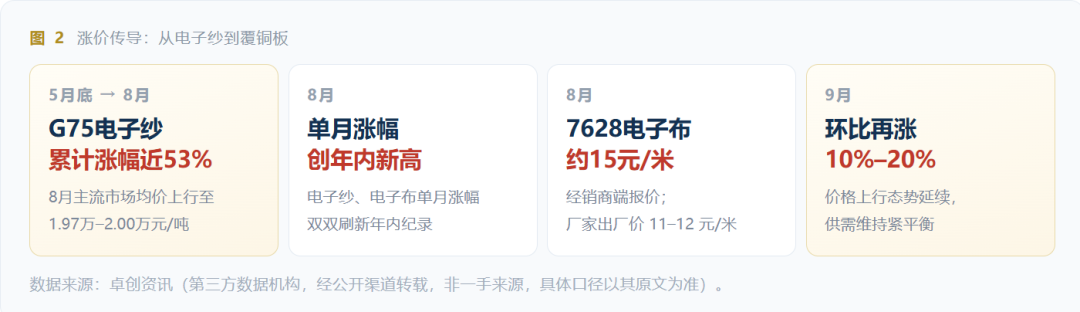
二、为什么缺:需求自上而下扩散,供给却有硬约束涨价 | 8月单月涨幅创年内新高
需求端逻辑很直接:AI算力周期自上而下扩散——AI服务器、高速交换机、芯片载板升级,显著拉动了低介电、 低损耗特种布及配套薄布的需求。
供给端则是三重硬约束:一是电子纱收紧;二是高端织布机交期变长(核心设备仍以进口为主);三是扩产与认证周期都慢 ——池窑要时间、客户认证也要时间。短期新增产能因此十分有限。行业内部还在做产品结构调整: 传统电子纱、传统电子布的供应量被压缩,为新一代产品腾产能——这和存储行业把利基产能腾给新一代产品是同一个逻辑。
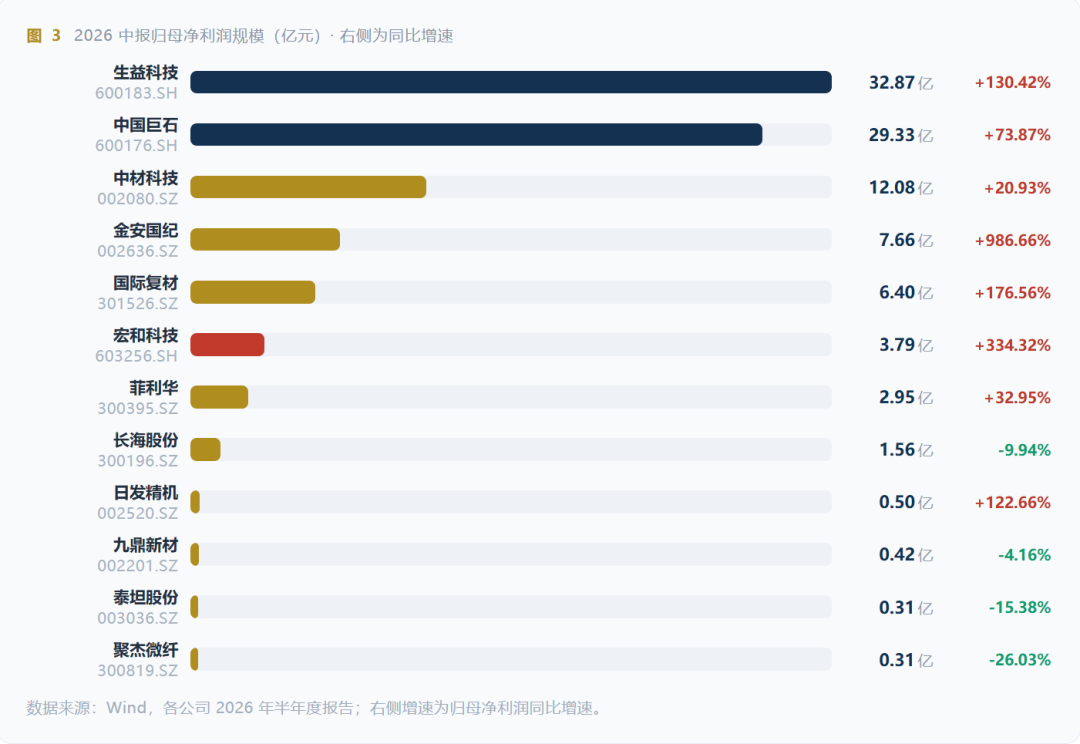
三、中报成绩单:规模最大的,不是增速最猛的业绩 | 12家公司 2026 中报全览
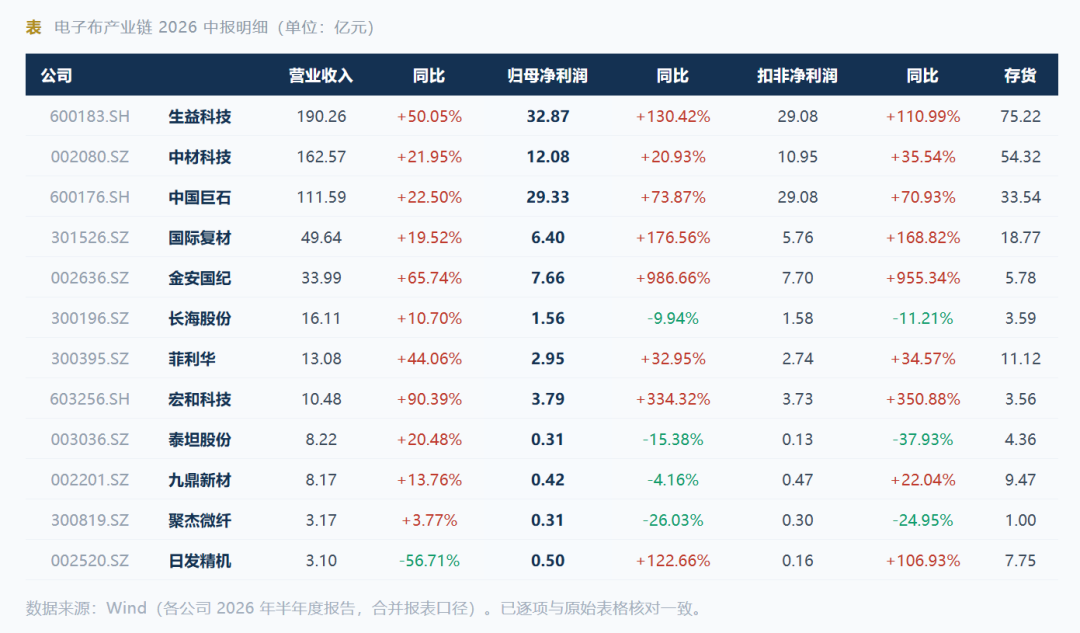
涨价最终要落到利润上。把产业链 12 家公司 2026 年中报摆在一起,能看到一个非常清晰的分层: 规模最大的公司赚的是“总量”的钱,营收最小的高端布公司赚的是“弹性”的钱。
宏和科技(603256.SH)营收只有 10.48 亿元,却做出 3.79 亿元归母净利润——净利率约 36%, 同比暴增 334.32%;而中国巨石(600176.SH)上半年营收 111.59 亿元、归母净利润 29.33 亿元,同比 +73.87%, 以绝对体量撑起链条的利润大盘。
另一端,长海股份(300196.SZ)归母净利润同比 -9.94%,聚杰微纤(300819.SZ)同比 -26.03% ——同一条产业链上,并不是每家公司都吃到了这轮景气,这是由产品结构、产能利用率、经营模式决定的。
四、股价:最高 20 倍,与一次腰斩验证 | 2024-09-24 至今,谁是真正的牛股
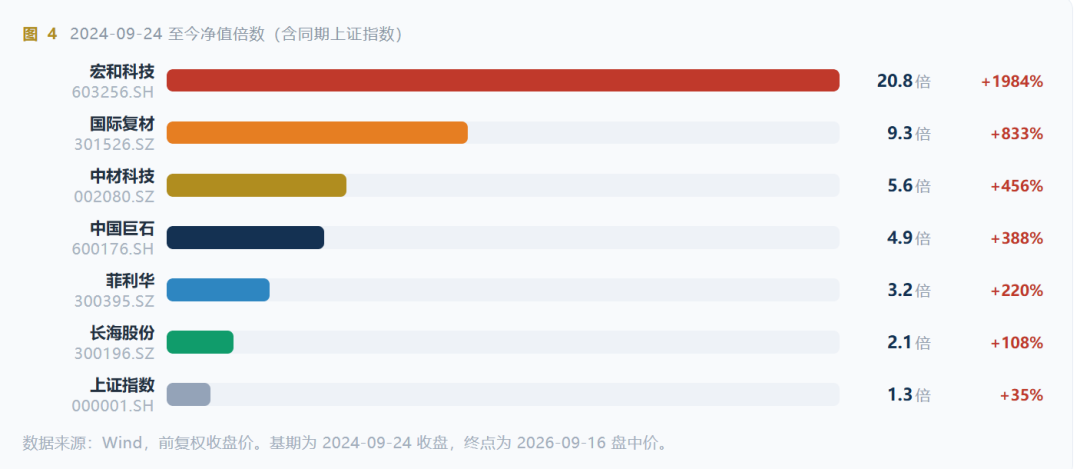
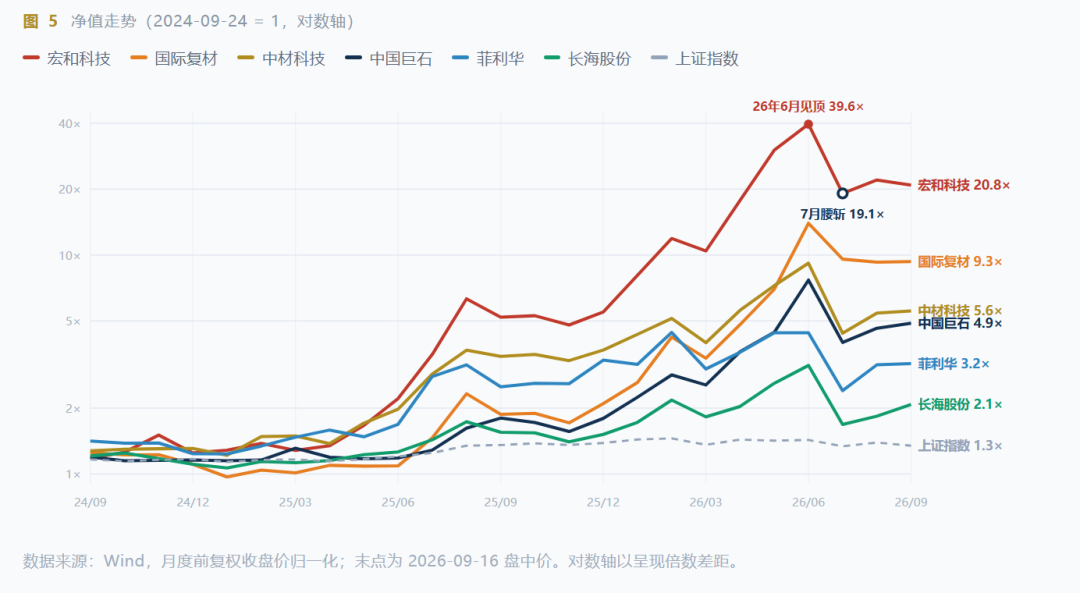
如果只用一个指标衡量“谁最受益于AI景气”,股价比利润更直白。从 2024 年 9 月 24 日算起,电子布链条上 跑出了本轮牛市最亮眼的一批牛股——同期上证指数只涨了约 35%。
2026 年 6 月是本轮的最高点,宏和科技一度冲到基期的 39.6 倍;随后 7 月整个板块同步大幅回撤, 多只标的单月接近腰斩(宏和科技 39.6× → 19.1×,中材科技 9.2× → 4.4×,中国巨石 7.7× → 4.0×)。 同期上证指数 7 月仅回落约 6%,也就是说,这是一次典型的板块级估值出清,而不是大盘拖累。
五、为什么说它是AI景气度的“验证骑手”结论
电子布之所以适合当“验证器”,在于它的位置特殊:它处在AI资本开支最靠近上游、又最容易被量化验证的一环。 一端连着算力需求(AI服务器、高速交换机、载板的升级节奏),另一端直接体现为可观测的涨价与报表利润—— 既不像终端产品那样口径含糊,也不像设备订单那样确认周期长。
从当前数据看,验证是正向的:价格端,8 月单月涨幅创年内新高、9 月环比再涨 10%–20%;报表端, 多家公司中报利润翻倍以上,宏和科技同比 +334.32%、国际复材 +176.56%、中国巨石 +73.87%。 产能瓶颈短期难以突破,供需紧平衡格局大概率延续。
需要留意的是三点:
其一,产业链内部分化明显,长海股份、聚杰微纤、泰坦股份等中报利润同比为负, “电子布概念”不等于“电子布业绩”;
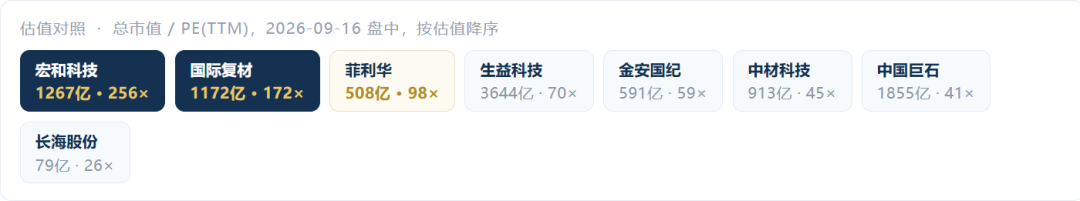
其二,估值已经很高,宏和科技 PE(TTM) 约 256 倍、 国际复材约 172 倍、菲利华约 98 倍,而中国巨石约 41 倍、中材科技约 45 倍——弹性与估值成正比, 但也意味着对三季度环比增速的容错率很低;
其三,6–7 月的腰斩已经演示过这类资产的波动幅度, 价格驱动型的行情对涨价的持续性高度敏感。
数据说明:公司财务数据均取自各公司 2026 年半年度报告(Wind 口径,合并报表),已逐项核对; 股价为前复权价格;估值(总市值 / PE-TTM)为 2026-09-16 盘中数据;电子纱、电子布价格数据引自卓创资讯, 经公开渠道转载,非一手来源。文中所述景气与供需判断,为基于公开数据的客观描述,不构成任何投资建议。
国际投行研究报告 · 电子布产业链深度 | 数据来源:Wind、公司公告、卓创资讯 |
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
