


9月全球基金经理“共识清单”:乐观降温,担忧积聚
写在前面:上个月美银的投资者调查情绪是2022年以来第三乐观,当时我起的标题是:8月全球基金经理“共识清单”:极度乐观=反向指标?事实也确实如此,隔夜标普500已跌破关键的50日均线支撑位,重新落至8月突破新高以前的更低震荡区间。
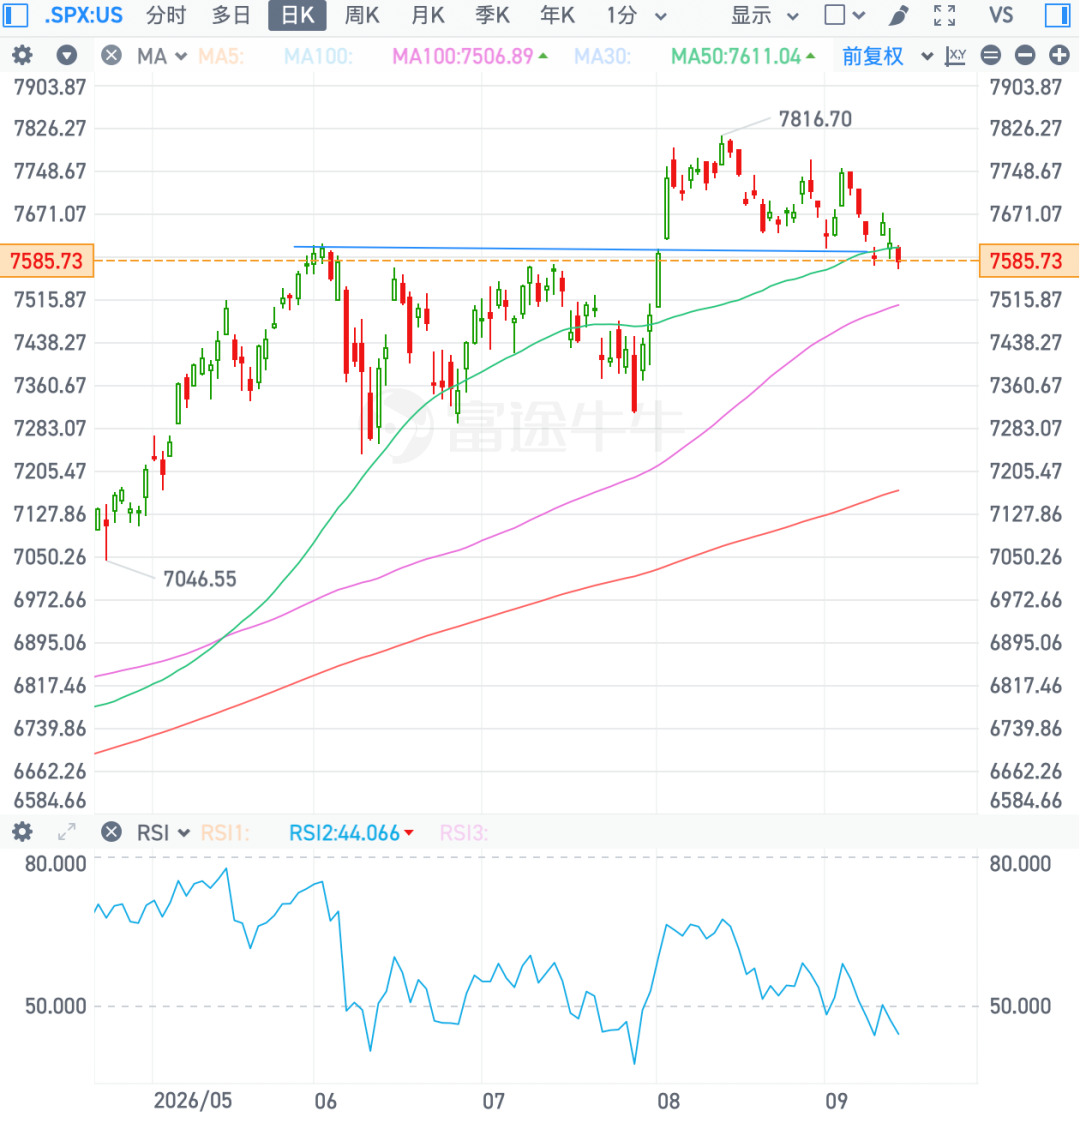
但背后原因跟情绪面无关,更多是支撑市场8月上涨的基本面在9月全部出现逆转(全球市场的三大风险已去其二)——
1、伊朗冲突局势短期难以判断,且目前特朗普已采取的TACO措施效果有限,因此高油价将持续压制市场风险偏好;
2、基准预期是美联储9月加息,且沃什继续模糊前瞻指引,然后被市场理解为鸽派加息,长端美债在高油价和未来货币政策不确定性下短期可能继续维持高位震荡;
3、此前文章提到,高油价下,科技成美股的最后支撑,但随着短期不可证伪的AI开发放缓疑虑,科技板块也在面临估值压缩。尽管个人认为,身处AI开发最核心圈层的人都在告诉你这项技术发展速度快到令人警惕——这本身就是对这项技术最大背书。但政治层面的影响也越来越难以辩驳,更符合现实的最终局面,大概率是由独立评估机构为模型研发提供认证,同时设置更为严格的安全管控机制。而这可能也正是这些前沿模型所需要的:利用人工智能灾难恐吓公众 → 要求紧急监管 → 使合规成本高得难以承受 → 扼杀小型竞争对手 → 将先进的人工智能技术集中到少数几家公司手中。
4、整体而言,上述三个层面的不确定性,叠加9月本身偏弱的季节性,以及中期选举临近带来的财政政策不确定性,当前市场的风险收益比不再具有吸引力。因此,即便市场在今夜美联储加息落地后出现一次“利空出尽”式反弹,也很难确认这轮反弹能够演变成持续性的上行趋势。
所以现阶段更合理的策略,依然是保持分散配置,同时保留一定现金,不急于全面抄底,也不过早押注单一方向。先等油价、长端利率以及AI监管三个变量至少有一个出现明确转折,再提高风险敞口,可能会比现在提前下注更加稳妥。
按:本文为美银美林在2026年9月15日发布的《Global Fund Manager Survey:Racing the Frontier》《European Fund Manager Survey:Lower conviction, more concentrated positioning》《Asia Fund Manager Survey:Waiting for AI monetization and BoJ normalization》三篇研报的整合。
整体而言,9月美银全球基金经理调查(FMS)显示,投资者对宏观繁荣及AI资本支出快速扩张的信心依然强劲;但债券市场失序风险及民主党中期选举横扫的风险正在上升。
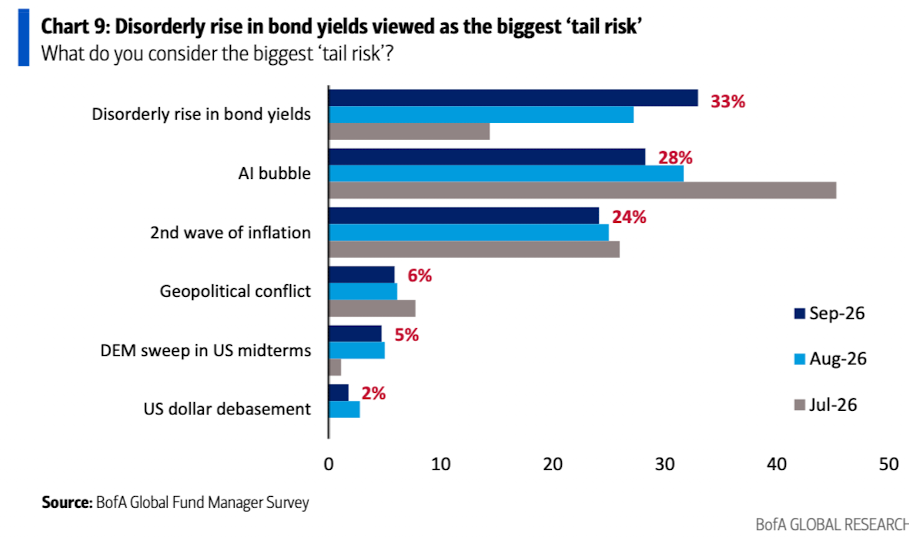
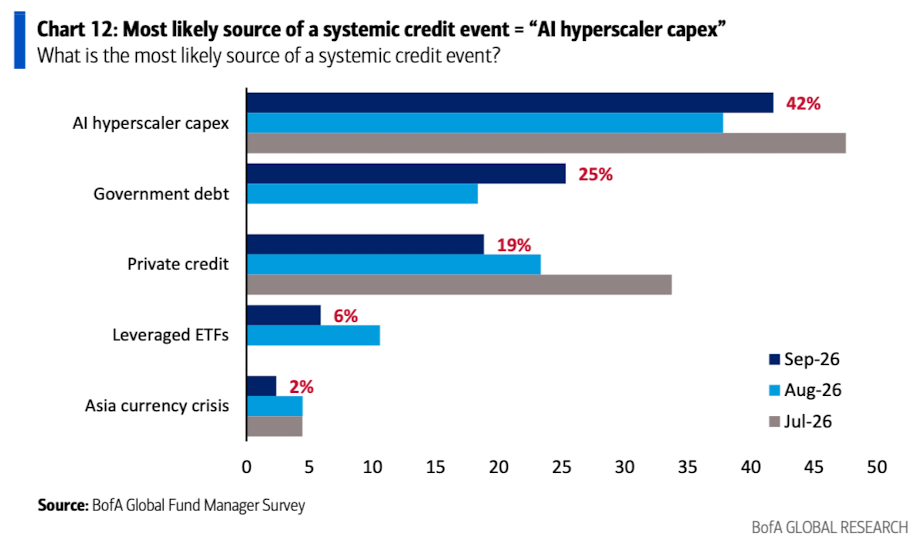
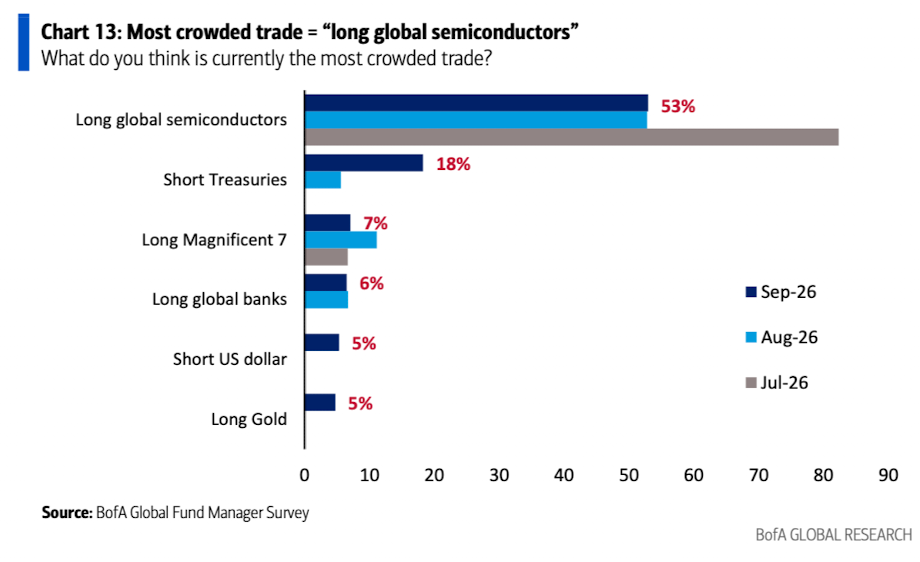
9月最拥挤的交易仍是“做多全球半导体”(53%,环比持平);最大的尾部风险为“债券收益率失序上行”(33%,8月时为27%);最可能引发信用事件的源头为“AI超大规模云厂商的资本支出”(42%,8月时为38%)。
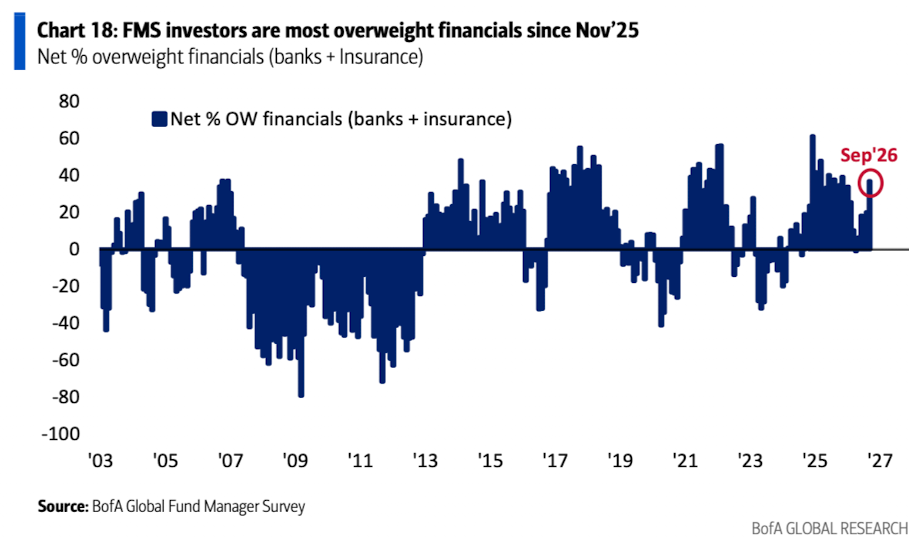
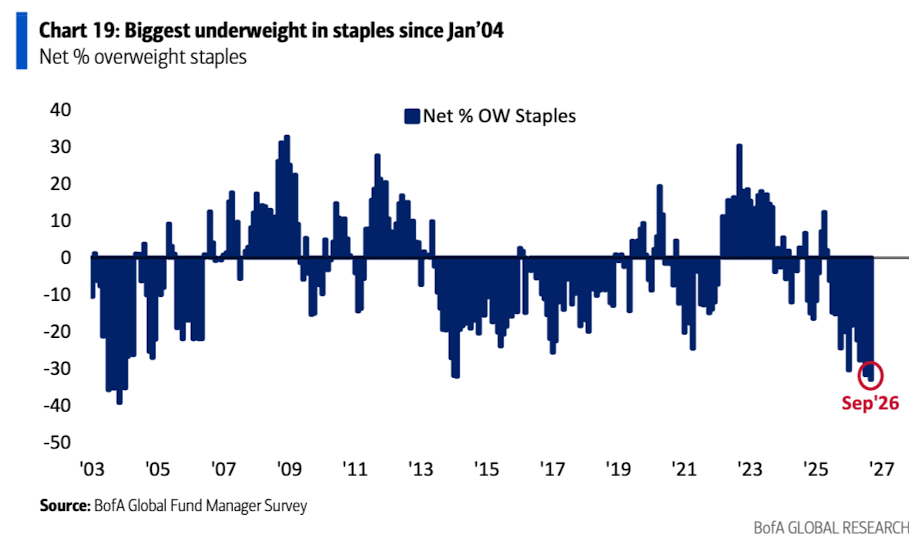
资产配置方面:投资者削减了股票和大宗商品的超配头寸,并维持对债券的大幅低配。9月资金轮动流向医疗保健、工业和银行板块(银行板块超配程度创2025年11月以来新高),同时流出房地产信托(REITs)和必需消费品板块(这两大板块的低配程度均创2004年1月以来最高)。
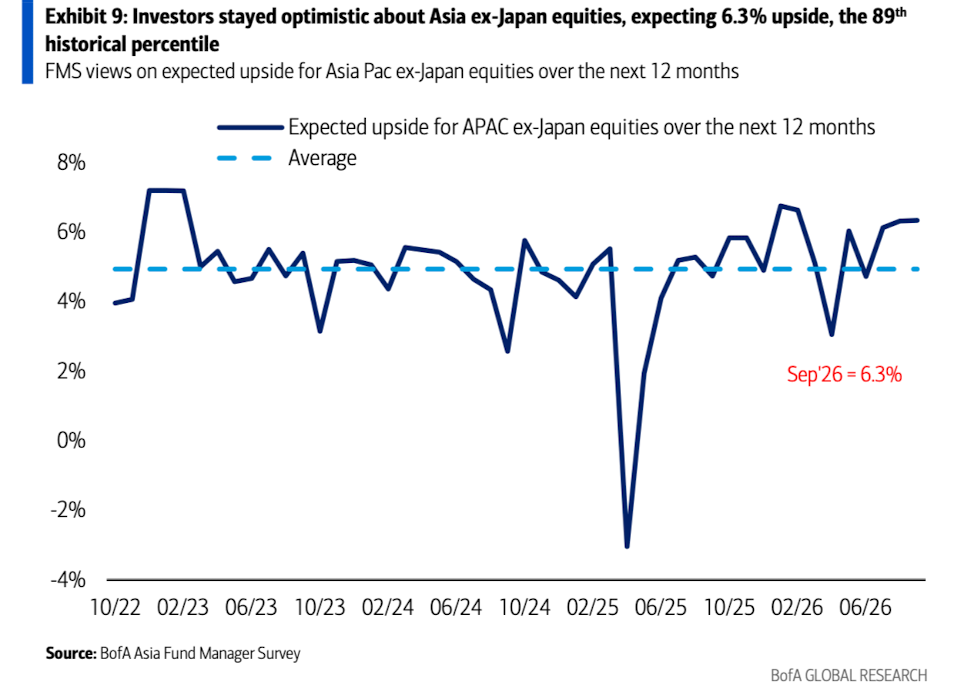
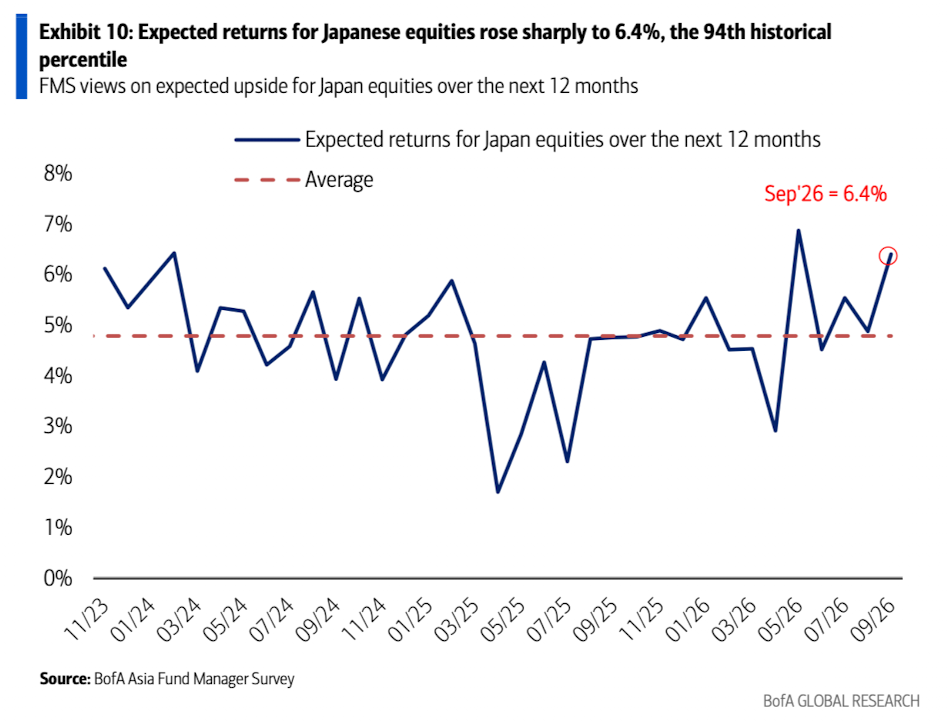
区域层面,“利率更高更久”主导欧洲的宏观预期,预期欧股跑赢美股的投资者大幅减少,且净39%的投资者预期欧洲周期股将在短期内跑赢欧洲大盘;亚洲方面,投资者对亚洲(不含日本)和日本股市日益看涨,预期未来12个月分别有6.3%和6.4%的上行空间,乐观程度分别达到第89和第94百分位,但软件与平台板块目前被视为具有最佳的AI风险收益比,已超越电力与能源板块。
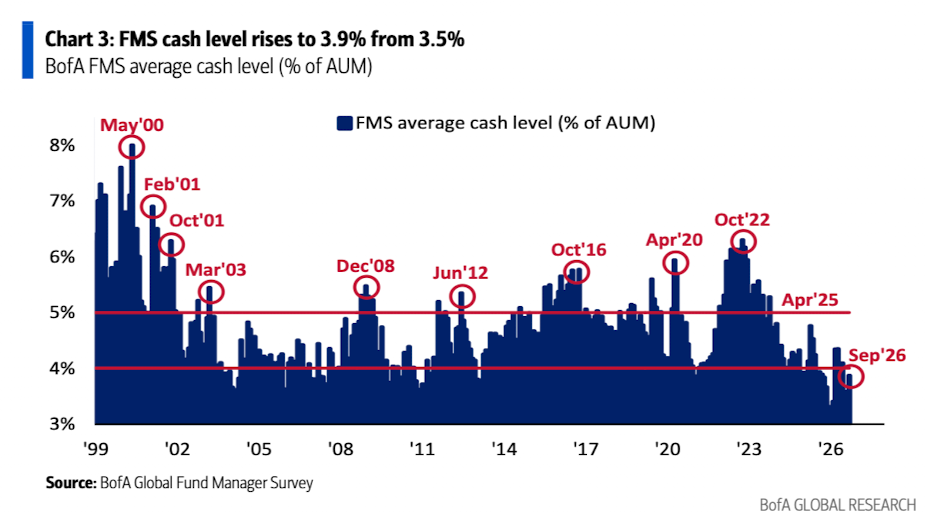
整体而言,随着此前阻碍夏季风险资产上涨的过度乐观情绪消退,当前FMS现金配置比例从3.5%跃升至3.9%,当现金水平回升至4%-5%的中性区间时,将是增加风险敞口的安全时机。此外,美银建议最佳逆向交易为做多英国股票/做空美国股票;做多必需消费品/做空银行;做多小盘股/做空大盘股。
总之,对于普通投资者,这些洞察不仅揭示了专业基金经理的资产配置倾向,还通过资金流向与预期判断提供了市场风向标(一致预期)。帮助投资者进一步理解不同地区和行业的趋势与机会。以下为正文。
一、全球基金经理视角:债券上行风险加剧
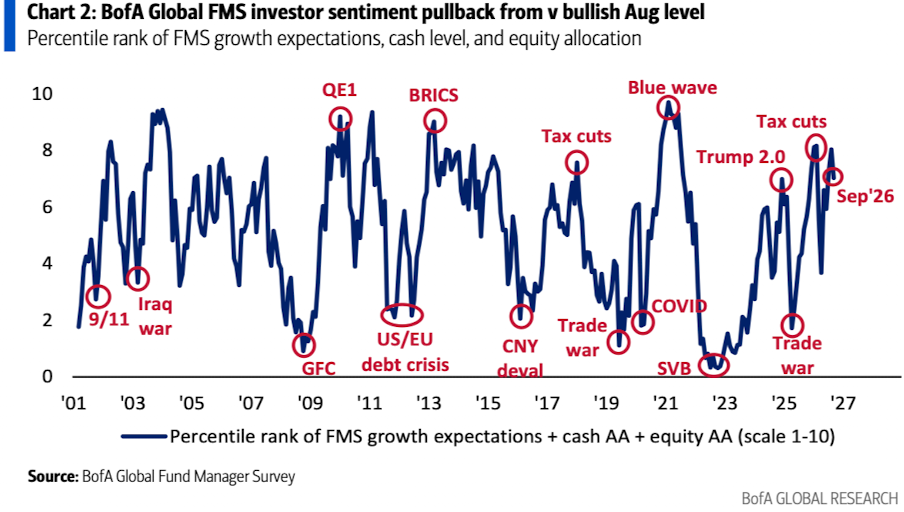
1、9月投资者情绪已从8月极度乐观的水平(为2022年以来第三乐观)回落至三个月来的最低点。基于现金水平、股票配置和全球增长预期构建的FMS综合情绪指标从8.0降至7.0。
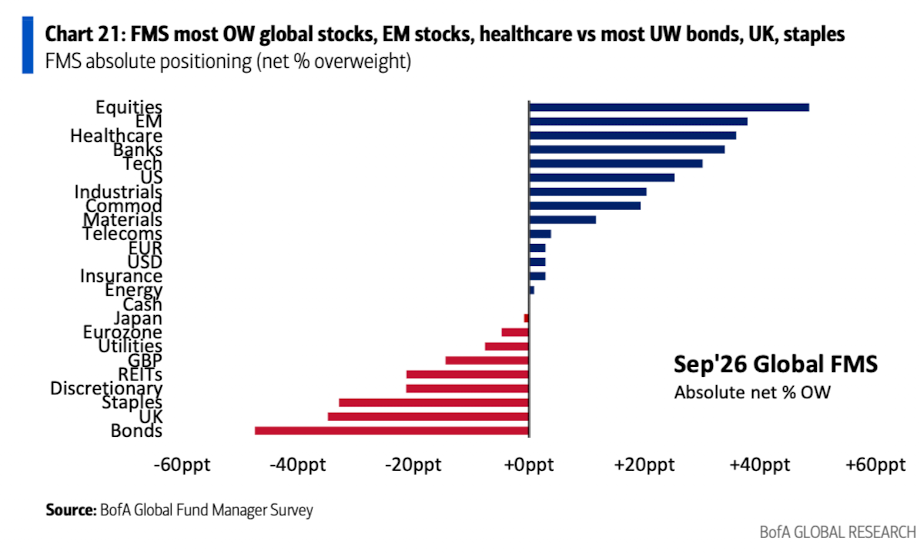
2、从绝对仓位配置(净超配百分比)上看,9月投资者投资者最超配的资产是全球股票、新兴市场股票和医疗保健板块;而最显著低配的则是债券、英国股票和必需消费品板块。
3、环比看,9月FMS投资者增加了对金融、医疗保健和工业板块的配置,并减少了对房地产信托(REITs)、必需消费品和电信板块的配置。
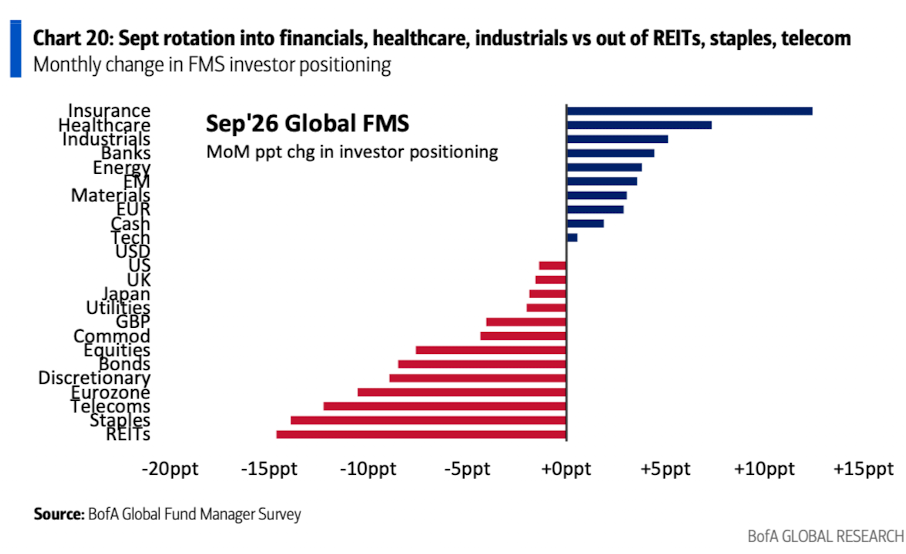
4、其中,FMS投资者在9月增加了对金融板块(银行和保险)的配置,达到2025年11月以来的最高水平。投资者对银行的净超配比例为34%(高于此前的30%),对保险的净超配比例为3%(此前为低配10%),两者均为2025年11月以来最高超配水平。
5、FMS投资者对必需消费品板块的低配幅度达净33%,为2004年1月以来最大低配比例。
6、FMS现金比例从3.5%升至3.9%,创下自2026年3月以来最大的月度涨幅。不过,美银全球FMS现金规则仍处于“卖出信号”区间(当现金比例等于或低于4.0%时触发“卖出”信号)。
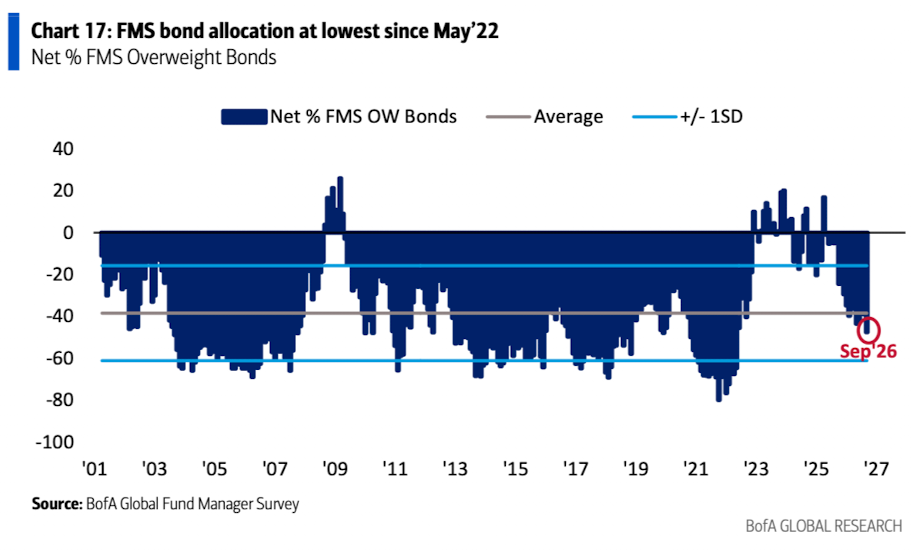
7、FMS投资者目前对债券的低配幅度达净48%,为2022年5月以来最大低配比例。FMS投资者已连续17个月低配债券。
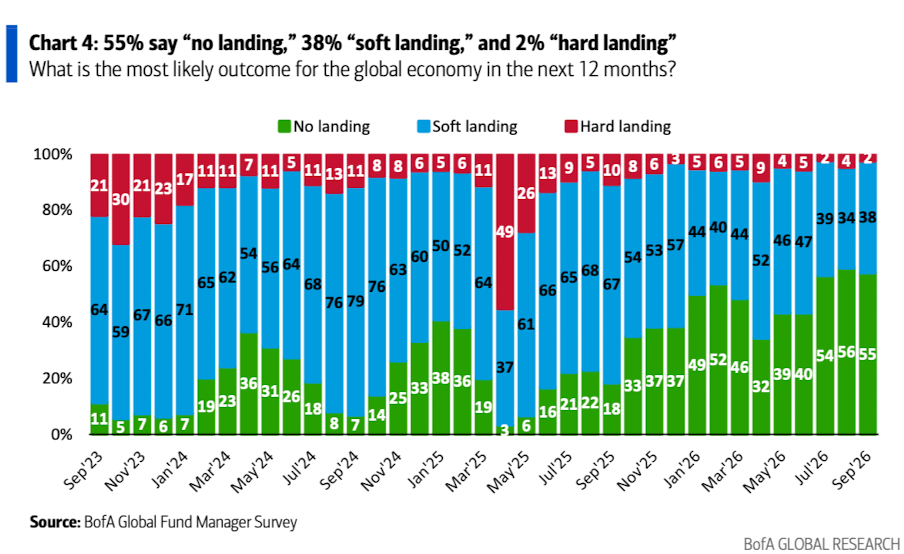
8、配置背后,尽管多数投资者(55%)仍预期经济未来12个月将“不着陆”,该比例较8月56%的历史高点略有下降。38%的受访者预期“软着陆”(高于上月的34%),而仅2%预期“硬着陆”(重回2026年7月创下的历史低位)。
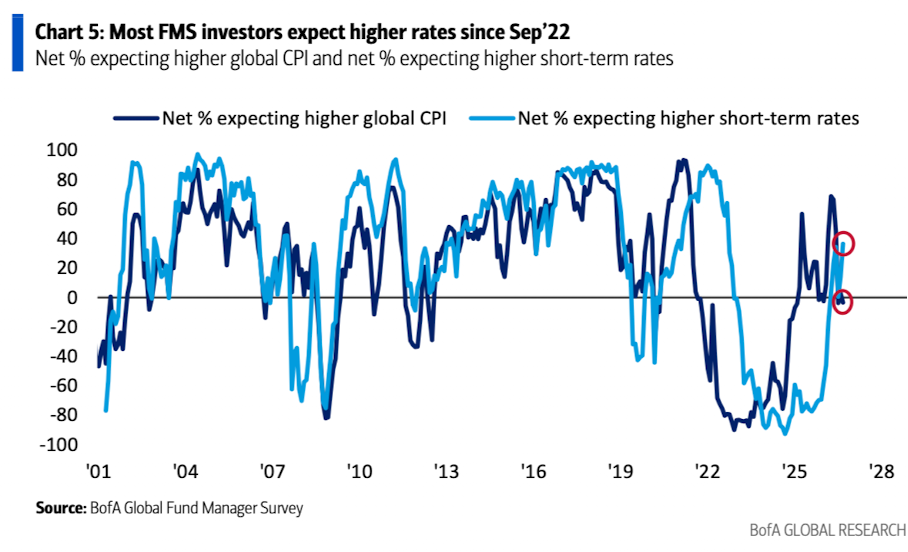
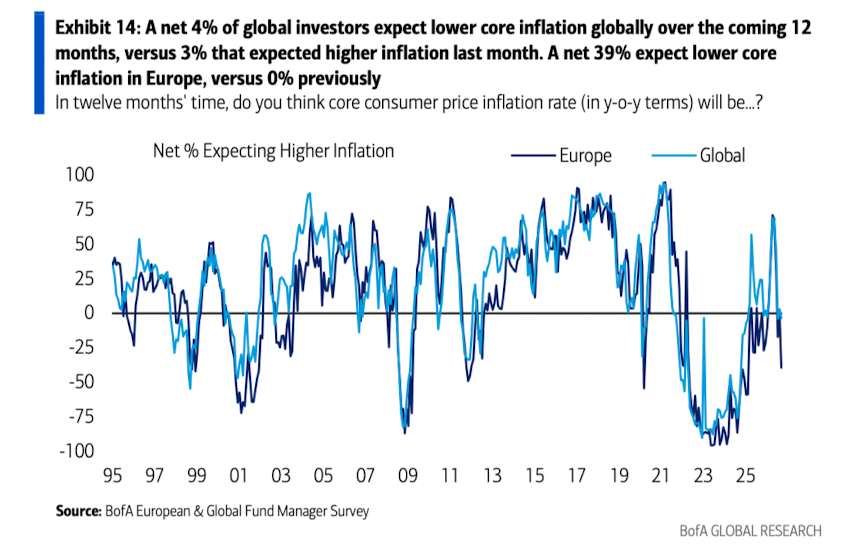
9、且9月通胀预期出现逆转,净4%的受访者预期全球通胀将走低(上月为净3%预期CPI走高)。但与此同时,FMS投资者上调了对利率走高的预期,净36%的受访者预期短期利率将上升,为2022年9月以来最高比例。
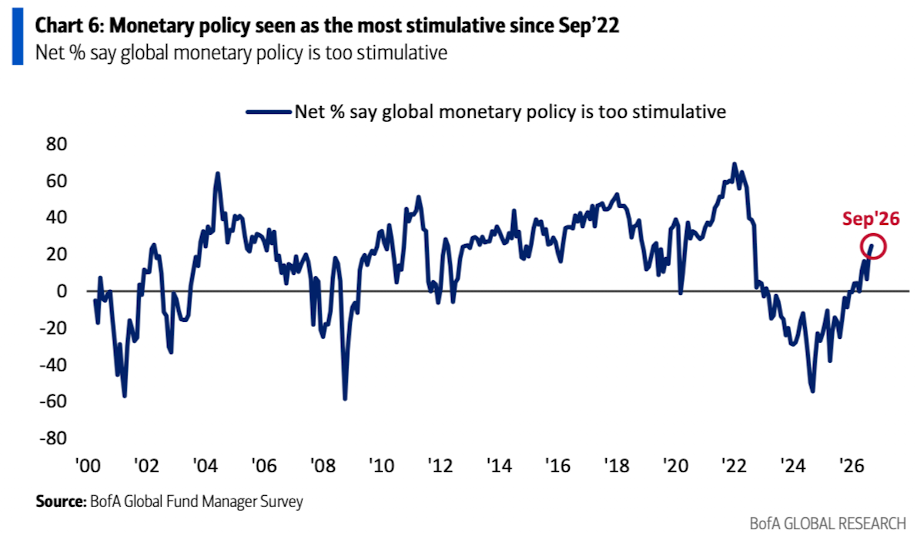
10、关于当前全球货币政策的状态,净25%的FMS投资者认为货币政策过于宽松,同样创下2022年9月以来的最高水平。
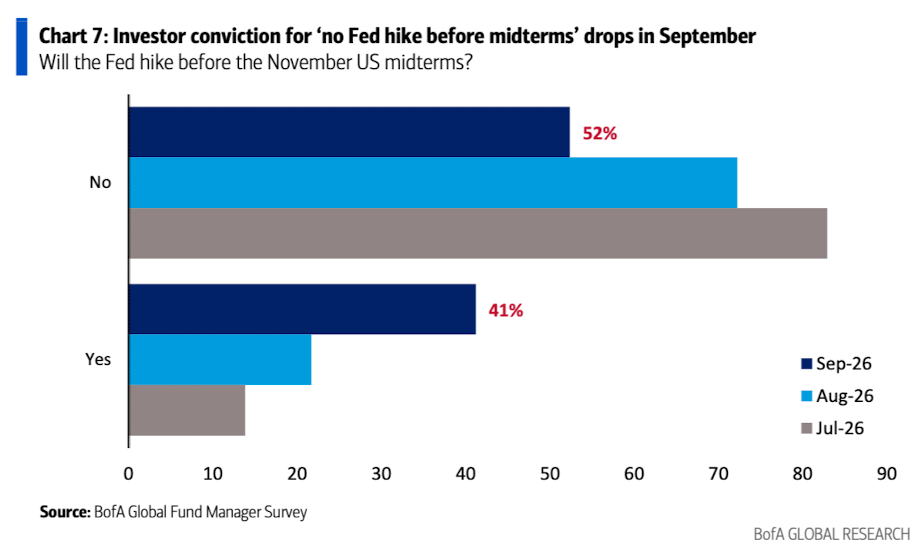
11、当被问及美联储是否会在11月美国中期选举前加息时,52%的受访者表示不会(较8月的72%大幅下降),41%则表示会(高于上月的22%)。
12、关于美国财政部决定在9月9日至11月4日期间将债券回购规模翻倍的最可能结果:46%的FMS投资者预计此举对美国国债收益率没有影响,而29%预计收益率将上升。
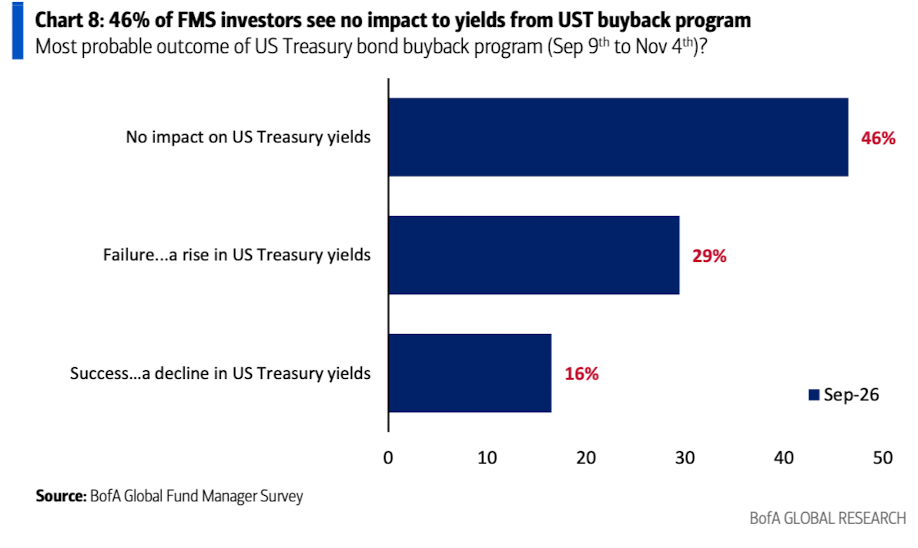
13、9月最大的尾部风险是“债券收益率失序上行”(33%),取代了上个月排名第一的“AI泡沫”(该选项占比从32%降至28%)。
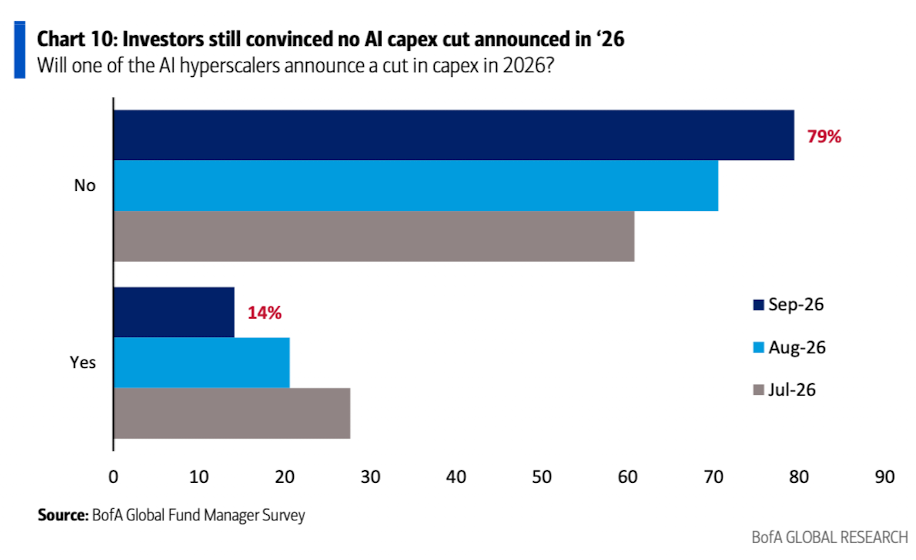
14、越来越多的FMS投资者(79%)认为AI超大规模云厂商不会在今年宣布削减资本支出,高于8月的71%。仅14%的受访者预期今年AI资本支出会被削减。
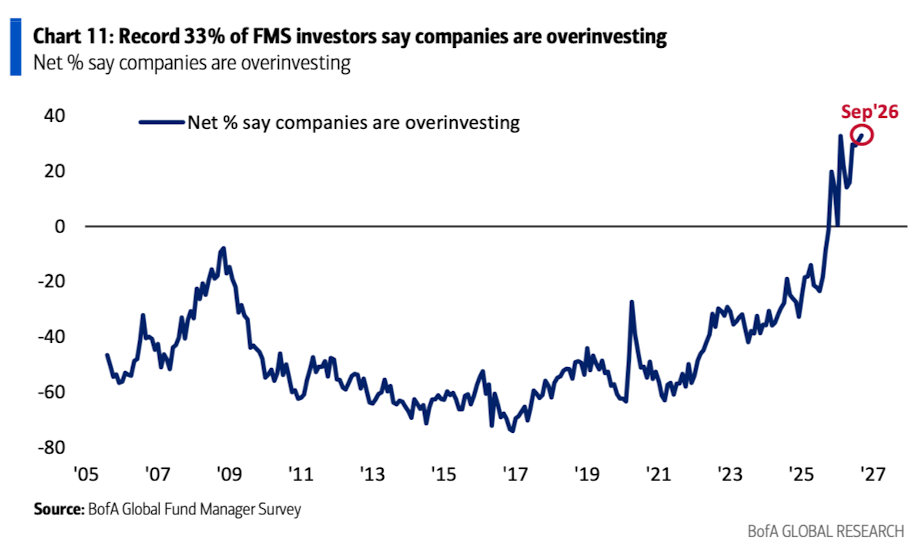
15、但净33%的FMS投资者表示企业正在过度投资,重回2026年2月创下的历史高位。
16、AI超大规模云厂商的资本支出仍被视为最可能引发系统性信用事件的源头(42%的受访者持此观点)。政府债务已升至第二大可能来源(25%)。
17、9月,53%的FMS投资者表示“做多全球半导体”是最拥挤的交易(与上月持平)。“做空美债”是第二拥挤的交易(18%)。
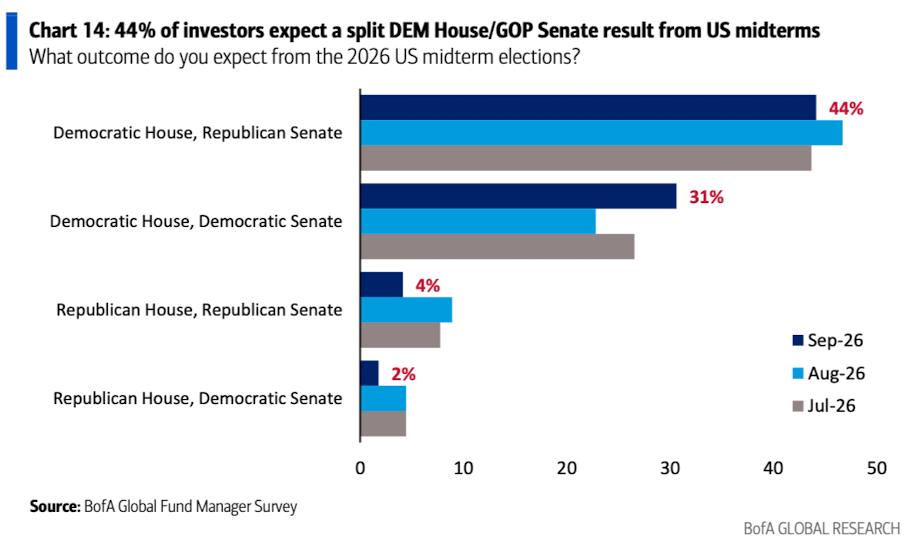
18、关于美国中期选举(目前共和党在众议院和参议院均占多数):FMS投资者认为最可能的结果是民主党掌控众议院、共和党掌控参议院的分裂局面(44%)。对民主党横扫两院(即同时拿下众议院和参议院)的预期从23%升至31%。
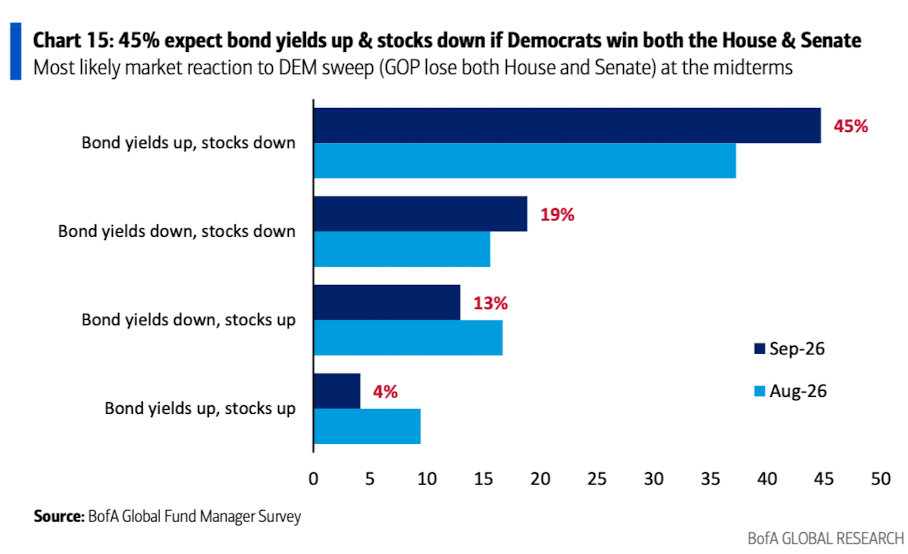
19、关于市场对民主党横扫两院的反应:45%的FMS投资者预期“债券收益率上行,股市下跌”。另有19%预期“债券收益率下行,股市上涨”,13%预期“债券收益率下行,股市下跌”。仅4%预期会出现债券收益率和股市双双上涨的“繁荣”情景。
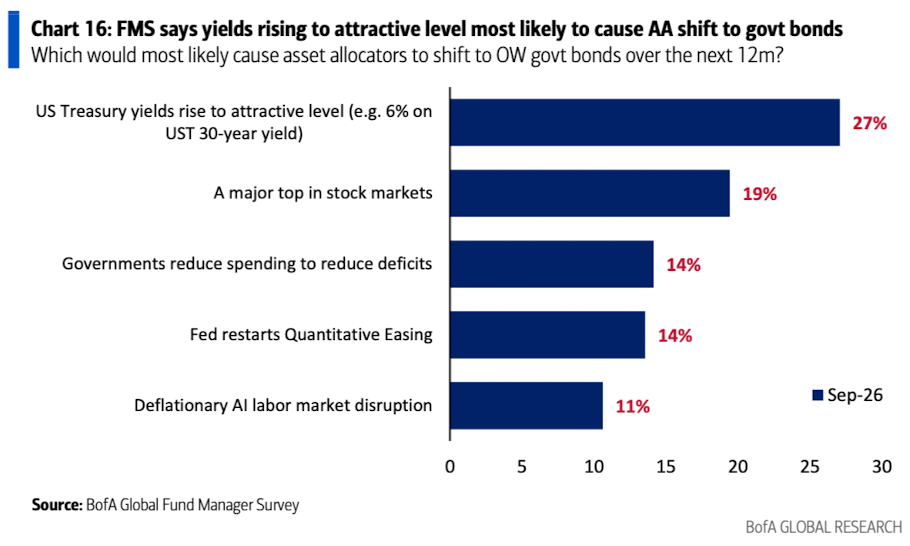
20、关于促使资产配置者转向超配政府债券的最可能催化剂:27%的FMS投资者表示,美国国债收益率需要上升到具有吸引力的水平(例如30年期美债收益率达到6%)。19%表示需要看到股市出现重大顶部。
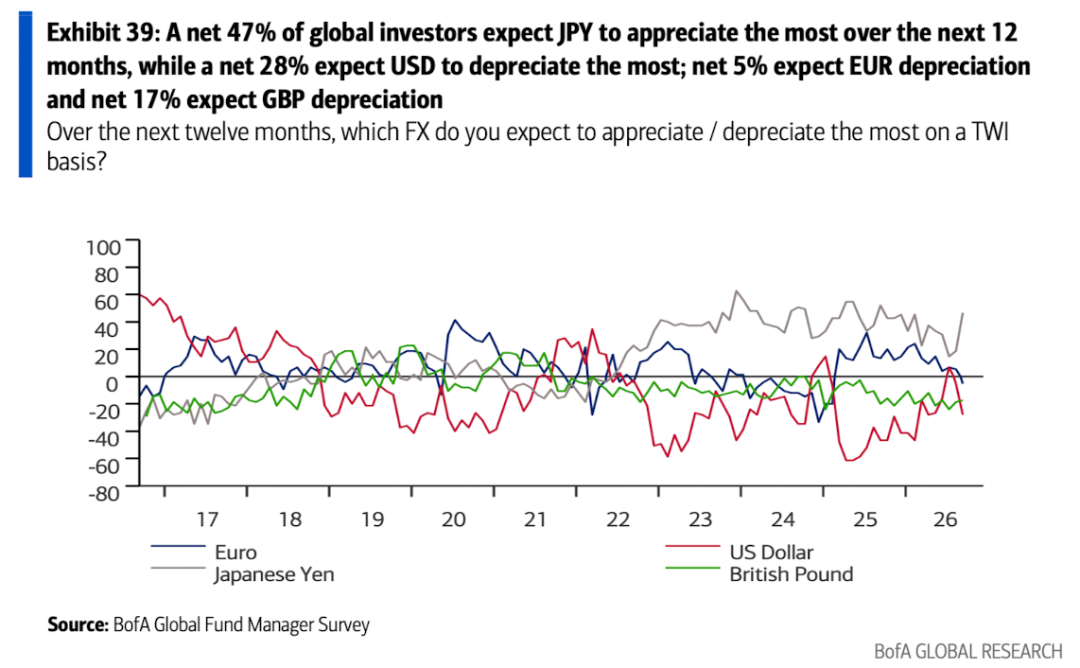
21、净47%的全球投资者预期日元将在未来12个月内升值幅度最大,净28%预期美元贬值幅度最大;净5%预期欧元贬值,净17%预期英镑贬值。
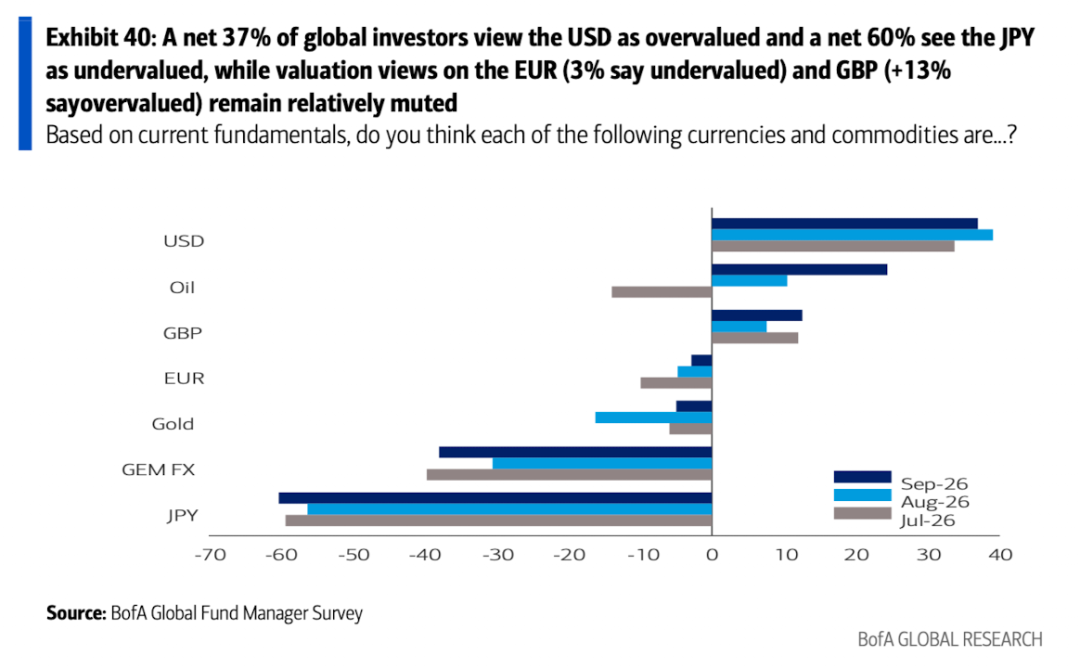
22、净37%的全球投资者认为美元被高估,净60%认为日元被低估;而对欧元(仅3%认为被低估)和英镑(13%认为被高估)的估值看法则相对平淡。
二、欧洲基金经理视角:信心减弱,持仓更集中
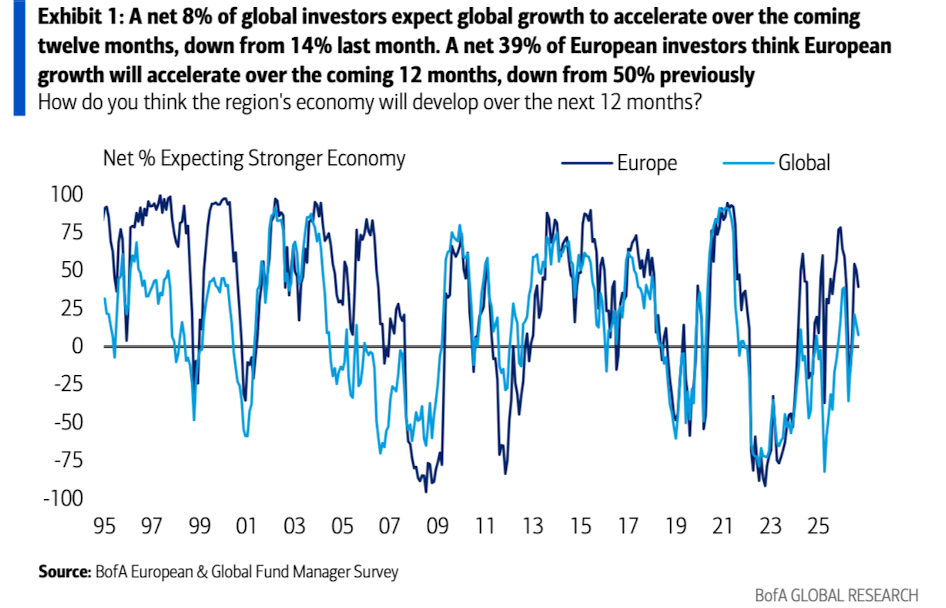
1、净39%的受访者预期未来12个月欧洲经济增长将更为强劲,相比上个月的净50%有所下降,但仍处温和乐观。
2、在政策层面,净14%认为欧洲财政政策具有刺激性,创下两年来最高水平。
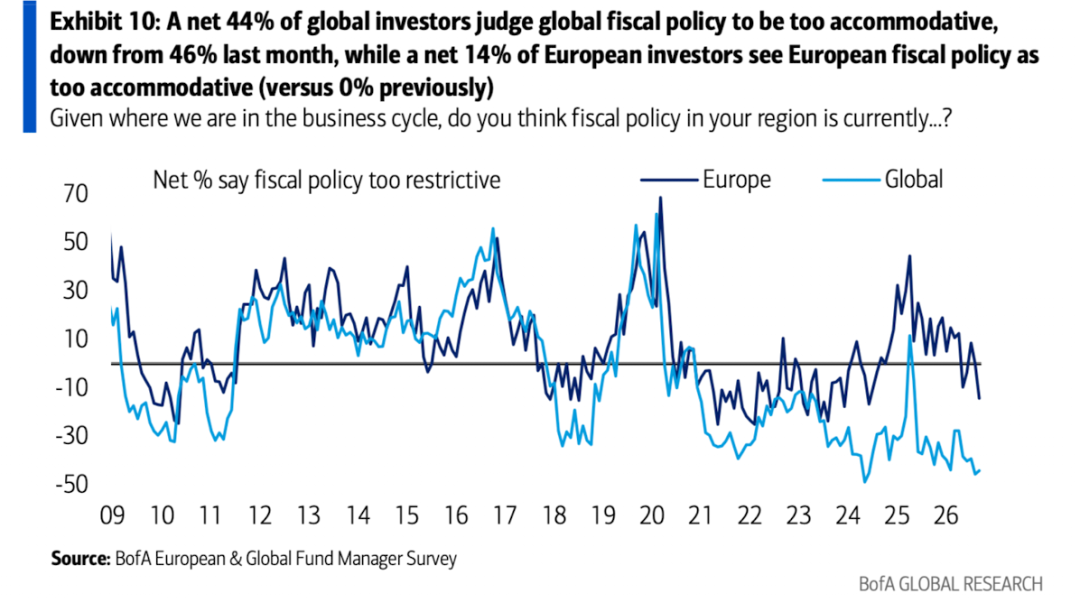
3、净11%的受访者认为欧洲货币政策具有限制性,该比例环比下降。
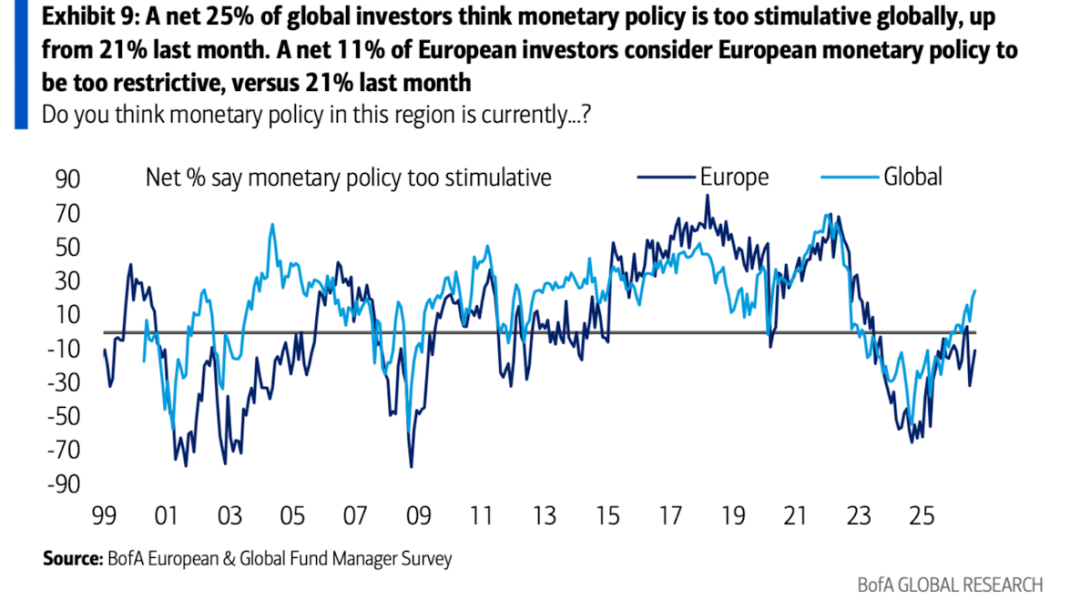
4、净39%的投资者预期未来12个月欧洲核心通胀将走低,相比上月大幅增加。
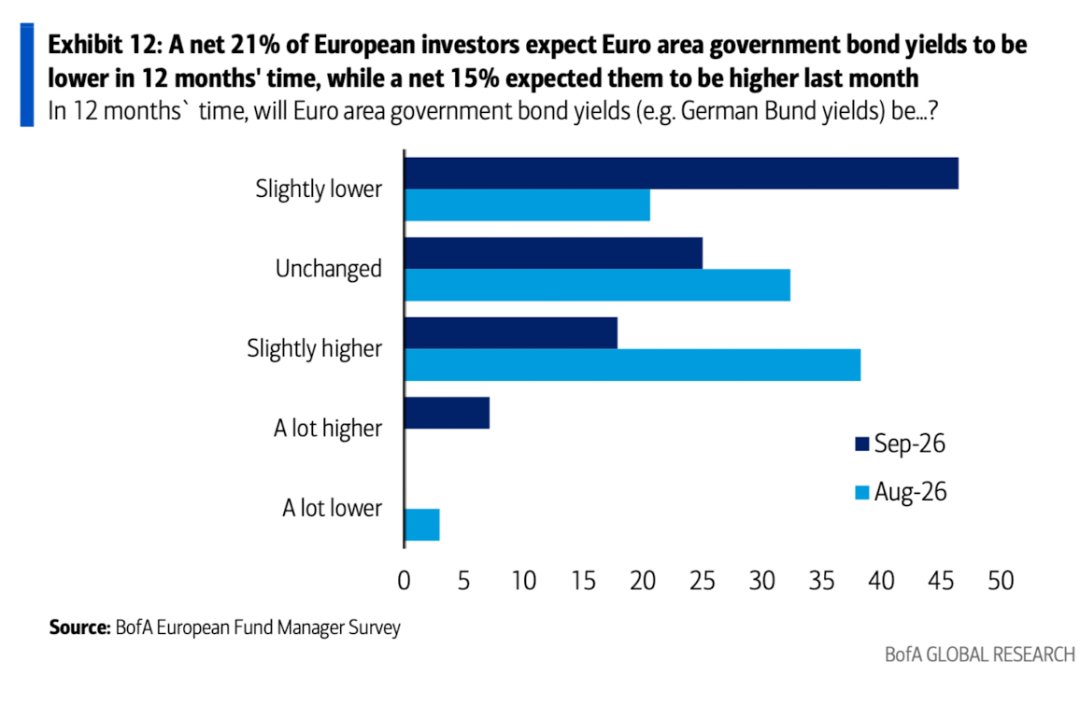
5、因此,投资者对欧元区债券收益率预期也出现逆转,从净15%预期收益率上行转变为净21%预期收益率下行。
6、尽管如此,“利率更高更久”仍是主导性的宏观环境判断,61%的受访者支持这一观点。
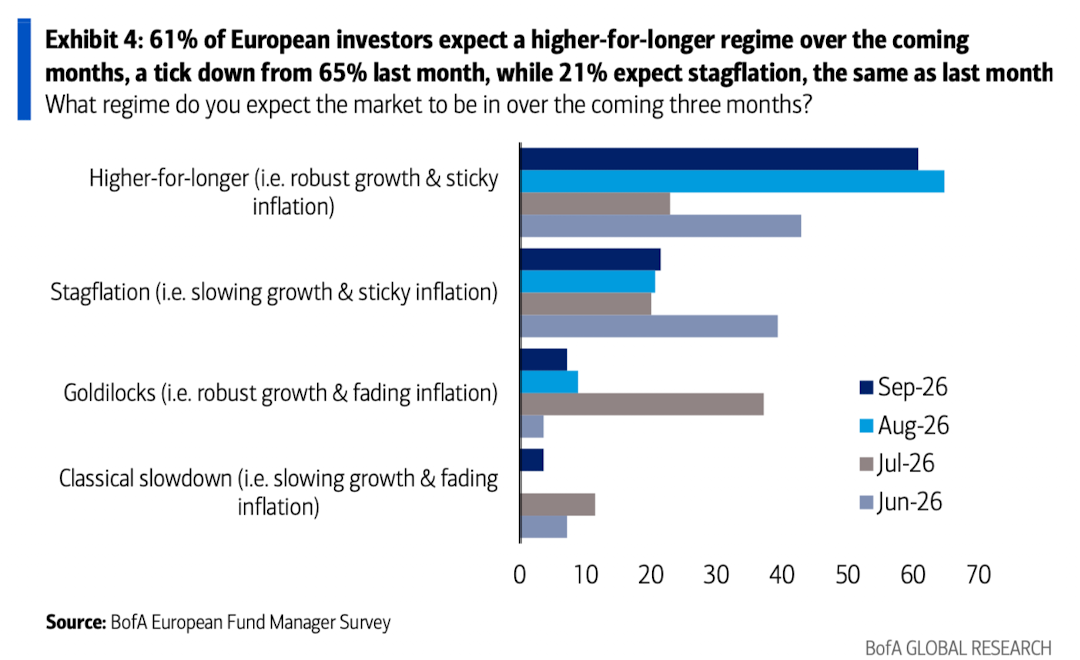
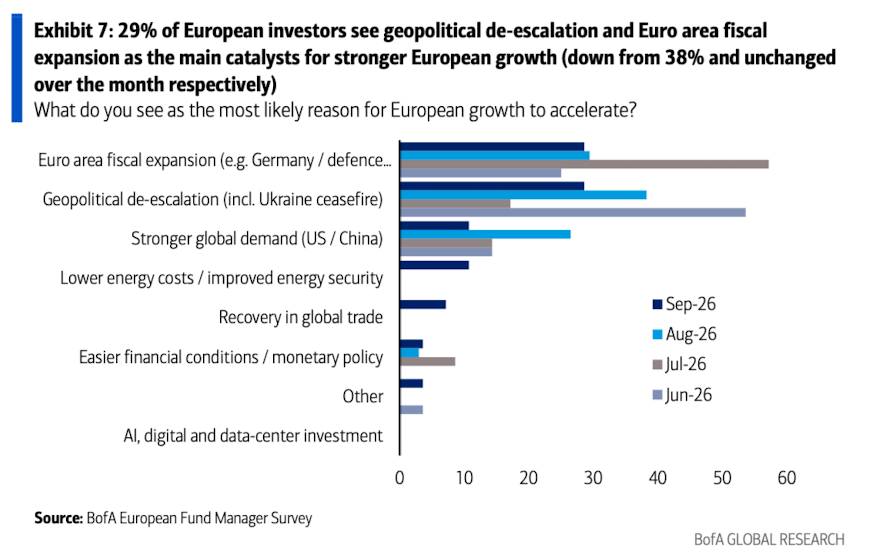
7、29%的欧洲投资者将地缘政治局势缓和与欧元区财政扩张视为推动欧洲经济更强劲增长的主要催化剂(前者较上月38%有所回落,后者则环比持平)。但没有任何一位受访者将AI、数字及数据中心投资列为推动欧洲经济加速增长的驱动因素。
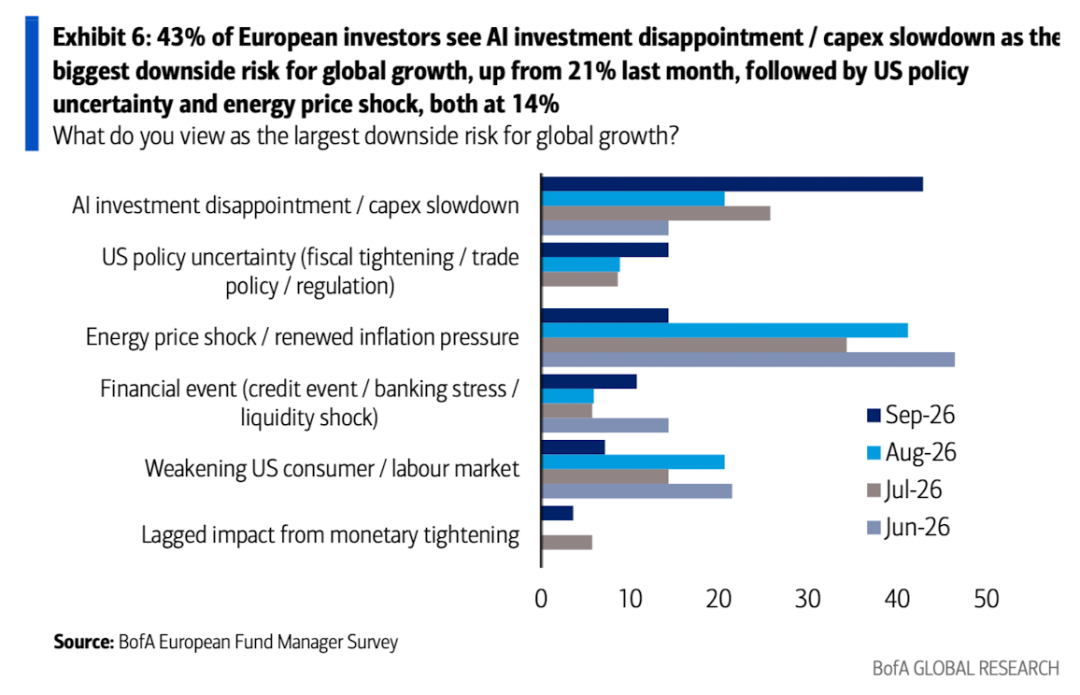
8、然而,43%的受访者认为AI投资不及预期是全球增长面临的最大下行风险。
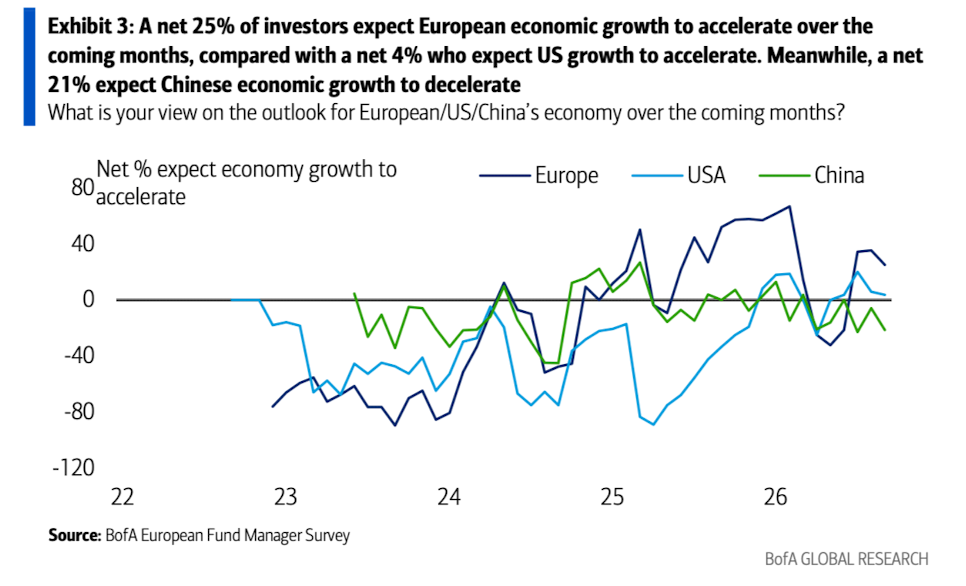
9、相较而言,净25%预期未来数月欧洲经济将加速,仍然高于对美国的经济增长预期。
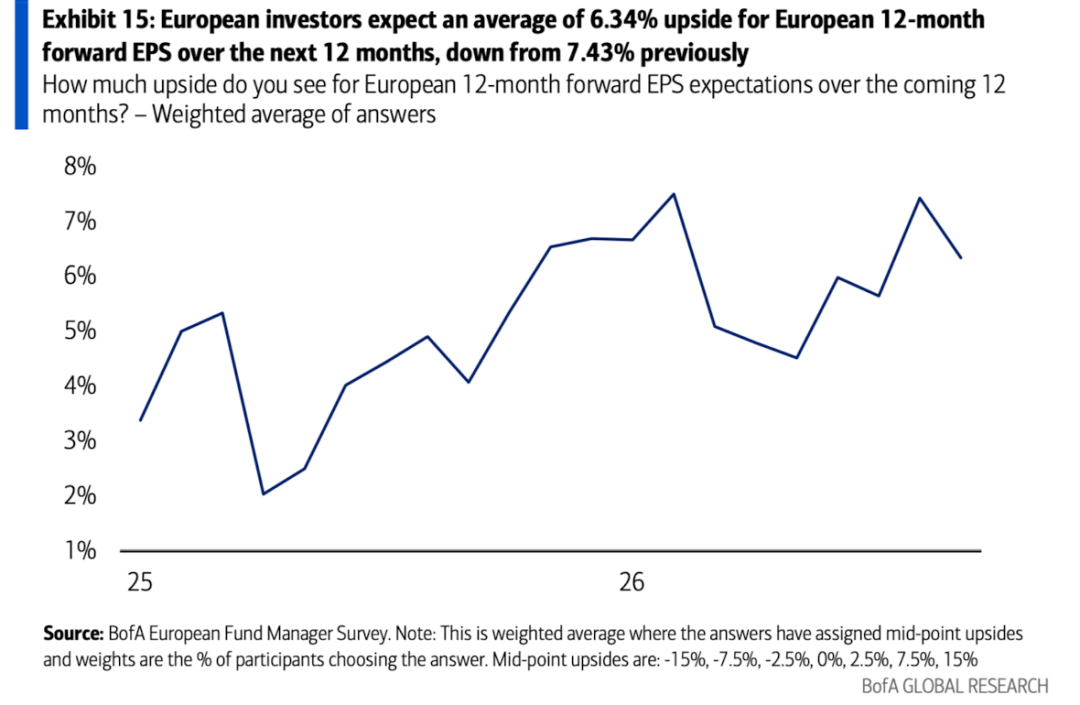
10、但欧洲投资者对未来12个月欧股的前瞻每股收益(EPS)的预期涨幅降至6.3%。
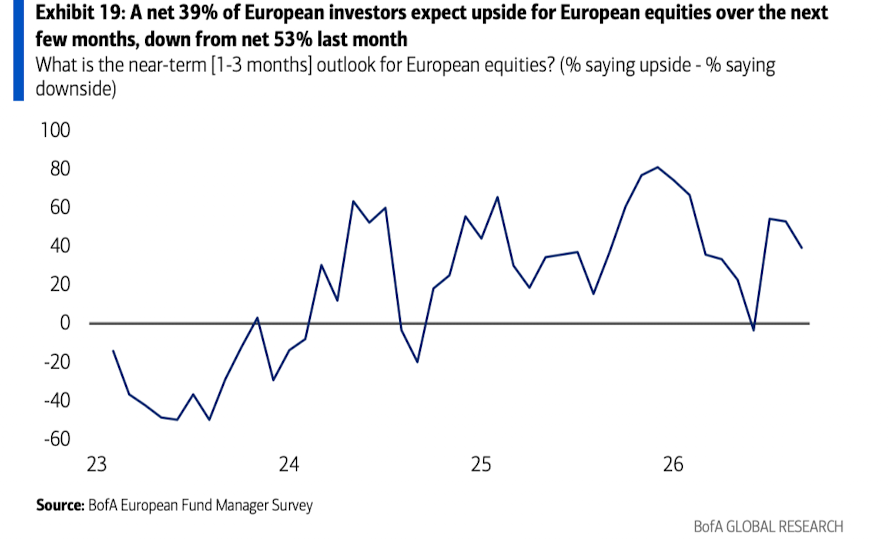
11、且净39%预期欧洲市场短期内存在上行空间,低于上个月的净53%。
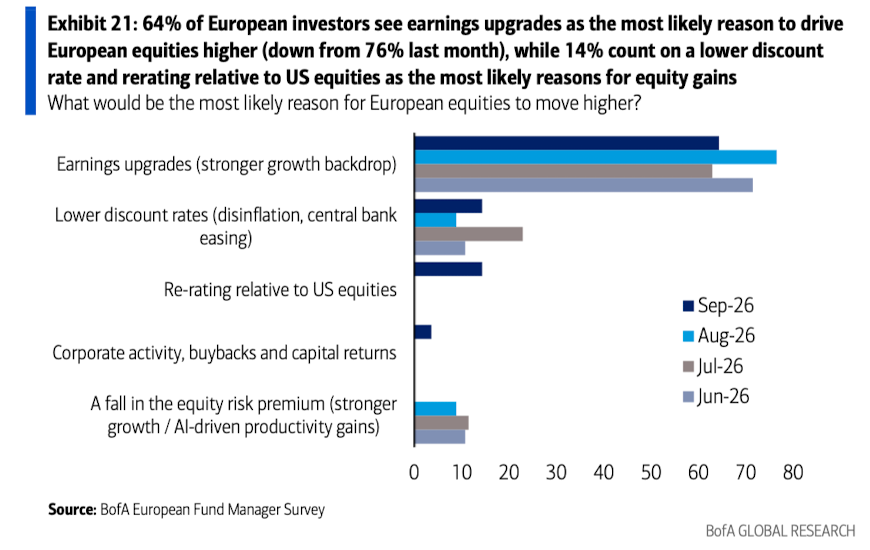
12、同时将盈利上调视为市场上涨主要驱动因素的受访者比例也降至64%。
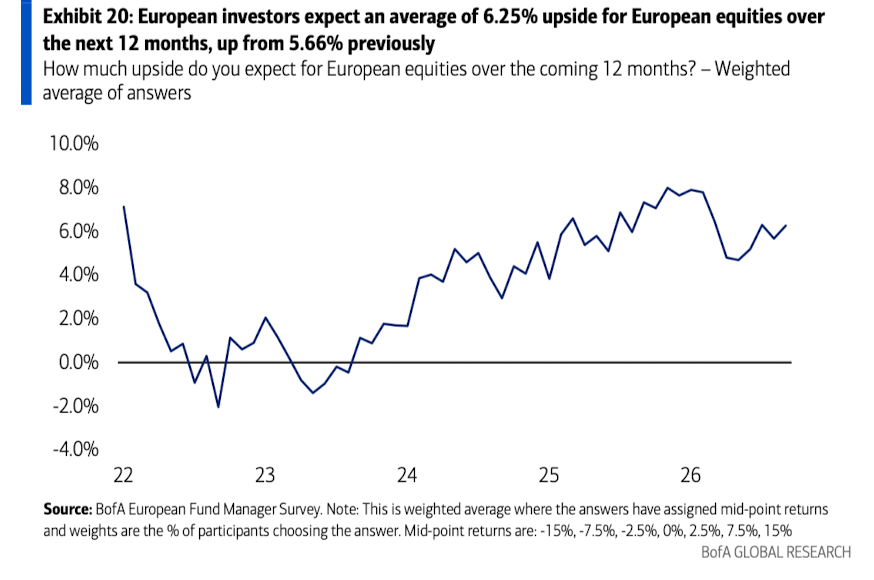
13、尽管如此,预期12个月股票回报率仍升至6.3%。
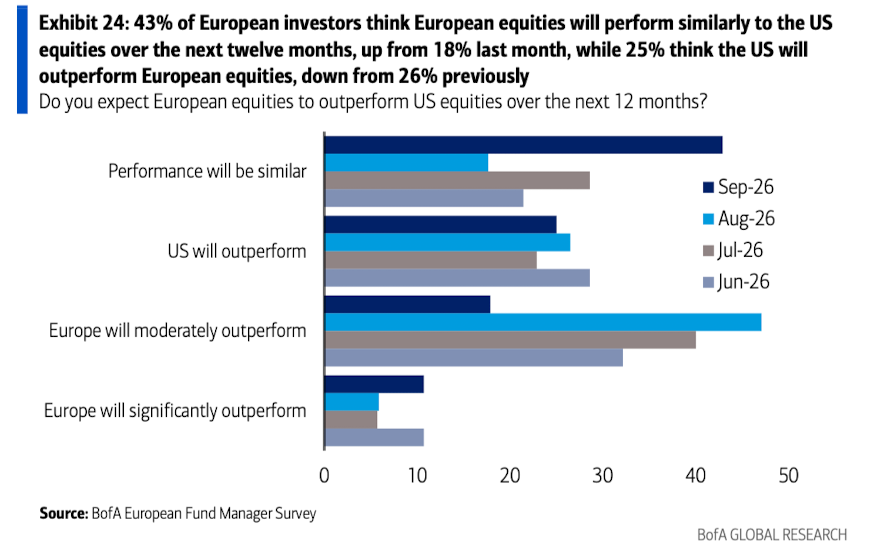
14、预期欧股温和跑赢美股的投资者则大幅减少,更多欧洲投资者(43%)预期未来12个月欧美股市表现将大致相当。
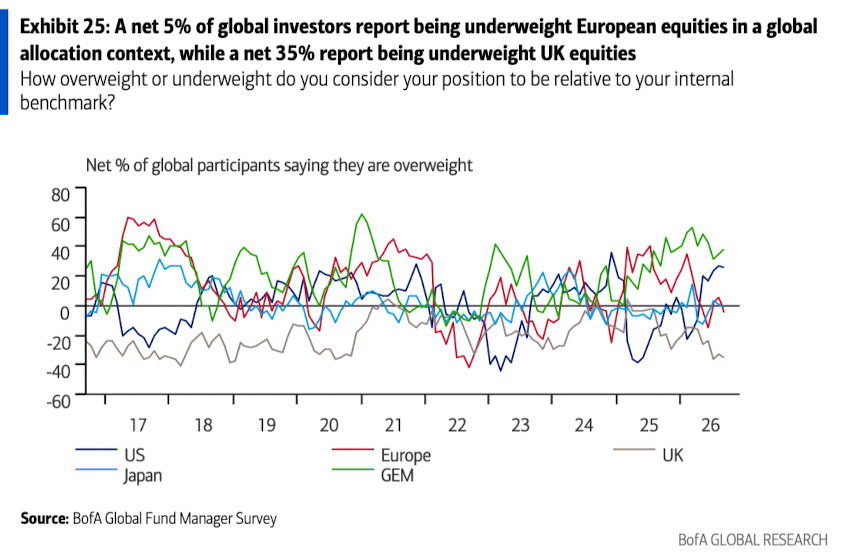
15、在全球范围内,净5%的投资者目前低配欧洲资产。
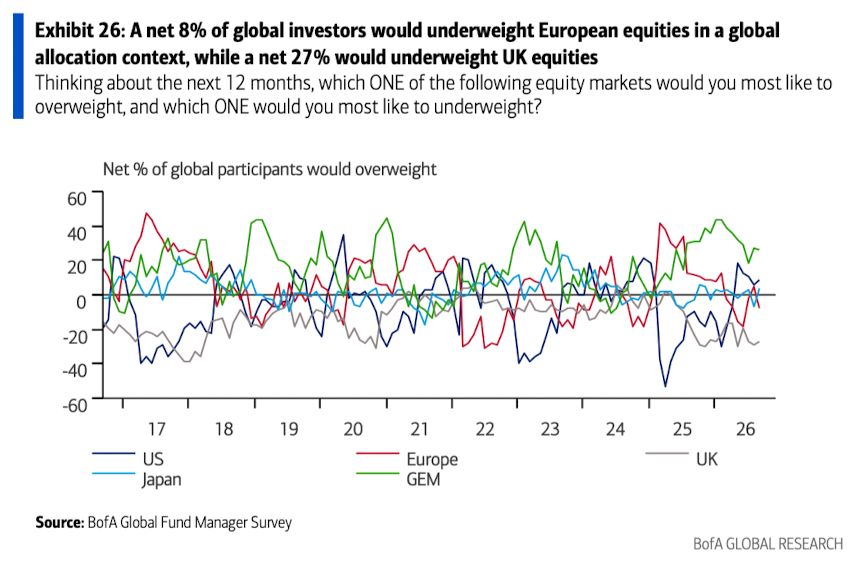
16、净8%的受访者计划在未来一年内低配该地区。
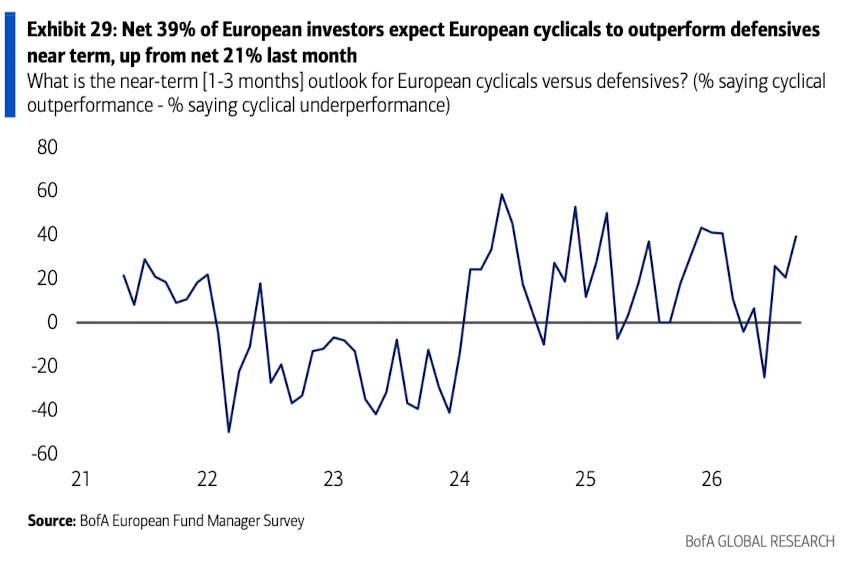
17、周期股受青睐:净39%的投资者预期周期股将在短期内跑赢大盘,该比例为2026年2月以来最高。
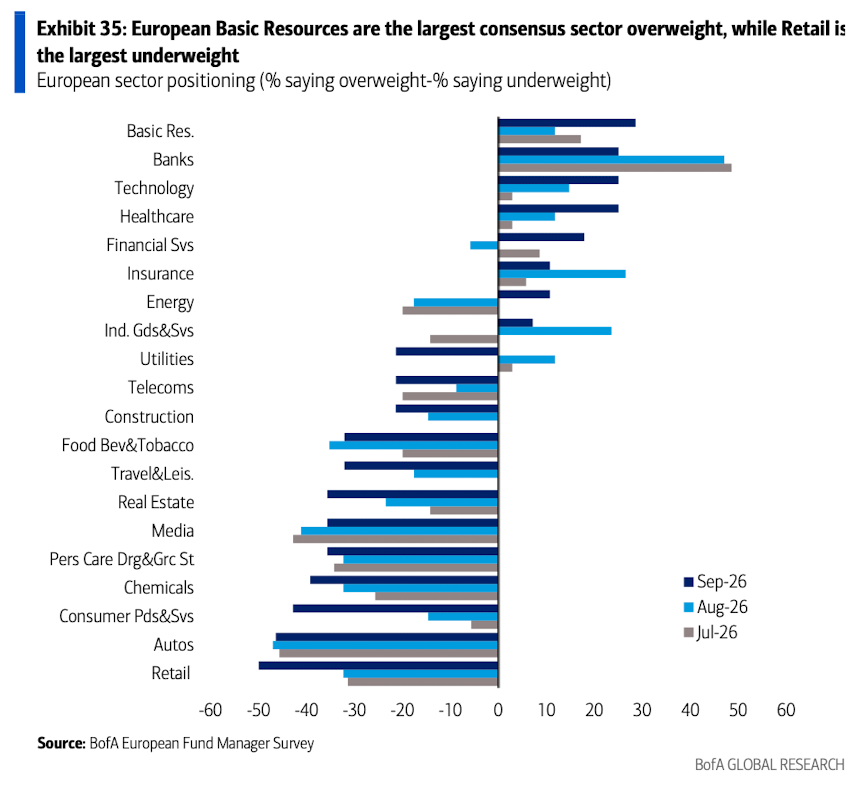
18、周期股内部的持仓集中在基础资源(以净29%的超配比例位居超配榜首)、科技(净25%超配)和工业(净7%超配),这三个板块也是受访者眼中未来12个月最有望跑赢市场的周期性子行业。零售业以净50%的低配比例垫底,为2014年7月以来最低水平;消费产品与服务板块的低配比例升至净43%,为2007年7月以来最低。能源板块的配置增幅最大,升至净11%超配;公用事业板块降幅最大,跌至净21%低配,为2022年1月以来最低水平。
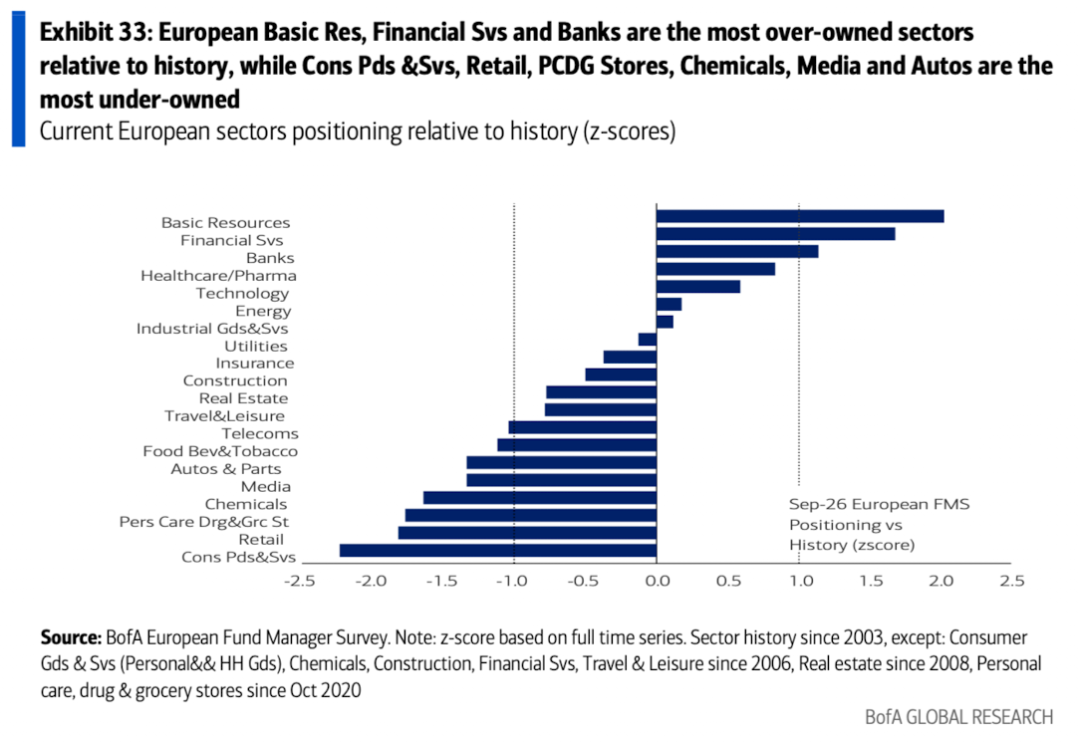
19、从历史绝对水平看,欧洲基础资源、金融服务与银行是持仓超配程度最高的板块。
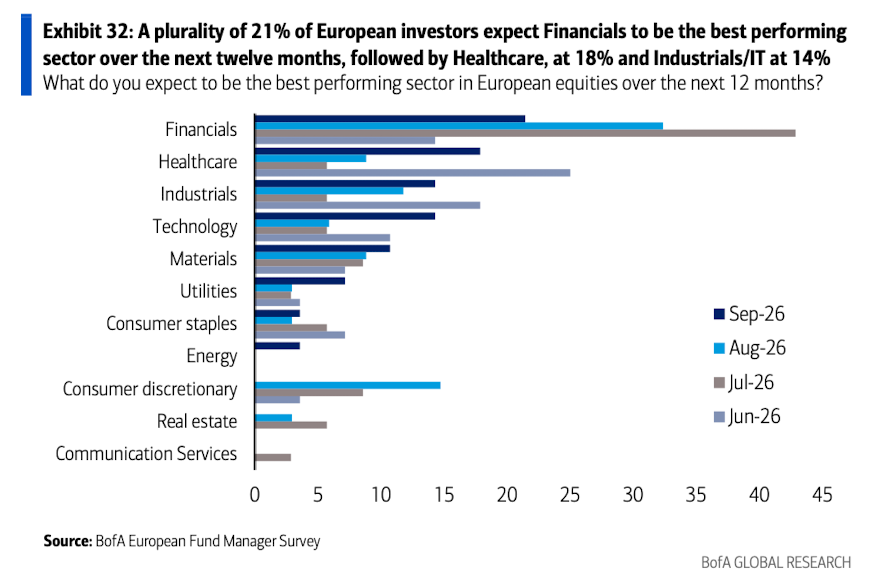
20、21%的欧洲投资者(占比最高)预期金融板块将在未来12个月内表现最佳,其次是医疗保健板块(18%)和工业/信息技术板块(14%)。
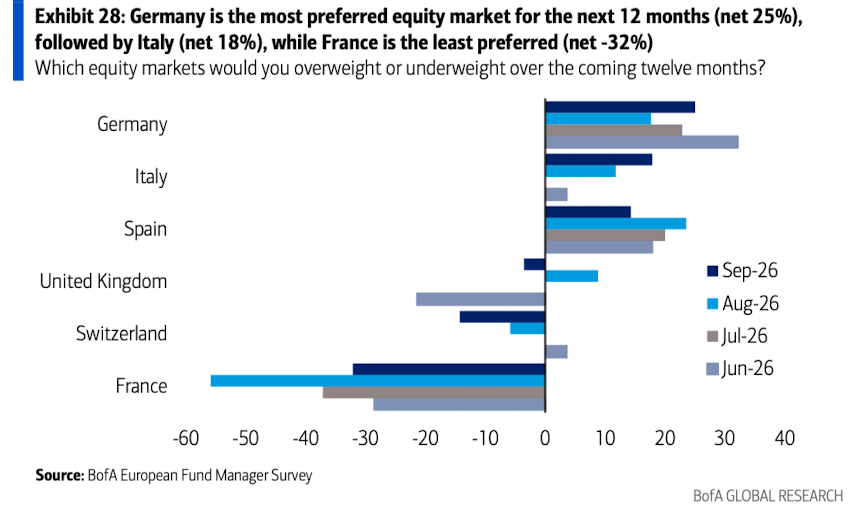
21、德国、意大利和西班牙仍是欧洲投资者最青睐的市场,法国股市则最不看好。
三、亚洲基金经理视角:等待AI货币化和日本央行正常化
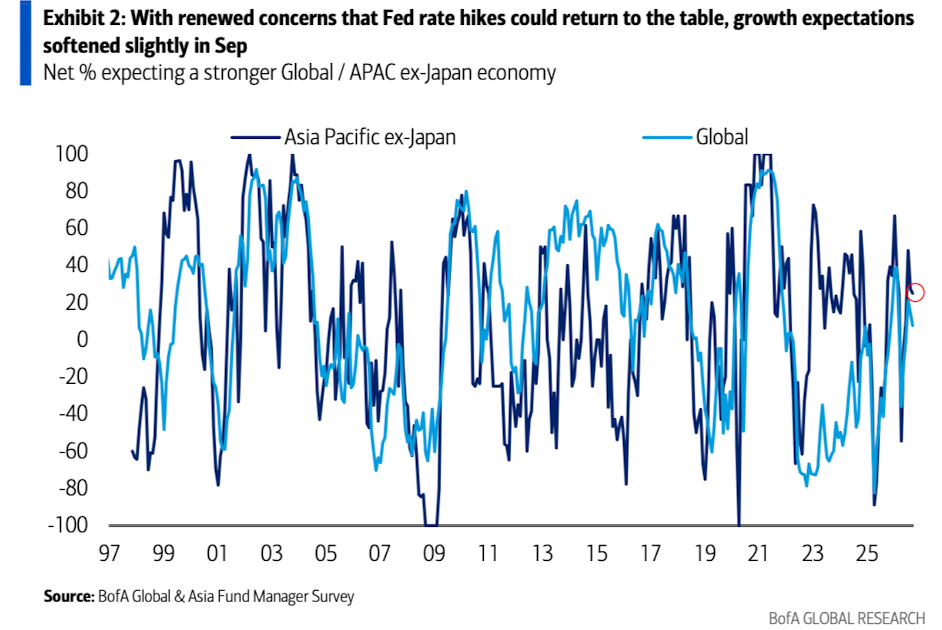
1、随着对美联储加息的担忧加剧,投资者对亚太经济的增长预期有所放缓。
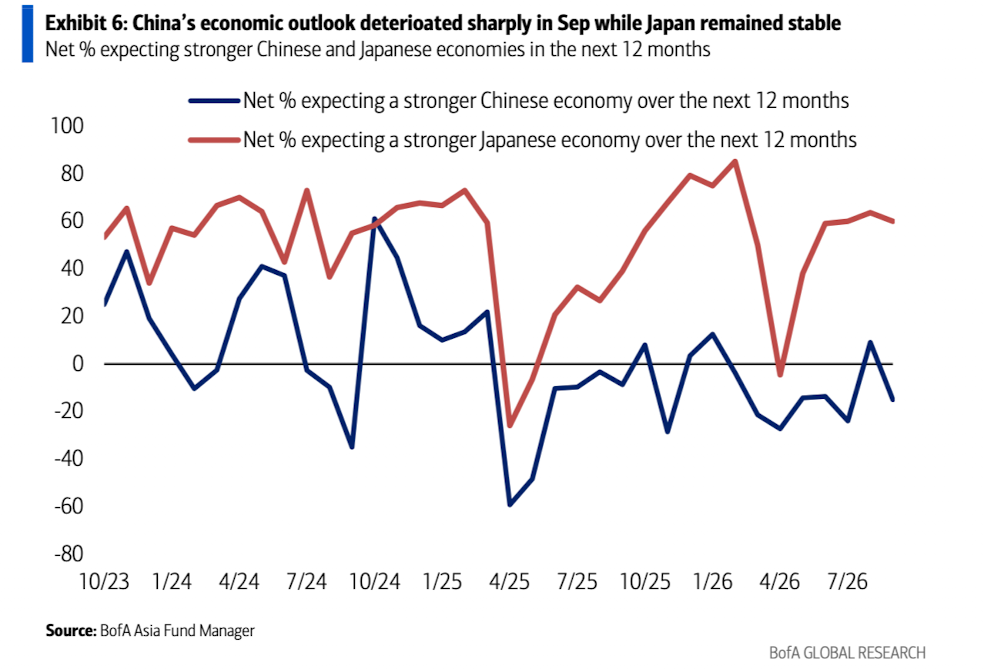
2、FMS在9月对中国经济前景的预期急剧恶化,而日本则保持稳定。
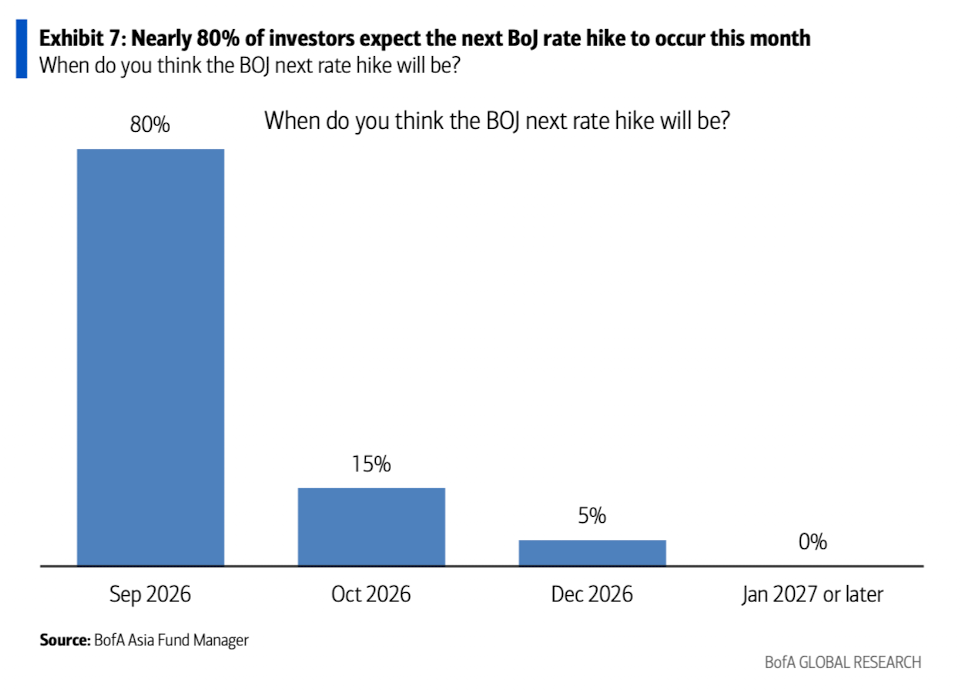
3、近80%的投资者预期日本央行本月将加息。
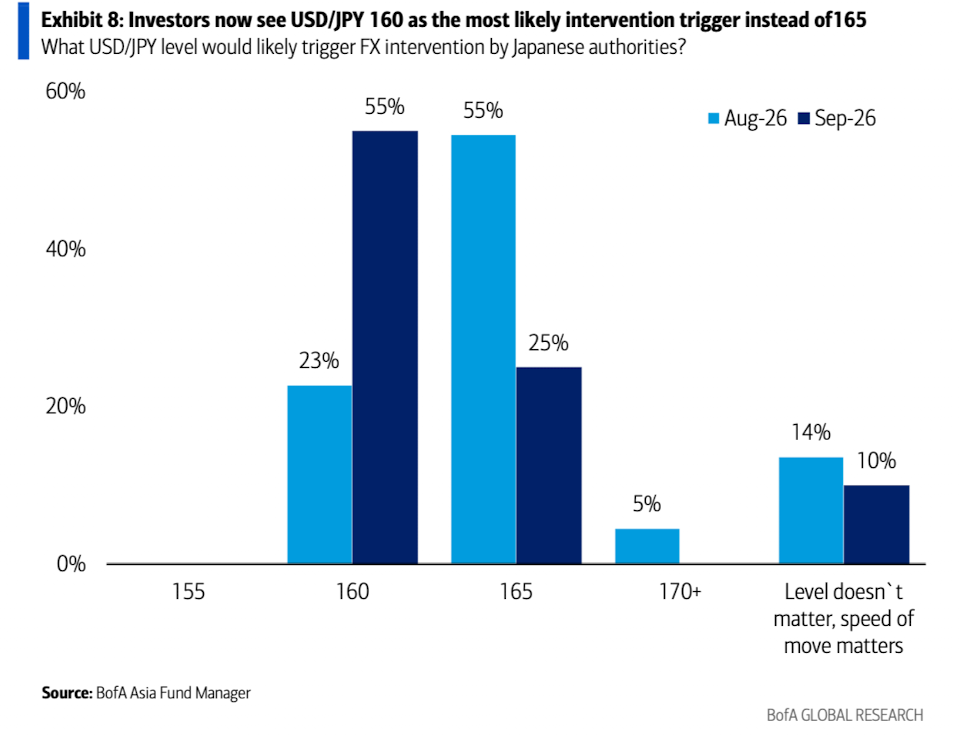
4、而市场感知的美元/日元干预触发点已从8月的165降至160。
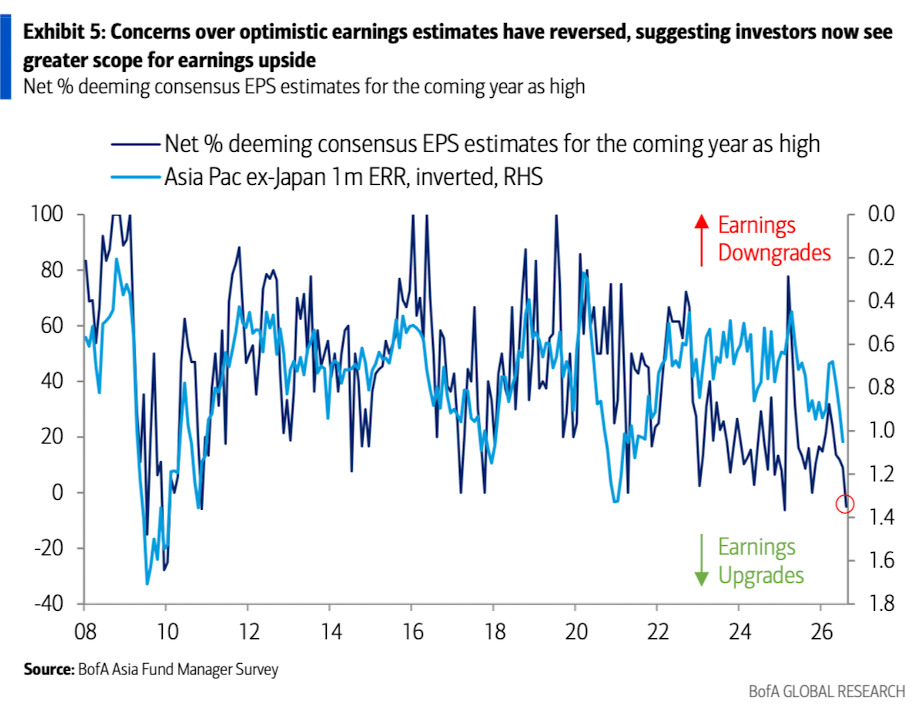
5、不过投资者目前预期亚洲(不含日本)利润将更加强劲,盈利上行空间更大,这与盈利修正比率的改善相一致。
6、亚洲投资者对亚洲(不含日本)股市日益看涨,预期未来12个月有6.3%的上行空间,乐观程度达到第89百分位。
7、亚洲投资者对日本股市日益看涨,预期未来12个月有6.4%的上行空间,乐观程度达到第94百分位。
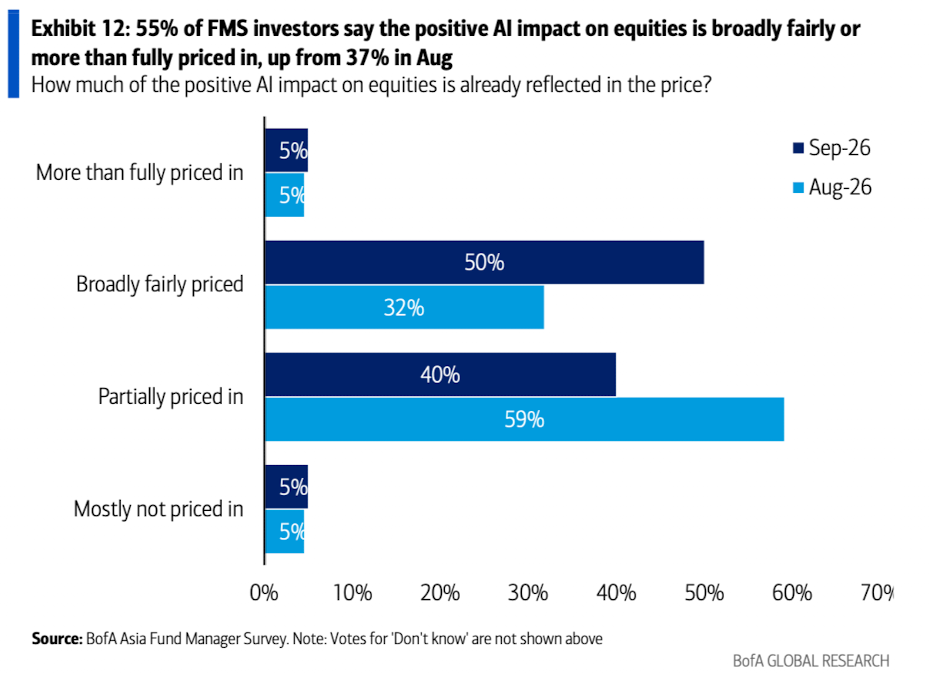
8、55%的FMS投资者认为,AI对股市的积极影响已大致被合理定价甚至充分定价以上,这一比例较8月份的37%有所上升。
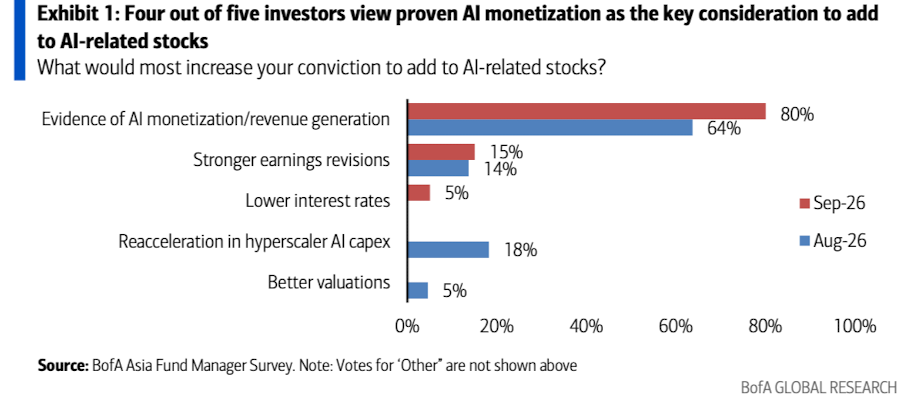
9、80%的投资者在增持AI相关股票之前,希望看到AI切实变现的更明确证据。
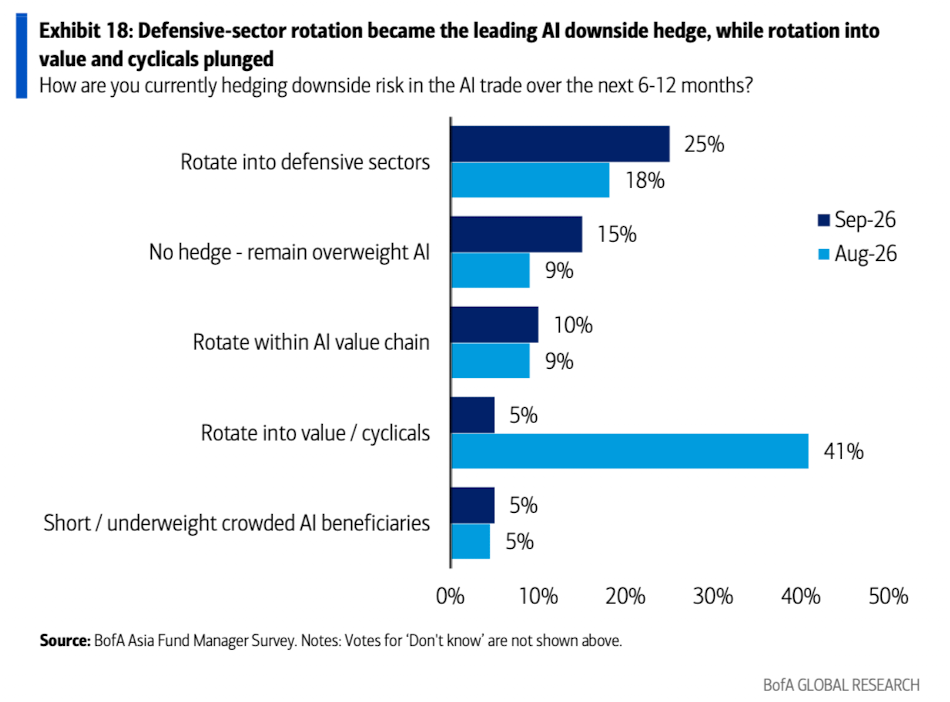
10、作为下行风险对冲,投资者目前倾向于轮动至防御性板块,而对转向价值股和周期股的偏好则大幅下降。
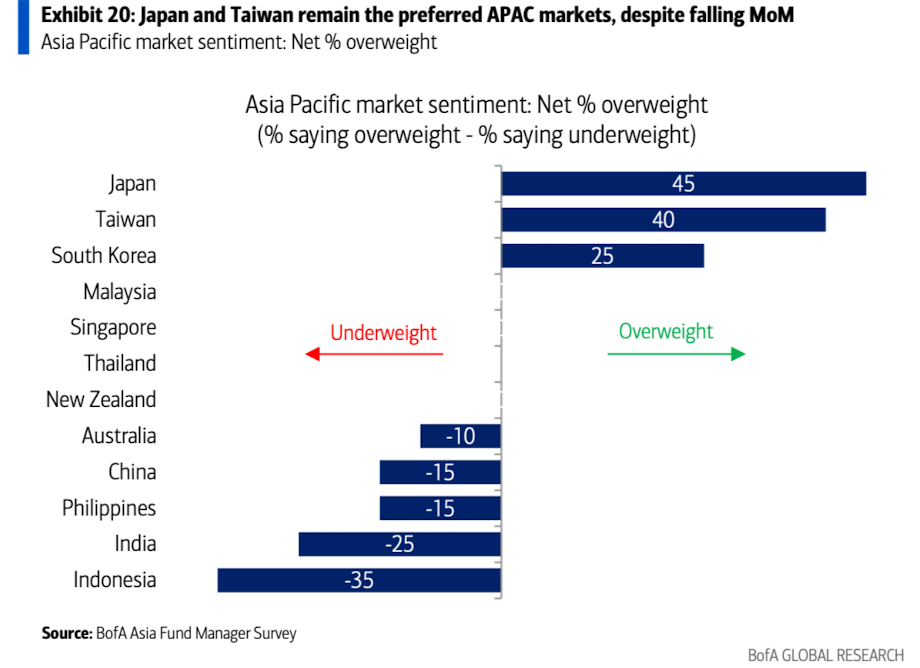
11、尽管仓位较上月小幅下降,日本和台湾仍是亚太地区最受青睐的市场。
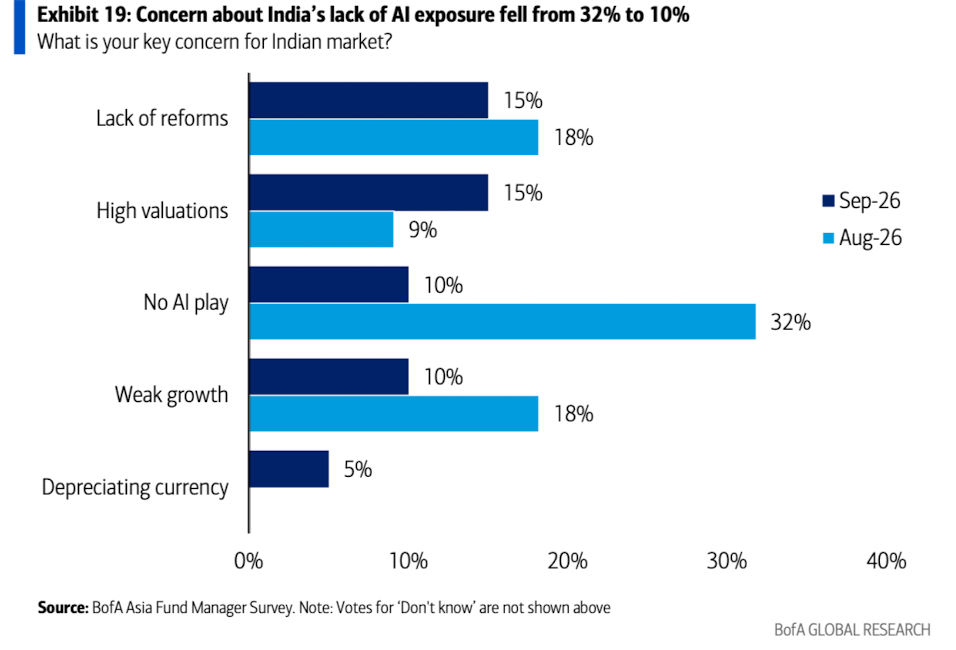
12、与此同时,对印度AI敞口有限的担忧已显著缓解,从32%降至仅10%。
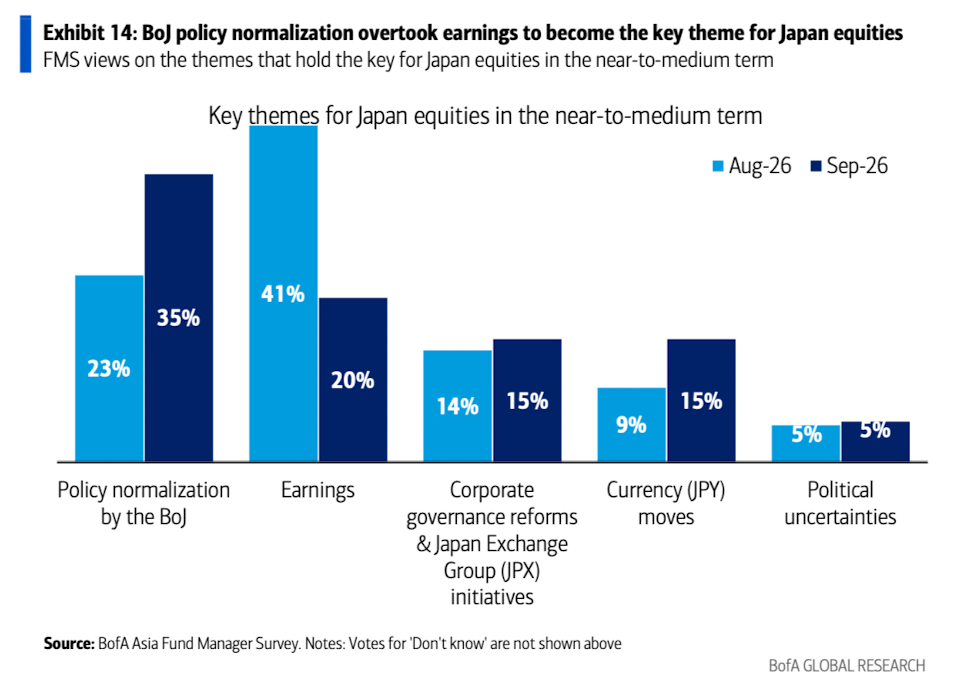
13、日本央行政策正常化已取代盈利,成为日本股市的主导主题。
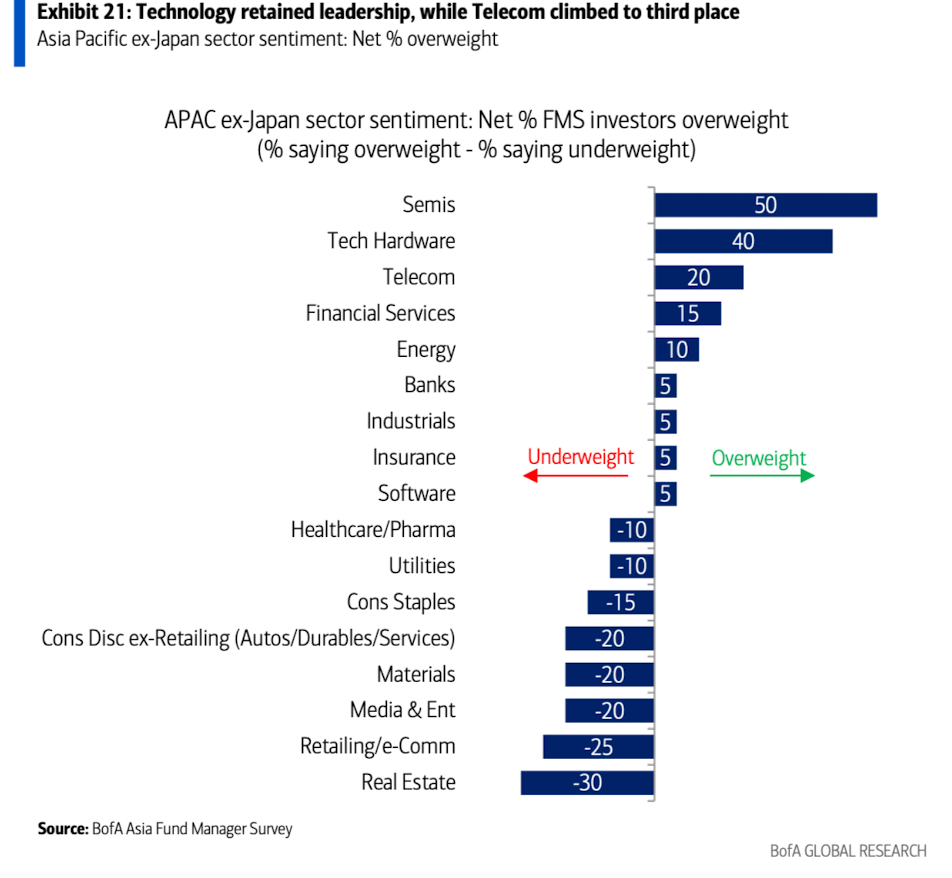
14、在亚洲(不含日本)市场中,科技板块保持首位,电信板块升至第三位。
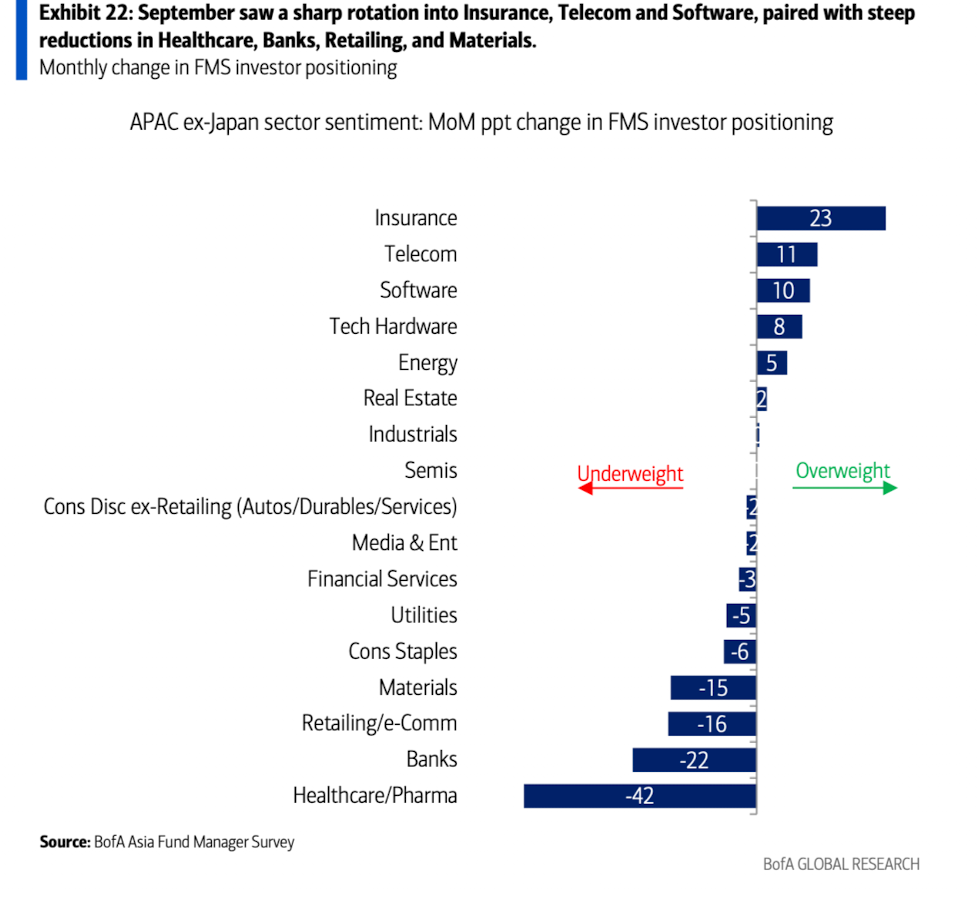
15、9月份资金大幅轮动至保险、电信和软件板块,同时医疗保健、银行、零售和材料板块则遭遇大幅减持。
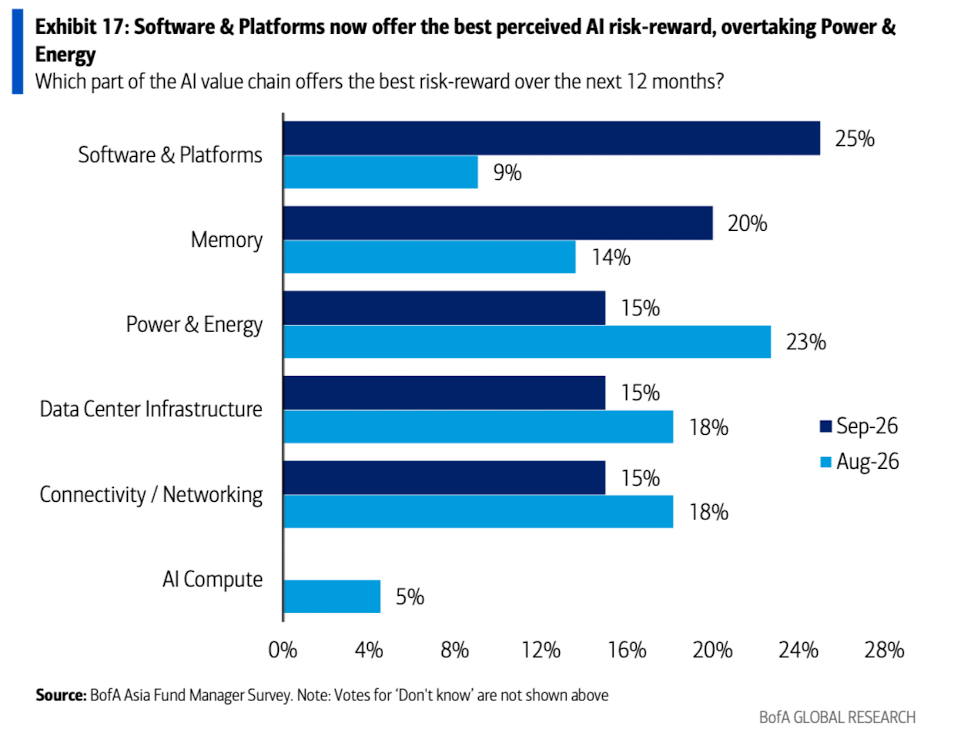
16、软件与平台板块目前被视为具有最佳的AI风险收益比,已超越电力与能源板块。
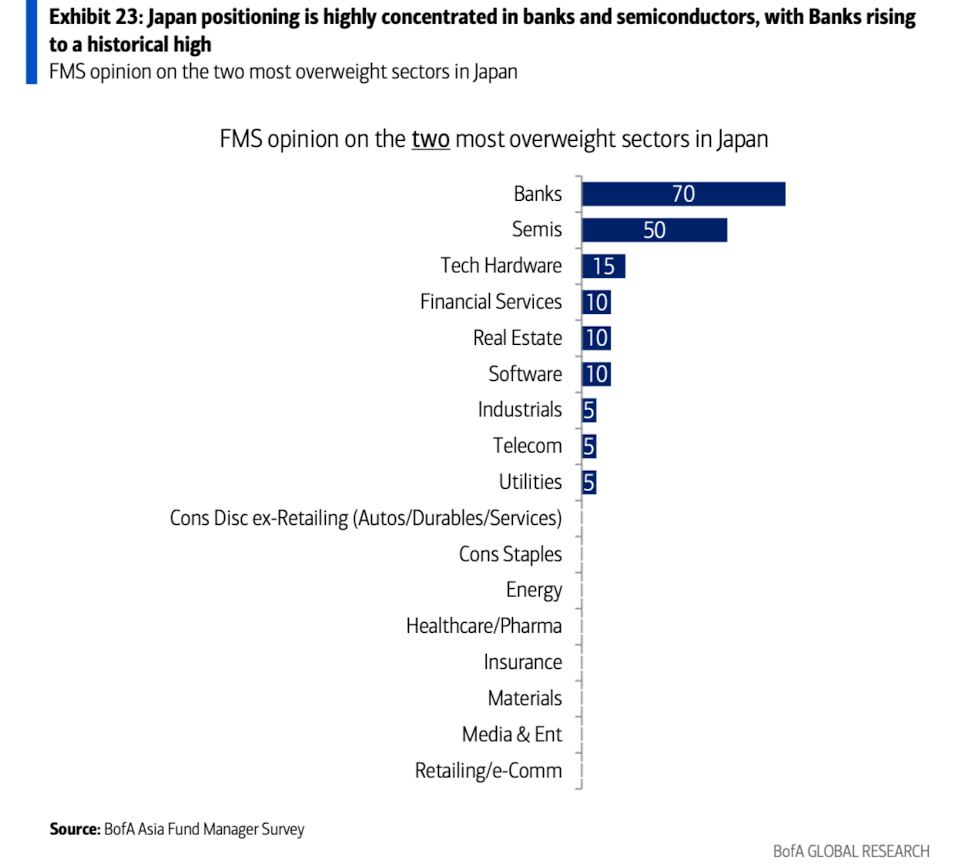
17、在日本市场,仓位仍高度集中于银行和半导体板块,其中银行板块的配置比例创下历史新高。
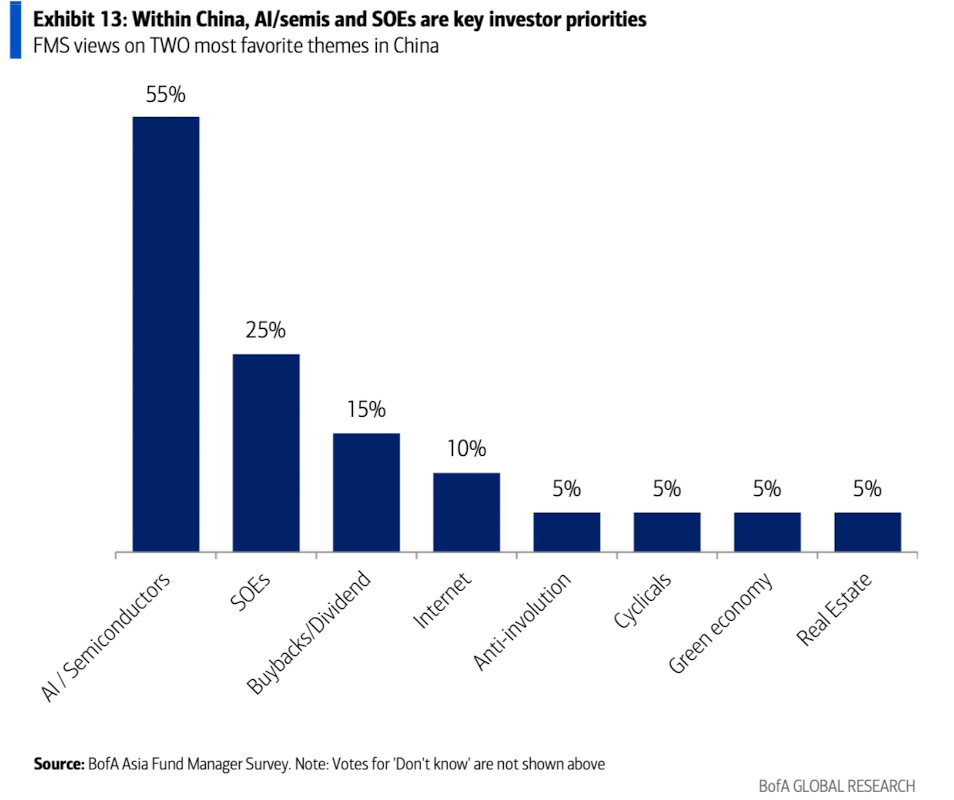
18、在中国市场,AI/半导体和国有企业是投资者的首要关注重点。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
