


美股复盘9.16,加密法案闯关失败,存储盘前反弹,明晨FOMC落地!
大盘:昨天决议前夜,震荡收跌。
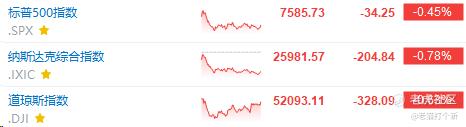
半导体周一被跌麻了,昨天板块没有跌,涨了点!其他板块基本都是跌为主,小涨的多元化保险也是周一被跌得多的,就原油嘎嘎涨。
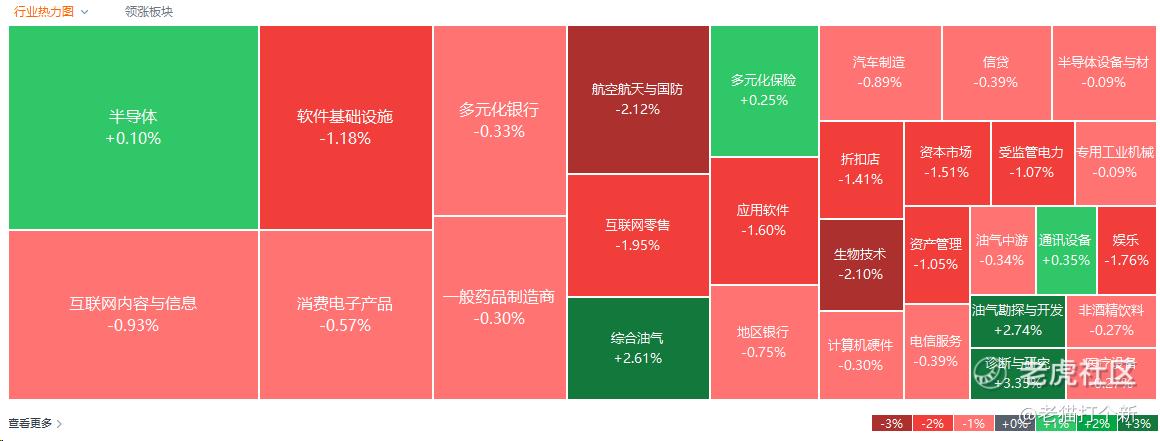
整体上看,昨天说了周一市场是AI硬件+金融的单方面下挫,平权指数没有跌,周二市场的表现才看着是普跌回调。
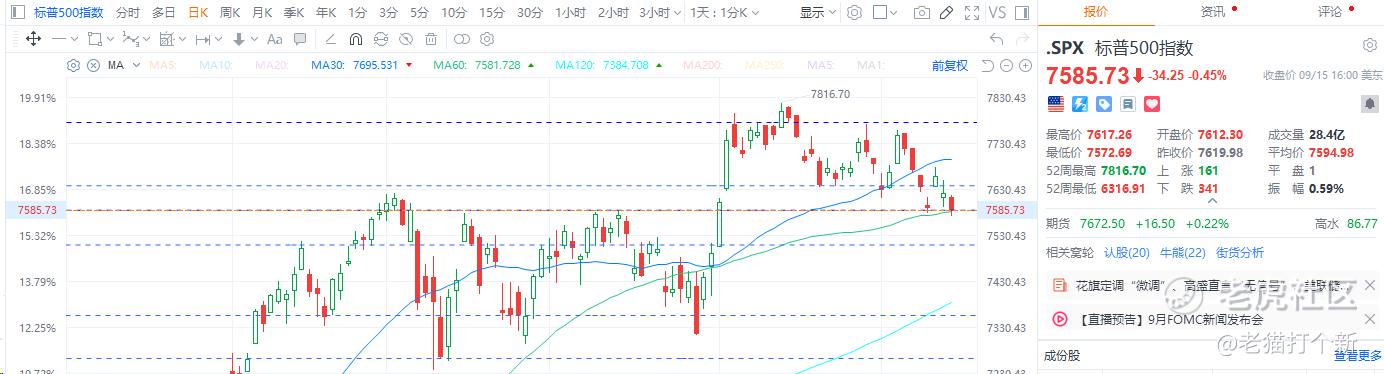
在议息会议前夜,标普把自己直接放在了7858这种前端震荡高点+MA60这种支撑位,依旧是price in了,但是满没满不好说:
现在标普和纳指回撤最多3%,按常见的标普历年最大回撤历史:
2008年 -48.0%
2009年 -27.6%
2010年 -16.0%
2011年 -19.4%
2012年 -9.9%
2013年 -5.8%
2014年 -7.4%
2015年 -12.4%
2016年 -9.3%
2017年 -2.8%
2018年 -19.8%
2019年 -6.8%
2020年 -33.9%
2021年 -5.2%
2022年 -25.4%
2023年 -10.3%
2024年 -8.5%
2025年 -18.9%
加息才算是个小事
明晨FOMC:94%定价下,交易全在点阵图和措辞里。
利率互换把25bp加息定价到约94%(已计入约23个基点),若落地联邦基金利率区间升至3.75%-4%。
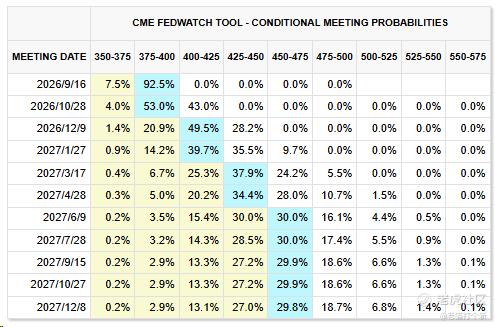
德银的话反过来听更有味道:不加息将是1994年公布议息决定以来最大的”鸽派意外”。真正的主战场是 点阵图(这是6月以来首次更新),在油价破百的环境里重画2026年底~27年初的利率路径,也是沃什的”公信力测试”,目前沃什已放弃利率前瞻指引,,点阵图和发布会就是仅剩的两个信号源。
①2026中值停4.0%、2027不抬:加一次就停,对互换偏鸽,长端能下,利空出尽
②2026中值≥4.125%、2027不降:点阵图鹰派落地,美债美元再上,成长股继续下挫
加密法案闯关失败:合规溢价一次性打掉。
周二盘内最大单一利空:《CLARITY法案》参议院程序表决50票赞成、49票反对,差11票没过60票门槛。监管路径退回SEC与CFTC分头推进的旧模式,交易所和稳定币发行方的”合规确定性溢价”被一次性打掉。立法受挫不改链上基本面,但短期资金会继续流出高beta加密股,短期情绪受挫大饼向下击穿76000,现在盘前小反弹。
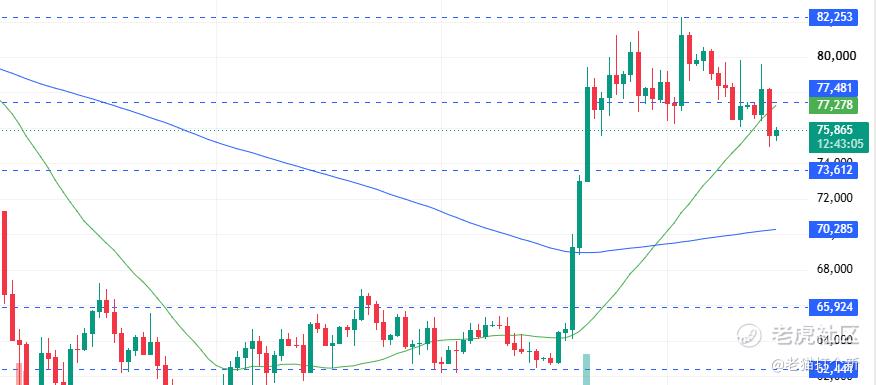
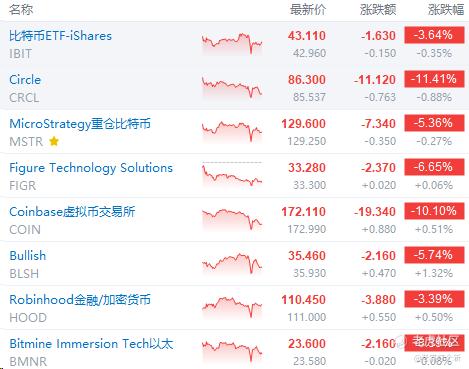
Coinbase跌超10%、Circle跌逾11%、Strategy跌逾5%,大饼盘中一度失守7.5万美元。
原油短期回落
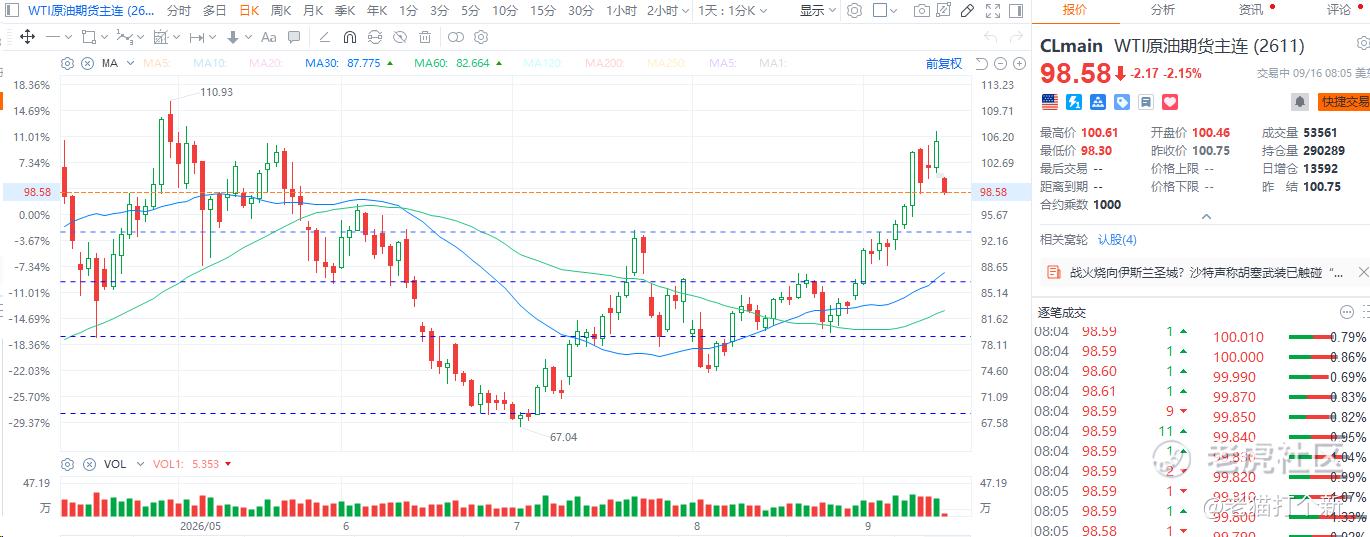
万斯说海峡通航量已恢复至正常50%以上、”战争数月后进入完全不同阶段”,缓和。但高盛测算成品油流量只剩35%、原油约70%,Struyven的原话是冲120美元”完全可能”。
OpenAI奔1.2万亿
金融时报报道OpenAI正与大型投资者讨论上市前新一轮融资、拟将估值提高至约1.2万亿美元(从3月的8520亿算起,半年隐含+41%),而且是投资者发起的早期磋商。
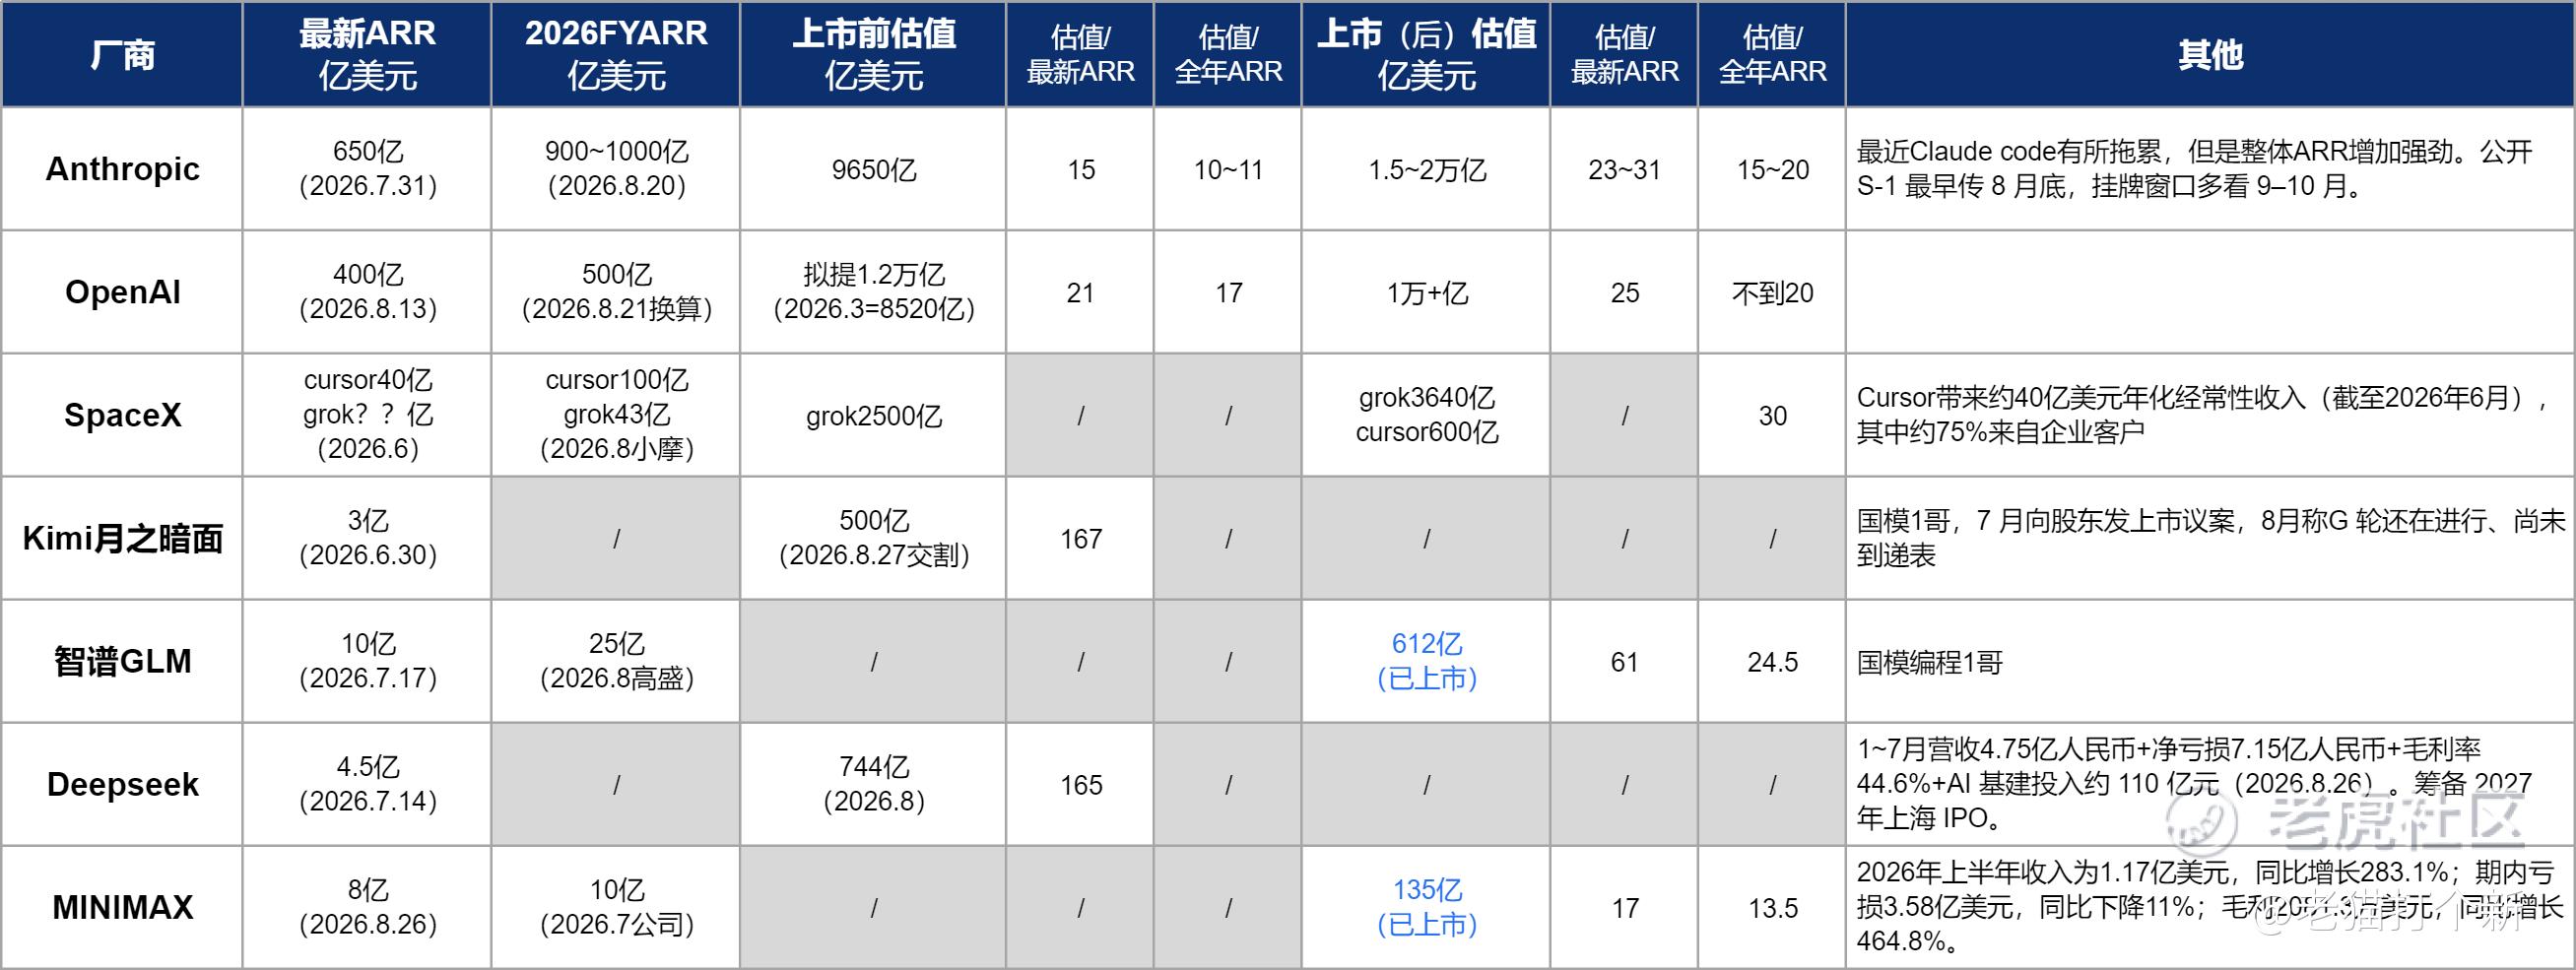
Oai上市前是1.2万亿,27年以前不上,那上市后就敢往1.5万亿冲,反正Anthropic都敢往2+万亿要了。一级市场对AI头部资产的饥饿感未减,但万亿级融资若成行,对二级科技流动性分流。
AI安全:白宫下场,阵线是裂的。
导火索是 Anthropic CEO Dario Amodei 周六长文要求给前沿模型限速,并要政府监管兜底,多家点赞。
周二商务部长卢特尼克、五角大楼CTO Emil Michael视频会晤Anthropic首席算力官 Tom Brown。五角大楼仍把Anthropic列供应链风险,卢特尼克这边要在中期选举前压住AI危险叙事。
Amodei 在“放缓前沿研发”的呼吁之后,进一步把主张具体化为“安全治理三步走 + 普及优先”的双轨战略。
马斯克以Hugging Face事件为切口,提出“竞争对手互测模型”的制度方案(大家一起出题考所有模型,防止自己测自己模型的伪第三方测)
黄仁勋不需要新法律,系统驳斥“AI末日论”,认为安全与快速创新并不矛盾(Token继续畅销,厂继续建)。
扎克伯格说Muse因安全推迟数月、但没要求别人先停;OpenAI政策负责人称已与Anthropic、DeepMind谈了数周安全协作。
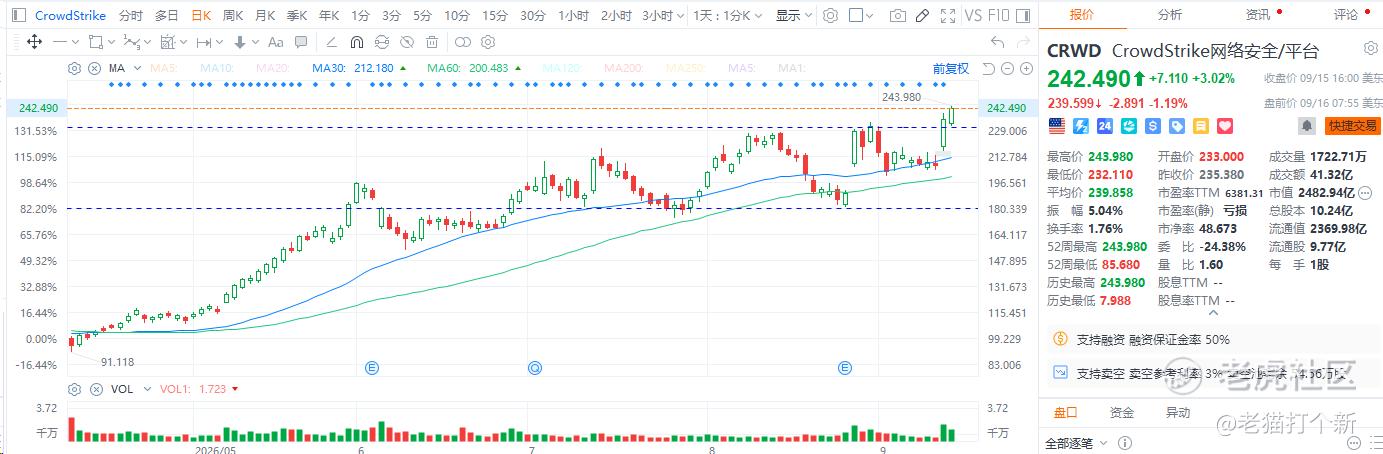
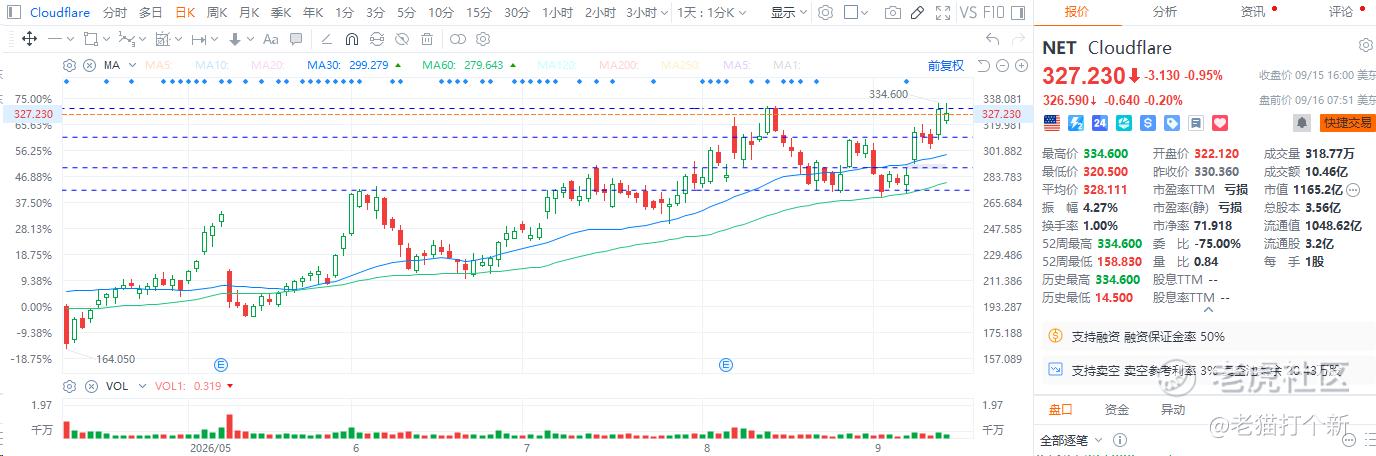
行业没有统一阵线:实验室要限速+规则,英伟达/白宫要继续铺算力,最大的受益者还是网安,看CRWD和NET。
存储:盘前反弹,海力士+3%。
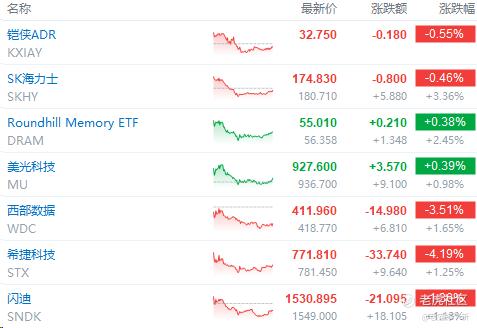
美光:完成全球首款512GB DDR5 RDIMM验证:9200 MT/s、双路服务器内存破12TB、较四条128GB功耗降逾60%,AMD与英特尔已启动验证、2027下半年量产,节奏正好卡在AI服务器换代窗口。
原厂对最大客户的议价权彻底反转:DigiTimes援引银行分析,苹果DRAM长约到期后须接受环比涨超50%的价格才能锁定2026年一季度前的供应,三星一季度合约价已涨约60-70%。
海力士:工会以57.08%通过劳资协议、利润分成现金占比上调到50%。原厂让利员工换产能稳定多。
光:震荡分化,强涨弱跌
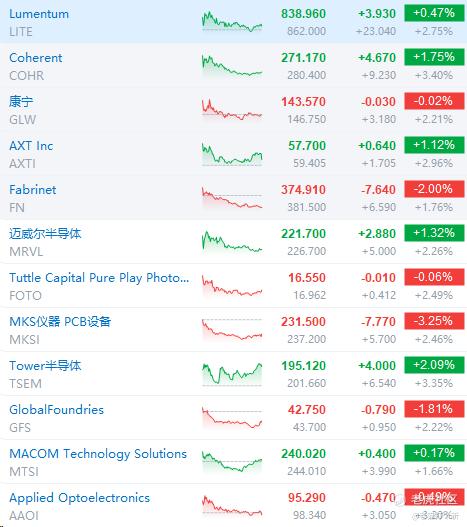
中金光博会研报一个”锁”字当头:超4000家企业参展、观众近19万人同比+32%,”锁订单”“锁物料”,高速光芯片排期到2028年及以后、光模块能见度覆盖2027年及以后、先进制程DSP或成最紧缺环节——供应链从买方压价切换到买方抢锁,和存储是同一个逻辑。
巨头
Meta:计划2027年上半年在数据中心部署第三代自研AI芯片MTIA 450(代号Arke):与博通合作设计、台积电生产、承诺12个月内部署超1吉瓦,已成功运行Meta、DeepSeek和阿里的模型;下一代MTIA 500约一个月后完成设计;此前兼顾训练与推理的Olympus项目取消。Meta无摄像头AI眼镜Luna或于下周Connect大会发布。
谷歌:推出Gemini 3.8 Live实时音频模型(97种语言、语音对话质量评测82.6分第一),微软:把季度股息上调8%至每股0.98美元。
$特斯拉(TSLA)$ $ROUNDHILL GENERATIVE AI & TECHNOLOGY ETF(CHAT)$ $通用人工智能 ETF-AGIX(AGIX)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
