


破5%之后的“鬼故事”时间
其实如果熟悉笔者鬼故事系列的话,或者思考过《Q4的几个宏观剧本》,目前全球宏观FICC都在等一次波动率的释放——
首先这是一次全球央妈的加息紧缩潮,以FED、BOJ、ECB为首的动作,但并不是主动加息紧缩,而是被市场强制定价,守护法币作为货币信用不得不接受的长痛解短痛的思路。
PS 参考26.6.18《如果说美联储带头光着站在通胀里···》:PCE的核心消费数据,更多服务型消费粘性需求(比如医疗、教育等),强调的是居民部门可支配消费情况,而非传统的原油、食品等宏观数据基本盘,现阶段CPI已经陡起,Q3-Q4原油价格大概率也回不到60关口,可以说下半年纯粹就看通胀从3%走到多高,市场/FED为首的央妈们忍耐度有多高(原文笔记)
在9月FED-FOMC加息25bp几乎板上钉钉后,沃什只能选择铁锅炖自己式的加息(26.9.12《长端美债5%仅是时日问题》,写笔记时,十年期才4.8+%,还想着5%是加息后与FED-FOMC与市场预期对跳的路径)
从此前7月FED-FCOM的9-3(9人选择按兵不动包括沃什,3人选择加息25bp)中,对比当前9月,可谓是将票委们都推到“不够鹰”的立场中,且可能两-三次加息仅仅是FED-FOMC中鸽派+中间派向鹰派市场的妥协路线。
PS不加息的概率最低,且久期危害巨大。
回到最基本的宏观条件——
0.黏性通胀来自于关税、地缘摩擦,而非经济景荣带来的需求——
1.一次加息不够,那么加息潮汐(小周期比如半年2-3次50-75bp?)
基于当前市场对久期通胀的预期几乎打满,宏观数据也支持定价(PCE-CPI结构都在危险的3+%陡起)···
预期差就是市场对后续加息紧缩潮的路线定价,以及谁会在明年或年底先停止喊经济受不住先停停···
市场对美债的熊陡,博弈的是(央妈们)鹰派加息,但沃什们(央妈掌门人)可能端出连续多次“鸽派”加息的路径,即专注短期数据反馈,且强调高利率的限制性,弱化高油价对CPI贡献,强化PCE所体现的经济韧性,留下FED-FOMC缓冲和扭转预期的空间。
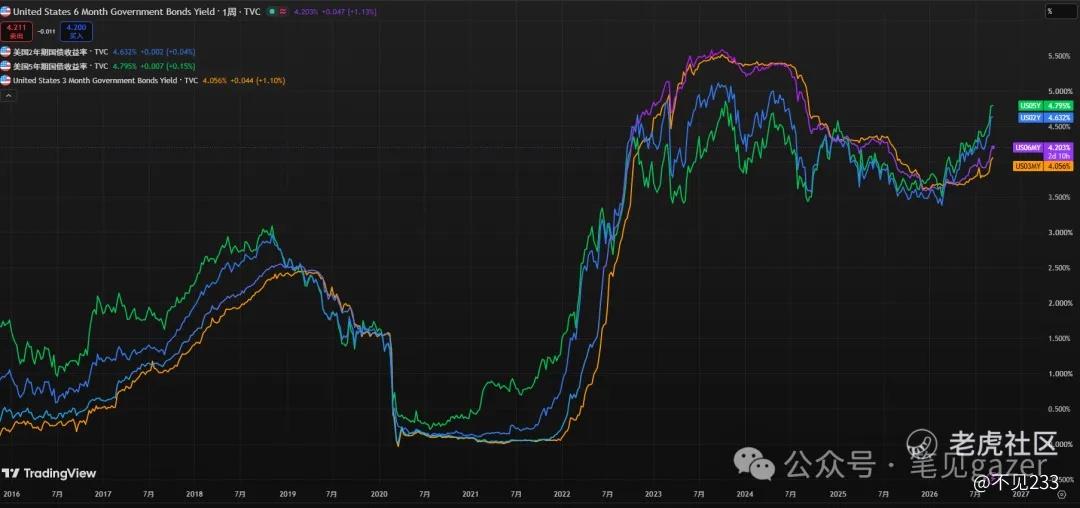
图-UST短中端结构
其实从市场共识的“3次加息”,是前瞻到明年的结构(US06MY对应50bp),某种程度上对于信息集中定价而言,已经算预期强化后存在等反身性的”可能“。
PS市场已经给FED-FOMC给了很鹰派的定价,意味着FED可能已经给不出更大的鹰派冲击机,所以不及鹰的冲击才是要防范的,或如何在不及鹰的情况下给市场安抚尽量管理美债的波动率是门“预期管理的艺术”。
其实真正我们要看的反身性最先反馈的,不是FED-FOMC和UST,而是BOJ和日本财政(日元作为东亚美元的影子货币)···
欧美日加息,都是在央妈年会上讨论货币政策的”保守主义“回归,此后在行长峰会上贝森特也明确支持日本央行加息紧缩的支持,且表明安倍经济学应该走向终结,暗示日本财政的再通胀化政策的适时退出···
所以上一次BOJ加息紧缩的植田和男以”养病“不出席会议,这次应该是身体坚朗,强化央妈对独立货币政策的坚守态度——才会是扭转当前市场不断胁迫央妈们加息紧缩的关键···
当然从年内的宏观组合来看,Q3末的这一轮高利率+高通胀已经是最强的组合,全球发达经济体的国债结构创下新高,油价也是100+高位盘旋···
但各路股指创下小新高后跌回平台区,随后"跌不动",结合最近Call/Put成交量比为0.67,大家都在纷纷买入看跌期权对冲“鬼故事”。
PS当然防鬼故事的人多了,也就没有鬼故事的意义了。
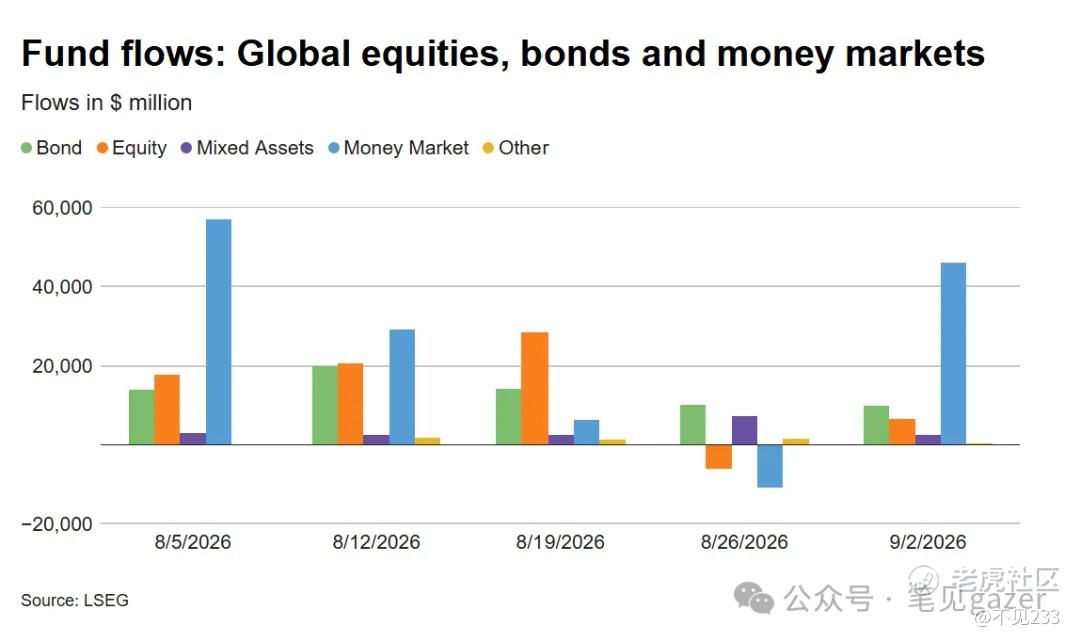
图-全球基金流向(货币基金强势与权益类的趋弱)
资金结构上更偏向短端的货币资金,所以真让行情有预期差的恰恰是定价完加息潮汐之后,小周期节点来看还有一个美国中期选举决定了Trump能否连任的可能···
走完这一段剧本后,涌入货币基金也吃完短端加息的利后会往股or债走,就是另一个剧本了。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
