


9月“魔咒”是真的吗?历史上标普500为何最怕这个月,今年会重演吗?
每年进入9月,美股投资者总会听到一个熟悉的说法——“9月魔咒”(September Effect),即9月是标普500一年中表现最差的月份之一。
从历史表现来看,这个说法并非完全是市场传言。长期数据表明,9月确实是标普500表现最弱的月份之一,甚至是唯一一个长期平均收益率明显为负、上涨概率低于50%的月份。
那么问题来了:9月真的“注定要跌”吗?
一、什么是“9月魔咒”?
所谓“9月魔咒”,指的是美股尤其是标普500在9月份历史上存在明显的弱势季节性。
根据ReturnsView数据显示,从1928年至2025年的98个完整9月来看,标普500有53次下跌、44次上涨、1次持平,下跌概率约54.1%;9月平均收益约为-1.0%。
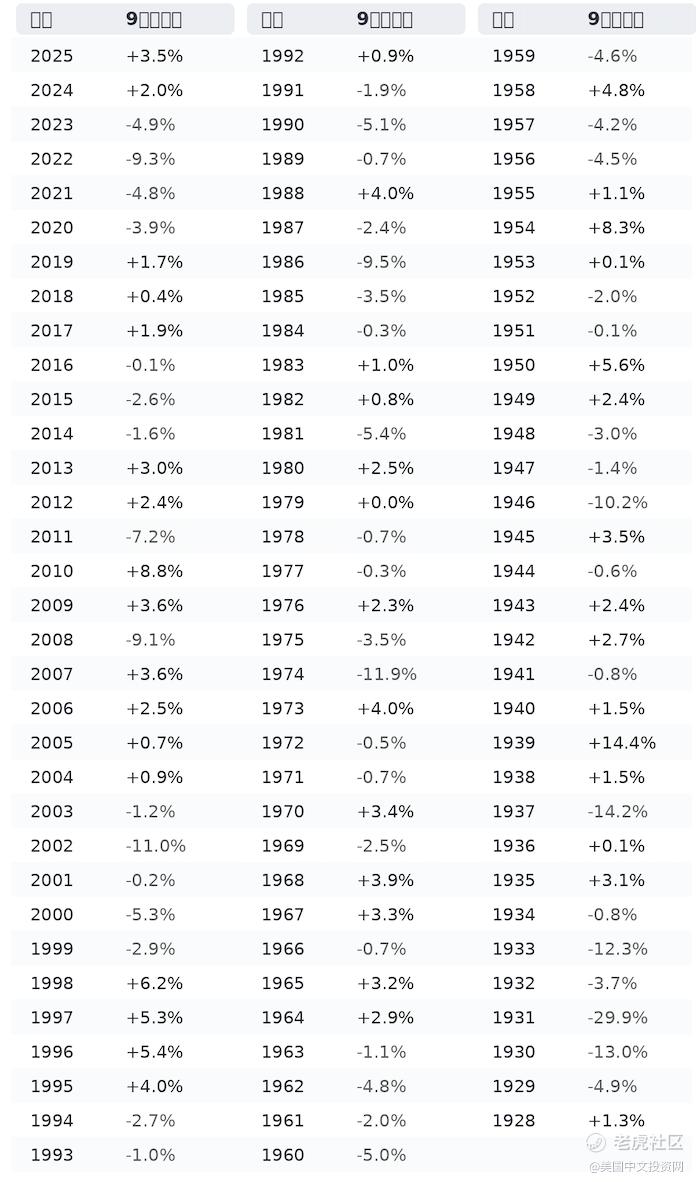
换句话说,过去近100年的历史中,标普500在9月份下跌的次数明显多于上涨。
而且,9月不仅“跌得多”,平均表现也比较差。其他月份长期平均收益大多为正,9月却是最突出的负收益月份之一。自1928年以来,9月的平均回报约为-1.0%左右。
因此,“9月魔咒”并不是投资者凭空创造出来的说法,背后确实存在长期历史数据支撑。
二、为什么偏偏是9月?
问题是:为什么市场总是在9月比较容易“掉链子”?
其实,目前并没有一个被市场普遍认可的单一解释,更可能是多种季节性因素叠加。
首先,暑期结束后市场重新活跃。
进入9月后,机构投资者假期结束陆续回归,交易量和市场关注度提升,之前被忽视的问题可能重新被定价,波动因此容易放大。
其次,机构可能进行季度末、年度末的仓位调整。
进入下半年后,基金、机构投资者会重新审视持仓,对表现不佳的资产进行减仓,同时调整行业和个股配置,这可能增加市场的卖压。类似的“基金再平衡”也是市场解释9月弱势的常见原因之一。
第三,9月往往也是宏观数据密集期。
通胀、就业、经济增长以及美联储利率政策预期,都可能在这个阶段重新影响市场估值。尤其当股票估值已经较高时,一些原本不起眼的利空,也可能被市场放大。
但需要强调的是:这些只是可能的解释,并不能证明“9月必跌”的因果关系。
所以,与其把它理解成一个真正的“魔咒”,不如把它看成一种长期存在的季节性风险。
三、2026年会不会重演?
目前来看,今年的9月确实已经出现了一些“魔咒”的影子。
截至9月14日,标普500指数9月至今约下跌0.9%。
与此同时,市场近期也面临一些现实压力:
美国国债收益率明显上升;
油价上涨带来通胀担忧;
美联储政策预期存在不确定性;
AI板块估值和资本开支问题重新受到关注。
9月14日,10年期美债收益率一度突破5%,同时AI相关股票承压,标普500当天下跌约0.5%。
不过,今年也有一个非常重要的不同点:市场本身依然很强。
标普500在进入9月之前已经连续上涨,并且明显站在200日均线上方。历史统计显示,如果标普500进入9月时仍处于200日均线上方,9月的表现往往明显好于处于200日均线下方的情况。
同时,截至目前,标普500年内仍上涨约11.31%,企业盈利预期也保持强劲。
因此,今年究竟会不会重演“9月魔咒”,现在还不能下结论。
总结
面对“9月魔咒”,投资者最值得关注的是,当历史季节性偏弱,而市场估值又处于较高水平时,需要对波动保持更高警惕。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
