


【港股打新】纳真科技,光模块全球第五,基石锁定近半
你好,我是陆先。研究投资领域,分享海外讯息。
昨天分享了【港股打新】星环科技,AI基础设施市占率2.7%,今天分享一只光模块标的——纳真科技,做光模块和光芯片的,9月22日上市。这只票踩在AI算力赛道上,基石阵容庞大,拆解一下。
一、新股发行概况
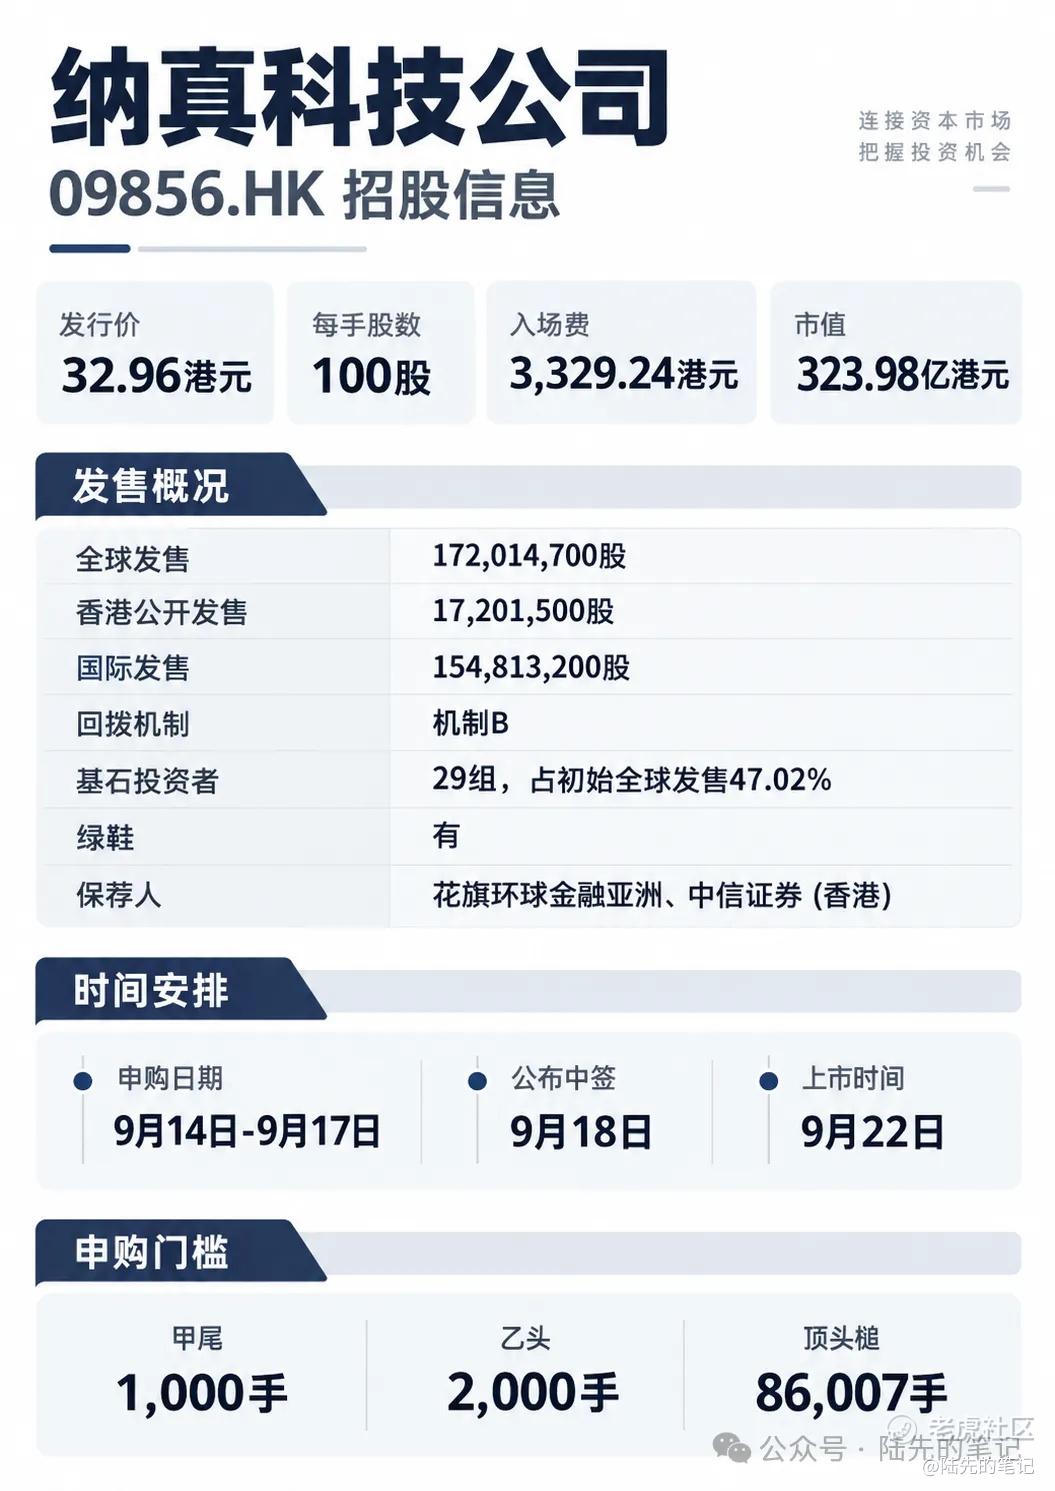
公司名称:纳真科技公司(09856.HK)
发行价:32.96港元
每手股数:100股
入场费:3,329.24港元
市值:323.98亿港元
全球发售:172,014,700股
香港公开发售:17,201,500股
国际发售:154,813,200股
回拨机制:机制B
基石投资者:29组,占初始全球发售47.02%
绿鞋:有
保荐人:花旗环球金融亚洲、中信证券(香港)
申购日期:9月14日-9月17日
公布中签:9月18日
上市时间:9月22日
甲尾:1,000手
乙头:2,000手
顶头槌:86,007手
二、公司基本面分析
纳真科技做的是光模块、光芯片和光网络终端。光模块是核心,2025年占收入78.2%,光网络终端占21.4%,光芯片占0.3%。光模块是AI算力产业链的关键环节,数据中心、服务器之间传输数据都靠它。这个赛道今年在资本市场热度很高。
行业地位不错。按2025年收入计,全球专业光模块厂商排第五,份额4.0%。中国排第三,份额10.1%。光网络终端盒子全球第六,中国第二。在细分领域,纳真科技卡位靠前,不是龙头,但属于第一梯队。
营收和利润增长很猛。2023到2025年营业收入分别是42.39亿、50.87亿、83.55亿人民币,2025年同比大涨64%。净利润从2023年的2.16亿降到2024年的0.89亿,2025年跳到8.73亿。这个波动说明光模块行业周期性明显,2024年是低谷,2025年量价齐升。毛利率三年分别是20.6%、17.4%、20.0%,整体稳定在20%左右。光模块行业毛利率普遍不高,20%属于正常水平。
研发开支三年分别是5.53亿、6.23亿、6.64亿,占收入比例从13%降到8%。研发绝对值在涨,但收入涨得更快,占比在下降。
客户集中度偏高。前五大客户2025年占70.2%,最大客户占21.8%。这个集中度在制造业里算高的,如果大客户订单波动,收入会受影响。供应商端最大占比14.2%,相对分散。
募集资金用途方面,52.9%用于研发,25.1%扩产及自动化,8%战略投资及收购,4%海外推广,10%营运资金。预计净募资54.45亿港元。上市前2023到2025年有派息,2026年上半年未宣派。现有股东禁售12个月,基石锁六个月。
三、打新申购分析及我的操作
纳真科技的核心看点是光模块赛道。AI算力需求爆发,光模块是直接受益环节,今年港股市场对这个方向认可度高。公司全球第五、中国第三的排名有含金量,2025年营收和利润大幅反弹,可惜生不逢时,再早几个月估计也是热门股,现在光模块最猛的那段趋势已经过去了。
市值323.98亿港元,对应2025年8.73亿人民币净利润,市盈率大约34倍。这个估值放在光模块行业里不算离谱,但也不便宜,市场给的是AI概念和成长性溢价,预计一手中签率90%。
我的操作:不申购。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
