


A股缩量退潮,反弹先看量能

01|普跌比跌幅更刺眼
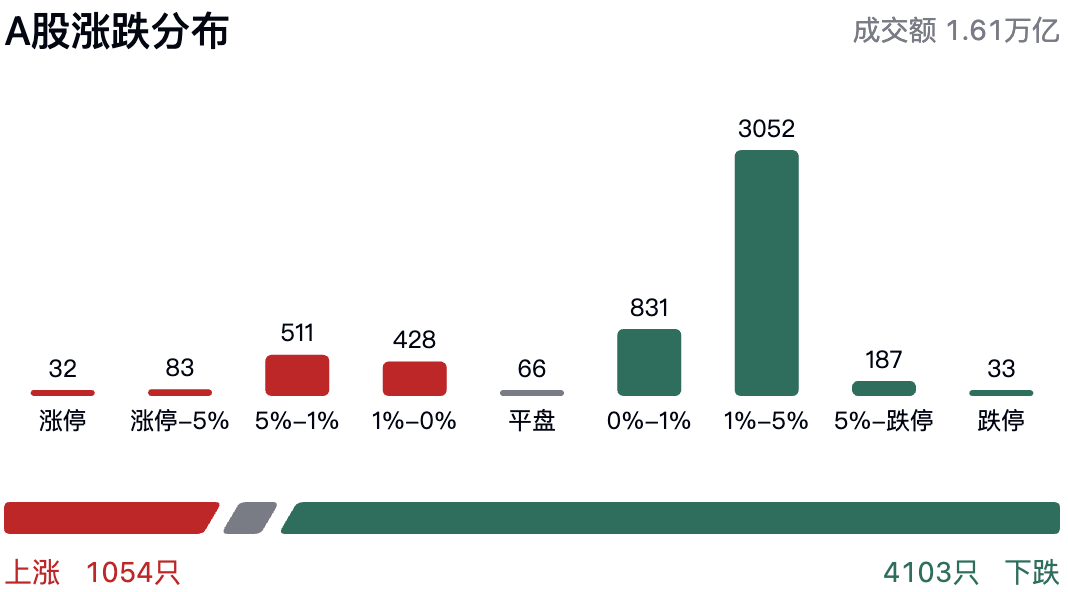
9月15日,A股三大指数全线收跌:沪指跌0.54%,深成指跌0.72%,创业板指跌1.15%。真正让人警惕的不是单日跌幅,而是市场内部:沪深两市成交额1.61万亿元,较上一交易日再缩165亿元,创年内新低;超过4300只个股下跌,高位股连续释放跌停负反馈。同日港股只是小幅上涨,没有形成跨市场共振。我的判断是,A股已从高位震荡进入弱势调整窗口,风电与半导体的活跃更像存量资金高低切换,不是新一轮全面进攻。
02|为什么热点救不起指数
真正约束市场的,是宏观修复弱于产业叙事,增量资金也还没有回来。
宏观上,8月数据呈现“生产强、需求弱”:工业增加值同比增长5.2%,较7月加快;但社会消费品零售总额只增长0.4%,固定资产投资当月同比下降10.8%,8月新增人民币贷款600亿元、社会融资增量1.66万亿元,均低于市场预期。这说明供给端可以制造局部景气,却还不能自动转化为全面的盈利与收入改善。
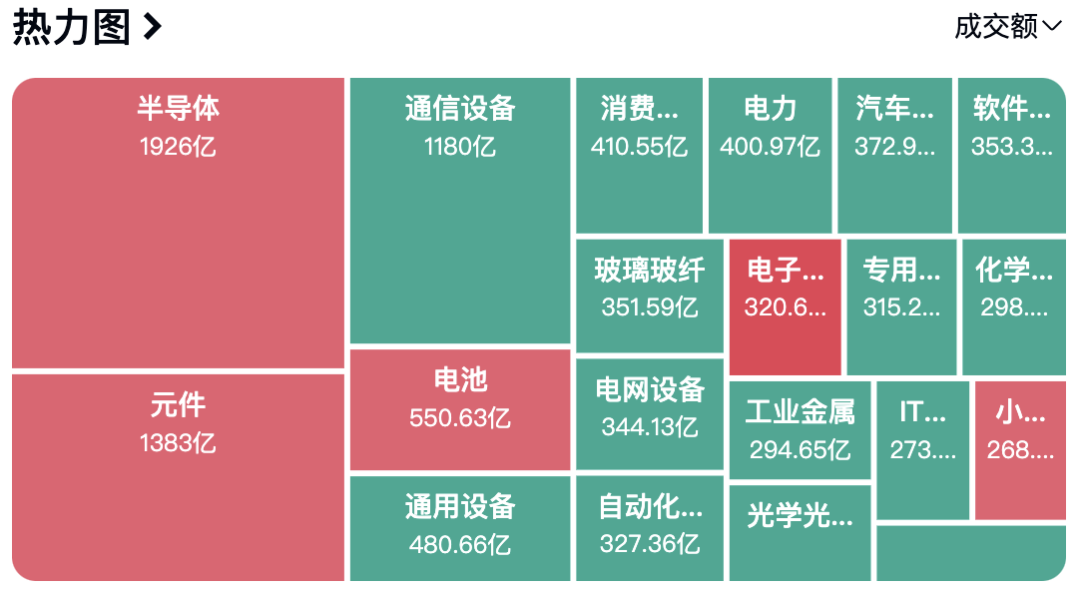
政策端并非没有支持。电子信息制造业“十五五”规划强化电子元器件、电子材料高端化,与半导体国产替代逻辑呼应,所以风电、半导体、PCB、网络安全仍有局部赚钱效应。但产业政策改善的是方向,资金面决定扩散速度。在1.61万亿元的年内最低成交额下,资金只能在低位方向与拥挤方向之间迁移,难以同时抬升指数、权重和题材。
外部约束也在加重。美国10年期国债收益率升至5.02%,创2007年以来新高,高估值成长资产面对的折现率压力上升。这里最容易误解的是,把政策催化当成全面牛市信号;但我的判断是,国内产业逻辑必须先通过盈利、订单和成交量确认,才能从主题修复升级为主线。
03|所以,现在怎么配置
我在整体上选择观望,暂不因单日热点反弹加仓。已有仓位不必机械清仓:若持仓方向能在指数弱势中保持相对强度,且盈利逻辑没有破坏,可以继续持有;高位题材一旦出现连续跌停、核心标的破位并放量下跌,应优先降低仓位。
空仓者更不必追风电或半导体的一天强势。后续确认信号比情绪更重要:成交额重新明显放大、上涨家数恢复、创业板与科创权重止跌、强势板块与指数形成共振。海外方面,则要盯住美债收益率能否回落,避免用国内政策叙事对冲全球估值压力。
你现在更相信政策方向,还是会等量能确认?
今天就先写到这儿。我是不爱穿西装的前理财投资经理贝勒,带你了解理财背后的门道~如果这篇对你有用,点个在看支持一下 🎈祝您暴富~
#贝勒投资笔记 #职场人理财 #职场人投资 #金融科普 #A股

免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
