


智谱:折价配售之外,小股大债与空头博弈
$智谱(02513)$ :折价配售之外,小股大债与空头博弈
——一次资本结构与市场博弈的组合拳
市场谈论智谱这次融资,最常见的标签是“折价配售”。
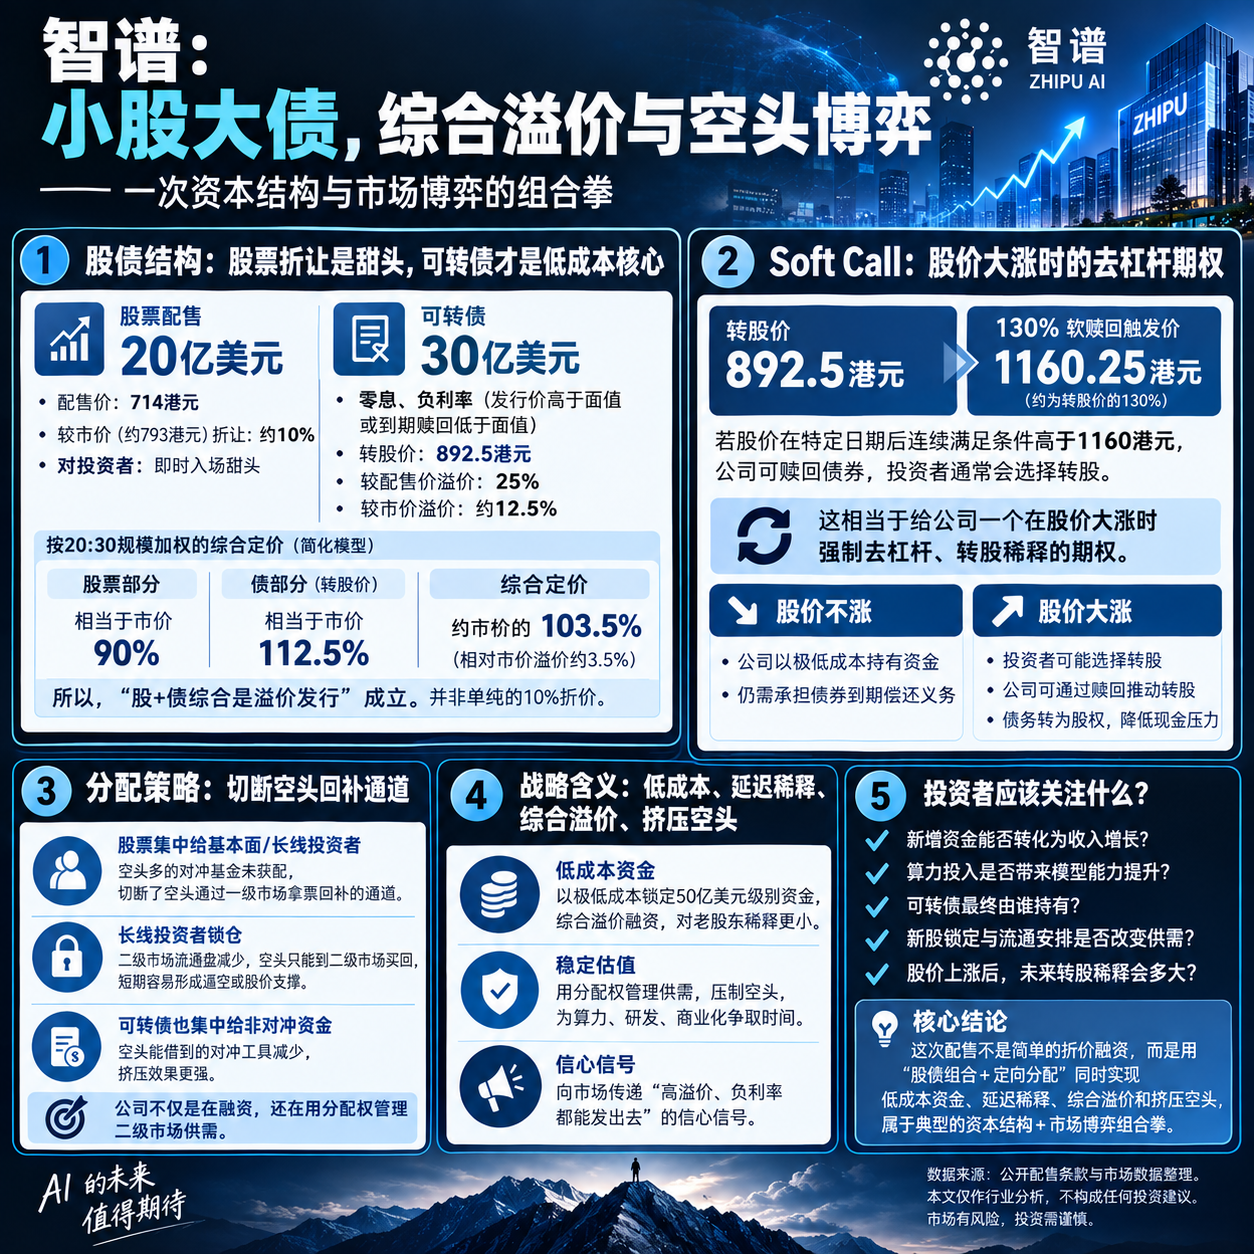
20亿美元股票,按714港元配售价发行,较参考市价793港元折让约10%。对于参与配售的投资者来说,这确实是一份即时甜头。
但如果只盯着这10%的折价,可能会忽略这次融资更值得研究的地方:
智谱不是单纯打折卖股票,而是用20亿美元股票配售,搭配30亿美元可转债,重新安排股权稀释、融资成本和未来股价上涨的关系。
这就是为什么,这次融资不能只看股票折让,还要看股债组合的定价,以及融资完成后可能出现的市场供需变化。
一、20亿美元股票,30亿美元可转债:为什么要“小股大债”?
先看股票部分。
公司以714港元配售新股,较793港元参考市价折让约10%。这相当于给投资者一个较低的入场价格。
但股票配售只是整笔融资的40%。
另外60%来自30亿美元可转债。
这笔可转债的初始转股价为892.5港元:
-
较配售价714港元高25%;
-
较参考市价793港元高约12.5%。
简单理解:
股票部分给了投资者即时折扣,可转债部分则把未来转股价格放在更高的位置。
如果智谱未来股价上涨,债券投资者需要股价达到更高水平,才更有吸引力选择转股。
如果股价没有上涨,公司则需要继续承担债券到期偿还义务。
所以,这不是单纯的“股票便宜卖了”,而是公司用不同融资工具,分别满足即时资金需求和未来股权融资需求。
那么,股债综合定价到底是多少?
按照20亿美元股票、30亿美元可转债的规模权重,做一个简化的价格比较:
|
融资部分 |
相对参考市价 |
|---|---|
|
股票配售价 |
90% |
|
可转债初始转股价 |
112.5% |
|
按20:30加权 |
103.5% |
因此,从股债价格的简化加权模型看,综合定价约为参考市价的103.5%,即高出约3.5%。
这说明,不能只用“10%折价”来概括整笔融资。
不过要注意,这只是将股票价格和可转债转股价格放在一起比较的近似模型,并不等于可转债的实际发行收益率,也不能直接代表公司的真实融资成本。
可转债还涉及期限、赎回条款、转股权价值等因素。零息不等于负利率,实际融资成本也不能只看票面利率。
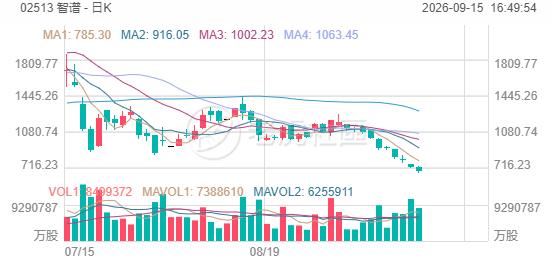
当前股价
二、Soft Call:股价大涨时,公司为什么有机会提前处理债务?
可转债的一个关键条款,是软赎回机制(Soft Call)。
本次可转债初始转股价为892.5港元,若按130%的触发比例计算:
892.5 × 130% = 1160.25港元。
这意味着,如果未来股价持续高于约1160港元,并且满足债券条款规定的其他条件,公司可能有权赎回债券。
为什么这很重要?
因为可转债本质上是“债务+未来转股权”。
股价上涨时,投资者可能更愿意转股;公司也可能通过赎回机制,推动债券持有人选择转股。
结果就是:
公司原本需要偿还的债务,有机会转化为股权。
对于公司来说,这相当于提前获得了一个未来去杠杆的选择权。
但不能把Soft Call直接理解成“公司可以强制投资者转股”。
公司可以赎回债券,不代表投资者必须转股。投资者也可能选择收取赎回款,具体取决于条款和当时的经济利益。
因此,Soft Call的真正意义是:
-
股价不涨,公司继续承担债务;
-
股价上涨,转股可能更具吸引力;
-
股价大幅上涨,公司有机会提前处理债务。
这使融资结构更灵活,也让未来股价表现与资本结构变化产生直接联系。
三、空头挤压:融资完成后,谁拿到了股票?
除了价格和条款,分配对象也值得关注。
假设新股主要分配给长期投资者,而不是积极做空的对冲基金,那么短期内可能出现一种市场现象:
空头想买回股票,但一级市场没有给他们提供足够的新股。
如果长线投资者继续持有新股,市场流通盘可能相对减少。
当空头需要回补时,他们只能在二级市场寻找股票。
如果同时存在较高的空头仓位和有限的可借股票,就可能增加买盘压力,推动股价上涨。
这就是所谓的逼空逻辑。
但需要强调:
“空头未获配”不等于“必然逼空”。
是否真正形成逼空,还取决于:
-
空头仓位有多高;
-
市场可借股票是否充足;
-
长线投资者是否愿意卖出;
-
股价上涨是否触发止损或强制平仓。
如果这些条件没有同时出现,融资结构未必会带来明显的逼空行情。
同样,可转债也可能被部分投资者用于对冲交易,但是否存在较大规模的做空对冲,需要进一步观察债券持有人结构和市场交易数据。
因此,目前更合理的判断是:
融资分配可能改变短期供需,但不能仅凭配售结构认定公司已经成功挤压空头。
四、公司真正买到的是什么?
如果把这次融资放在AI行业竞争的背景下看,智谱真正需要的并不只是现金,而是时间。
AI公司的竞争,需要持续投入算力、模型研发和商业化。
融资完成后,公司可以获得更多资金支持未来发展。
但同时,也需要面对一个问题:
这些资金能否转化为更强的模型、更低的推理成本和更高的商业化收入?
如果答案是肯定的,那么今天的融资可能成为未来增长的基础。
如果答案是否定的,那么即使融资规模很大,股价也可能重新面对估值压力。
因此,市场真正需要跟踪的,不只是融资成功与否,还包括:
-
算力投入是否带来模型能力提升;
-
API及企业客户收入能否持续增长;
-
可转债最终由谁持有;
-
新股流通安排是否改变短期供需;
-
股价上涨后,未来转股稀释会有多大。
五、结论:这不是简单的折价融资
智谱这次融资,最值得关注的不是“20亿美元股票打了九折”,而是公司把股权和债务放在同一个资本结构里重新定价。
股票部分给投资者即时折扣。
可转债部分则以较高的转股价,换取较低的现金融资成本。
Soft Call为公司未来处理债务提供了选择权。
而新股及债券的分配结构,则可能影响市场供需和空头交易。
所以,这次融资呈现出“小股大债、综合定价偏溢价”的结构特征,也具有一定的市场博弈色彩。
但对于零售投资者来说,最重要的并不是判断这次融资能否立刻推高股价,而是理解:
融资规模很大,不代表估值一定合理;融资成本很低,也不代表风险很小;股价可能被供需推动上涨,但最终仍需要基本面支撑。
智谱能否把这50亿美元级别的资金转化为更强的AI竞争力,才是这次融资真正的长期价值所在。
数据来源:公开配售条款与市场数据整理。本文仅作行业分析,不构成任何投资建议。市场有风险,投资需谨慎。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
