


【赢在趋势】爸妈理财,子女该管到哪一步?
风险提示:本人非认证经济学者,只记录个人分析、学习记录,部分数据手工整理,不保证100%正确率,不构成投资建议。
涉及境外投资,投资人的资金使用需符合国家监管要求,依法纳税。
你该管的是能力,而不是决定权。
上周有位读者问我一个问题:我发现我妈把200w买了银行推荐的理财产品,我一查是 R4 风险等级,我该不该直接把钱转出来?
这个问题背后,其实是两代人对同一件事的不同焦虑。老一辈省吃俭用一辈子,积蓄是他们生活最大的后盾,一笔可以自主掌控的财富给他们带来最大的安全感;
子女的担忧也不无原因,现在投资被骗、失败的案例太多了。大多数大家庭,主要财富仍集中在40后到60后这一代人身上,一旦投资失利,财富大幅缩水,对老人自己和子女的影响都很大。
而绝大多数家庭的沟通,都卡在了这个死结上。
先说一个很多人不知道的法律事实:
《中华人民共和国老年人权益保障法》第二十二条写得很明确:
“老年人对个人的财产,依法享有占有、使用、收益和处分的权利,子女或者其他亲属不得干涉,不得以窃取、骗取、强行索取等方式侵犯老年人的财产权益。”
注意这四个字:不得干涉。
不是“尽量不干涉",不是“沟通之后可以干涉",是不得干涉。人民法院在普法材料里把这条翻译得更直白:子女或其他亲属无权擅自处置老人的财产——不能未经老人同意就变卖其房产,不能私自挪用老人的存款。
换句话说,只要父母具备完全民事行为能力,那200w哪怕全买了R4理财,哪怕这200w是家庭全部积蓄,只要流程合规(不是诈骗)、老人自愿签字,你也没有权力单方面把它转出来。你转出来的那一刻,行为的性质就从"帮父母理财"变成了“侵犯父母财产权益"。
这个结论可能让很多做子女的不舒服。但它是底线,也是本文所有讨论的前提。
子女的焦虑从何而来?
法律划定了不能做什么,却没有回答该做什么。这里要引入一份研究,它说明子女的担心并非多余:
美国国家经济研究局(NBER)有一篇被反复引用的论文,标题是《The Age of Reason: Financial Decisions Over the Lifecycle》(理性的年龄:生命周期中的金融决策),作者是芝加哥联储的 Sumit Agarwal、美联储理事会的 John Driscoll、纽约大学的 Xavier Gabaix 和哈佛大学的 David Laibson。
他们研究了美国十个信贷市场的真实数据,得出一个结论:
人的金融决策能力随年龄呈倒 U 形,在 53 岁左右达到顶峰,之后持续下降。
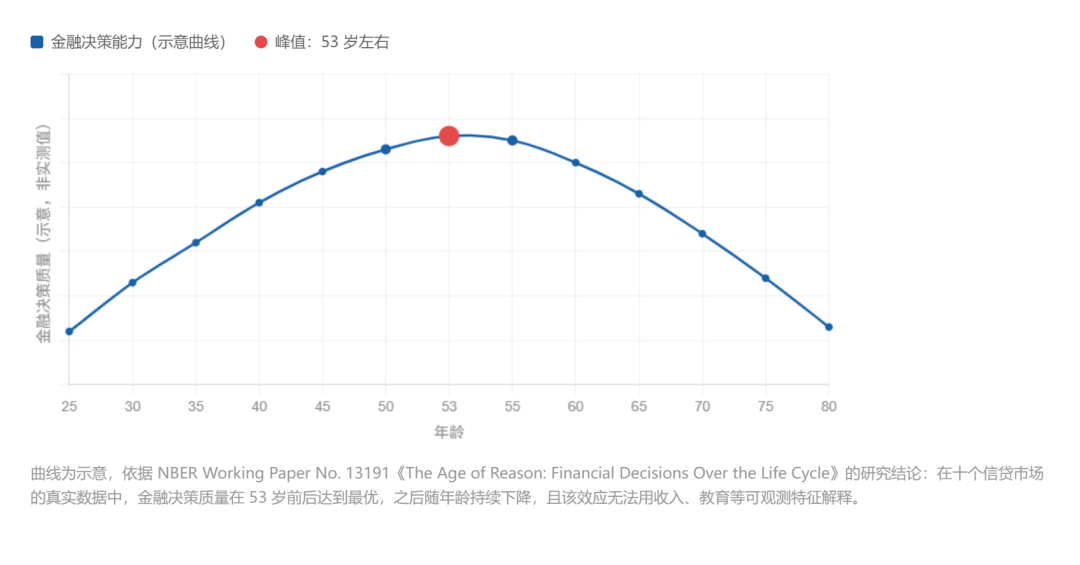
关键在于,研究者特别说明,这个下降无法用可观测的风险特征解释——也就是说,不是因为这批人收入高低、教育成都高低,是年龄本身在起作用。
研究者给出的解释是:金融决策能力由两部分组成——分析能力和经验知识。经验知识随年龄积累,但从某个时点开始,分析能力下降的速度超过了经验积累的速度,且大多数人一定年龄后,有效经验也不再积累,两者叠加,就形成了那个 53 岁的峰值。
翻译成好理解的话:爸妈不是变糊涂了,也不是被骗了才显得糊涂。53岁以后处理复杂金融产品的能力下降,是生理规律,和你自己的视力下降、体力下降是同一回事。
所以真正的问题不是"该不该管",而是:有没有一种方式,既能补上这个下降的部分,又不越过“不得干涉"的红线?
三管三不管
该管的三件事:
一、管信息。帮父母查产品的风险等级、查销售机构有没有资质、查对方是不是正规持牌机构。知道父母的资产在哪家银行、保险公司、券商名下,但账户密码、银行卡、支付权限,不要碰。查证是服务,控制是侵犯。
二、管底线。和父母约定一个数字,比如单笔超过10万的投资决策互相告知一下。注意,这个约定的前提是父母同意,不是你单方面设限,且建议是双方协定,即如果你自己有投资考虑,也有义务对等地告知父母,尊重和信任是双方的。至于日常花销不要过问。
三、管科普。不定期地和父母客观科普各类投资品种的风险性、收益性。这样做有两个好处,一来保持全家的金融知识一致性,二是如果父母讨论出了你并不了解的投资项目,可以帮着他们去查证。但具体他们是买股票,基金,还是就在银行账户存着,不要干涉。
不该管的三件事:
一、不替父母做决定,哪怕出发点是"为他好"。
二、不查父母的账。这不是信不信任的问题,是越界。
三、不在亲戚朋友面前讨论父母的财务状况。
最后,说回那位读者的问题
我给他的建议是:先把理财产品合同拿过来,帮他妈看清楚三件事——风险等级是多少(最坏的情况会出现多大亏损)、能不能提前赎回、具体的投资标的是什么。如果流程合规、家长也明白风险,那就尊重她的决定。如果流程有问题,就走正规渠道投诉,而不是自己把钱转走。
《老年人权益保障法》第二十二条用的是"不得干涉"四个字。这四个字对子女来说不是束缚,是提醒——
你能做的,是让他们的判断力下降得慢一点,让他们获得的信息(经验)多一点,让他们在做决定的时候知道:有个可靠且不抢方向盘的人在。
这大概就是"该管到哪一步"的答案。
再次声明:本文仅作常识科普与政策个人解读,不构成任何投资建议。市场有风险,决策需谨慎。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
