


这公司,等光来~
各位读者好,我是villike,很高兴见到你们,之前我发的这篇文章,没看过的记得去看一下:离职了!里面的信息,说不定哪条对你就有用。
还有个事情要让你们了解:平台的推送规则会改变,你需要点击文末的“大拇指”和“心”型图案,才能确保我发文的时候,平台会推给你,如果你因为各种原因不点心,点个大拇指应该也是管用的。
第二次提醒哈:月初的时候,合作的券商跟我说,那个免5的佣金优惠政策,预计这个月底就结束了,未来不一定还有,所以如果你需要低交易费用的账户,最近记得去弄一下,不然后面可能会后悔。
你在我的公众号后台输入开户,那里有详细的政策介绍和开户链接。
这篇文章,是我对招商银行2026半年报的分析,还有我下一步的交易决策。
1、招商上半年的ROE,年化已经到了13%,这是我从2009年统计数据以来的最低值。
要注意的是,这个所谓的“历史低位”,恐怕才是银行业“正常”的ROE,毕竟ROE反映的是一个行业、一家公司的盈利能力,核心是由生意模式的特性,以及业内一家公司的竞争优势决定的。
2、银行是一个古老的行业,也是一个逻辑非常清晰、没有什么经营秘密的行业,要想增长,主逻辑是:要么有更多的贷款放出去,要么有更高的利率,或者两者都有。
问题是,法币时代的钱,注定是越来越不值钱的——哪怕在经济景气周期里利率会提高,这是机制决定的事情。
至于社会上有越来越多的钱,那也是注定的,这两个因素交织在一起以后,大量的追加投入,能否能产出更多的自由现金流,就是一个未知数,至于投入产出比,拉长时间来看,向下的趋势力量,一定是大过向上的。
当然,非净利息收入,尤其是中收,是一个更好的生意——如果可以独立出来看的话,因为这些业务不需要有大量的资本投入,也能产出大量的现金,尤其是随着一家银行管理财富的增加,这种产出现金的数额会更大。
3、具体来说,净利息收入一个看规模,一个看净利差,中收则要重点关注零售业务的情况,另外,银行这个生意的底色,是要看风控的意识和举措。
对于招行来说,零售业务基本盘和风控能力,就是公司的竞争优势。
上半年,招行的零售业务基本盘还是在的,零售业务收入依然有略微的增长,占据招行一半以上的体量。
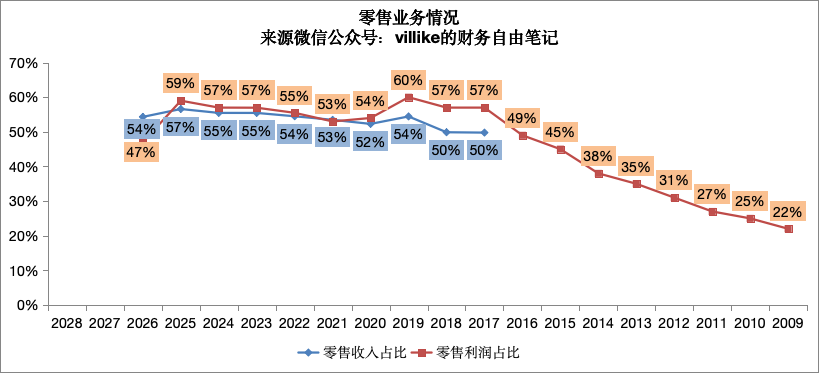
从各个细分指标来看,招行上半年的零售客户数、管理零售客户总资产、财富管理客户数、财富管理收入都是上升的,分别增长了3%、8%、4%、25%。
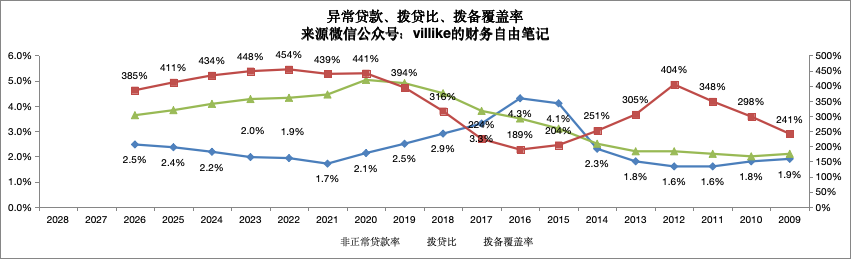
从风控的角度看,上半年招行的拨备覆盖率虽然有所下滑,但还比较稳健,处在历史高位,而且远高于行业一般水平。
4、招行这份半年报,表面上看起来波澜不惊,但其中有不少值得品味的地方,我挑几个地方分享。
4.1 先说说营收,上半年1782亿,略增长5%,自从2022年营收达到最高峰之后,到现在已经5年过去了。
不得不说,大银行的营收利润历史,就是整体经济形势的粗略反映啊,我想,大多数人生活的巅峰时期,就是在2022年以前了,确实让人感慨,转眼已经四五年过去了。
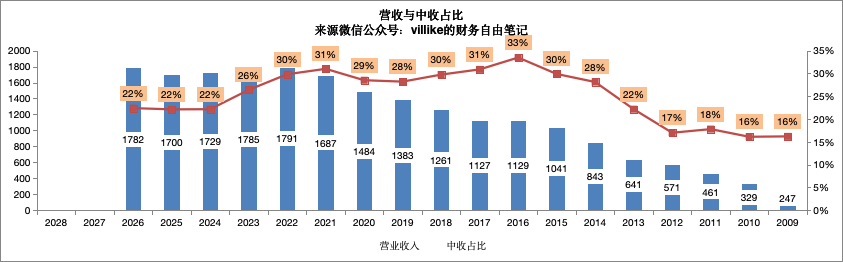
4.2 接着上图说中收占比,能看得出来,自2021年以后,中收占比就明显下滑,最近3年基本都在低位。
打个比方来说,我们可以把招行的存贷业务看做一块土地,这些年过去,虽然土地面积大了不少(资产规模上升),但土壤肥力没那么足了(净利差下降)。
而且,由于肥力不足,土地上面各种高价值作物的比例也明显下降了(中收占比下降),这就是这几年不光招行、整个银行业面临的情况。
4.3 然后是不良的事情,虽然上半年招行最终的不良率没有变化,但也有一些迹象是应该注意的。
不良率虽然没有变,但加上关注类贷款率的非正常贷款比例,已经在明显上升了,前面有拨备覆盖率的那张图已经展示了。
另外,半年报显示,招行的零售贷款里除了住房贷款基本稳定以外,小微、信用卡、消费贷款的不良率都在上升,这也是值得注意的。
可以推测,未来如果经济继续保持这样的压力,尤其是个人方面的压力继续的话,接下来零售业务利润和不良贷款率上升,也没什么可惊讶的。
还有,之所以在零售不良率上升的情况下,整体不良率能够保持,是因为公司贷款里大多数行业的不良率都在下降,这也是个很有意思的现象,一向以低风险著称的零售业务不良率在上升,公司业务不良率反而在下降。
至于后者的原因,这要看怎么理解,一种可能是原有的公司业务风险暴露后,招行加大了贷前风控的力度,同时现有这些暴露地差不多了,但这样的话,体量和业绩也会出现明显下滑。
另一种可能是,这可能是经济稳住的信号,毕竟企业的抗风险能力显著大于个体,换句话说,虽然企业现在逐步稳住了,但还没到“给员工升职加薪”的地步,个体的财务风险反而还在持续释放。
如果是这两种情况的话,我觉得第二种可能性更大一些。
以上是我看财报过程中,感觉有意思的一些感受,当然了,这些并不会影响我的投资判断,投资还是要看公司的质量和产量的。
4.4 最后我想说一下,过去这几年,招行这块“地”已经扩大了很多,因为经济一直不景气,净利差持续下滑,再加上大家都没啥钱,所以中收方面也比较差,这都是当下的事实。
但是,一旦经济逐渐好起来,土地的肥力也会逐步好起来,各种高价值作物就会在土地上蓬勃生长,生息净资产已经很多、净利差扩大、同时中收以更快的速度增长……
那个时候,就是我们体会到“银行是百业之母”这句话的丰腴肥美的时候,在这之前,耐心等待光亮照进现实吧。
对于招商银行,这份半年报看得出来,公司的竞争优势并没有变坏的迹象,零售的基本盘还在,风控也依然稳健,手上的持股我会拿着,如果市场给出了合适的价格,我也会卖出,有交易的时候,我会发文章出来哈。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
