


每周市场观点-市场策略周报
大市回调,防守板块抗跌: 受外围宏观因素影响,港股主要指数全线受压,但具备防守特性的公用事业与电讯板块表现相对稳健。
「北水」逆市吸纳: 尽管市况波动,南向资金单周净流入超过200亿港元,反映内地资金于跌市中展现「越跌越买」的承接力。
市场静待议息,「坏消息逐步消化」: 美国加息预期升温推高长债息率,但市场已对加息充分反映预期。若即将举行的议息会议释出温和信号,市况有望迎来修复转机。
市场回顾:主要指数回调,资金逆市配置
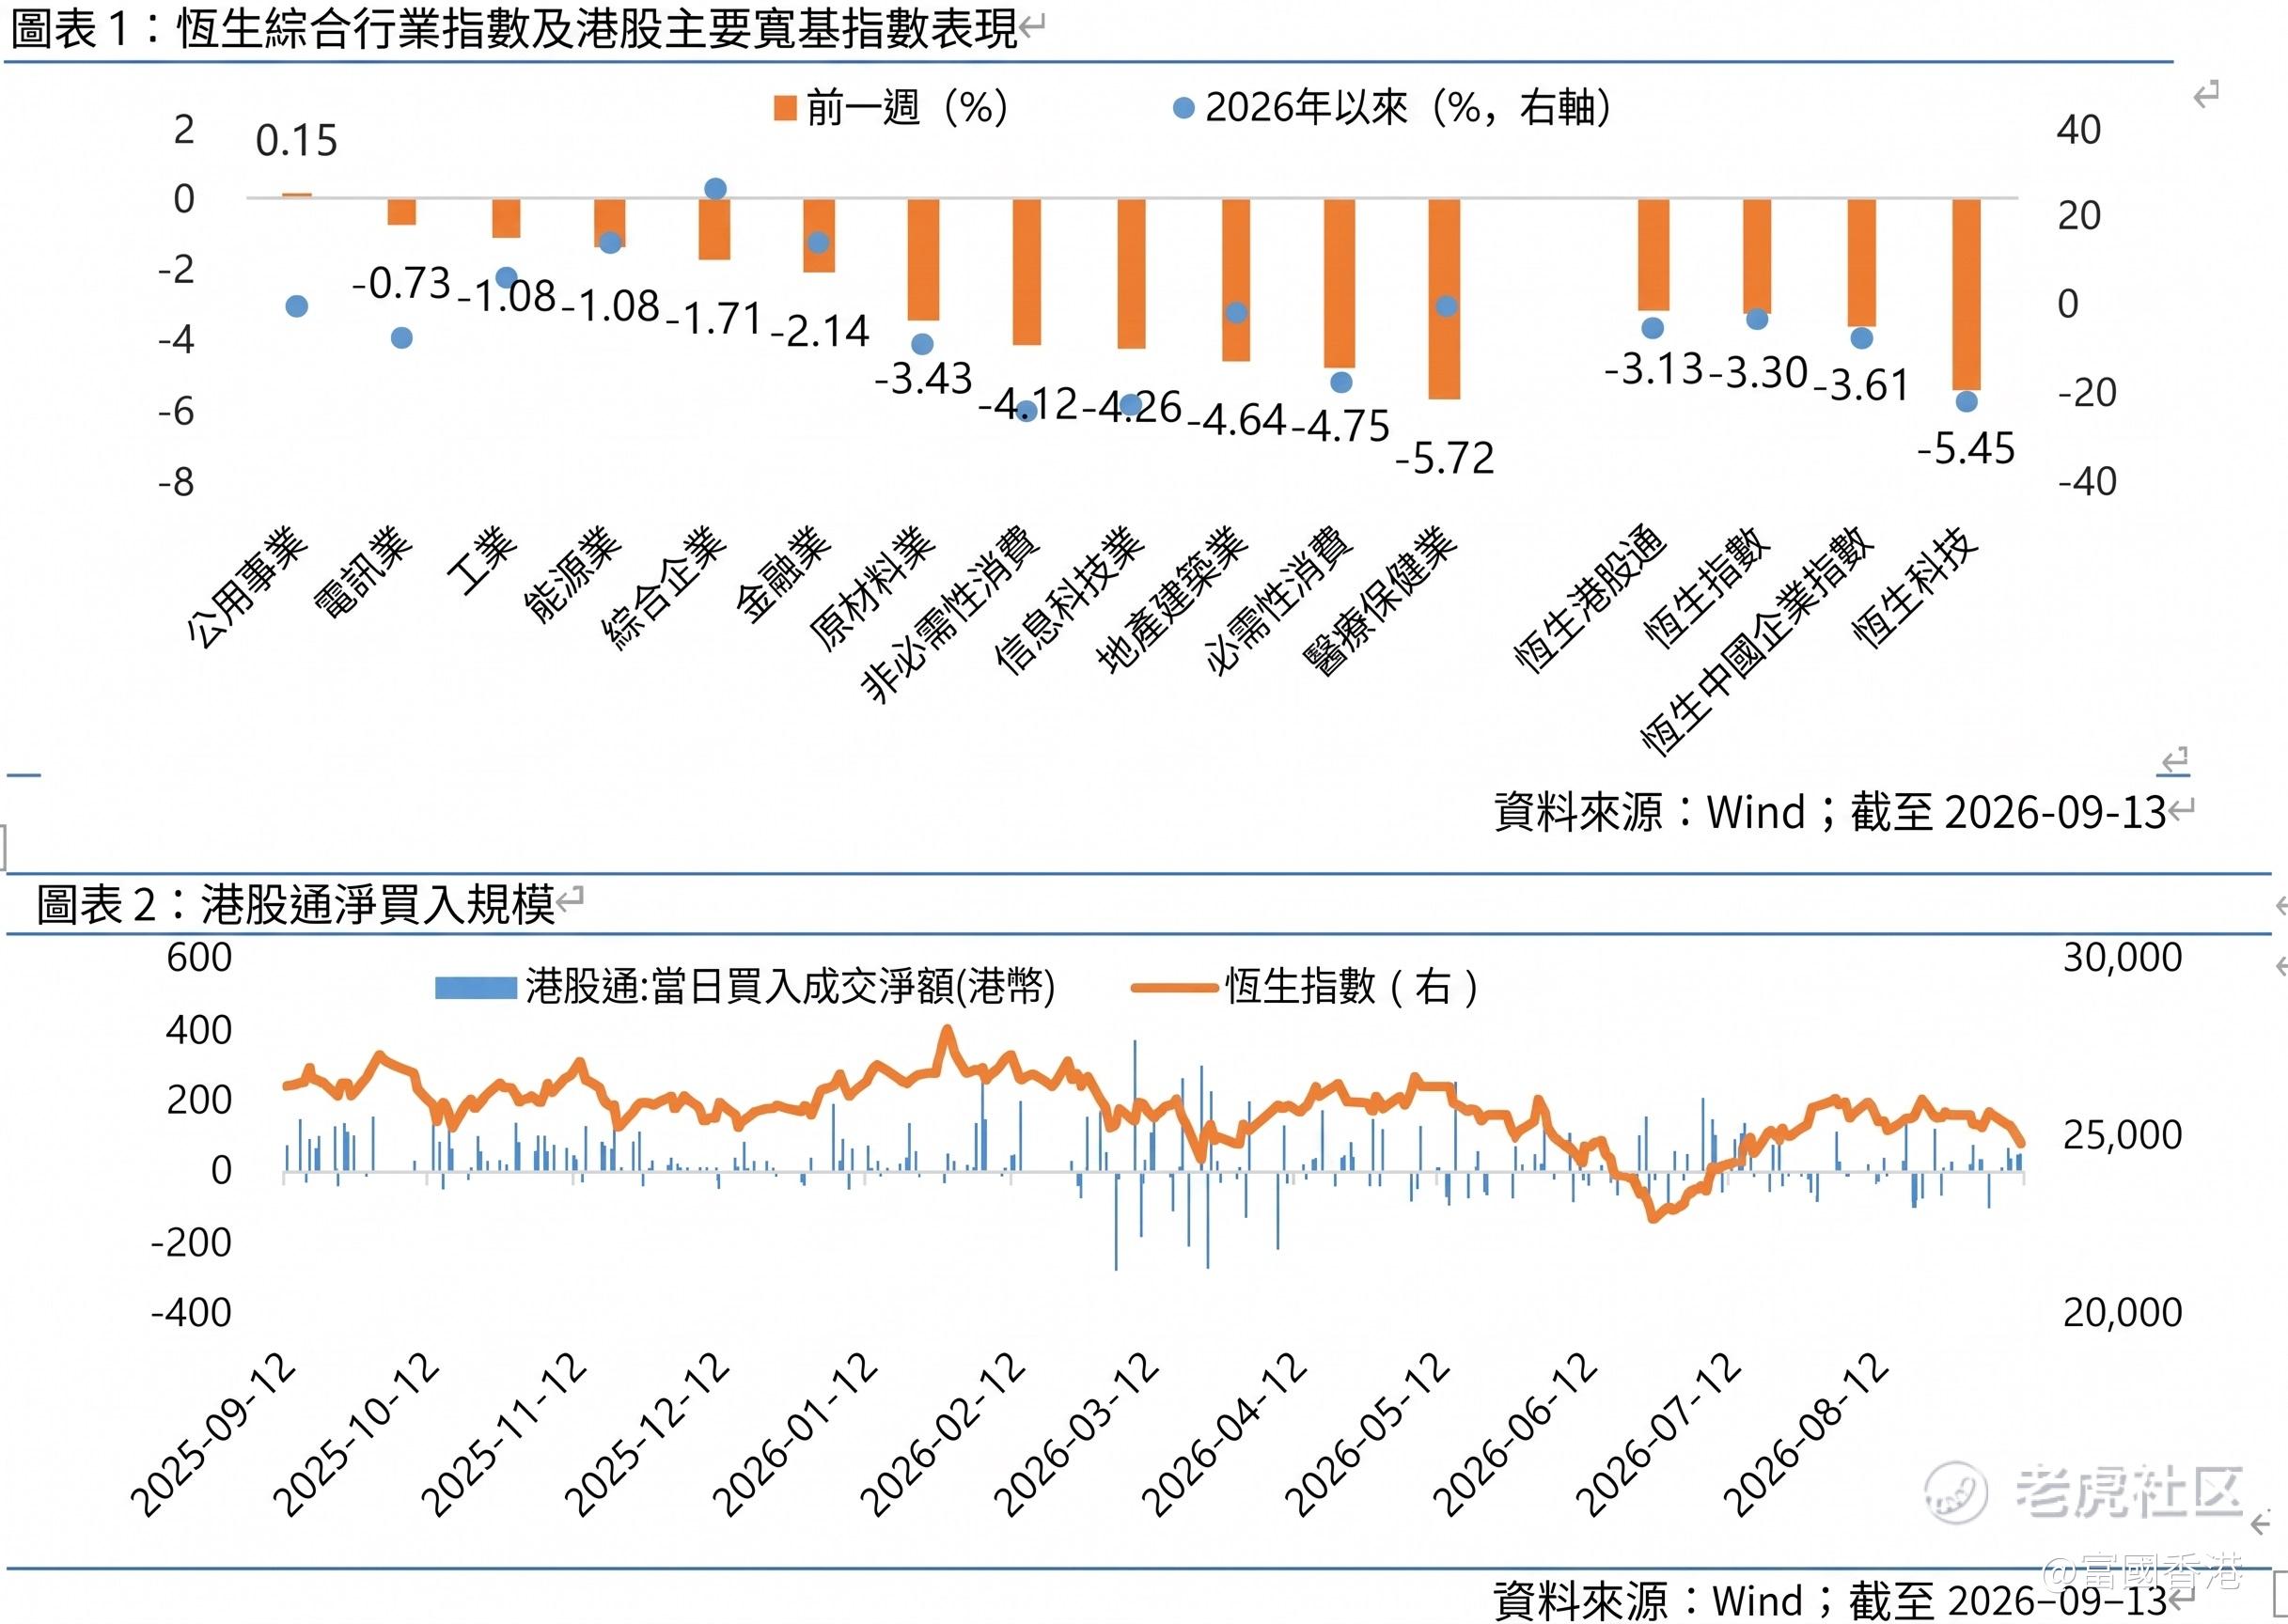
过去一周港股受外围宏观环境主导,整体呈现震荡调整走势:
指数表现: 恒生指数下跌 3.30%,恒生科技指数下跌 5.45%,恒生中国企业指数下跌 3.61%。
板块分化:
相对抗跌: 公用事业(+0.15%)、电讯业(-0.73%)与工业(-1.08%),主要受资金寻求稳健收益所支持。
回调较大: 医疗保健(-5.72%)、必需性消费(-4.75%)及地产建筑(-4.64%)。
资金动向: 南向资金全周净买入达 201.05 亿港元,资金于市场下跌期间积极逆向部署。
宏观解码:影响市场的三大关键因素
近期港股的波动主要来自海外宏观环境的连锁反应:
地缘局势推升油价: 中东重要航道(霍尔木兹海峡及曼德海峡)受阻,原油运输风险增加,推动国际布兰特原油价格重上每桶 100 美元水平,引发市场对通胀回升的顾虑。
通胀与利率预期升温: 美国公布的生产者物价指数(PPI)及核心消费者物价指数(CPI)略高于预期,加上欧洲央行年内再次加息,带动美国 10 年期国债收益率逼近 5% 的三年高位,为股市估值带来短期折让压力。
加息预期落地或带来「坏消息出尽」契机: 目前市场对美国联储局 9 月加息的预期已接近 90%。历史经验显示,当负面因素已被市场广泛预期并反映在价格中,一旦政策正式公布且态度温和,宏观不确定性将逐步消除,反而有助市场信心企稳。
后市展望与资产配置思考:「杠铃策略」平衡风险
短期内,联储局议息会议将是影响市场气氛的核心事件。在市场波动阶段,投资者可参考「杠铃策略」——即同时配置相对稳健的资产与具备结构性增长潜力的资产,以平衡风险与回报:
稳健防守端(杠铃的一端):
高股息板块: 重点关注具备较稳定现金流与持续派息能力的金融、公用事业及能源股,藉稳健股息抵御大市波动。
成长进攻端(杠铃的另一端):
科技与人工智能(AI): 聚焦具备明确技术优势与实质订单支撑的硬科技龙头(如光模块、光纤及通讯设备),以及具备商业化能力的 AI 应用平台。
优质创新药企: 留意研发进展顺利、具备海外授权潜力且订单稳健的创新药与医药研发服务(CXO)龙头。
特定受惠方向:
能源产业链: 在油价维持高位的情境下,油运、油服工程及油气开采等板块的盈利韧性相对较高。
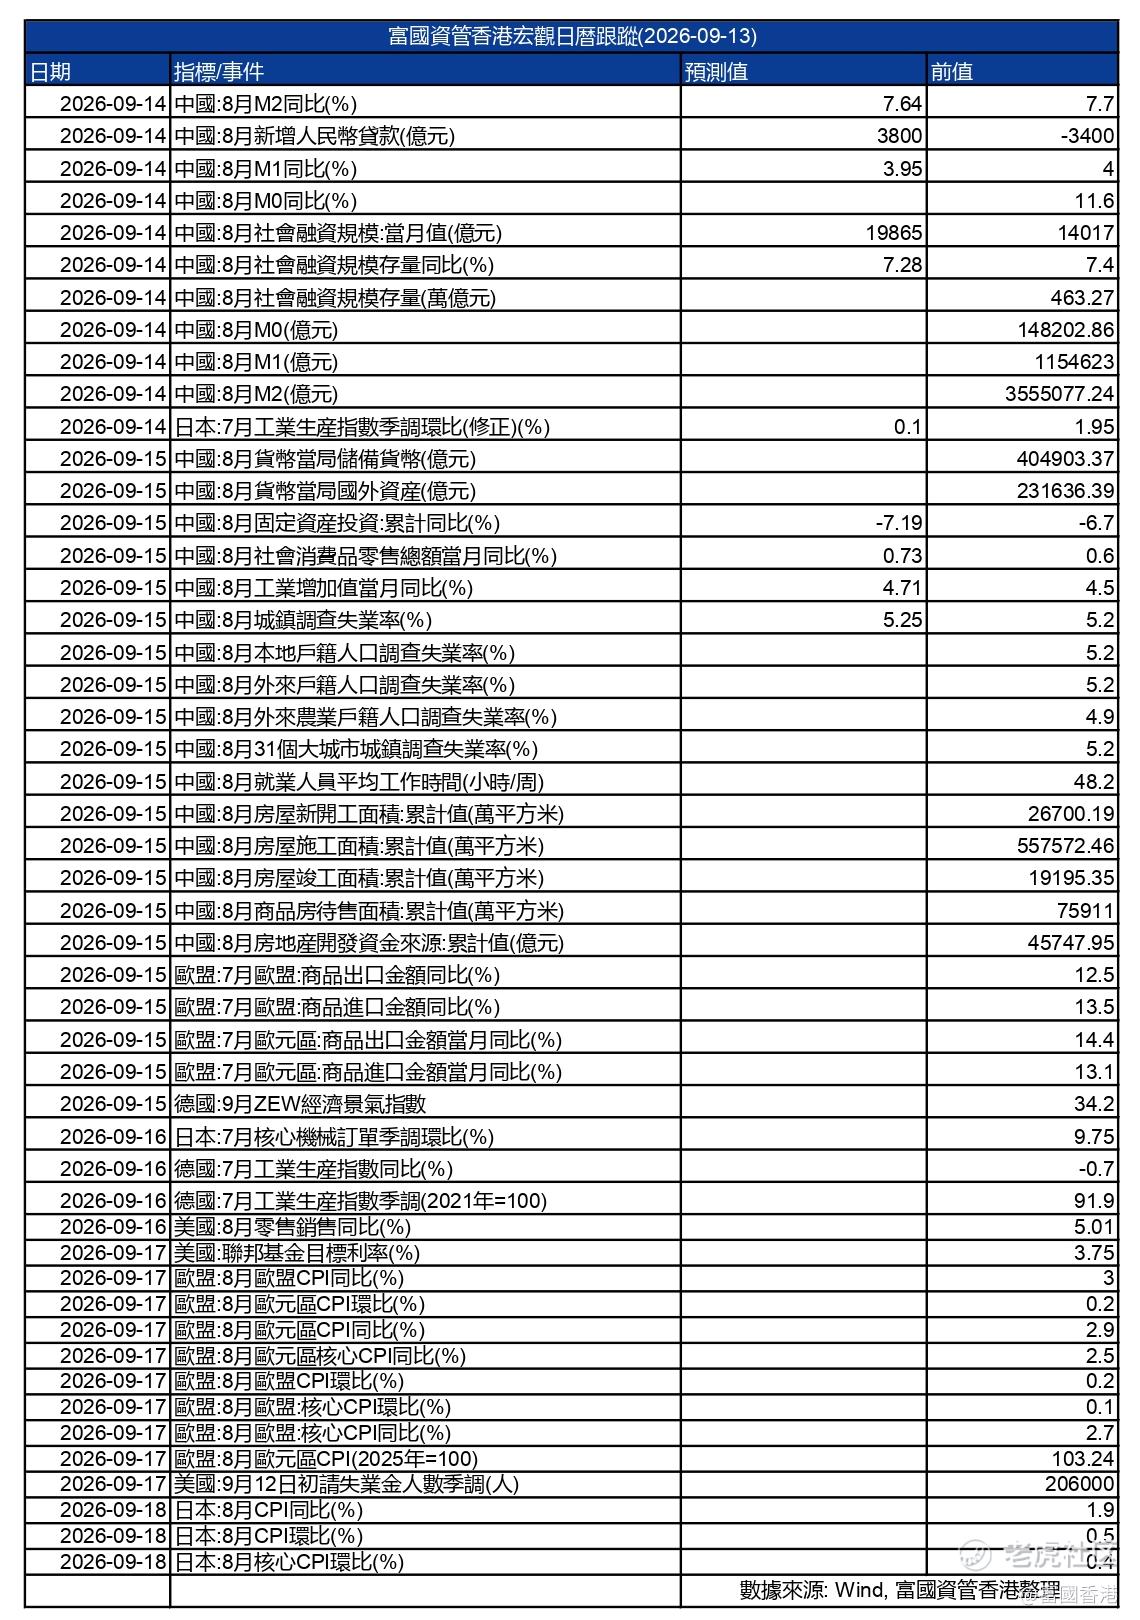
下周宏观事件关注:
风险提示:
本文件仅供资讯参考用途,并不构成买卖任何投资产品的要约或招揽,亦非提供任何意见或建议。本文件所载市场观点仅为一般性评论,并非针对任何个别投资者之投资建议。本文件所载资讯并未考虑您的具体投资目标、财务状况或个人需求,不应依赖其作为专业意见的替代品。在作出任何投资决策前,您应寻求独立的专业意见。
投资涉及风险,包括可能损失本金。过往业绩并不表示将来基金回报。基金单位的价值可升可跌,未来回报并不保证。投资者于投资前应阅读基金的销售文件,包括其章程及风险因素。阁下可于以下网站https://www.fullgoal.com.hk/en(此网站内容未经证监会审阅)取得基金的相关资料。
本资料由富国资产管理(香港)有限公司发行,并未经香港证券及期货事务监察委员会审核。本文件中的部分资讯取自于相信为可靠的第三方来源,惟我们对其准确性、完整性或时效性不作任何陈述或保证。
投资者应考虑本身的投资目标、风险承受程度及财务状况,并于投资前细阅基金的销售文件。
$恒生指数(HSI)$ $阿里巴巴-W(09988)$ $快手-W(01024)$ $君正股份(03223)$ $FG恒生红利(03031)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
