


iPhone Duo刷屏背后,为什么说江南布衣是“服饰界的苹果”?
9月9日,苹果正式发布首款折叠手机iPhone Duo。折叠屏早已不是新鲜概念,但苹果的入场,还是迅速把这个品类重新推到聚光灯下。从屏幕材料、芯片,再到使用体验,新品引发的讨论最终都落到了苹果最擅长的一件事上:依靠设计和产品体验,在成熟市场里继续维持品牌吸引力。
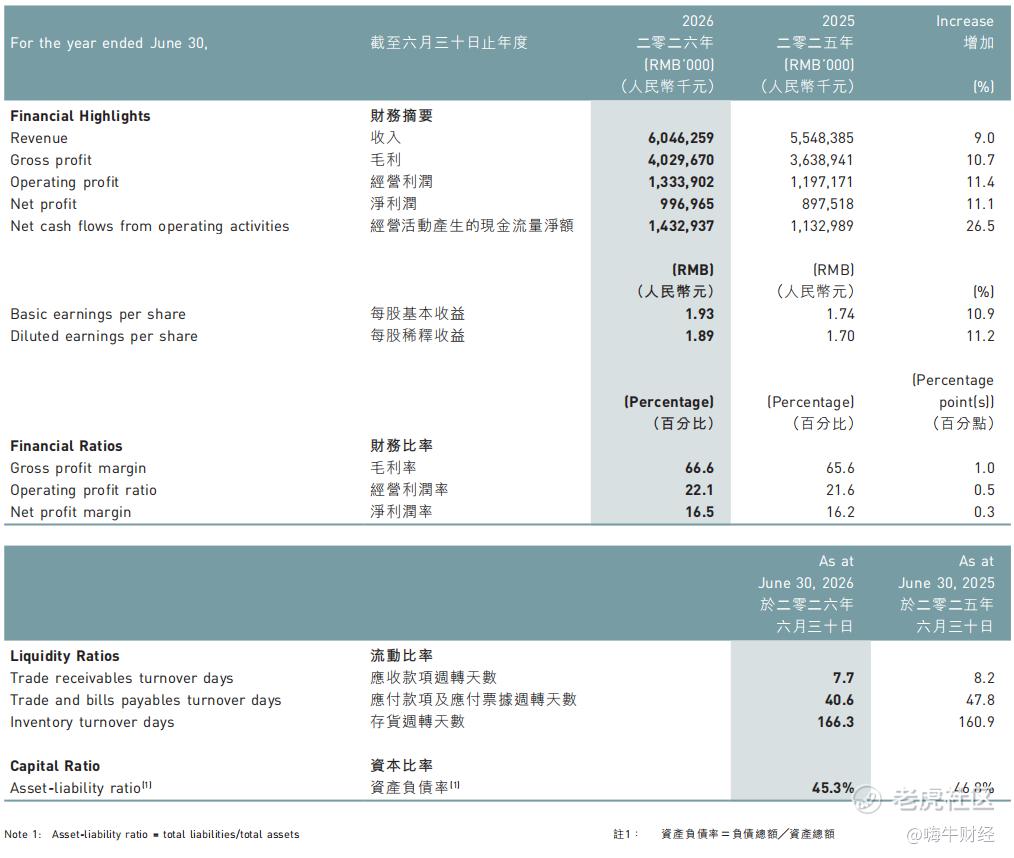
大概在同一时间,设计师品牌时尚公司江南布衣发布了2026财年(2025年7月1日-2026年6月30日)财报。数据显示,江南布衣全年收入60.46亿元,同比增长9.0%;净利润9.97亿元,同比增长11.1%,两项指标均创历史新高。毛利率由65.6%升至66.6%,净利率也从16.2%提高至16.5%。
一家深耕消费电子,一家立足设计师时尚服饰,两者行业差异巨大。但在江南布衣身上可以看到一些与苹果相近的经营特征,长期保持鲜明的设计风格,都是设计驱动产品,用产品和服务体验沉淀用户和品牌价值。
近年来,中国服饰市场的增长环境已经发生明显变化。渠道扩张带来的红利减弱,消费者对价格更敏感,同时也更加看重产品质感、设计辨识度和实际体验。
从财报数据可以看到,江南布衣2026财年门店数量几乎没有增长,但营收、利润继续创出新高。设计投入、多品牌经营和会员体系,更直接地决定这家公司的增长质量。
01设计研发驱动,穿越周期的底层密码
设计师品牌的生意,首先要解决产品持续性的问题。
要知道,单季度出现几款爆品并不难,这种更多的可能是运气,但能够连续多年保持稳定的设计辨识度,难度要高得多,这一定是体系化能力的结果。消费者愿意长期为设计师品牌支付溢价,也建立在持续的产品输出之上。
因此,设计团队、研发能力和产品开发体系,对这类公司的经营价值往往比大众服饰品牌更突出。
根据数据,2026财年,江南布衣产品设计和研发支出为2.43亿元,上一财年为2.01亿元,同比增长20.7%,按当年收入测算,约占收入的4.0%,是近5个财年来的最高占比水平。
作为参照,横向对比国内服饰行业,大众休闲与运动品牌的研发费用率普遍集中在2%-3%区间。
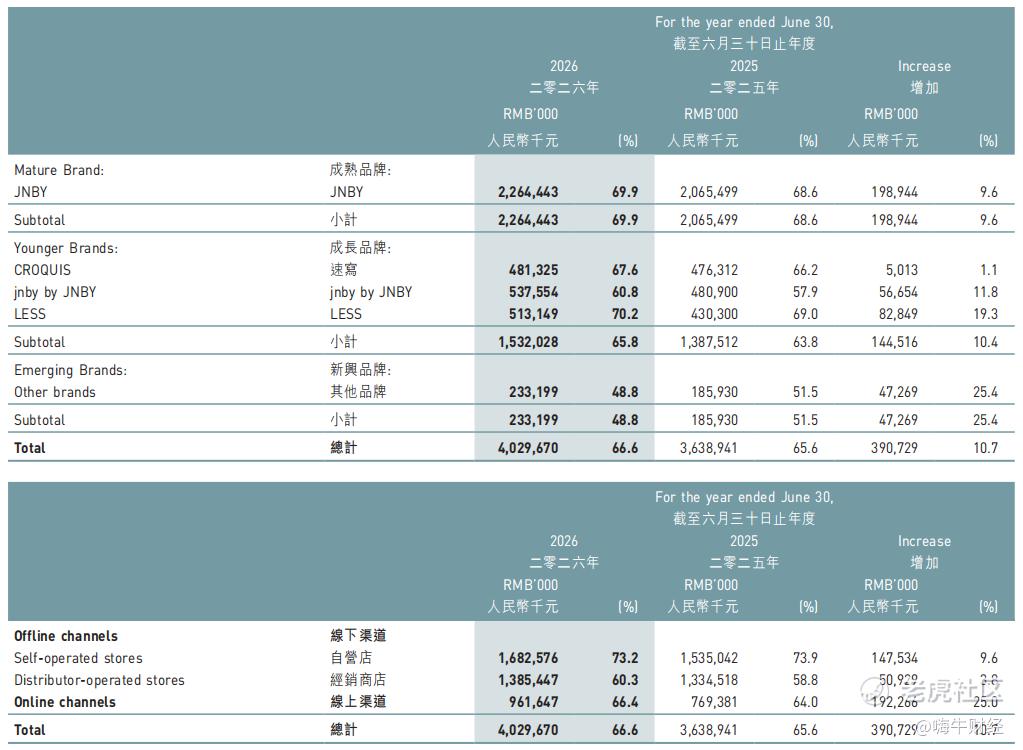
研发和设计的高投入对应的经营结果,也可以从毛利率中看到。2026财年,江南布衣实现毛利40.30亿元,同比增长10.7%;整体毛利率由65.6%提高至66.6%。其中,核心品牌JNBY毛利率达到69.9%,LESS达到70.2%。即便线上收入占比继续提高,线上渠道毛利率仍由64.0%升至66.4%。
在业绩会上,江南布衣管理层表示,坚持设计驱动下的优质产品,是我们的核心竞争力。能够持续创新,不断提升产品品质,是保持毛利率的基础。同时,直营渠道收入占比提升、产品定价和折扣保持稳定、线上新品占比增加,也对毛利率形成支撑。
这套设计能力已覆盖更多品牌。目前江南布衣已经形成成熟品牌JNBY、成长品牌速写、jnby by JNBY和LESS,以及蓬马、JNBYHOME、onmygame、B1OCK等新兴品牌。各品牌拥有相对独立的客群和设计定位,同时共享公司长期形成的设计能力、渠道资源和会员基础。
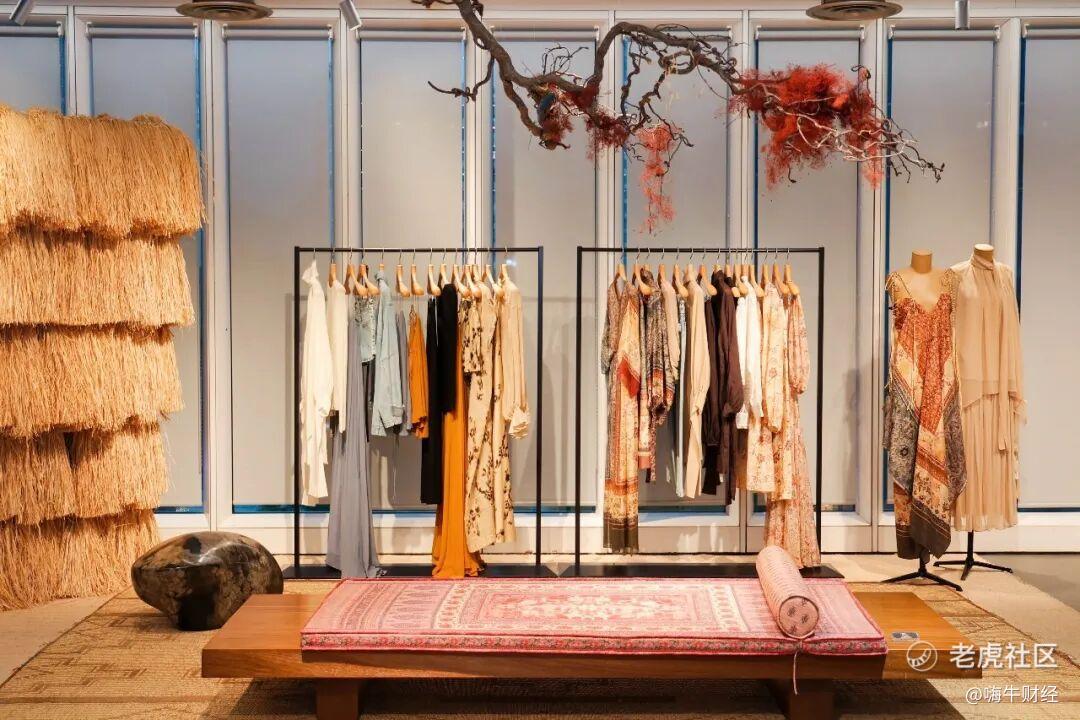
对江南布衣来说,设计已经从JNBY单一品牌的核心竞争力,逐渐进入规模化运营阶段。一套成熟的设计和品牌孵化体系,可以服务更多品类,也决定了公司未来还能容纳的新品牌数量上限。
所以说,在经营逻辑上,江南布衣就是“服饰界的苹果”。苹果长期投入研发和工业设计,最终形成一整套稳定的产品语言;江南布衣走的是服饰行业自己的路径,核心同样是让设计能力摆脱单款产品的偶然性,逐渐沉淀成企业能力。
02经营提效,增长转向经营质量
截至2026年6月底,江南布衣在全球拥有2118家实体零售店,而上一个财年是2117家,同比门店净增仅1家。但同时,公司收入增长9.0%,线下门店可比同店销售增长2.4%。
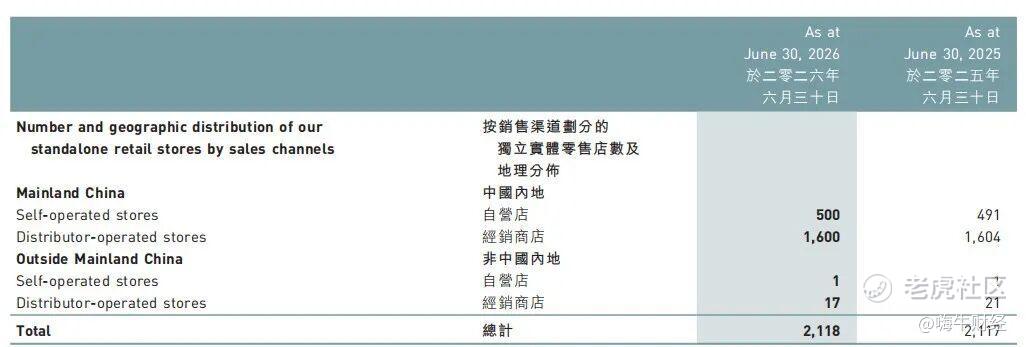
也就是说,江南布衣这一财年基本没有增加门店总量,收入增量更多来自现有渠道效率提升、线上业务增长以及品牌结构变化。
分品牌看,2026财年JNBY实现收入32.41亿元,同比增长7.6%,占公司总收入53.6%,依然贡献超过一半收入。成长品牌合计收入23.28亿元,同比增长7.1%。其中LESS增长17.4%,jnby by JNBY增长6.5%,速写同比下降1.1%。新兴品牌收入4.78亿元,同比增长32.2%,收入占比也从6.5%提高至7.9%。
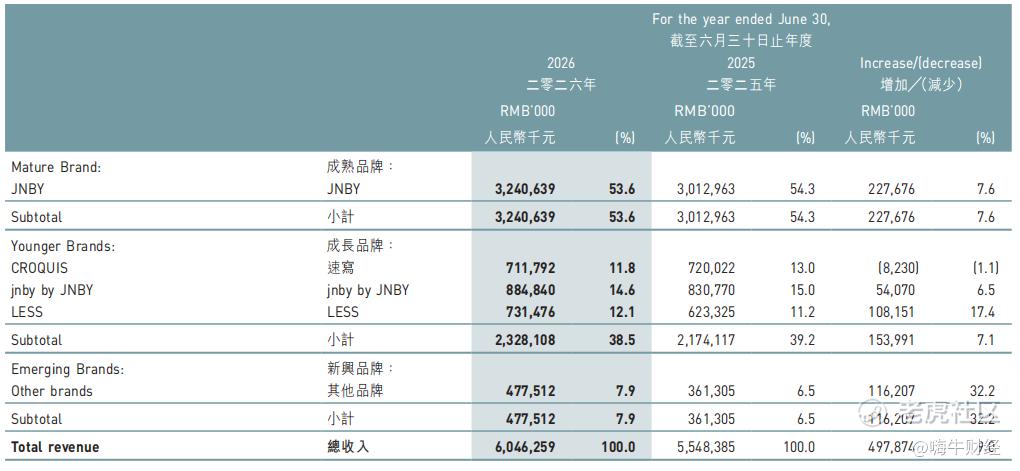
可以看出,JNBY保持稳定增长,为公司提供基本盘;LESS等成长品牌继续扩大规模;新兴品牌体量还不算大,但已经跑出超过30%的增速,逐步贡献增长
单一品牌发展到一定规模后,继续向外扩张很容易稀释原来的调性。江南布衣过去十多年不断增加新的品牌,用不同设计语言覆盖男装、童装、职场女装、运动、家居和精品零售,同时保留各自相对独立的品牌形象。
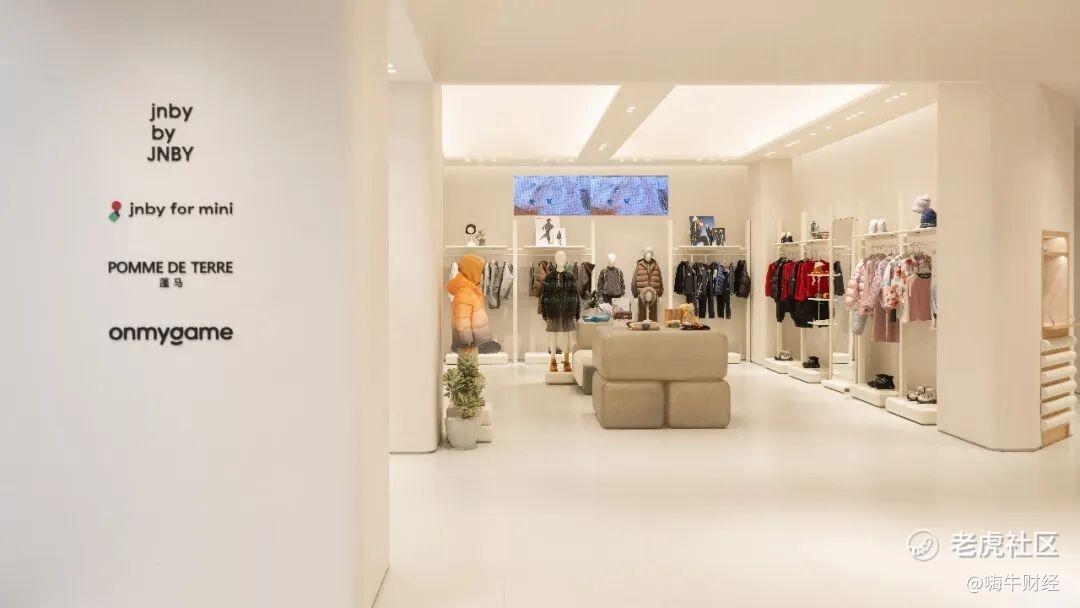
品牌矩阵的背后,会员资产是重要的支撑。
2026财年,江南布衣活跃会员账户超过61万个,上一财年为56万个;年消费金额超过5000元的会员账户超过36万个,上年超过33万个。这36万高价值会员贡献零售额52亿元,占线下渠道零售总额60%以上。整个公司超过80%的零售额来自会员。
对设计师服饰品牌而言,超八成的会员销售占比,意味着江南布衣的用户经营逻辑的不同,每一季新品上市之后,品牌可以先触达已经熟悉其设计风格的消费者。相比持续在公域购买新流量,这类存量用户往往拥有更清晰的消费偏好,复购和跨品牌消费也更容易形成。
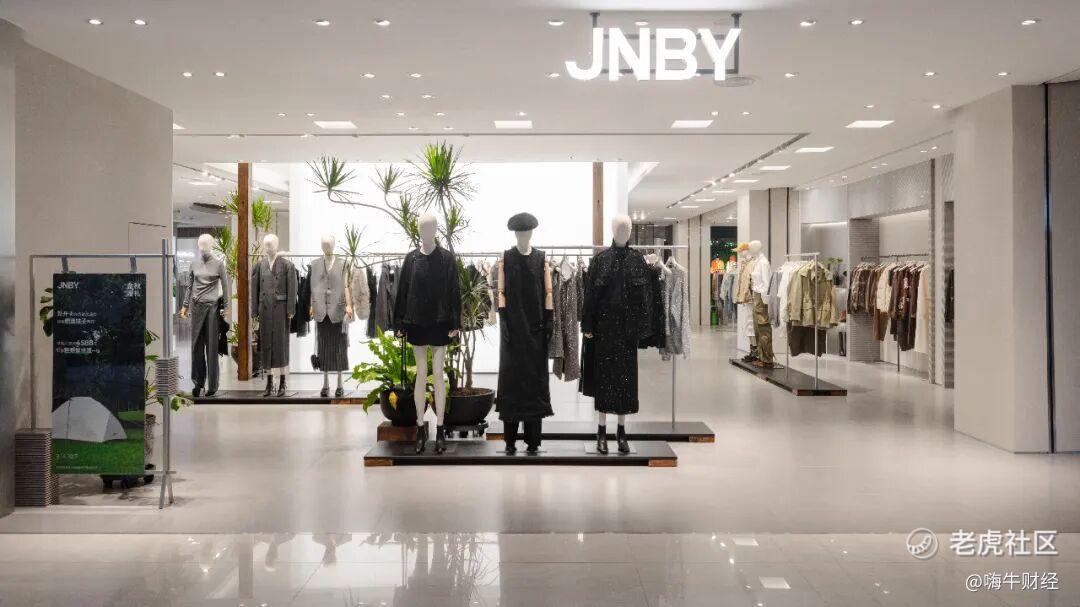
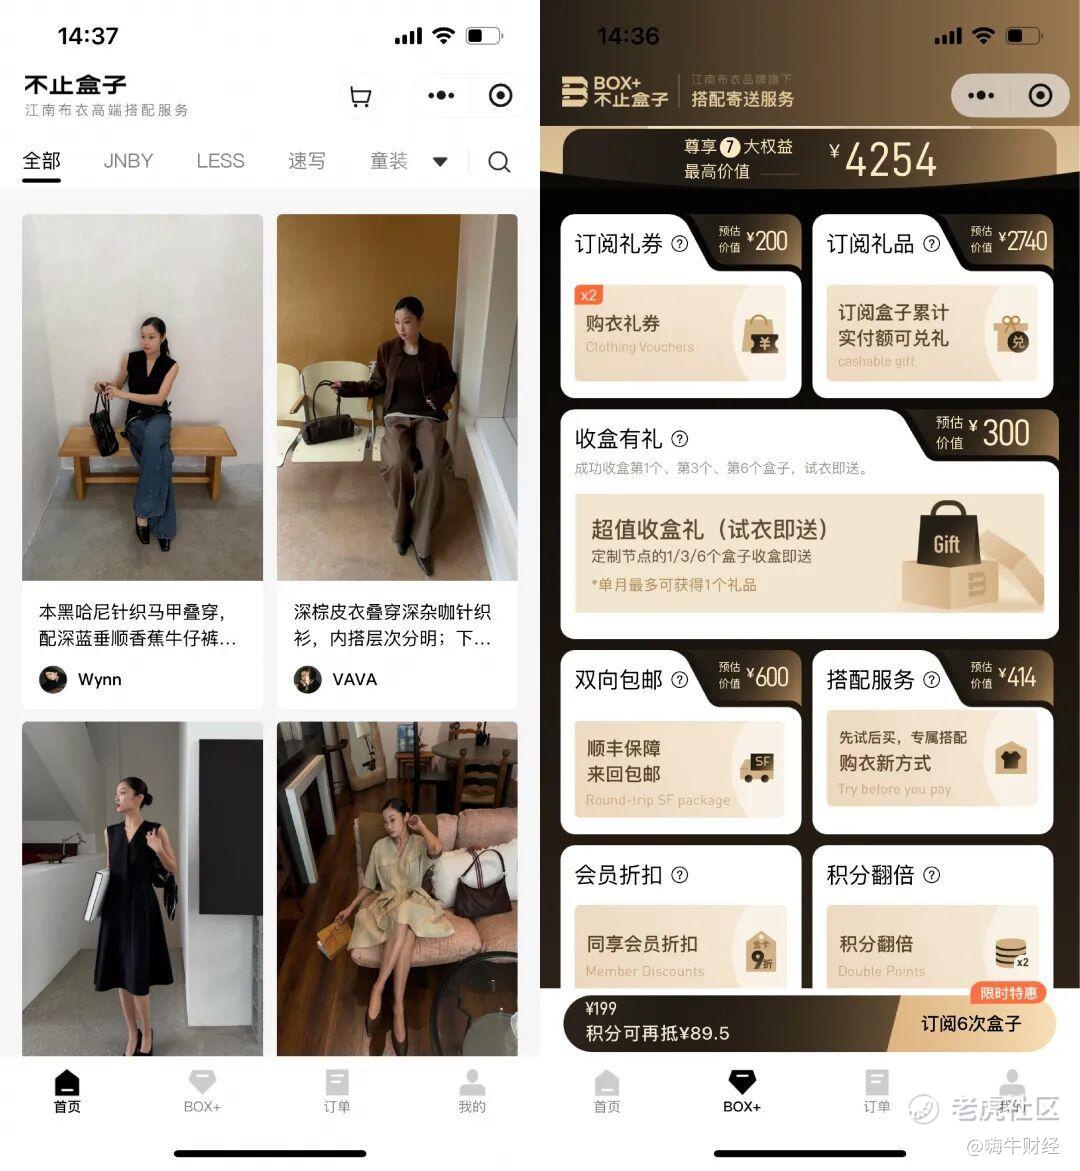
在业绩会上,江南布衣管理层概括了这种经营思路:粉丝在哪里,场就在哪里。同一个用户,今天在线上看、明天在线下试、后天在小程序下单,都很正常。我们要确保TA在任何触点都能获得一致的高品质产品和服务体验。
在具体的运营环节上,江南布衣正在使用“智能推荐”“AI炼货”“客户画像”等工具帮助一线识别会员偏好,同时通过线下活动、微定制、专属社群、维修和洗护等服务增加会员接触频次。
分渠道销售看,2026财年,江南布衣线上收入达到14.48亿元,同比增长20.5%,占收入比重由21.7%提高到24.0%;线下渠道收入增长5.8%。存货共享及分配系统带来的增量零售额达到14.05亿元,同比增长23.6%。
门店总数基本稳定后,江南布衣的重心是门店的经营质量,通过增加触点、提升服务质量,业绩的提升就成了自然而然的结果了。
03“产品主义者”的长期主义底色
2026财年,江南布衣经营活动现金流净额达到14.33亿元,同比增长26.5%,增速明显高于收入和净利润;资产负债率由46.8%降至45.3%。
现金流充足之后,公司一边为股东创造稳定的回报,一边继续投资长期能力。
江南布衣董事会建议派发末期股息每股1.06港元,并额外派发上市十周年特别股息每股0.75港元。加上此前每股0.52港元的中期股息,全年每股派息达到2.33港元。
另一部分资金继续进入研发和基础设施。
2026年初完成配售后,江南布衣获得约2.70亿港元净募集资金,其中50%计划投入研发。截至2026年6月底,这部分研发资金已经使用9450万港元。
杭州双浦的新园区也已经进入建设阶段。业绩会上,江南布衣管理层表示,近年来原有物流设施已难以匹配长远发展需求,公司从去年起已开始租用外部仓容,新建园区正是支撑未来增长的核心基建投入。
但这座园区的定位远不止于功能性设施。除了规划中的数字化研发中心、智能仓储中心与企业文化中心,园区还将承载设计师品牌孵化、品牌文化建设等多元功能。项目延续了天目里的设计水准,再次邀请建筑大师伦佐・皮亚诺团队操刀设计,目标是打造一座自带辨识度与品牌精神的标志性空间。
据了解,在建设节奏上,整个园区分两期开发,整体建设周期约3-4年,不含土地的建设总支出约20亿元,采用分期建设、按年投入的方式推进,不会造成一次性集中支出压力。基于公司充沛的经营现金流和稳健的财务状况,该项目不会影响既定的分红政策,公司仍将持续维持全年高派息率。
对江南布衣而言,公司拥有超过2000家门店、十余个不同品牌或业务形态,线上业务占比已经接近四分之一,会员贡献了超过八成零售额。业务变复杂之后,前端设计、库存管理、仓储调度、数字系统和会员运营之间的协同要求也随之提高。
因此,江南布衣这一长期资产投入,正是在为未来持续布局筑牢底盘,设计研发继续加码,数字系统提高货品效率,园区完善研发与供应链基础,多品牌不断扩宽消费场景。
04产品主义永远是消费品牌的硬通货
iPhone Duo发布后,市场再次讨论苹果的产品和设计能力。而以设计驱动增长的江南布衣,虽与苹果不同赛道,但印证相同的商业逻辑,真正能够穿越周期的,永远是产品设计创新与长期体验价值。
苹果用设计和体验收获了无数忠实的消费者,用户粘性极强,并一直牢牢占据高端手机的市场份额。
而江南布衣以持续的研发和设计投入、不断完善的多品牌矩阵、会员服务体系,成为“设计驱动型增长”的代表,也验证了设计师品牌在中国市场的长期增长潜力。
苹果把设计变成产品体系、品牌资产和用户生态;江南布衣正在把长期积累的审美能力向品牌矩阵、会员经营和零售效率延伸。
成熟消费市场越来越难靠渠道红利维持长期增长。持续推出有辨识度的产品,让消费者愿意重复购买,再把这种产品能力沉淀成品牌和用户资产,才有机会把一门生意做得足够久。
江南布衣用了30多年,把设计师品牌做到60亿元收入。接下来,这套以设计为原点的经营体系,还有更大的想象空间。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
