


沙特盈利、巴西苦战背后,美团海外架构大重整|独家
外卖业务Keeta与超市业务Keemart的关键人物几乎已全部变动。
2026年第二季度的财报后电话会上,王兴宣布美团海外业务Keeta在沙特已经实现盈利。从2024年9月进入沙特,到今年7月盈利,沙特的“上岸”花了22个月,比Keeta最初在中国香港实现盈利的29个月周期更短。
与美团以往的战略级新业务相比,Keeta从进入一个市场、到在该市场拿到规模甚至盈利,中间获得的时间窗口期明显更短。今年年初,一位美团人士告诉36氪,“Keeta现在重点要求‘上岸’。”与此同时,组织层面的人员补充与核心负责人流动也在发生。
36氪独家获悉,过去数月,美团海外业务在组织层面已陆续完成重整:
(1)Keeta在中国香港地区的负责人神剑(Jason),现担任沙特的国家负责人,他此前接任香港业务半年,该地区于2025年10月实现盈利。(2)Keeta在中东地区的其他国家均于今年初新设了国家负责人;今年2月,Keeta在中东还有过一轮较大的组织调整,原本由沙特团队扮演GCC(海湾阿拉伯国家合作委员会)的大中台,调整后“中台”概念大幅削弱,包括沙特在内,各个国家的业务走向自闭环。(3)Keeta香港业务由文秦接手,他是美团“千团大战”时期的元老级员工,曾离开美团创业。2025年回归后,文秦曾在Keeta巴西任职,向仇广宇汇报。(4)Keeta巴西仍由仇广宇(Tony)直管,前美团优选区域经营部负责人赵大伟目前在该业务任职,向仇广宇汇报。(5)海外超市业务Keemart改由沈玄昊负责,向仇广宇汇报。
Keeta从一开始就不是“大肆投资扩张”的新业务,王兴多次表示“我们也会审慎评估投资回报率,不会做出疯狂的投入动作。”如今,在核心业务被竞争拖住、食杂零售与AI等新业务无法停止进击的局面下,美团在海外的投资更多了一层克制与纪律。比起扩张,拿下现有的每一个单点市场、直至盈利,才是更重要的事。

在沙特,Keeta复制香港经验
一位美团人士告诉36氪,“此前香港业务迟迟无法盈利,甚至认为这一目标的达成需要更长时间,但神剑接手半年便完成了。”如今,神剑也是Keeta在沙特实现盈利时的负责人。
美团出海的路径大致在于,用补贴迅速赢下市场,当用户规模与商家供给相对完善后,再以其擅长的精细化运营稳住份额、争取商业化的更多可能。香港地区的稳步盈利验证了这一路线,沙特的策略也同样沿用于此。
Keeta在2024年进入沙特市场的3-6个月内,激进打出免配送费、新客大额券等优惠,推高了整个市场的订单量。当地的一位餐饮商家告诉36氪,Keeta进入之前,他的门店外卖订单占比大约在15%,Keeta进入后这一比例有了翻倍甚至更高的增长。
最高峰时,该商家单日的外卖订单量,超过了Keeta进入前的堂食订单量,“外卖市场的几家平台很快就卷起来了,我们也享受到了福利”。如今,Keeta在该商家的外卖订单中份额最高。
与中国内地市场不同,沙特的外卖配送成本极高,平均可达15-18沙币/单。一个参照在于,当地的咖啡、奶茶等饮品,价格通常在20沙币左右或是更低,这意味着配送费在订单价值中的占比远超国内。
“Keeta当然也不可能长期烧钱。”上述商家称。商家对Keeta的商业化之路,以及由它带来的市场变化都有最直接的体感。
“免配送费”至今仍是Keeta在用户端的“杀手锏”。起初,这部分补贴由Keeta全额承担,但近一年左右,它的成本被一步步转嫁至商家,“从我们要补贴5沙币,到后面要贴12沙币,再到15沙币”,但订单量和用户心智已经成熟,“对于商家来讲,我们不得不做。”
营销投入增加的同时,商家端的佣金也在上涨。上述商家称,其入驻Keeta首年的抽佣是13%,第二年便上涨了5个百分点。
对手也在全方位地防御Keeta挖去太多“墙角”。一位在沙特经营连锁餐饮品牌的人士告诉36氪,该品牌在Keeta迅猛增长的一段时间内,在当地最大外卖平台Hunger Station的订单量却在急剧下跌,“下跌到最后,用户搜我们的品牌名,前五条展示的都不是我们的店。”
“平台倒逼你要去做marketing(市场营销)的动作,无论是买排名、买曝光还是做免配送费,每家平台都在相互竞争,建立自己的壁垒。”该人士认为。将每笔订单的价值进行拆分,Keeta与HungerStation的订单,商家到手率只有约60%,而当地一些没能跟上竞争、订单量跌落的平台,还能给到商家80%的到手率。
如今,Keeta的MAU(月活跃用户数)仅次于HungerStation。SenseTower数据显示,截至2026年9月,Keeta在沙特的MAU超过420万。另外,其在沙特的App下载量则位居“美食佳饮”领域TOP1,Ninja和HungerStation分别位居第2、3名。一位当地餐饮商家告诉36氪,“打仗对沙特外卖市场的影响并不算大,真正关键的变化是在Keeta来之前和之后。”
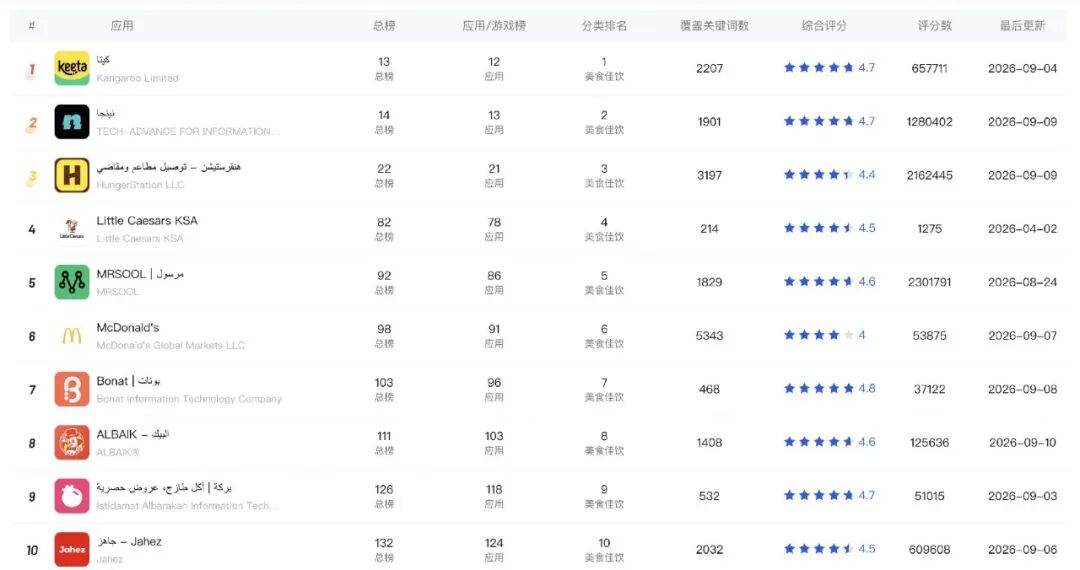
沙特“美食佳饮”应用榜单(来源:点点数据)
Redseer Consultants 的咨询顾问对媒体称,“在美团等中国科技公司的支持下,Keeta 进入沙特市场,并采取了积极的补贴驱动型客户获取策略,以迅速获得市场份额。”
激进竞争过后,GCC各国的政府也开始对高额补贴、潜在垄断行为进行管控。卡塔尔在2025年对外卖巨头Talabat进行了数月的数据审查,并暂停了其运营;科威特政府规定了佣金和服务费的三年固定期限,并禁止了隐性收费、排他性条款、歧视性算法等;沙特也在对极端补贴释放限制信号。
与餐饮外卖业务Keeta相比,美团的海外超市业务Keemart处于相对初期的阶段。它推出了专门的App,但下载量较低,主力入口仍然在Keeta首页。不过,Keemart的供给已经较为丰富,覆盖生鲜食品、杂货零食、化妆品、保健品、母婴用品、家居用品、宠物用品、3C电器等类目。Keemart新任负责人沈玄昊此前有生鲜电商领域的创业经验。
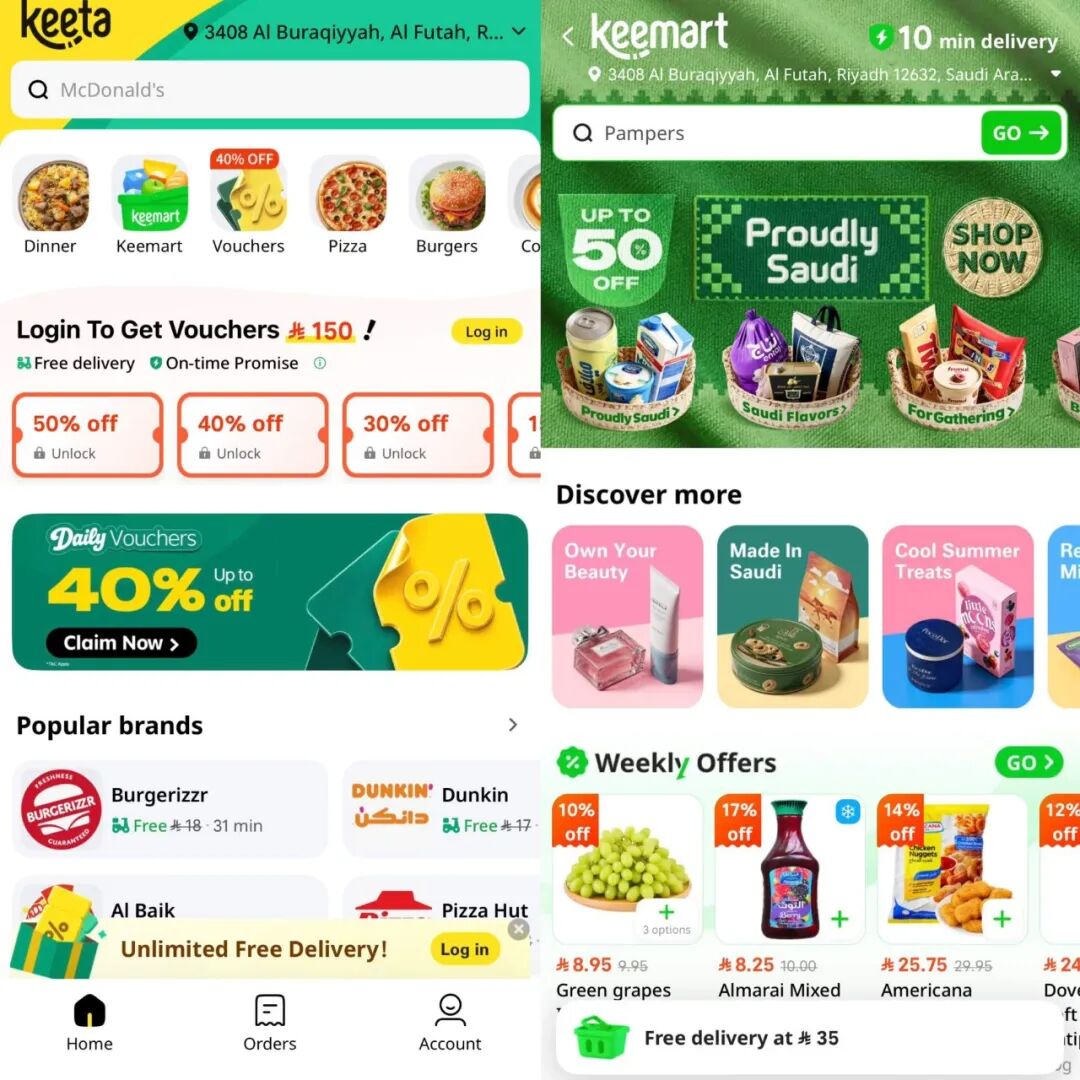
Keemart在Keeta App首页最上方入口
目前,沙特用户心智更强的即时零售平台是Ninja和noon。前者在今年5月以15亿美元的估值,完成了一笔重要融资,正在推动其在利雅得IPO的准备工作,预计今年年底或2027年初启动。据彭博报道,该公司2025年的营收约为10亿美元,2026年预计达到约16亿美元。
巴西业务深陷诉讼混战,圣保罗的跑通
将是关键节点
巴西外卖市场的竞争中,最忙碌的恐怕是CADE(巴西反垄断机构,全称巴西经济保护行政委员会)。
美团的Keeta、滴滴的99food、本地巨头iFood之间的指控你来我往,核心原因在于老巨头iFood“看不惯”中国玩家带来的“补贴战”策略,Keeta和99food又在不同程度上被iFood与餐厅签订的独家合作协议困住。
与此同时,Keeta仿佛置身“食物链最底端”,应对iFood之外,还要应对99food与商家的“针对性排他协议”——iFood和99food采用的策略具有相似性,都是向餐饮商家提供投资或借款便利,交换条件是限制他们在其他平台的入驻和运营,99food合作的一些餐厅被允许入驻iFood、但不能入驻Keeta。
这样的举措在当地处于合法范围内,但正在引发平台间无尽的“争吵”,Keeta开拓供给的道路就这样被多方堵塞。截至目前,CADE正在针对整个巴西外卖市场进行更广泛的调查。Keeta巴西副总裁达尼洛·曼萨诺对媒体透露,公司正在为那些受iFood限制性合同约束的餐厅支付违约金。
今年5月底,iFood还起诉Keeta,指控后者的“间谍行为”——Keeta对iFood的员工进行“付费咨询”,讨论iFood的财务数据和战略。iFood总裁甚至对媒体大倒苦水,称其公司此前也经历过竞争,但面对这样的举措,自己“仿佛置身于一个商业蛮荒地”。
实际上,在起诉前5天,iFood刚被CADE公布展开反垄断调查,Keeta回复巴西媒体,“从未委托任何第三方出于上述目的代表自身接触个人,严格遵守巴西各项法规。”去年进驻巴西时,Keeta遭遇疑似商业间谍行为,桑托斯市至少8家餐厅出现冒充Keeta员工的人员,企图获取餐厅数据、关闭平台系统等。
作为巴西最大的外卖平台,iFood一直被认为“占据80%以上的市场份额”,但iFood总裁回应巴西当地媒体,“竞争对手所引用的百分比仅仅是App的份额,但巴西绝大多数的食品订单并非通过App下单,而是通过短信或电话完成的。”他宣称,就全渠道而言,iFood在巴西市场的份额在23%到25%之间,其活跃配送员人数达到 60 万,超过了巴西任何其他公司的人数。
一位接近Keeta招聘方的人士告诉36氪,去年巴西业务允许在中国内地远程办公,但后来仇广宇要求人选必须去巴西当地。这加大了招聘难度,但“如果站在 Tony 的角度去看,他当然是希望当地人或者熟悉当地的人越多越好,尤其是在巴西这样跌倒过的市场。”
在今年6月的股东大会上,王兴说“巴西是一个很大的市场,我们以圣保罗为起点,去熟悉当地环境。”今年2-3月,Keeta推迟进入里约热内卢的计划、裁掉为此储备的员工时,在巴西引发了大量不满。
巴西的市场环境的确需要花费更大精力去理顺,在搞定商家供给和用户认同之前,美团精细化的运营能力暂时还没有太多用武之地。如今,美团将巴西的运营策略明确框定于“先聚焦圣保罗”,在这个全球第五大外卖市场,扩张只能成为“后话”。
对于出海,美团管理层多次强调“不会激进扩张”。二季度的电话会上,CFO陈少晖称,“国际化方面,Keeta在香港和沙特已经进入效率优化阶段,我们也会继续基于市场机会、竞争格局和ROI动态调整不同国家的扩张节奏。”
相较而言,美团新业务的投入上,小象超市的增长似乎展现出更好的确定性,也是美团当前愿意拿出更多资源去做的事。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
