


【港股IPO】纳真科技申购情况及打新分析
公司名称:纳真科技公司 $纳真科技(09856)$
保荐机构:花旗、中信
绿鞋:有
基石投资者:47%
募集期:9月14日-9月17日(本周四早)
主营业务:光通信与光互联产品供应商
一、保荐人、绿鞋、基石
花旗、中信保荐,中信里昂绿鞋,中信最近战绩实在没眼看,保荐8只票,六只暗盘破发,花旗保荐的不多,今年只有3家,两家上涨,江波龙破发。
基石占比47%,数量不少,有十几二十家,但是顶尖长线并不是很多,未来资产、广发基金、易方达、PAG、霸菱算是T1.5。
产业资本则包括兆易创新和晶晨香港,还有老股东春华继续加码,表态支持。
打新指数:★★★★
二、货量及孖展情况
机制B,10%,一口价32.96港元,3296港元一手。
截至今天下午两点,孖展倍数2.21倍,金额12.57亿,这个热度虽然跟半年前港股打新疯牛阶段没法比,但也吊打同期招股的另外两家,同天招股的四方精创截至目前只有不到3000万孖展,星环科技已经招股了3天半,也只有9.3亿的孖展总额。
打新指数:★★★
三、估值测评及基本面分析
公司跟剑桥一样,都是从传统电信/接入型光通信业务,向AI数据中心高速光互联转型的公司。
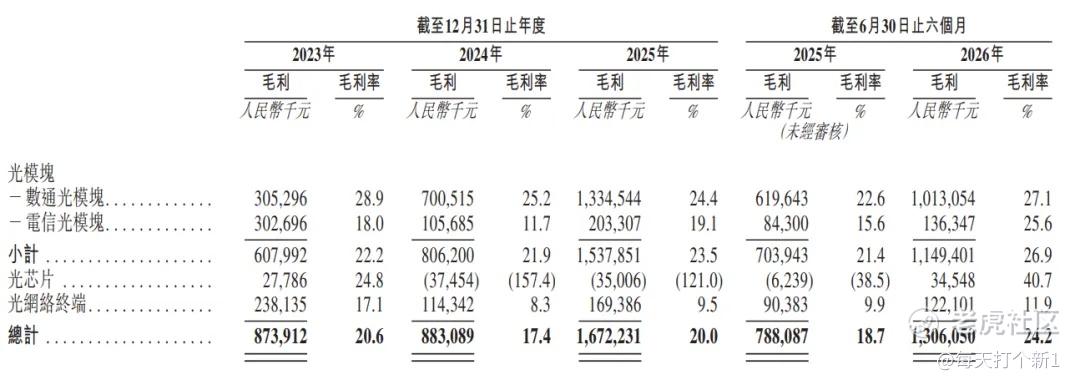
二者各有千秋,纳真的数通光模块占比更大(纳真70%,剑桥35%),但剑桥这部分业务集中于800G/1.6T高速光模块,而公司当前商业化的产品包含大量400G及以下的光模块,因此其综合毛利率只有24.2%,数通光模块业务毛利27.1%,不仅远低于中际旭创和新易盛45%+,也低于剑桥高速光模块34.49%的毛利率。
因此,纳真虽然市占率全球第五,全国第三(仅次于中际和新易盛),但主要以“成熟速率产品”为主,在高速光模块领域依然是追赶者。
不过,公司披露,2026年7月800G及以上销量同比增长78%(未说明具体数字),虽然可能得益于低基数,但结合数通光模块2026H1毛利率同比增长4.5个百分点,整体业务营收增长36.5%,我倾向于,800G及以上的高端产品贡献了主要的增长驱动,因为400G及以下的成熟速率产品已经明显进入价格竞争阶段,2026年中国市场主流400G可插拔模块ASP同比下降约15%–20%。
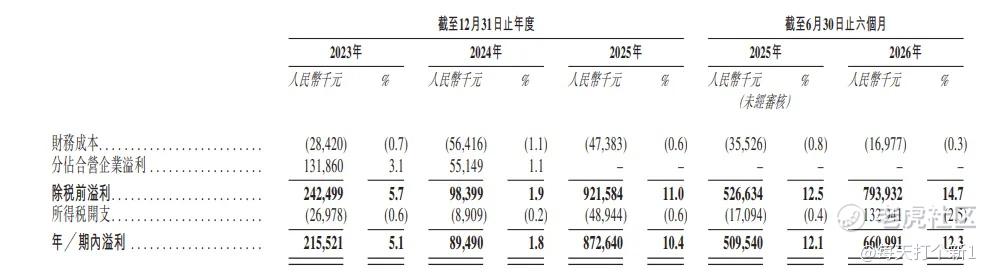
下面来看看整体业绩,公司营收增长迅速,2023-25年年化增速40%,2026H1同比增长28%,且随着毛利率的改善,净利润也有极大进步。
重点看2024-26年。2025年,毛利率上升2.6个百分点,净利润从8949万增长至8.7亿,接近翻九倍,不过这里面包含出售合营企业的收益3.5亿,剔除后,公司2025年净利润5.2亿,同比增长478%。
2026H1净利润6.6亿,2025H1剔除这笔非经常性收益3.5亿后,净利润1.6亿,可得今年上半年净利润同比增长312.5%。
如果看剔除后的环比增长,2025年下半年环比增长125%,2026年上半年环比增长83.3%。
由此可见,公司实际上并非2025年翻十倍,2026年骤然萎缩至30%,而是自2025年下半年开始,持续环比高增,这与纳真的800G产品开始规模化交付时间吻合,更能说明公司的800G进展顺利,并非一个靠400G以下产品的“汤达人”。
2026年1.6T已经进入量产初期,如果后续通过更多客户认证并形成规模收入,可能又是一个业绩爆点。
(我说纳真你就不能在招股书上写一下800G和1.6T的实际营收吗,你这藏着掖着,我算起来多麻烦)
整体来看,纳真业务分为三大块:上面说到的800G/1.6T这些属于数通光模块,其他还有传统基本盘老业务(wifi,光猫、网络终端等),以及光芯片。
2026H1,数通光模块占比69.4%,传统业务29%,光芯片1.6%。
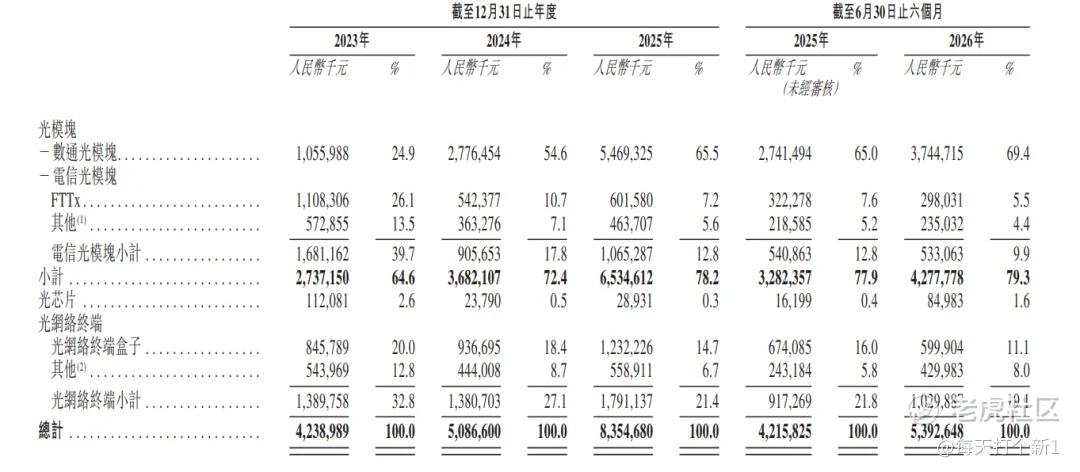
站在估值的角度,老业务肯定是不值钱的,也就是提供一些利润和现金流。
不过光芯片倒是很有前景。公司的光芯片业务随着量产,今年毛利大幅上升,录得40.7%的毛利率,为报告期内最高,同比增加79.2个百分点。
光芯片业务虽然是收购来的,但也已经有了十余年的沉淀。2012年公司收购美国LigentCom后获得FP、DFB激光器技术,2013年又通过收购Multiplex相关资产取得EML和可调谐激光技术。现在公司已经具备从外延生长、光栅、波导刻蚀、金属化、端面镀膜到芯片测试的完整制造能力,并建立了掩埋异质结和脊波导两套成熟工艺平台。
2026年75mW CW-DFB开始大规模出货,主要应用于400G/800G/1.6T硅光光源,是公司第一个真正AI化的芯片突破,同步带动了公司芯片业务的扭亏。
另外,公司自研CW激光器已经与ELSFP、NPO/CPO形成完整技术链。如果最终公司能形成上游激光芯片+中游高速光模块+新型NPO/CPO光引擎的一体化供应商,公司才有资格向Coherent式垂直一体化平台靠近。。
不过,当下还言之过早,公司的的光芯片2026年出现转机,但创收还不是很高,而且200G的EML,Coherent早就搞出来了,已经向400G走。
公司的产品最后能不能成,还要看商业化落地以及客户认证程度,具备一定想象空间,现在当成一个长期期权来看是不错的,直接按Coherent给公司定价肯定是不行的。
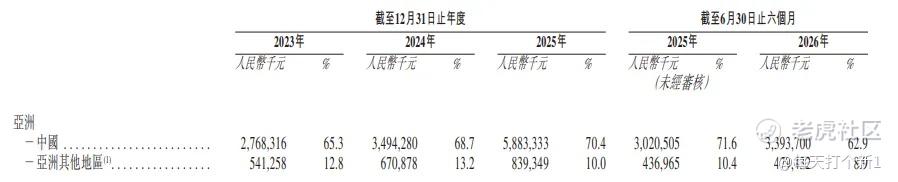
纳真还有一个短处,那便是海外业务占比,公司2026H1有62.9%来自于中国内陆,而这些头部玩家,中际旭创、新易盛,甚至剑桥,无一不以海外市场为主,直接供应国外头部云厂商。一个赚老外的钱,一个在大陆卷价格,ASP自然有所差距。
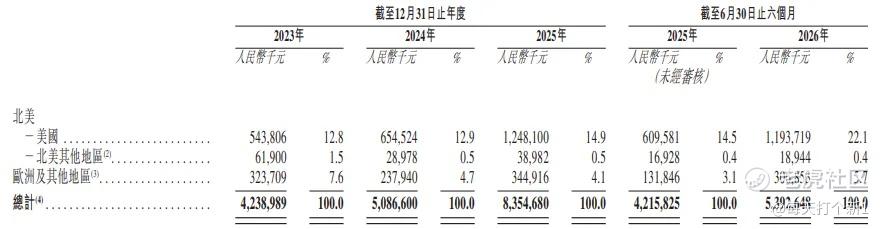
不过这也正在好转,首先最直观的,北美收入占比持续上升;新加坡及马来西亚虽然占比有所下降,但收入金额仍在增长,只是增速相对较慢;欧洲地区2024年大幅下滑,2025年迅速收复,反超2023年。
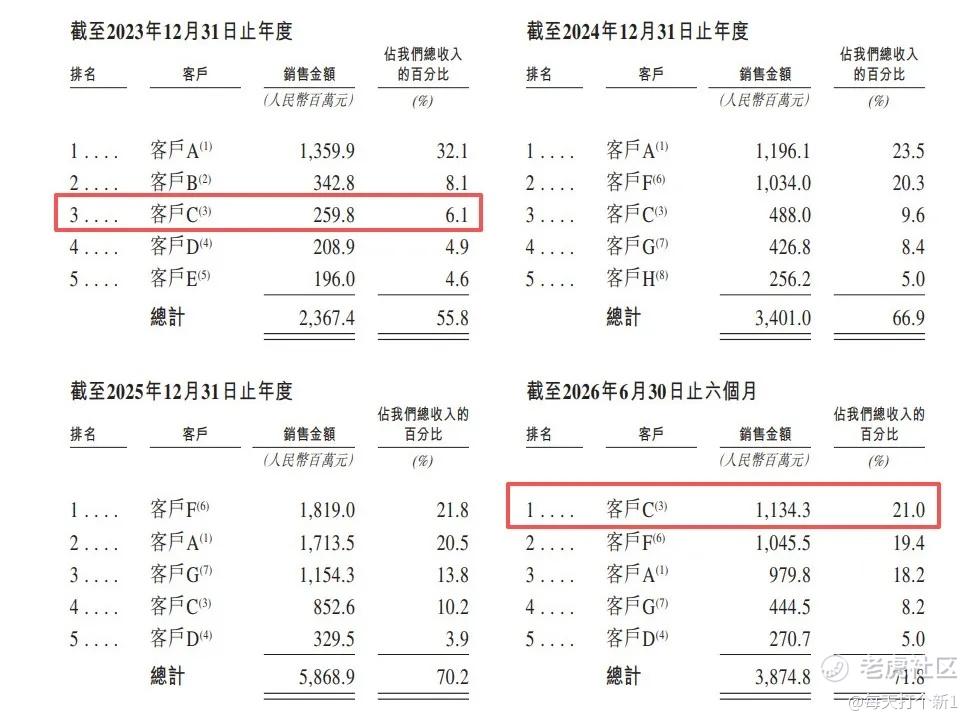
五大客户也很明显,客户C为前五大客户中唯一一家北美IT分销商,Ingram Micro,从2023年的6.1%升至2026年的21%,当前已是公司第一大客户。
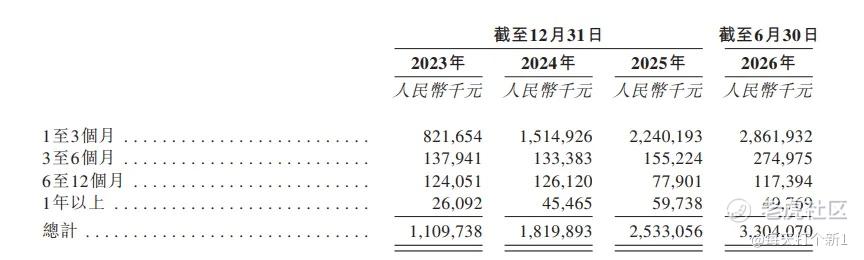
公司今年上半年CFO净流出12.6亿,主要因为存货和应收账款的增长,但我认为问题不大,看账龄,1年以上账龄的金额不增反减,增的全是1年以内的,其中3个月以内占绝对大头,暂未看到明显长期积压或坏账恶化迹象。
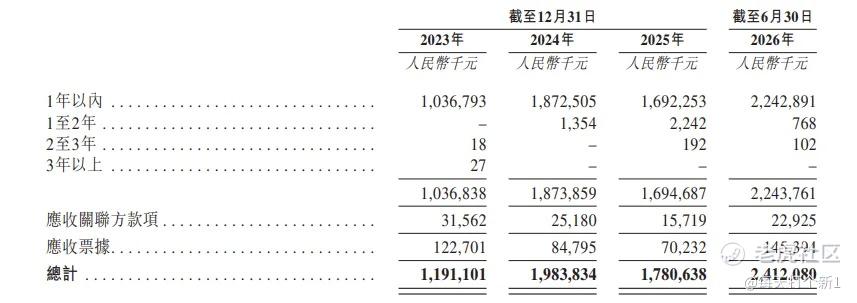
应收账款同理,增长均来自一年以内,1年以上应收款同比大幅下降。
最后看估值,不搞虚的,我们直接上压力测试。即假设公司的老业务和芯片业务全是白送的,只看数通光模块业务(该业务12个月滚动营收64.7亿人民币)。
港股这几个已上市的光模块公司,看市销率,中际15.8倍,剑桥6.4倍,海光芯正7.5倍,曦智科技212.7倍。
各家技术路线,产业链位置有所不同,所以估值水平差别很大,但没关系,既然是压力测试,自然上最便宜的那个,剑桥科技(正好也是可比度最高的)。
剑桥6.4倍,但是毛利率和海外占比高于纳真,那我就再打个折,保守估计给到5倍PS。
按75.7亿港币营收,5倍PS计算,公司仅数通光模块业务的价值就有378.5亿港元,更何况剑桥光模块业务占比只有34.7%,如果单拎出来会有更高的估值。
如果再把老业务和芯片业务算进去呢?
本次发行价324亿港元,我认为是很有诚意了。
但风险也是有的,主要就是最近科技回调严重,港股打新市场遇冷。
那么问题来了,你信alpha,还是信beta?
打新指数:★★★~★★★★★
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
