


周亚琳把车险费用率砍到4.35%,比亚迪财险“凶猛”得吓人
进入2026年,车企系保险的竞争开始升温,法巴保险、小米集团及大众汽车金融服务共同出资设立的“法巴天星财险”年初已正式开业。而吉利控股集团也通过受让合众财险33.33%的股权,成为该机构的重要股东。而它们盯的是同一块蛋糕,目的就是要用造车端的资源重做一遍车险业务。
当然最令人关注的还是比亚迪,比亚迪财险的保单全部通过比亚迪APP、官方小程序等自有渠道直销成交,没有外部代理或4S店抽成,2025年其手续费及佣金支出为零。但零佣金也只是其中一点,真正让行业产生焦虑的是它把费用率也一并“打穿了”。
01■
比亚迪这一刀,掀的是整个车险板块的成本桌子
在今年一季度,比亚迪财险的综合费用率仅为4.35%,相较于传统财险行业平均在25%左右的综合费用率而言,比亚迪财险综合费用率只有行业平均水平的将近六分之一。
换句话说,同样收入1亿元的保费,传统财险企业可能要在渠道等方面花费高达2500万元的费用,但比亚迪财险却只有400多万元,原因就是在于比亚迪的直销模式直接把手续费及佣金支出压到零,从而大幅拉低了整体综合费用率。
另外在定价方面,比亚迪会根据驾驶人实际驾驶时间、地点、里程及具体驾驶行为来确定保费,比如对平稳驾驶、零违章、无出险的优质车主叠加专属折扣,把“费用降本+数据定价”两套打法合一。而传统险企在这一方面往往不具优势,它们需要花资金买车险渠道,也难以用低成本全量拿到驾驶数据。单单这一条,车企手中就握着传统险企眼红却难以复制的东西,比如车机数据、维修体系、用户全生命周期等等,可以说车企系保险在车险这一细分领域已形成了一套全新的打法。
一般来说,车险这一板块是出了名的利润薄、纠纷多、渠道沉,传统险企往往守着代理体系不敢动。但是,像比亚迪等车企系保险,却在传统险企还在算渠道的账时,用自身的优势重写了费用结构。
02■
需注意车险主业还在亏钱
说到比亚迪财险,它的前身是易安财险,这家公司在2022年因风险暴露进入破产重整,2023年5月份比亚迪汽车工业选择全资接盘,当月便更名为“深圳比亚迪财产保险有限公司”,同年11月份业务范围新增机动车保险业务。
接着到2024年5月,比亚迪财险获批在国内多地使用全国统一交强险条款,到今年6月份又获批在河北、江苏、浙江(不含宁波)等地使用全国统一交强险条款,其业务的盘子正在全国范围内一步步铺开。而且,比亚迪收购易安财险之后,已将最初收购时的10亿元注册资本增至40亿元,增幅高达300%,而且由比亚迪汽车工业全额出资。足以说明比亚迪对财险这一赛道的重视程度。
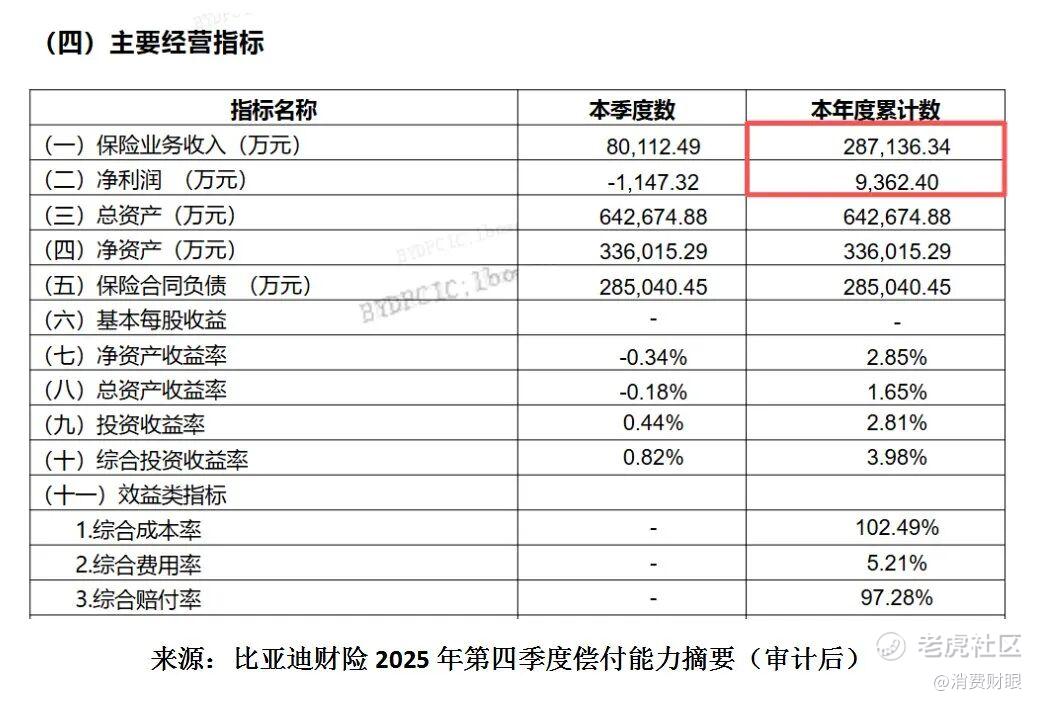
在具体业绩上,比亚迪财险在2025年的保险业务收入达到28.71亿元,相比2024年的13.51亿元同比增长约112%。而在净利润方面,2025年实现净利润9362万元,实现扭亏为盈。而到今年上半年,比亚迪财险签单保费为14.20亿元,全部来自直销渠道,实现净利润1.2亿元,同比大涨281.87%,这其中车险板块占总业务高达83%,直销渠道手续费仍为零。
但需要注意的是,尽管比亚迪如今已经实现扭亏为盈,但利润更多靠的是投资端。就比如上半年,其综合成本率高达101.23%,意味着每收100元的保费,其承保业务就亏损1.23元,二季度综合赔付率高达96.97%,这些数据说明其车险主业本身还在亏钱。
当然,承保端仍在亏损并不是比亚迪的车险故事“穿帮了”,而是新能源车险高赔付与快速扩张期的阶段性代价。当下的情况是,比亚迪用极低的费用率、零佣金直销和车机数据定价等,正把亏损换成规模、数据和定价权。
03■
敢砍中介、敢降价,一家险企的“比亚迪式”突围
比亚迪财险现在的董事长是周亚琳,她是比亚迪体系内成长起来的老将,2023年比亚迪收购易安财险后,正是由周亚琳出任比亚迪财险首任董事长。
刚开始的时候,周亚琳接手的可不是一张好牌,而是一家风险暴露,并且刚刚经历破产重整的险企,不仅底子薄,而且整个盘子还没有彻底铺开。
但从现在的时间点回看过去,比亚迪财险能够走到今天,靠的不仅是避开跟传统险企拼网点、不跟中介拼佣金的策略,还有在别人不敢降价时它敢降、别人犹豫时它全力以赴、别人守着旧渠道时它敢砍光中介等魄力。
一家几年前还躺在重整程序里的小公司,比亚迪收购后便敢在传统巨头林立的车险市场里喊出:成为新能源汽车保险的引领者。这种自信和底气,在整个行业中是相当罕见的。在周亚琳的带领下,比亚迪财险用显著的降本、定价和“不怕掀桌子”的姿态,确实是把这家险企做成了新能源车险这一细分赛道中被同行一直关注的角色。
04■
车险未来的胜负手是什么?
正如文章开篇所提到,车企系保险这张牌桌上的人是越来越多了,如广汽出资设立的众诚汽车保险、一汽旗下的鑫安保险、小米参与出资设立的法巴天星,还有吉利为第二大股东的合众财险等等。
但比亚迪财险的特点是在于,它向车企系保险证明了车险那张被佣金和渠道绑死的老剧本,在现实中是可以撕掉重写的。
未来,随着车企系保险加速入场,以及新能源汽车的保有量不断攀升,车险的胜负手或将不再是渠道和佣金,而是数据、定价与生态的闭环。比亚迪财险“掀开”的这张成本桌子,很可能只是新能源车险新剧本的序章。
#比亚迪保险 #比亚迪财险 #周亚琳 #新能源车险 #车险
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
