


首日大涨65%+,这家源自中国的单药公司为何获得市场青睐?
8月6日,恒瑞医药合作的“NewCo”药企Braveheart Bio正式登陆纳斯达克,发行价为16美元,募集资金4.399亿美元,这是今年继Kailera Therapeutics(IPO融资6.25亿美元)之后,恒瑞医药的第二家赴美上市“NewCo”公司。
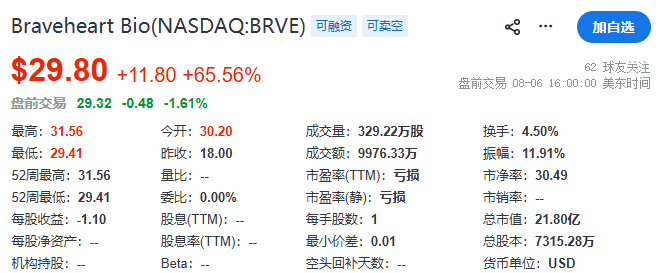
Braveheart Bio上市首日开盘30.2美元,最高涨幅达72.88%,收盘价约29.8美元,市值突破20亿美元(据此计算恒瑞持股市值约3亿美元)。
背靠恒瑞,融资十亿元的心血管药企
Braveheart Bio成立于2024年,是一家临床阶段生物技术公司,专注开发针对肥厚型心肌病及其他严重心血管疾病的全新疗法。
Braveheart Bio的全部经营性资产均来源于恒瑞医药的管线授权。其核心资产为恒瑞医药自主研发的新一代心肌肌球蛋白小分子抑制剂HRS-1893(海外市场定名BHB-1893)。
2025年9月,恒瑞医药与Braveheart Bio签订独家许可合作协议。根据协议,恒瑞医药保留该管线在中国大陆、香港、澳门及台湾地区的全部权益,将HRS-1893在海外市场的开发、生产及商业化独家权利对外授权。
对价方面,交易采用了“现金+股权+分级里程碑”的综合对价体系:
-
Braveheart Bio将向恒瑞支付6500万美元首付款(含3250万美元现金和等值3250万美元的Braveheart Bio公司股权)和完成技术转移后的1000万美元近期里程碑款,总计7500万美元;
-
恒瑞有资格获得与临床开发和销售相关的里程碑付款,最高可达10.13亿美元。
获得恒瑞医药的授权两个月后,Braveheart宣布完成1.85亿美元A轮融资,本轮融资由a16z Bio+Health、Forbion、OrbiMed领投,Frazier Life Sciences和Enavate Sciences跟投。
公司CEO Travis Murdoch早年从医,后来进入医药投资行业,曾担麦肯锡公司顾问、Third Rock Ventures合伙人、Monograph Capital合伙人以及软银愿景基金的投资人。2019年,他创立了专注免疫疾病的生物科技公司HI-Bio,2024年以18亿美元卖给Biogen。
BHB-1893价值何在?
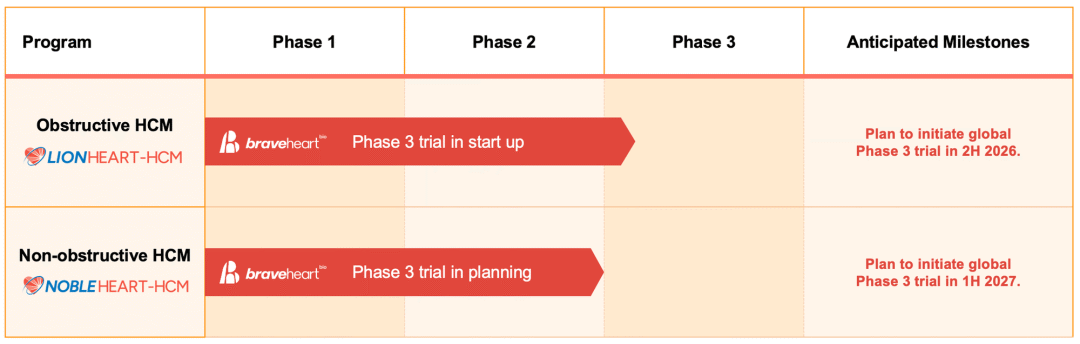
目前,Braveheart Bio只有BHB-1893款在研药物,适应症为适应症是肥厚型心肌病,其中又分为两个亚型:
梗阻性肥厚型心肌病(oHCM)。这一赛道目前已有两款心肌肌球蛋白抑制剂获批:
第一款是百时美施贵宝的Camzyos(mavacamten)。作为全球首个获批的心肌肌球蛋白抑制剂,Camzyos先发优势明显。2026年第二季度,Camzyos全球销售额达4.16亿美元,同比增长60%。其中美国市场增长45%,国际市场增长129%。BMS还在持续扩围。
2026年6月,FDA受理了Camzyos青少年适应症的补充新药申请并授予优先审评。目前,Camzyos已在60多个国家获批,美国已有超过2.2万名患者接受治疗。
第二款是Cytokinetics的Myqorzo(aficamten)。2026年1月27日,Myqorzo获FDA批准用于oHCM,正式加入战团。2月获欧盟批准,6月在德国首发上市。
但这两款已经上市的药物有一个共同的软肋:左室射血分数(LVEF)下降导致的心衰风险。因此,两款药都带黑框警告,患者要频繁做超声监测,医生开处方也十分谨慎。
而BHB-1893的2期临床数据中,86%的oHCM患者在12周内达到了完全缓解。更重要的是,整个核心治疗期内0例LVEF低于55%,0例因安全性下调剂量。平均第5天,患者的Valsalva动作后压差就降到了目标水平以下。
如果BHB-1893能在后续临床试验中延续这一记录,医生开具处方时的监测负担与剂量调整顾虑将显著降低。
非梗阻性肥厚型心肌病(nHCM):目前全球尚无获批药物,Myqorzo虽在5月读出了3期阳性数据,抢占了先机,但BHB-1893的2期数据中展现出心肌逆重构信号,用药患者心肌厚度、左房容积等结构性指标出现明显改善,心肌损伤标志物大幅下降,运动耐力、日常活动评分同步提升。
BHB-1893的逻辑依然是在疗效的基础上,拥有更好的安全性,以减少监测负担与量调整复杂度。
中国药企NewCo已实现多元化退出方式
NewCo模式火了近两年后,NewCo公司密集迎来“上岸期”,无论是IPO、借壳上市,还是转授权退出,行业的先行者们都交出了漂亮的答卷。
1、大药企并购出局(M&A)
这是目前NewCo最主流、最被风投和本土药企看好的资本循环方式。NewCo 在海外基金注资下完成早期PoC(概念验证)临床后,直接将股权或资产打包出售给全球巨头。
代表案例1:康诺亚(Kymera/Ouro Medicines)
交易架构:康诺亚将其双抗管线(CM336等)在海外联合风险资本(如 OrbiMed、Atlas等)设立NewCo公司Ouro Medicines,康诺亚获得首付款及约 15% 的 Ouro 股权。
退出路径:Ouro Medicines在快速推进海外临床试验后,被全球大药企吉利德以高达21.75亿美元的总对价(含首付款及后续里程碑)整体收购。
退出结果:康诺亚作为NewCo 东,通过股权变现获得约 3.2 亿美元的回报(远超最初几十万美元的股权投入),实现了“首付款 + 股权高倍溢价退出”的闭环。
代表案例2:嘉和生物 / 岸迈生物(Candid Therapeutics)
交易架构:海外风投公司创立了针对自身免疫疾病的NewCo Candid Therapeutics,并几乎同时从嘉和生物(CD20/CD3 双抗 GB261)和岸迈生物(BCMA/CD3 双抗 EMB-06)引入管线海外权益,换取现金+NewCo 股权。
退出预期:Candid通过聚拢中国优质TCE(T细胞衔接器)资产快速建立管线壁垒,其设立初期的商业终局即为在概念验证(PoC)后被罗氏、强生或赛诺菲等自免巨头高溢价收购。
2、海外核心资本市场首次公开募股(IPO)
对于拥有重磅靶点组合、由一线海外知名医疗VC领投的NewCo,在取得关键临床数据突破后,直接冲刺美股实现二级市场上市。
代表案例:恒瑞医药(Hercules / Kailera Therapeutics)
交易架构:恒瑞将其自主研发的 GLP-1 产品组合(HRS-7535、HRS9531等)除大中华区外的全球权益授权给由贝恩资本(Bain Capital)、RTW 等顶尖机构联合出资 4 亿美元设立的 NewCo Hercules(后更名为Kailera Therapeutics)。恒瑞获得1.1亿美元首付款及 19.9%的Hercules股权。
退出路径:Kailera在完成数亿美元融资并加速推进减重/降糖管线的全球三期/二期临床后,完成股IPO上市。
退出结果:恒瑞持有约19.9%的原始股权在IPO后,该笔股权市值翻数倍,并打通了二级市场公开变现的通道。
3、次级市场与二次交易(Secondary & Asset Deal/Sub-licensing)
当 NewCo 拿到多项管线或多区域权益后,未必全部亲自开发到上市,可通过分拆管线二次转授权(Sub-license)给其他梯队的药企,回笼现金并锁定阶段性收益。
代表案例:维立志博
交易架构:国内创新药企(如维立志博等)将抗体或双抗管线注入海外机构主导设立的NewCo平台,约定NewCo拥有向第三方二次授权特定区域或非核心适应症的权力。
退出路径:NewCo拿到资产后,将“非核心适应症”或“特定区域(如欧洲或日韩)”的开发与商业化权益二次转授权给区域型中型药企或特定赛道的专门药企,收取数千万美元的首付款和里程碑。
退出结果:NewCo在未稀释自身股权的情况下实现了自我造血,早期投资人和母公司获得了额外的阶段性现金分红。
4、母公司增持合并与反向吸纳(Sino-Reintegration/Buyback)
当国内母公司的国际化能力和资金实力显著增强后,为了收回管线全球权益或增厚业绩,母公司会选择反向收购或增持NewCo的外部股权。
代表模式案例:联拓生物(LianBio)资产解散与权益收回
交易背景:联拓生物最初是跨国资本通过“In-licensing”建立的“Reverse-NewCo”(将海外资产引入中国与亚洲)。
退出路径:后因战略调整,联拓生物将其核心管线Mavacamten的中国/亚洲权益以3.1亿美元反向卖回给原研发商百时美施贵宝,随后启动公司清算并将大量现金特别派息返还给股东。
对NewCo的启示:这一反向操作验证了“当NewCo阶段性使命完成,将资产重新卖回/归还给母公司(或原许可方)”同样是资本清算退出的可行落脚点。
作为首家赴美上市的NewCo公司,Kailera Therapeutics证明了 “中国药企出让海外权益 + 美国团队操盘+美国资方支持”合作方式的可行性,而Braveheart Bio从2025年底获取恒瑞授权并完成A轮融资,到2026年8月成功登陆纳斯达克,历时仅约9个月,更加完美的示范了“中国源头创新管线+海外豪华VC资本孵化+快速冲击美股 IPO”的完整退出通道。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
