


德适生物:IVD业务不及去年同期1/3,但请叫我AI公司,谢谢!
呃,德适生物的半年报发了有一个月了,一直拖着没看。
趁着周末,大概look了一眼。
嚯,虽说刚拿了全球首张AI染色体核型分析三类医疗器械证,但是,人家可是家AI公司。
财报中的感觉就是...“你IVD不要来碰瓷啊,老纸混AI圈的”。
既然是混AI圈的,只要营收高速增长,亏损扩大个几十倍其实也没啥。
来来来,咱们一起看看。
PART.01
“暴增”
德适生物2026H1营收1.0869亿元,同比增长21.0%,大幅超越2025同期水平,暴增!
同样的,报告期内亏损5588.3万元,同比扩大41.7倍,也是暴增!
不过,朋友们,别着急。
这里面主要是由于研发成本增加了1600万元左右,财务成本增加了1300万元左右,行政开支增加了1000万元左右,销售开支增加了500万元左右。
你把这些都加回去...呃,好像还是亏的有点多...
没事,新兴领域、新上市公司难免,我们要包容。
你看,德适生物毛利8050.4万元,同比增长13.99%,暴增!
毛利率74.1%,多好的业务啊。
等等,你说去年毛利率78.6%?
Emm,你别管,反正我混AI的,就问你服不服?
PART.02
深“略有不服”术
模型服务,即此前的技术授权服务,包含云端服务、模型技术授权和SCTI本地化交付(你可以简单理解为AI一体机)业务营收9454.1万元,同比增长101.1%,暴增!
你说,这很AI,为啥还说略有不服呢?
第一,我对AI一体机业务与模型服务这种软硬业务混合的计算方法心有疑虑,AI一体机用来刷流水可是太好用了。
当然这是我的问题,并不是说德适就一定有这个问题。
只是,略有不服。
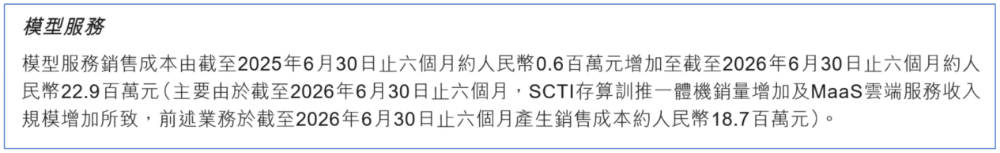
在业务成本拆解里面,以我浅薄的见解,SCTI一体机成本端为1870万元,占据整个模型服务成本的约82%。
虽然从成本推收入略有偏差,但偏差不会特别大。
还是那句话,这是我的问题。
第二,应收款增长快于营收增长。
在上表中,贸易应收款从去年同期5266.6万元增长到7016.8万元,同比增长33.2%,显著高于营收的增长速度。
第三,算力开支居高不下。
商标中我们可以看到算力服务开支从去年的3004.5万元增加到4579.2万元,增加1500万元左右,同比增长52.4%。
这增速可是营收增速的2倍!
而且我们翻看财报会发现,预付款列支了4968.2万元。
公司解释,这是“待投入算力”。
Emmm,这很AI。
所以,尽管我们有点不服,却不得不承认德适生物人家真的是AI公司。
PART.03
“我混AI的”
再看一眼,2026H1德适生物的医疗器械收入仅有1095万元,还不及去年同期的1/3。
有同学表示,不对啊,人家财报里不是说有99家合作医院,65家三甲医院吗?
还有43个器官/部位,61个疾病方向,怎么可能只有这么点收入?
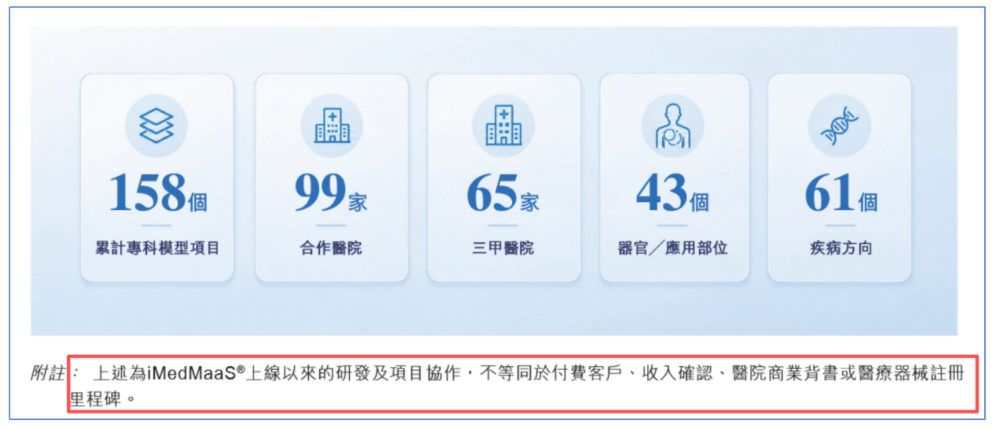
朋友们,我们看财报都是要看小字的...
上面也说了,现在德适的主要业务是AI。
你别管是不是卖AI一体机,反正人家混AI圈。
年初至今,德适股票已经涨了116%!
就...厉害。
PART.04
最后
如果你要说AI概念,晶泰也不弱啊。
虽然我们也没说什么好话,半斤八两吧。
就...这二者的股价怎么能差异如此之大?
我不理解,我尊重。
但,我仍然坚持我的观点,AI一体机业务跟模型服务类软件业务混在一起我就是觉得不舒服。
最后的最后,2026H1德适生物员工174人,平均薪酬约21.4万元(半年),如果下半年与之相同则平均薪酬高于2025年约10万元。
Emm,这么看我还是选晶泰(23.7万元)。
好了,今天的瓜就先吃到这里,明天的瓜我们明天再吃,散会!
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
