


希音:一件衣服背后的系统生意
全球时尚市场2025年规模约1.7万亿美元,前五大企业合计份额只有10.4%。这个行业极度分散,最大玩家市占率也不高。同时线上渗透率从2021年的33.4%升到2025年的34.9%,预计2030年到38.7%。线上化在时尚行业远没到头。
在一个万亿级、极度分散、线上化远未到头的市场里,一家成立不过十来年的公司,挤进了全球五大服装和鞋类公司。这家公司就是希音。
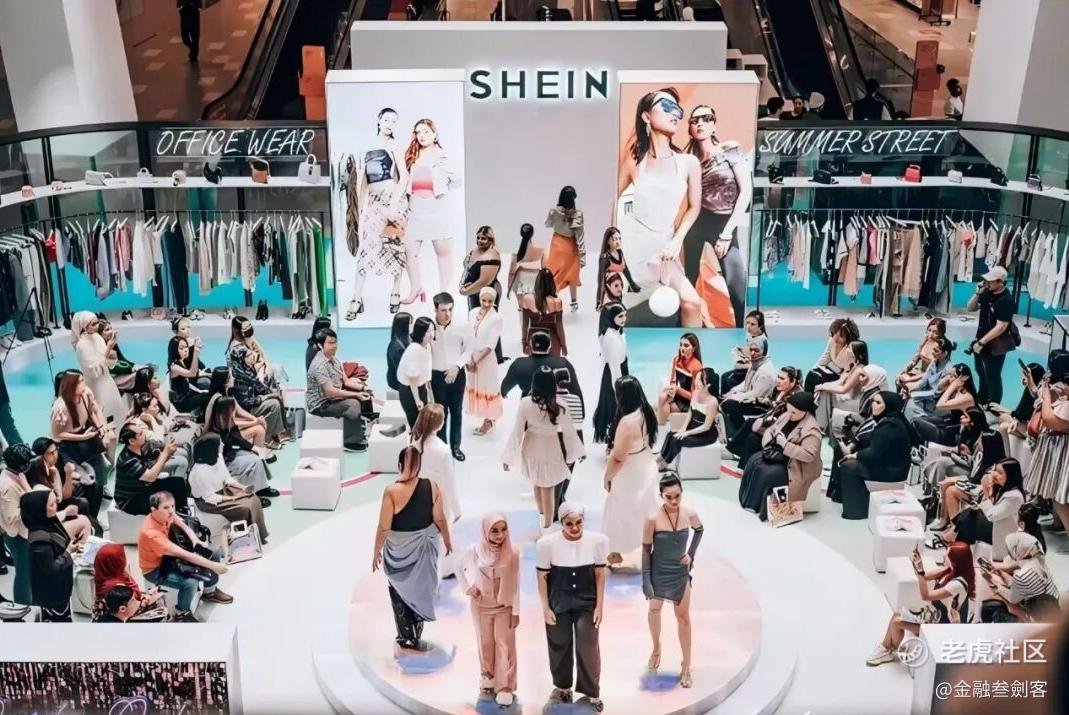
2025年希音净收入约418亿美元,净利润约20.6亿美元,业务覆盖约160个市场,活跃顾客从2023年的1.86亿增长到2025年的2.73亿,复合增速21.2%。按年度零售销售额算,已经是全球最大的在线时尚目的地。
但真正值得看的,不是衣服。而是衣服背后那套系统。
一、系统效率:库存周转36天,这才是真本事
服装行业最怕库存。
传统品牌提前两季备货,动辄万件起订,赌对了赚一波,赌错了就是一堆卖不掉的货。行业里未售库存占比长期在20%到30%徘徊。
希音的解法是大规模自动化小单快返(LATR)。每款新品先做100到200件试水,卖得动就追单,最快5天补货,卖不动就停。2025年库存周转天数只有36天,未售库存占比保持在低个位数百分比。
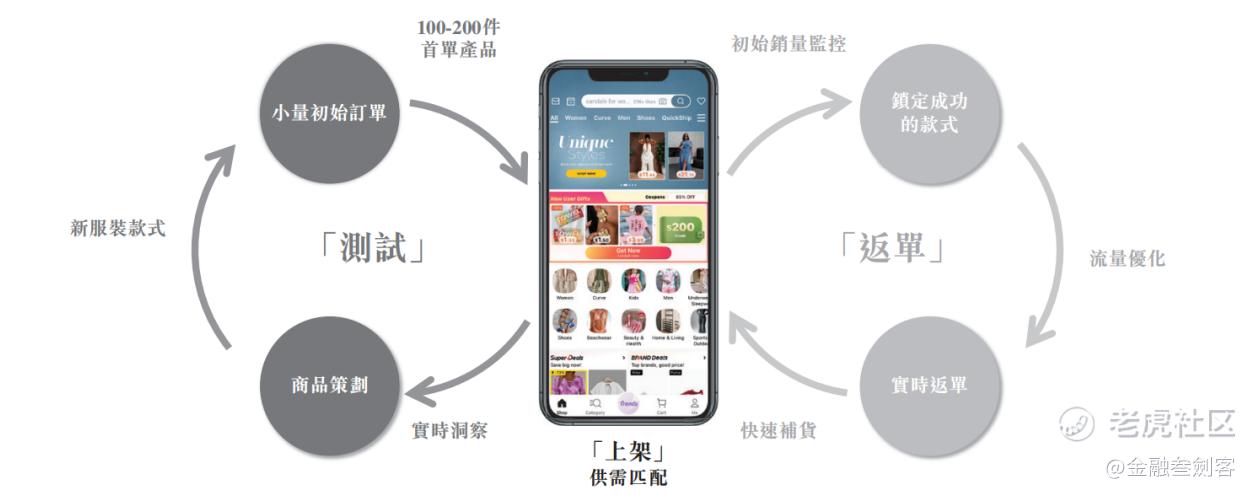
传统服装零售商的库存周转通常在90到120天。希音的速度是它们的三分之一甚至更少。支撑这套模式的,是1700多个自研软件系统,从趋势识别、设计开发、订单分配到智能履约,全链路数字化。希音做的是用数据跑供应链。
效率差距直接体现在毛利率上。2025年希音毛利率67.9%,2026年一季度升到70.3%。传统服装零售商通常在50%左右,ZARA约55%。这背后是系统效率带来的结构性优势,压价解释不了这个差距。
但这还只是第一层——系统先让自营业务跑得快。它能不能对外赚钱?
二、系统变现:服务收入两年翻五倍,第二曲线正在变粗
自营业务效率高,是希音的第一层。服务收入是第二层。
2023年,希音服务收入8.68亿美元,占总营收2.7%。2025年,47.40亿美元,占比11.3%。2026年一季度,占比进一步升到14.3%。三年时间,从2.7%到14.3%,加速跑。
服务收入是把自己那套供应链、履约、营销能力开放给第三方商家和独立品牌,收服务费。2025年10月升级的SHEIN Xcelerator计划,已经赋能全球近20个品牌。招股书有一组数据:参与计划的一个品牌,第二年销售额增加约15倍,营业利润率提高超过30个百分点,存货周转天数减少约三分之二。品牌赋能业务的营业利润率约为集团整体两倍。
关键在于边际成本。这套基础设施服务自营业务时,成本已经摊销完。接入更多第三方商家,边际成本很低。服务收入占比越高,整体盈利能力越会被往上拉。
从2.7%到14.3%,这条路才走了两年多。但服务收入要持续放大,靠的是系统继续加固。
三、系统开放:供应商接进来,飞轮转起来
希音的AI是拿来赚钱的。算法持续分析消费数据,指导设计团队开发新品,实现爆品预测,直接支撑LATR模式运转。从选品到排产到履约,AI渗透在每个环节。
希音还把自研数字化系统工具免费提供给供应商使用,从营销规划、设计、采购到制造和配送,全套打通。供应商生产效率跟着提上来,整个链条响应速度被拉快。
有个例子。广州一家球衣工厂接入希音LATR模式后,10天左右就能测试出新款受欢迎程度,根据真实需求灵活调整设计和备货。传统模式下,同样流程要提前5到6个月,还叠加一个月海运周期。资金周转压力完全不是一个量级。
系统效率的溢出效应就在这里。希音把能力开放出去,供应链每个环节都在变快,整个体系变快之后,又会反哺选品和履约的精准度。飞轮转起来,越转越快。
当这套系统从自营走向平台、从内部走向外部,估值逻辑也就该被重新看一眼。
四、系统重估:13倍市盈率,市场可能只算清了衣服
前三部分讲的是业务:系统效率、系统变现、系统开放。由此再看估值,问题就出现了。
按发行价算,希音对应2025年市盈率大约13倍。国际快时尚巨头的估值普遍在20倍以上。单看自营业务的效率优势,13倍谈不上贵。
中信建投给的目标价是54.41港元,对应2027年15倍市盈率,首次覆盖给了买入评级。国金证券也首次覆盖给予增持评级,预测2026至2028年归母净利润分别为13.73亿、19.27亿和22.22亿美元。
两家机构的逻辑一样:希音正在从自营品牌向平台化公司转型,服务收入占比提升会带动整体盈利能力改善,估值框架也应该从服装零售切换到平台型公司。
市场现在的定价,基本只反映了自营业务。服务板块和平台化能力,几乎等于白送。
这个估值框架切换什么时候发生?没人能精准预测。服务收入占比突破20%的时候,市场可能重新审视。海外仓布局完成、关税冲击被消化之后,利润数据出来的时候,市场也可能重新审视。
短期股价怎么走没人能预测。但如果你相信一家毛利率70%、库存周转36天、服务收入两年翻五倍的公司,不应该只有13倍市盈率,那现在的价格就提供了一个值得琢磨的赔率。
全球时尚市场依然分散,线上化还在继续。衣服会过季,款式会过时,但那套让供应链高效运转的系统,不会过时。服务收入占比从2.7%走到14.3%,只是这条曲线刚抬头的阶段。品牌赋能业务目前对集团净收入的贡献还不到1%,意味着真正的放量还没开始。
市场现在给的13倍市盈率,是给一家服装公司的定价。但希音做的事情,早就超出了服装公司的范畴。它把自己变成了一套基础设施,让供应链上的每个环节都在这个系统里跑得更快、更准、更省。这种能力一旦被市场重新认识,估值框架的切换就会发生。什么时候切换,没人知道。但,系统比衣服值钱。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
