


美联储9月决议前瞻:料加息25bp,基调显著偏鹰
在CPI数据公布后,美联储下周加息概率进一步上升到了87.5%,年内加息幅度也超过了50个基点,并且会在明年1月继续加息。利率决议本身不需要讨论,说加息有疑问的一律不用看——CME成功预测了22年6月美联储加息75个基点,24年9月美联储降息50个基点,甚至在疫情时期(2月底到3月中)也成功预测了美联储至少紧急降息100个基点,所以这里疑问还是后续紧缩和再宽松节奏。
目前,市场对美联储年内两次加息预期算是基本消化,但对第三次加息和明年进一步加息预期不足,也没有计价明年不降息的情况——这些在点阵图上会很鹰派,短线冲击显著。而沃什在发布会上可能会阐述美联储的反应函数,对经济数据的采用,沟通方式改变,资产负债表等也做出更进一步说明。
下面简要分析预测一下各个环节的更新:
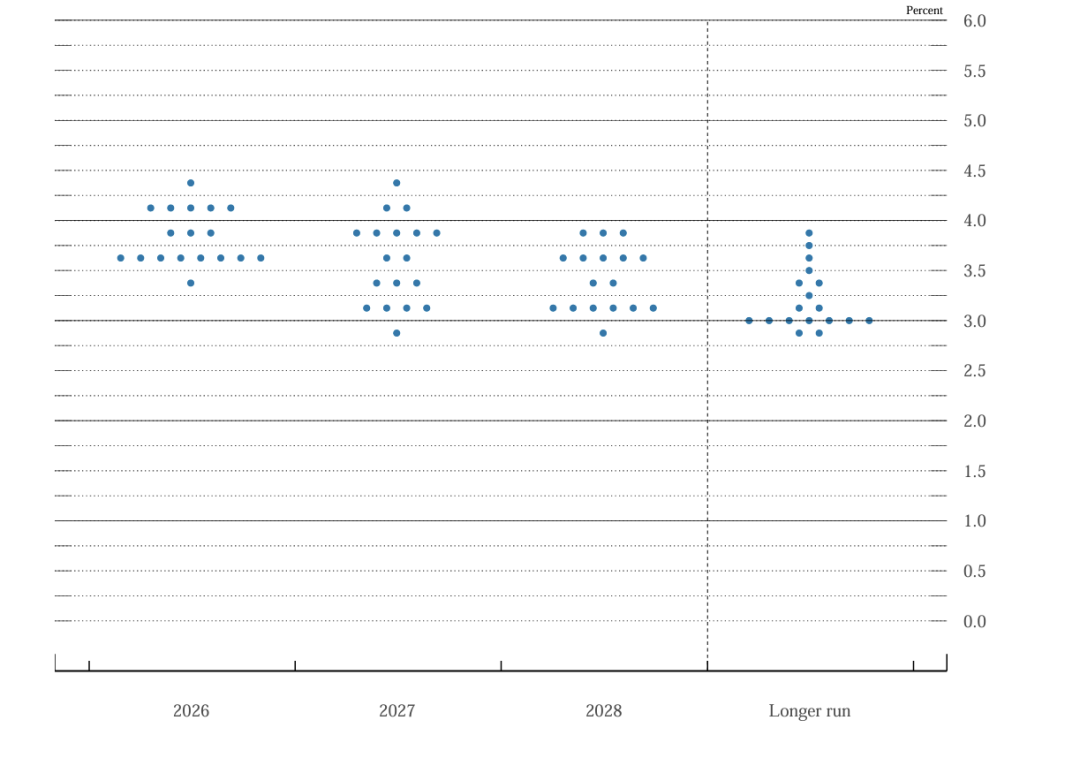
1.点阵图方面,基准今年预期为加息两次,明年不降息,甚至再加息一次,后年和29降息;鹰派情况为今年加息2~3次,明年也有潜在加息,并且到28年都不降息;鸽派情况为今年加息1~2次,明后年降息。此外,长期中性利率或被提高至3.2%的水平。整体来看,本次点阵图或较6月的更加鹰派——尽管市场定价年内加息两次,但点阵图的预期可能较市场的更为鹰派,公布后大概率对市场造成不利影响。
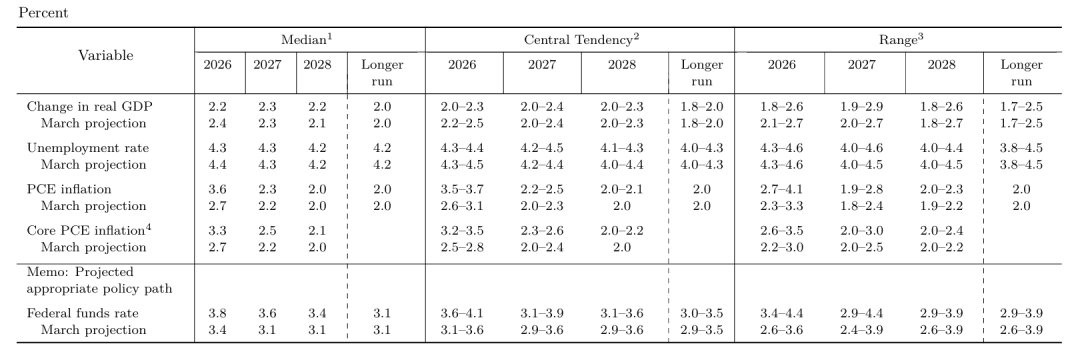
2.SEP方面,美联储料下调今明年的GDP预测,下调今年失业率预测,上调今明后三年的PCE通胀预测。具体来看,今年GDP增速被下调至2%,明年被下调至2.1%~2.2%;今年失业率下调至4.2%,长期自然失业率不变;今年PCE通胀上调至3.7%~3.8%,明年上调到2.5%,后年上调到2.2%;核心PCE上调至3.5%,明年上调至2.6%,后年上调至2.2%。总得来看,经济预测趋向滞胀,也让美联储有必要维持紧缩政策。
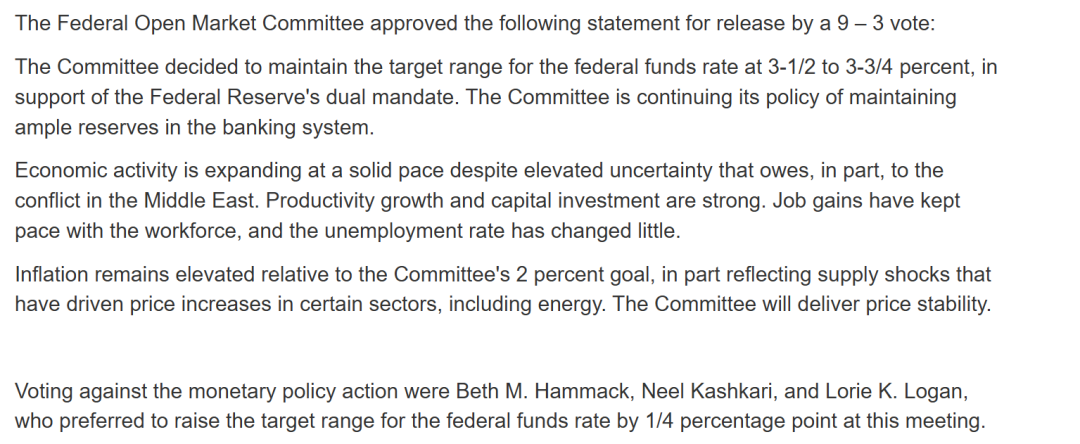
3.FOMC声明方面,料仍保持简短,变得鹰派,强调通胀上行风险,美联储的双重使命面临考验,有必要紧缩,并且可能持续加息。反对票可能再次多于2张,其中理事沃勒,库克,鲍曼可能投下反对票;哈马克,洛根等鹰派可能投票支持加息50个基点,内部仍然极其分裂,甚至会出现鹰派而不是鸽派的异议。
4.沃什发布会方面,料继续保持模糊状态,可能释放缓和加息的信号,但也有可能释放鹰派信号,强调通胀上行,持续加息。从他的风格来看,他不会强调什么时候停止或者继续加息,也不会回答加息终止和降息的相关问题。金融市场方面,他会继续强调金融环境放松和国债收益率飙升的帮助,整体和杰克逊霍尔类似。总体来看,沃什记者会依旧维持信息量低,混乱度大的情况,持续注入不确定性,对经济学家和交易员来说仍是非常头疼的存在。
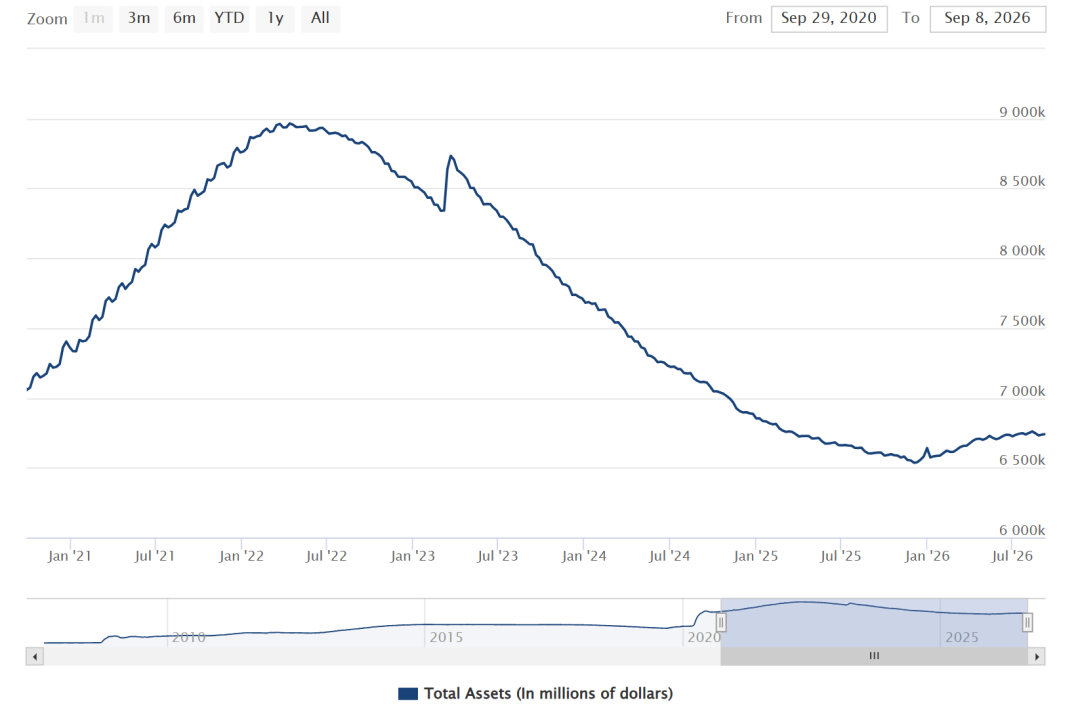
5.资产负债表方面,美联储可能会在四季度或者稍晚开始继续收缩庞大的资产负债表,并且在一定程度上进行扭曲操作——卖短买长,和财政部的回购计划类似,控制远端收益率曲线。当然,本次发布会和美联储纪要可能都不会讨论收缩资产负债表的问题,但12月决议大概率会讨论相关问题。
6.关于后续的节奏,美联储可能在10月和明年1月加息一次,然后在27年Q3~Q4开启新的降息。本次加息大概率不会只加息一次,因为就美联储综合选定的参数来看,许多数据已经回到了去年三次降息之前的水平,逆转去年的三次降息是说的通的。其次目前通胀预期上行且供应链受阻,通胀回落受阻,美联储对供应链难以作为,必须持续加息,方可抑制通胀。
7.关于加息的必要性,实际上我个人偏向于反对加息,因为就业市场和核心CPI实际上处于比较疲软的水平。如果美联储按照上述路径加息,后续经济衰退和AI债务危机的风险是比较大的。当然,如果美联储现在不加息,可能会导致美元指数和美债大跌,收益率曲线快速变陡,中长债因为通胀预期和央行信誉瓦解而大跌。最理想的情况就是9月加息一次,后面视情况加息1~2次(节奏放慢),再通过扭曲操作,卖短买长债,变相QE甚至YCC。
等待美联储的决议,还有日本央行的加息——全球发达经济体已经进入了新的紧缩周期,这对流动性和多头都是压力。
详细的联储决议前瞻、交易策略、数据追踪、外资报告、市场解读都已经更新,欢迎各位加入讨论。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
