


金智维持续亏损客户留存率下降:现金流失血,巨额赎回负债悬顶
《港湾商业观察》萧秀妮
2026年8月21日,珠海金智维人工智能股份有限公司(以下简称,金智维)向港交所递交招股书,联席保荐机构为国泰君安国际、中银国际,这也是继2025年12月申报材料失效之后,金智维再度冲击港股特专科技板块上市。
据招股书及天眼查显示,金智维成立于2016年。公司是国内一家主打AI数字员工解决方案以及企业级智能体解决方案的AI企业,公司依托自研技术,将AI算法、大语言模型与RPA机器人流程自动化技术深度融合,面向政企客户输出产品,以人机交互的模式帮助企业完成数智化转型,弗若斯特沙利文的行业报告显示,按收入口径统计,2023至2025年,金智维连续三年位居中国AI数字员工解决方案市场首位。
1
持续亏损,客户留存率下降
从财务表现来看,2023年至2025年以及2026年1-6月(报告期内),金智维分别录得营业收入2.17亿元、2.43亿元、2.56亿元、6512.9万元,期内净亏损分别为6257.3万元、1.22亿元、3.46亿元、1.09亿元,对应经调整净亏损分别为4906.5万元、295.3万元、2713.4万元、5682.4万元,综合毛利率分别达到41.5%、53.4%、51.6%、51.1%。
政府补助构成了公司其他收入的重要组成部分,报告期政府补助分别为690.7万元、1178.1万元、624.7万元、416.8万元,占其他收入净额接近五成,但政府补贴、高新技术企业税收优惠存在不确定性,倘若无法继续维持高新技术企业资质,公司企业所得税税率将提升至25%法定税率,进一步加重税负,同时补贴存在被削减、延迟甚至要求返还的可能性。
另外,为激励和留住核心人员,公司实施股权激励计划,2023年、2025年、2026年上半年录得以股份为基础的支付支出分别为831万元、2512.1万元、3795.1万元,该类非现金支出同样对账面利润形成扰动。
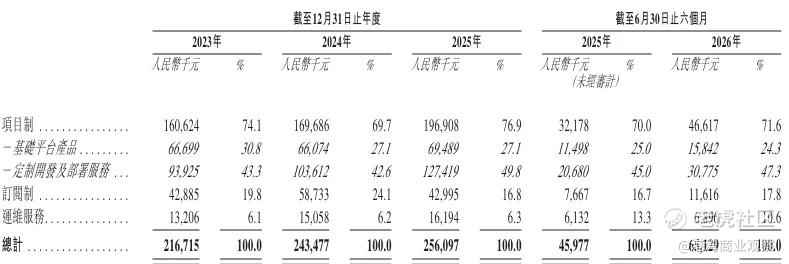
业务层面,金智维收入主要分为项目制、订阅制、运维服务三大类,定制化项目制始终是公司营收的基本盘。报告期内项目制收入分别为1.61亿元、1.7亿元、1.97亿元、4661.7万元,占营业收入比重达到74.1%、69.7%、76.9%、71.6%。项目制业务中,定制开发及部署服务收入分别为9392.5万元、1.04亿元、1.27亿元、3077.5万元,占比分别为43.3%、42.6%、49.8%、47.3%。而订阅制与运维服务在2026年上半年收入占比仅分别为17.8%、10.6%,标准化业务尚处于补充地位。
收入结构上,金智维业务高度锚定金融服务业。报告期内,公司来自金融服务最终用户的收入分别为1.86亿元、1.9亿元、1.78亿元、5002.1万元,占比分别高达85.8%、78.1%、69.5%、76.8%,尽管非金融领域收入占比有所抬升,但近八成营收依旧依靠金融行业。
产品维度,公司两大主力产品分别为K-APA与Ki-Agent,K-APA作为成熟主力产品,报告期收入分别为2.12亿元、2.32亿元、2.4亿元、4613.8万元,营收占比长期维持在九成上下,Ki-Agent解决方案于2025年正式开启商业化,截至2026年6月30日的半年时间实现收入1899.1万元,占当期收入比重提升至29.2%,新业务商业化落地初见成效。
销售模式方面,公司以直销为主,报告期直销收入占比分别为83.9%、80.6%、77.2%、74.8%。公司前五大客户收入占比处在24.0%-33.2%区间,客户集中度并未达到极端水平,但招股书中也披露,金智维存在部分主体同时兼具客户与供应商双重身份的重叠交易情况。
招股书显示,A股上市公司金证科技(600446.SH)作为金智维重要股东,目前持股12.14%,同时委派人员出任非执行董事,身兼股东、客户、渠道合作方、供应商多重角色,是报告期最主要的关联交易对象。
报告期内,金智维向金证科技实现销售收入分别为1920万元、1598.9万元、1622.5万元、496.9万元,对应占各期营收8.9%、6.6%、6.3%、7.6%。值得肯定的是,公司与金证科技关联销售收入占比整体呈下行态势。
而在应收账期方面,给予金证科技的信用区间为10天至60天,长于普通客户普遍10天至30天的信用期。历史上双方还发生专利转让,2022年金证科技以14.4万元向金智维转让一项发明专利。
除关联交易之外,招股书还披露了行业内一个值得关注的商业现象。报告期内,部分交易对手同时兼具客户与供应商双重身份,部分前五大客户同时向金智维供货,部分主要供应商也采购金智维的AI解决方案。
该类主体不属于上市规则定义的关联方,报告期来自该类重叠主体的收入分别为2255.5万元、1740.9万元、1635.6万元、593.9万元;向重叠主体的采购额分别为1022.6万元、561.3万元、597.5万元、217.4万元。
多项核心运营指标同样释放出压力信号,金智维期内贡献收入的客户数量分别为564家、686家、781家、439家,客单价由38万元逐步下滑至15万元,客户留存率从2023年74%回落至2025年的66%,2026年上半年进一步走低至60%。尽管公司投标中标率大致维持在70%左右,获客成本保持在20万元上下,但留存率、客单价的持续走弱,侧面反映出存量客户的付费、续约以及增购意愿正在下降。
对此,业内专家评价,从披露运营指标来看,公司投标中标率维持在70%左右、获客成本相对稳定,前端拿单能力保持在一定水平。但客单价、客户留存率、净收入留存率出现阶段性下行,需要客观看待背后多重因素。一方面,公司正在拓展金融以外的新兴行业,新客户往往以小规模试点项目切入,客观上会拉低整体客单价;但连续多期留存指标回落,也反映存量客户的续约、增购动力有所减弱。B端项目制模式本身存在特性,试点项目落地后,客户是否继续扩采,会受IT预算、业务实际落地效果、行业竞争等多重外部因素影响。
2
经营现金流持续为负,赎回负债达21.26亿元
较高的毛利率并没有对冲掉各项刚性支出,高额的研发投入、市场扩张带来的销售分销开支,加上可赎回优先股的账面公允价值变动,共同构成了公司持续大额亏损的主要来源。
报告期内,金智维研发开支分别为5538万元、5573万元、7877.3万元、4252.7万元,占同期总收入比重25.6%、22.9%、30.8%、65.3%;销售及分销开支分别为6305万元、6813万元、7444万元、5996万元,占总收入比重29.1%、28.0%、29.1%、92.1%。受业务季节性影响,上半年属于收入淡季,研发、销售两项费用率在半年度阶段双双突破60%,有限的营收规模很难覆盖持续走高的刚性费用。
与此同时,公司回款效率也出现明显恶化,报告期贸易应收款项及应收票据规模持续走高,分别为1.18亿元、1.26亿元、1.61亿元、1亿元,其中贸易应收款项分别为1.41亿元、1.51亿元、1.92亿元、1.48亿元,亏损准备分别为2385.7万元、2509.7万元、3166.7万元、3927.6万元。周转天数从2023年182天拉长至2026年上半年的373天,金融客户审批链条长、付款周期拉长,大量营运资金被下游客户所占用。
同时,存货与合同履约成本端风险同样不容忽视。期内公司存货及其他合同成本由1513.2万元攀升至5376.2万元,库存周转天数从44天飙升至240天,项目搁置、验收延期的情况,也带来了不小的存货减值压力。
现金流的状况则更为棘手,报告期内公司经营活动所用现金净额持续净流出,分别录得-5667万元、-2649万元、-5916万元、-6521万元,主营业务尚且不具备自我造血能力,企业生存高度依靠外部股权融资输血。
报告期内,公司现金及现金等价物也在持续消耗,各期末分别为2.04亿元、9333万元、1.41亿元、7189.1万元,招股书中也明确提示,如果IPO募资进程不及预期,公司后续将面临较大的流动性压力。
股权架构上,创始人廖万里通过多家员工持股平台合计拥有40.65%投票权,为金智维实际控制人,经过多轮融资,启明创投、高瓴创投、国开金融等机构投资者入局,历史融资发行了大量附带清算优先权、赎回权的可转换可赎回优先股,在会计层面被划分为金融负债。
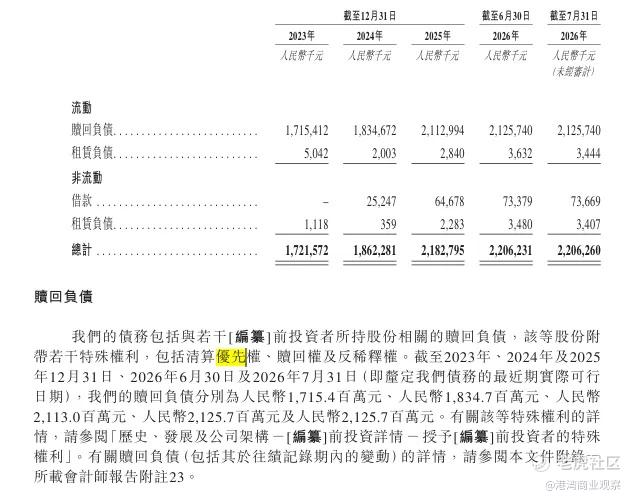
截至2026年6月30日,公司可转换可赎回优先股对应的赎回负债合计账面总额为21.26亿元。招股书披露,在向港交所递交申请之时,投资人的特殊权利已经临时终止,但设置了自动恢复款,一旦出现公司主动撤回上市申请、港交所否决申请、递交申请18个月内未能通过聆讯、通过聆讯后六个月未能挂牌上市任一情形,投资人的赎回权、清算优先权就会自动恢复生效。
这也就意味着,如果本次IPO闯关失利,巨额回购义务将会立刻生效,直接冲击企业现金流,甚至会威胁到实控人的控制权,只有顺利完成H股上市,这部分优先股才能够重新分类计入权益,消除巨额负债压力。
招股书还披露了一项合规瑕疵,报告期内,金智维存在没有为部分员工足额缴纳社会保险及住房公积金的情形。报告期内,公司社保及住房公积金欠缴款项分别为1320万元、1620万元、1930万元、930万元。
公司董事表示,报告期内并未收到监管部门要求补缴的通知,没有行政处罚记录,也没有收到员工相关投诉,结合法律顾问意见,收到整改通知后及时补缴,被处罚的风险较低,因此没有针对该笔欠款计提拨备,但公司也无法保证未来不会发生相关情形,倘若被主管部门要求补缴却未能按时结清,公司或将面临罚款乃至强制执行,进而对业务、财务状况带来不利影响。(港湾财经出品)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
