


未来穿戴四度再战IPO:销售费用狂飙研发投入下降,分红2亿超利润
《港湾商业观察》徐慧静
2026年8月19日,未来穿戴健康科技股份有限公司(以下简称,未来穿戴)向港交所主板递交上市申请,独家保荐人为中信建投。这是公司继2025年12月首份申请于2026年6月17日失效后的第二次递表。
回顾其上市历程,未来穿戴的A股之路颇为曲折:2022年6月申报创业板,2023年7月撤回;2024年8月挂牌新三板并启动北交所辅导,却始终未正式递表,最终于2025年11月摘牌离场,全面转向港股。换言之,从创业板到北交所,再到两度递表港股,四年时间公司整整冲刺了四次。
据招股书及天眼查显示,未来穿戴成立于2007年11月,主要从事智能舒缓穿戴设备、健身恢复与塑形设备、智能健康手表及健康家居产品的研发、生产与销售,旗下SKG品牌以颈椎按摩仪、腰部按摩仪等产品在消费市场拥有较高知名度,并在《家用和类似用途低频按摩仪》国家标准制定中发挥主导作用。2025年,公司完成对OTO实体的收购,将线下零售自营门店纳入合并范围,渠道版图进一步扩张。
四度叩门,市场对这份最新招股书的关注集中在三个问号上:研发费用率三连降、销售费用率却一路攀升,投入天平是否失衡?2025年宣派股息超过当年净利润,账上现金却不足1亿元,大额分红与继续募资能否自圆其说?经销占比虽仍超八成,直销占比却快速提升,渠道变革究竟是真转型还是新故事?
1
今年前五个月业绩增长不错
财务数据层面,2023年、2024年、2025年及2026年前五个月(以下简称,报告期内),未来穿戴实现营业收入分别为10.46亿元、10.45亿元、12.18亿元及6.46亿元,净利润分别为1.27亿元、1.35亿元、1.32亿元及0.62亿元。2025年公司营收同比增长16.5%,重回两位数增长;净利润则较2024年小幅下滑2.7%。2026年前五个月,公司营收、净利润较2025年同期分别增长51.9%和30.1%,增势明显。
毛利率层面,报告期内公司毛利率分别为49.1%、48.9%、49.5%及48.2%,整体维持在48%—50%区间。
分产品看,智能舒缓穿戴设备历来是公司最大的收入来源,报告期内分别实现收入8.88亿元、8.56亿元、8.56亿元及4.42亿元,占产品销售收入比重分别为85.3%、82.4%、70.9%及69.2%,2024年收入下降3.7%,2025年基本持平,2026年前五个月恢复增长37.7%,主要得益于国家补贴政策刺激消费需求回暖以及经销渠道扩张。
健身恢复与塑形设备报告期内分别实现收入0.97亿元、1.38亿元、2.92亿元及1.49亿元,收入占比由9.4%升至13.2%、再升至24.2%、2026年前五个月为23.3%,2024年增长42.2%、2025年增长111.2%、2026年前五个月进一步增长72.3%,成为增长最快的品类,尤其是腰部健身恢复设备及腹部塑形设备贡献突出。
同期,智能健康手表分别实现收入0.48亿元、0.24亿元、0.07亿元及0.06亿元,收入占比由4.6%降至2.3%、再降至0.6%、2026年前五个月为0.9%,收入持续下滑后,2026年前五个月增长50.7%,受益于新上市健康预警手表的销售贡献;健康家居产品报告期内分别实现收入0.07亿元、0.22亿元、0.52亿元及0.42亿元,收入占比由0.7%升至2.1%、再升至4.3%、2026年前五个月为6.6%,保持平稳增长。
渠道层面,报告期内公司经销销售收入占比分别为90.8%、88.1%、80.9%及78.4%,直销收入占比由8.1%升至11.2%、再升至17.3%、2026年前五个月进一步提升至20.4%。直销增长主要来自社交电商平台自营店铺的放量、高端产品线在国际线上平台的强劲表现,以及收购OTO实体后的线下直销整合与全期贡献。
招股书坦承,2024年经销收入下滑主要因公司于2024年初精简经销架构、终止与一家主要全国经销商的合作,以直接管理区域经销商,过渡期销售一度承压。
从行业大盘看,据弗若斯特沙利文数据,中国智能可穿戴健康设备市场规模已由2020年的364亿元增至2025年的711亿元,正处于快速扩张期,为公司提供了成长空间,也吸引着更多竞争者涌入。分区域看,公司收入仍以中国内地为主,海外收入占比相对有限,进一步拓展海外市场是公司募资投向的重要方向之一。
2
销售费用率升至23.6%,研发费用率持续下降
与收入结构变化相伴的,是费用天平的重心偏移。报告期内,公司销售及营销开支分别为2.16亿元、2.26亿元、2.88亿元及1.53亿元,占收入的比重由20.6%升至21.6%、再升至23.7%、2026年前五个月为23.6%;同期研发开支分别为9550.50万元、7917.80万元、7327.80万元及3836.40万元,研发费用率由9.1%降至7.6%、再降至6.0%、2026年前五个月进一步降至5.9%。
一升一降之间,公司重营销、轻研发的倾向引发关注。招股书显示,研发开支主要投向现有产品升级、新技术储备及新品类拓展,健身恢复与塑形设备、健康预警手表等新品的研发正是近年投入重点,研发投入与新品推出节奏基本同步。
但整体来看,研发投入金额连续两年收缩,营销投放却持续加码,报告期内公司经调整净利润分别为1.23亿元、1.26亿元、1.57亿元及0.70亿元,经调整净利润率分别为11.8%、12.1%、12.9%及10.8%,盈利改善更多依赖毛利率的稳定与渠道结构的优化,而非研发带来的产品溢价。
此外,研发费用率逐年走低,与公司宣称的加强健康科技基础研发能力、加速技术创新的募资方向之间,难免形成观感落差。从费用绝对值看,2025年公司销售及营销开支已是研发开支的近4倍,营销驱动的增长模式短期难以改变,若销售费用率无法得到有效控制,将对盈利能力形成持续压制。
在消费级按摩仪赛道,未来穿戴与倍轻松(688793.SH)等同业竞争激烈,产品同质化程度较高,营销投放与品牌声量往往成为销量胜负手。对比来看,倍轻松2025年实现营业收入7.79亿元,销售费用4.13亿元,销售费用率高达52.98%;研发费用0.57亿元,研发费用率7.35%,全年净亏损9726万元。
而倍轻松2026年半年报显示,公司实现营业收入3.66亿元,同比减少4.92%;销售费用达2.01亿元,销售费用率进一步攀升至54.81%;研发费用仅0.23亿元,研发费用率降至6.34%,当期归母净利润亏损4714.85万元。未来穿戴虽尚未陷入倍轻松式的“营销失控”困境,但费用结构走向趋同值得警惕。
从行业趋势看,智能可穿戴健康设备正从一般监测转向精准干预,慢性病发病率上升推动健康消费持续升级,具备健康预警功能的下一代产品有望成为新的增长极,但技术迭代与消费者偏好变化的不确定性同样存在。
对此,知名战略定位专家、福建华策品牌定位咨询创始人詹军豪表示,研发收缩、营销加码的费用结构,折射出公司仍依赖流量驱动增长,线下收购OTO是渠道补短板的关键动作。相比同业,其核心壁垒是SKG的品牌心智,但低研发投入会长期削弱技术护城河,影响后续成长性。
3
分红1.99亿元超利润,计息银行借款大增
分红与募资的组合拳,是本次递表绕不开的话题。招股书披露,2023年公司宣派股息0.30亿元,2024年未宣派,2025年宣派股息1.99亿元,并于2025年9月及10月支付。分红金额约为当年净利润的1.5倍。
与此同时,报告期各期末公司现金及现金等价物分别为0.89亿元、0.95亿元、0.65亿元及0.98亿元,2025年末账上可用现金已不宽裕;而计息银行借款从2023年末的0.70亿元增至2024年末的0.70亿元,再增至2025年末的1.80亿元,2026年5月末进一步攀升至2.20亿元。报告期内存货余额分别为0.70亿元、0.61亿元、0.88亿元及0.98亿元,贸易应收款项及应收票据分别为0.45亿元、0.43亿元、0.87亿元及1.07亿元,营运资金占用明显增加。
回溯A股申报阶段,未来穿戴2022年冲刺创业板时,最初拟募资16亿元,其中2亿元用于补充流动资金;后于更新招股书中将募资额调减至12.90亿元,并删除了补充流动资金项目。
在港股审核实践中,账上有钱、大额分红、继续募资历来是监管重点关注事项,监管机构通常会审视募集资金是否存在替代自有资金、大额分红是否存在利益输送或募资补流嫌疑等问题。本次发行规模与定价尚未确定,公司能否以合理估值完成发行,同样存在不确定性。
詹军豪向《港湾商业观察》指出,大额分红后随即启动IPO,本质是创始团队提前兑现收益,再通过公众资本补充现金流,港股审核与投资者会重点关注分红的合规性、现金流可持续性,以及募资用途的必要性。
股权结构方面,刘杰、徐思英以及小鹅芭蕾、未来生命投资等一致行动人合计控制公司约85.94%的表决权,股权高度集中,中小股东话语权相对有限,公司治理独立性、关联交易及中小股东权益保护均需接受市场检验。渠道层面,尽管直销占比快速提升,经销收入占比仍超过80%,渠道集中与经销商管理风险不容忽视;2024年公司与主要全国经销商的合作调整,也说明经销渠道本身存在一定波动性。
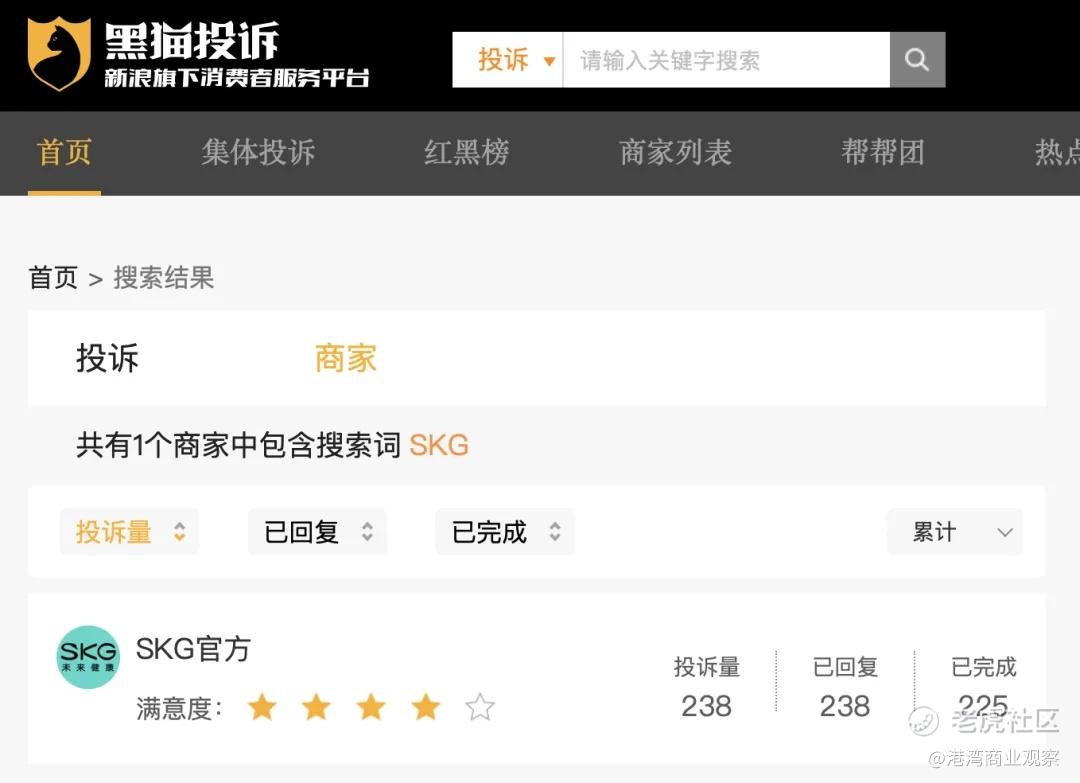
此外,在第三方消费投诉平台上,关于SKG产品质量缺陷与售后处理的争议亦不容忽视。黑猫投诉平台数据显示,截至2026年9月13日,SKG官方累计投诉量达238条,商家回复率100%,已完成225条。
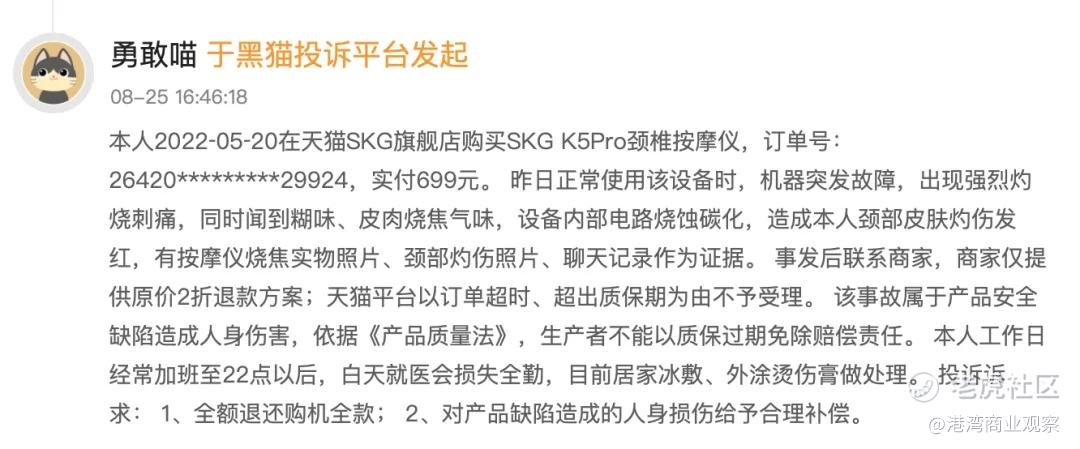
从具体投诉内容看,产品质量缺陷与售后处理争议是主要槽点。有消费者反映,其2022年购买的SKG K5Pro颈椎按摩仪在正常使用时突发故障,设备内部电路烧蚀碳化并导致颈部皮肤灼伤发红,而商家仅提供原价2折退款方案,平台则以订单超时、超出质保期为由不予受理。
品控与服务口碑关乎品牌长期价值,若此类消费纠纷不能妥善化解,或将侵蚀SKG的品牌信任度。从募资投向看,公司计划将部分所得款项用于品牌建设和全渠道营销,进一步巩固SKG品牌认知,但品牌依赖明星代言与营销投放的路径能否持续奏效,仍需观察。四度递表之后,未来穿戴能否如愿登陆港股,市场将拭目以待。(港湾财经出品)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
