


你看到的纳指100市盈率,正在误导你...
1 引言
判断纳指100贵不贵,很多人的第一反应,是看市盈率。
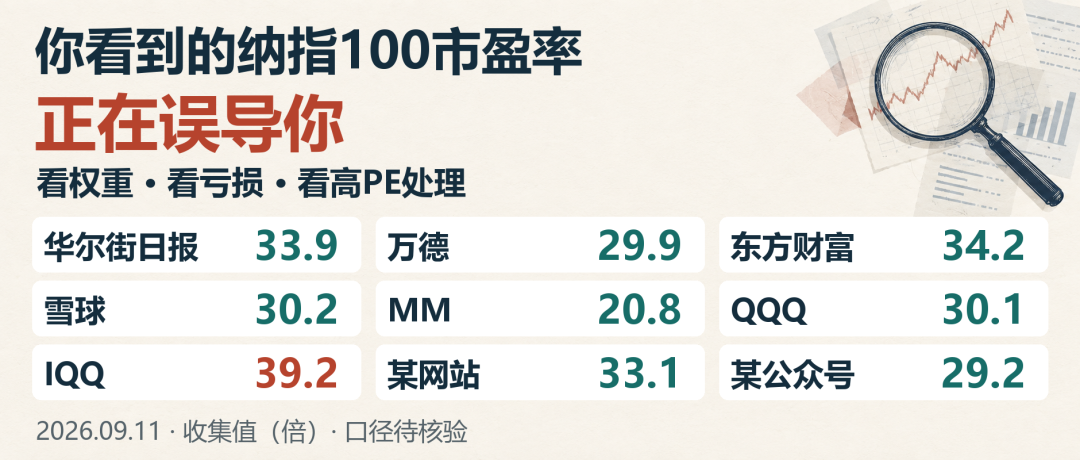
但问题是,你看到的那个市盈率,到底怎么算出来的?把成分股PE加权平均?亏损公司不算?超过60倍的,一律按60倍计算?
这些处理看起来只是技术细节,结果却可能相差很远。如果拿着一个没有反映完整持仓盈利的数字,去判断整个指数贵不贵,误导就发生了。
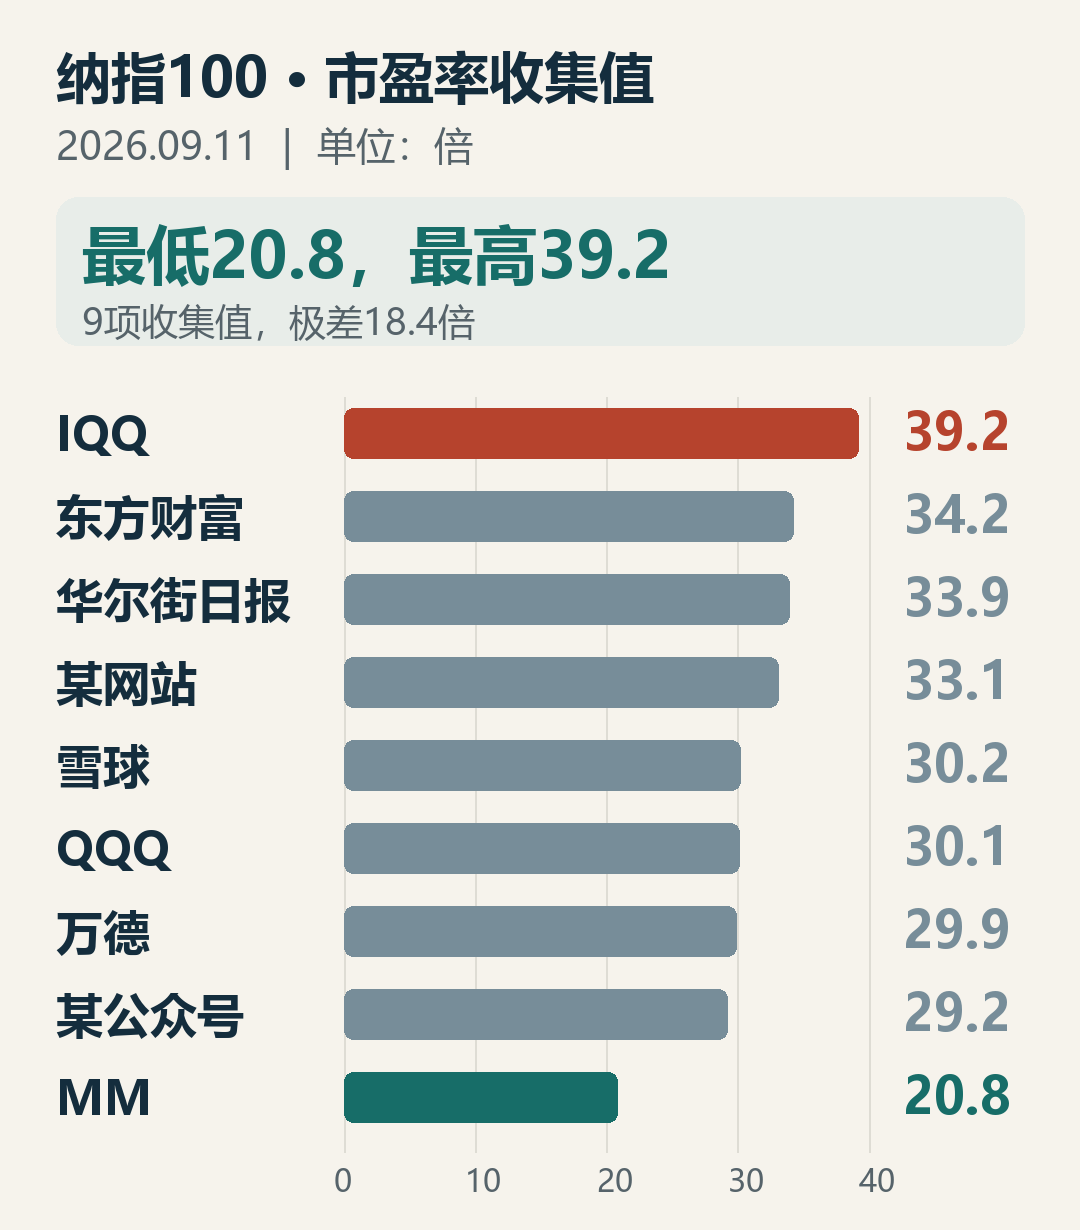
下面是我收集的2026年9月11日纳指100的最新滚动市盈率数据。9项记录中,最低20.8倍,最高39.2倍,相差巨大。
它提醒我们:比较数字之前,你必须要知道它们各自算了什么。
在本文中,我们将讨论为什么它们会存在差异。然后,本文利用精心收集的纳斯达克100指数的原始成分股数据,采用最合理的方法计算了指数最新最真实的滚动市盈率和前瞻市盈率。
本文希望解决纳指投资中长期存在的市盈率不准的问题,为以后的投资提供更加准确的参考。
2 市盈率,到底是什么?
我们先算一笔小账。假设一个指数只有两家公司:
-
A总市值1000亿元,最近一年利润50亿元,PE为20倍;
-
B总市值100亿元,利润10亿元,PE为10倍。
-
指数中,A占80%,B占20%。
按这个比例投入100元,80元买A,20元买B。A的PE是20倍,意味着每投入20元,对应1元盈利。因此,80元对应4元盈利。B的PE是10倍,20元对应2元盈利。
两笔投资加起来,100元对应6元盈利。
这个组合的PE,就是100÷6=16.67倍。
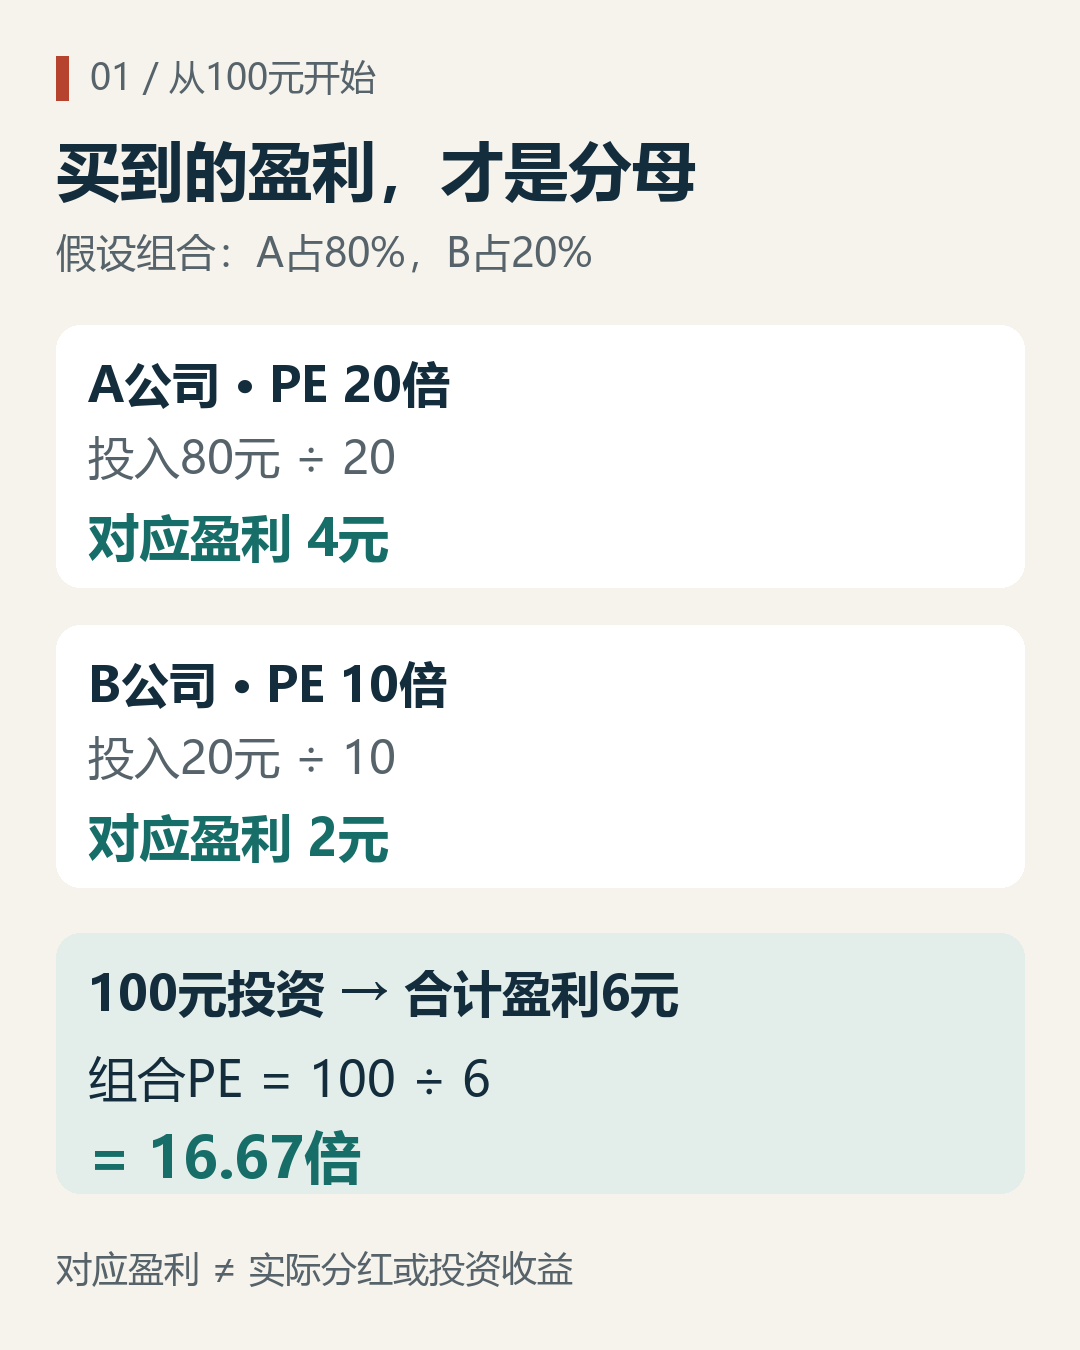
这里的“对应盈利”,是持有股份所对应的公司盈利,不等于实际分红,也不代表投资者一年就能赚到这么多钱。
不过,它给了我们一个检验算法的标准:按指数权重投入的钱,究竟对应多少盈利?
其实就是抓市盈率最本质的定义:价格相当于一年盈利的多少倍。比如,PE为30倍,意味着每投入30元,对应1元年度盈利。
3 市盈率为什么会误导你?
最核心的本质就是计算方法不同。
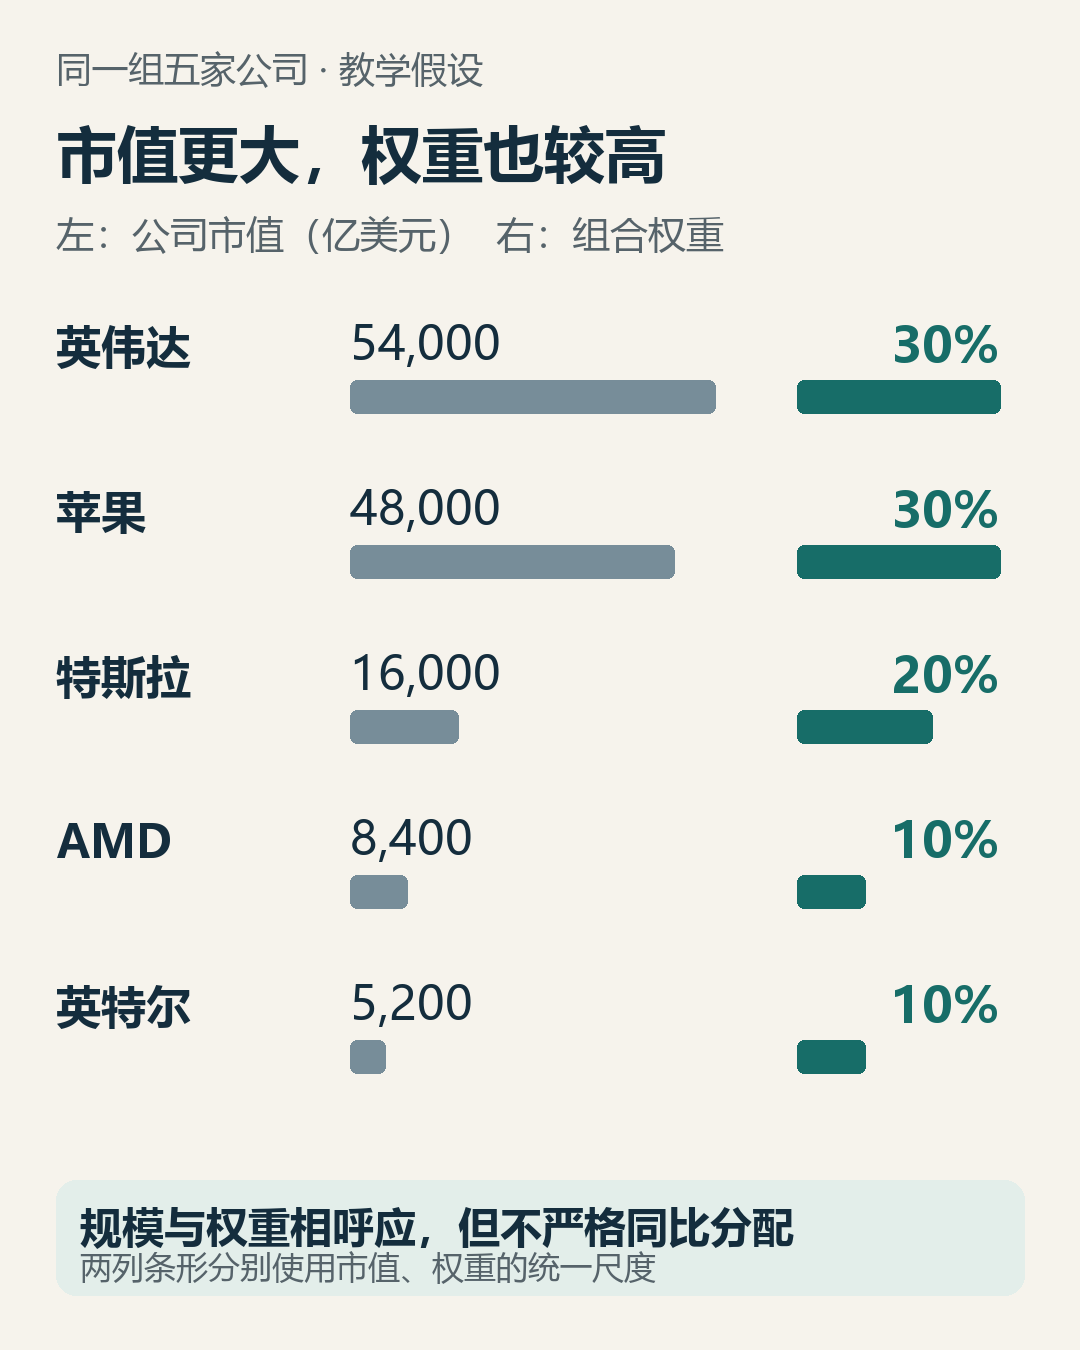
下面设立一个“虚拟科技指数”,只放五家大家比较熟悉的公司:英伟达、苹果、特斯拉、AMD、英特尔。
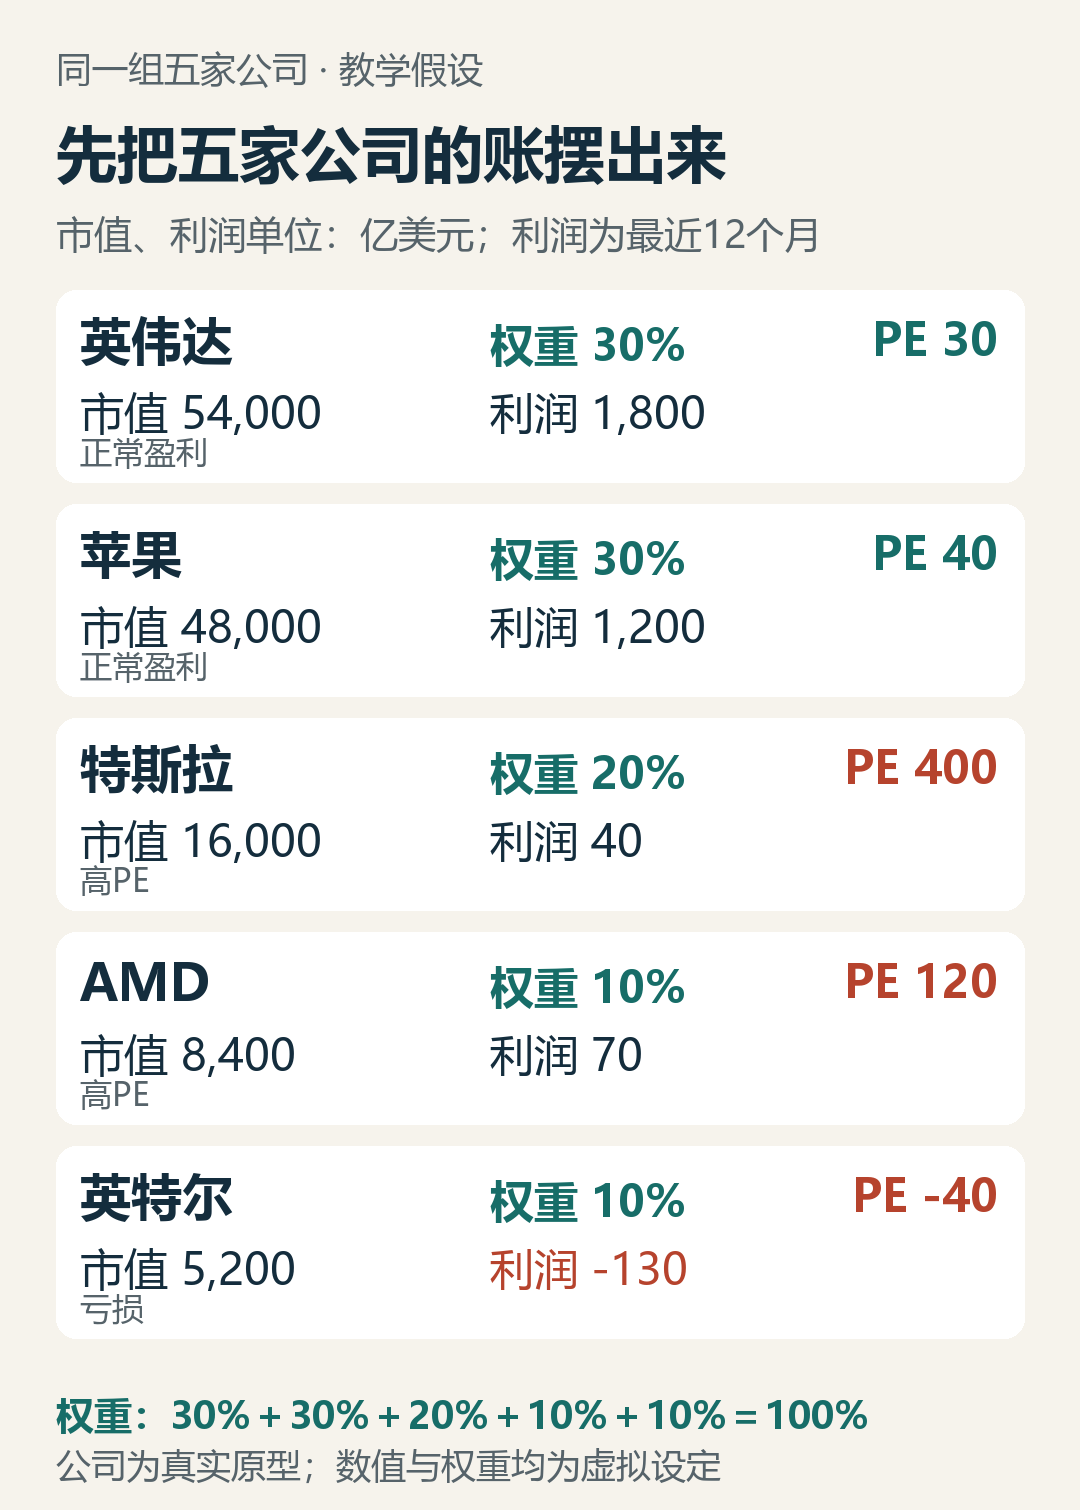
假设这笔投资100元,那么结果就是:
-
英伟达:投入30元,PE为30倍,对应盈利 1元。
-
苹果:投入30元,PE为40倍,对应盈利 0.75元。
-
特斯拉:投入20元,PE为400倍,对应盈利 0.05元。
-
AMD:投入10元,PE为120倍,对应盈利 约0.0833元。
-
英特尔:投入10元,PE为−40倍,对应亏损 0.25元。
合计净盈利=1+0.75+0.05+0.0833…−0.25=1.6333元。
完整组合PE=100÷1.6333 ≈ 61倍。
这就是这个指数的真实市盈率。
那为什么现实世界中有那么多不同的纳指100市盈率呢?
因为他们的算法是下面这些。不要怀疑,下面的算法是很常见的,很多数据库和软件就是这样处理的!
3.1 市盈率直接平均
最简单的办法,是把五个PE相加,再除以5:
(30+40+400+120−40)÷5=110倍。
问题很明显:我们买英伟达和苹果各用了30元,买AMD和英特尔各用了10元,直接平均没有体现这笔钱是怎么分配的。
那把权重加上呢?
30%×30+30%×40+20%×400+10%×120+10%×(−40)
=109倍。
还不等于61.22倍。
因为我们需要合计的是投资对应的盈利,不能直接把“多少倍”乘权重相加。特斯拉400倍的PE,在这里贡献了80;但20元特斯拉投资,实际只对应0.05元盈利。
负PE的处理也很别扭:英特尔亏损,在PE加权平均中反而减掉了4。但对净盈利仍为正的完整组合,亏损会减少盈利、推高PE。
权重要用,但加权的对象应该是盈利收益率,而不是PE本身。
3.2 公司市值加和,除以利润加和
既然市盈率等于市值除以利润,那把五家公司的总市值、净利润分别加起来,再相除呢?
总市值=54000+48000+16000+8400+5200=131600亿美元。
总利润=1800+1200+40+70−130=2980亿美元。
PE=131600÷2980≈44.16倍。
这次没有漏掉亏损,也没有给高PE封顶,为什么仍不等于61.22倍?
因为这个计算隐含的是:按各公司的总市值比例配置资金。
英伟达的市值占五家公司市值之和约41.03%,英特尔只占约3.95%。但我们的组合实际给英伟达30%,给英特尔10%。
这样一换,英伟达的占比变大,英特尔亏损的影响变小。计算的已经不是前面那笔100元投资。
实际中,很多算法是如此计算的,但纳指100并非按总市值加权的,是经调整的自由流通市值。
3.3 排除亏损股
有些网站或app的处理会跳过亏损公司,只计算盈利公司。这样做究竟改变了多少?
为了单独看清亏损的影响,这一节先沿用“投入金额÷对应盈利”的计算,只改变亏损处理。
前四家公司对应的正盈利合计为:
1+0.75+0.05+0.0833…=1.8833…元。
如果保留100元投资,只把英特尔的亏损按零处理:
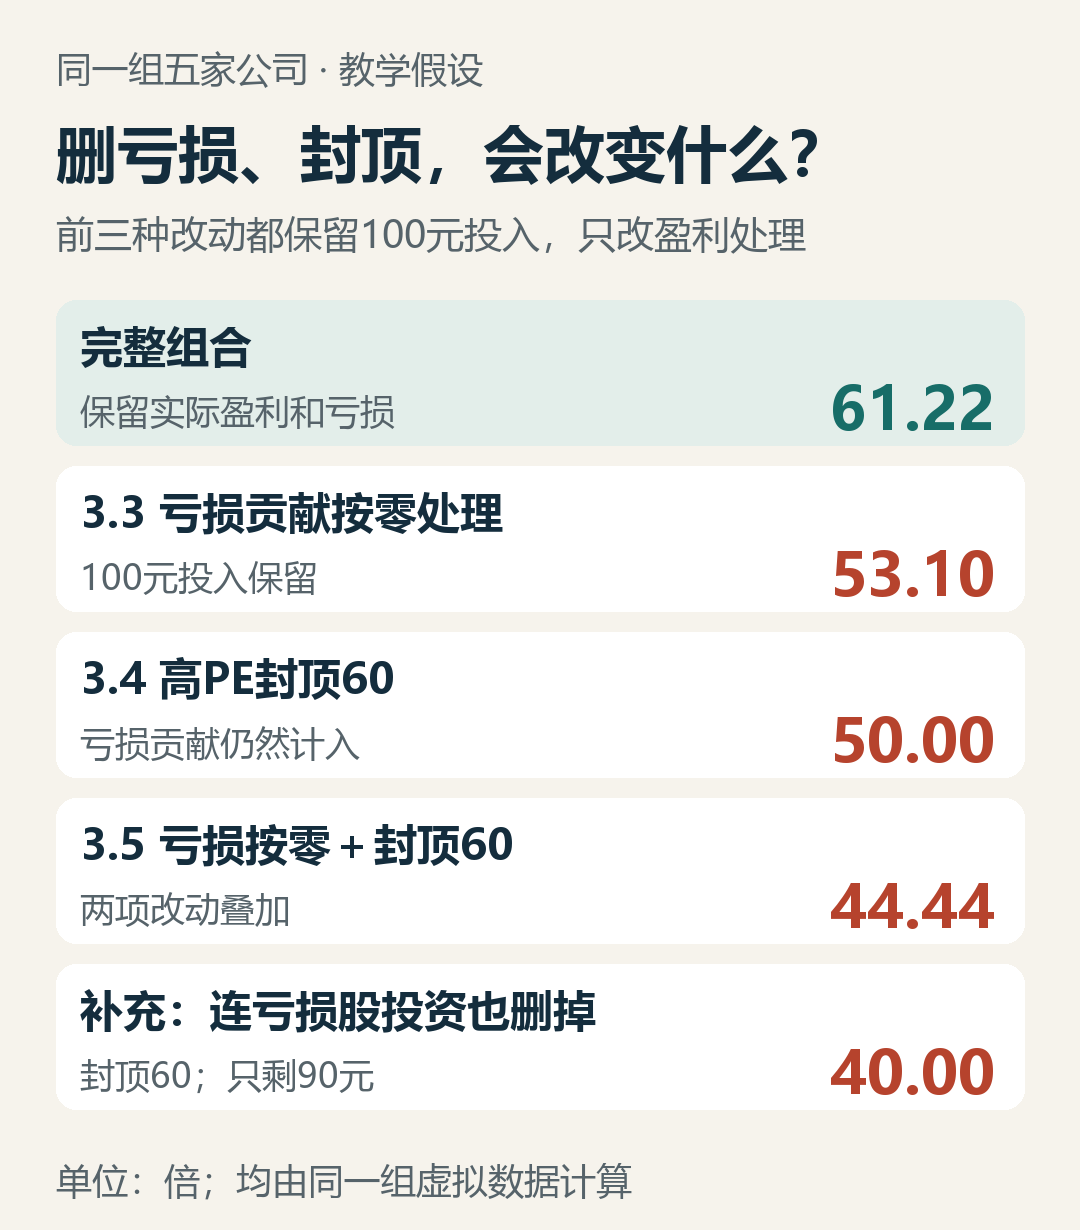
PE=100÷1.8833…≈53.10倍。
完整组合原本是61.22倍。现在PE降低了,因为英特尔亏掉的0.25元,被抹掉了。
但“排除亏损”还有另一种含义:把英特尔和投入它的10元一起删掉。
这时只剩90元投资,对应1.8833…元盈利:
PE=90÷1.8833…≈47.79倍。
47.79倍可以描述剩余的盈利股票子组合,但我们实际买入的完整组合里还有英特尔,不能拿这个子组合代替全部持仓。
所以,看到“剔除亏损”四个字,还要问一句:只删了亏损贡献,还是连对应的投资金额也删了?
3.4 高于60倍PE,按照60倍算
这个算法同样真实存在!
特斯拉400倍,AMD120倍,看起来都有点高。给它们设个上限,超过60倍统一按60倍算,会怎样?
先看特斯拉。投入仍然是20元,原本对应盈利20÷400=0.05元。改成60倍后,就变成20÷60≈0.3333元。
再看AMD。投入仍然是10元,原本对应盈利10÷120≈0.0833元。改成60倍后,变成10÷60≈0.1667元。
两家公司加起来,计算中多出了约0.3667元盈利。公司没有多赚钱,计算里的盈利却增加了。其他条件不变,英特尔的亏损也照常计入,组合净盈利从1.6333…元变成2元:
PE=100÷2=50倍。
这说明,给PE封顶并不只是把一个难看的数字变小。按投资对应的盈利去理解,它相当于提高了高PE公司的隐含盈利贡献。
正确汇总时,高PE本来就意味着较小的盈利贡献。20元买入400倍PE的公司,只对应0.05元盈利,不需要为了防止PE算术平均被拉高而随意改成60倍。
3.5 排除亏损,再把高PE封顶60
把前两项处理放到一起:英特尔亏损按零计,特斯拉和AMD的PE都改成60。
修改后的正盈利合计为:
1+0.75+20÷60+10÷60=2.25元。
保留全部100元投资:
PE=100÷2.25≈44.44倍。
如果再把英特尔对应的10元投资也删掉,只保留90元:
PE=90÷2.25=40倍。
这就是开头40倍的来历:亏损被去掉,高PE公司的隐含盈利被提高,最后计算的还是删去英特尔后的子组合。
还有一种叠加处理:删掉负PE、把高PE封顶后,继续把PE乘权重相加。
30%×30+30%×40+20%×60+10%×60=39倍。
剩余权重合计90%,如果再归一化,也就是把剩余权重重新调整到100%,得到39÷90%≈43.33倍。
39、40、43.33、44.44,看起来都不离谱,但它们的具体含义并不相同,也都不等于完整组合的61.22倍。
一个结果落在熟悉的范围里,不代表它反映了实际持仓。
3.6 其他未知算法
其实还存在各种其他算法,软件和网站也不告诉你,让你自己去猜去相信。
4 正确算法:按权重汇总盈利收益率
回到最开始那笔100元投资,公式其实已经在里面了。
个股PE的倒数,就是盈利收益率E/P。比如,30倍PE对应每1元价格约0.0333元年度盈利。
先按实际持仓权重汇总各公司的盈利收益率,再取倒数:
组合盈利收益率
=30%÷30+30%÷40+20%÷400+10%÷120+10%÷(−40)
=1.6333…%。
组合PE=1÷0.016333…≈61.22倍。
一般写成:
组合PE=1÷Σ(成分股权重÷成分股PE)。
其中,Σ表示把各项加起来,权重使用30%=0.3这样的数值,合计为1。更基础的表达是:
组合PE=1÷Σ[权重×(公司净利润÷公司总市值)]。
每家公司只按实际资金权重参与汇总,盈利就计入盈利,亏损就计入亏损。价格、市值与盈利的时点和定义需要匹配。
我们要保留的,是这笔投资真实对应的盈利结构。
5 纳指100的市盈率是多少?
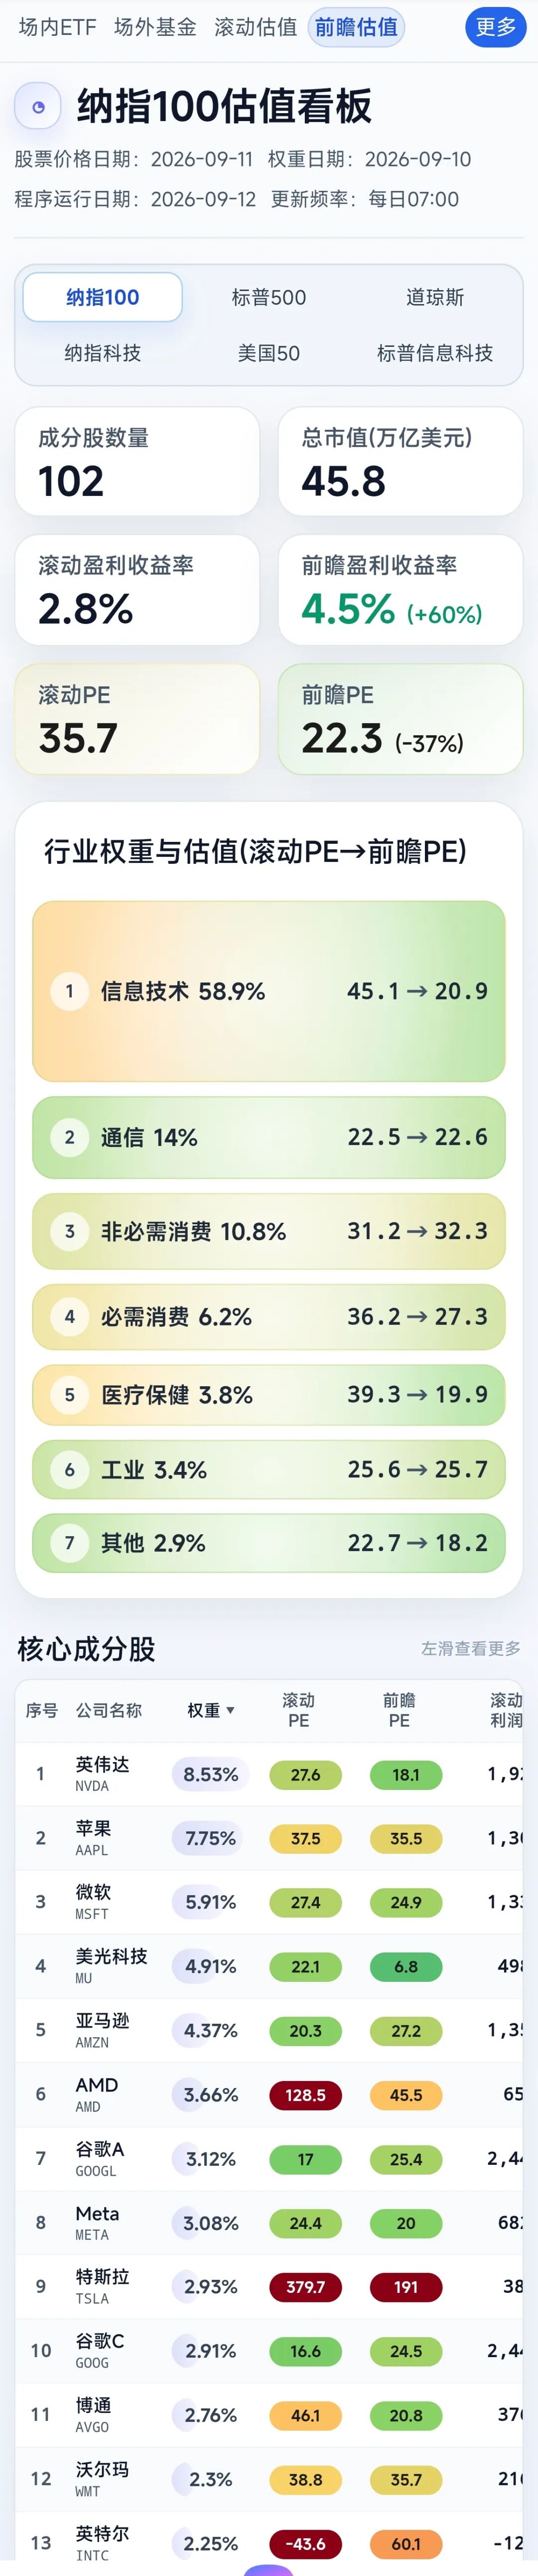
前面都是假设。现在回到本文2026年9月11日的纳指100估值快照。按持仓权重汇总所有个股盈利收益率,得到:
滚动盈利收益率2.8%,前瞻盈利收益率4.5%,增速60%。
滚动市盈率35.7倍,前瞻市盈率22.3倍,预期降低37%。
翻译成100元语言:
按本次持仓权重投入100元,对应约2.8元滚动盈利;采用当前前瞻口径,对应约4.5元盈利。
当然,不仅有纳指100的,系统还在更新标普500,道琼斯,纳指科技,美国50,标普信息科技等重要指数的最新最准滚动估值和前瞻估值。同时还有最准的十年滚动估值和历史百分位数据。
数据自动更新在xxx,关注有互动的读者且曾经或在此文按照默认金额赞赏或者支持作者的,后台私信获取体验链接查看,更可以与作者一起交流投资知识。
6 结论
同样五家公司,同样的市值和利润,因为平均方式、权重处理、亏损处理和封顶规则不同,结果可以从38.98倍变到110倍以上。
但对我们设定的完整组合,100元投资对应1.6333…元净盈利,PE就是61.22倍。
所以,下次比较两个平台的纳指100市盈率,除了数字大小,也看看它们的盈利定义和持仓范围是否一致,是否计入亏损,如何处理高PE和缺项。
我认为,最值得记住的还是这句话:
按这个指数的权重投入100元,到底对应多少盈利?
把这件事讲清楚,那个“多少倍”的数字才有明确的含义。
如果你不看定义,不抓本质,也不看平台算法,那你自然拿到的就是糊涂账,也会被各种乱七八糟的市盈率搞乱。
以后不要再说为什么我这里和别人不一样了,因为他们都错了
注:本文仅是个人投资记录,不为任何人提供建议。成年人为自己的钱负责!
引申阅读:
你看到的纳指ETF溢价率,正在误导你
场外QDII基金看板升级:杜绝猫腻,看穿资产配置和资产国别!
巴菲特指标会骗你,席勒市盈率也会骗你!美股还贵吗?
巴菲特指标显示美股很贵,要卖吗?
加息坏,降息好?瞎扯淡!
观QDII额度变化,论QDII基金 — 第5版
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
