


长端美债5%仅是时日问题
本周的行情都延续着上一期内容26.9.4《Q4的几个宏观剧本》上演着前奏,行情表现依旧是偏盘整26.8.23《Q3可能是一段无聊的行情》,下周FED-FOMC的加息预期已经被市场加速定价···
基于国内不同的流动性场景,进而演化出国内外宏观的节奏差别,但核心之一仍然是AI高成长能否扛住高利率&高通胀的蒸煮——
谈几个核心的前瞻&含反转类指标,以及如何理解海内外AI资产的联动性。
国内得益于化债牛的快速定价,这是政策体系的优势之一,当然要是问为啥债务那么庞大,更要隔三差五化债,这也是政策驱动的目标之一,笔者称之为“拥债自重”。
PS银行的债是化不完的,但只要有愿意化的,那么越化越有···
这一轮财政下场直接注资,给各大金融机构们补充资本金,做厚左侧资产端,以便扩大右侧的负债端,目的依旧是稳定债务杠杆。
从龙鹰利差结构继续拉大至历史新高,但币值依旧强势,意味着继续维持着龙维持大宗坐庄的强出口思路(26.2.11《谈谈Q1宏观环境》)
所以在每一轮化债的末端,要观察两个部门&三个成交量的数据——
季度级别:银行部门的存贷同比情况,目的是观察债务滚续&下游需求是否改善···
周度级别:公私募净申购额,观察风险偏好市场的现金流表现,毕竟价格可能是虚的,但成交量是真金白银···
PS看韭菜可以只看公募,看老庄就得把私募(尤其是量化们)。数据基本上不可能免费,免费数据只能看ETF资金流向。
日线级别:两市成交量&融资余额——
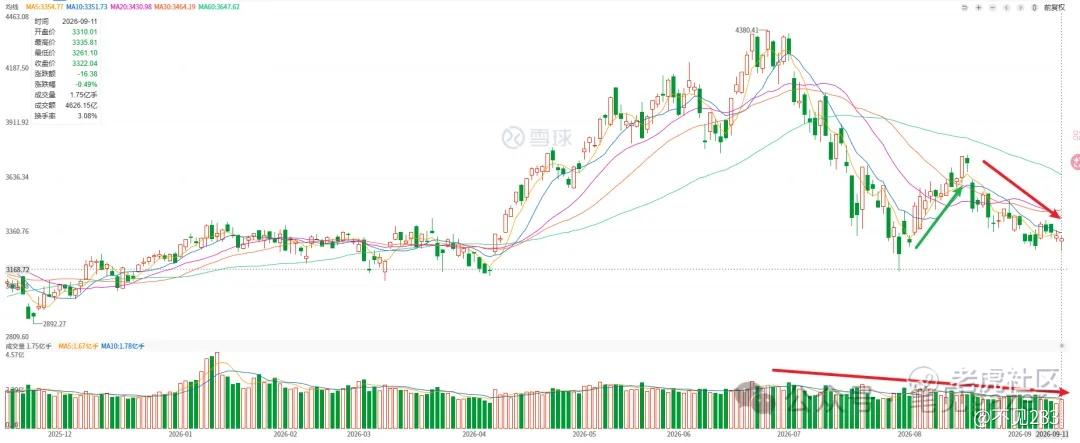
图-创业板指数价量
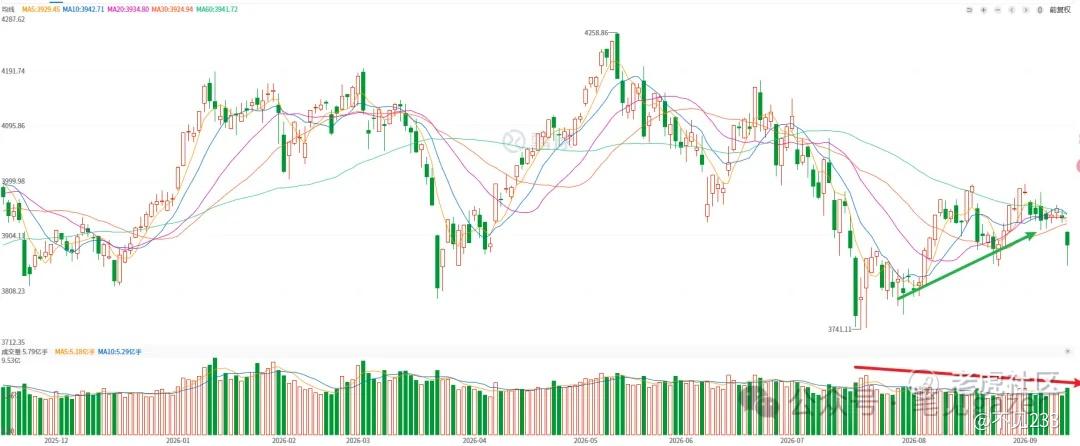
图-上证指数价量
两者都在缩量依旧,但止跌反转的特征出现,其实就是在抢预期or测试市场情绪&交易深度。
对于财政出手直接对银行、保险等注资,绕开央妈直接下场,且不谈法律法规层面的约束,值得品味的有三点——
0.手段:“被绕开”的央妈有很多政策工具,比如,降息降准(龙对非龙利差已经约束掉),加大流动性投放,特别国债置换、类平准基金的推动。同理,财政也有很多政策工具,比如5大不良资产管理公司做收并购帮负债端泄压(过去三五年,已经用了两次)、用政策引导社会资金(各方地主)给银行做永续债(也用过两次)。而这一次财政直接下场塞钱,似乎在说地主也没有余粮了?
1.时点:Q2末,市场不断讨论今年GDP增速(央行潘行长此前谈及经济目标的更注重质量,换而言之就是5%可以不用守了),且不断关注今年发债进展···预期差就是增信后,对发债预期的反转。
2.注资量:银行总计3000e,保险总计990e。银行的利好出尽就不谈了,对于险资则需要结合未来的保费数据+分红去看持续性(税基的分配问题)···以确保险资们的床底不会有很多蟑螂···
至于先看A股,是因为大A就是美股的镜像博弈——AI热点炒作+防守资金在卷分红。
全球宏观面临着央妈们的加息超后,整个利率结构”蒸煮“全球经济的煎熬期。
AI大科技们的CDS恶化,是源于供应+利率的双挤压,对应的商业模式是由轻资产+高盈利+高分红的结构转变为重资产+中等盈利+抽水。
回到标题里,作为沃什的加息场首秀,而曾经在7月投下维持利率不动的他,显然是被市场逼进墙角,不得不地跳墙行径——
1.鸽派加息 ——必然被市场打脸长债逼宫不会停。
2.打太极交给数据——那么现100的油价,以及中期选举关税对垒不断推政策筹码的预期,也会被市场快速定价。
3.鹰派加息——上一波7月FED-FOMC是自己SayNo,而作为rookie的次秀场,如今要众目睽睽下铁锅炖自己?!
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
