


美8月CPI数据点评:核心通胀超预期,9月加息箭在弦上
主要是核心CPI超预期,美联储年内可能要加息两次。
美国劳工部刚刚公布的8月CPI报告超预期,其中沃勒关注的核心CPI数据四舍五入后环比增长略超预期,成为了加息最后一根稻草。目前,人们预期美联储下周加息25个基点,并且预期年内还有一次加息。好在市场计价充分,所以目前没有引起暴跌
具体来看:
-
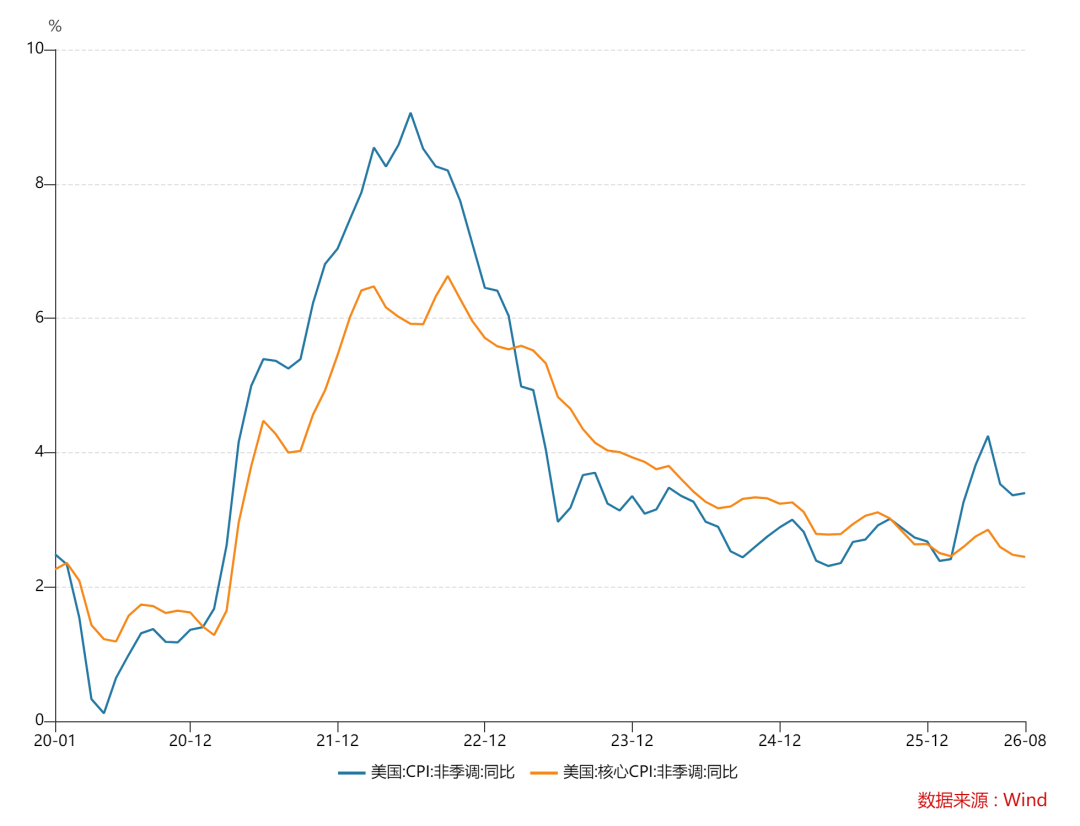
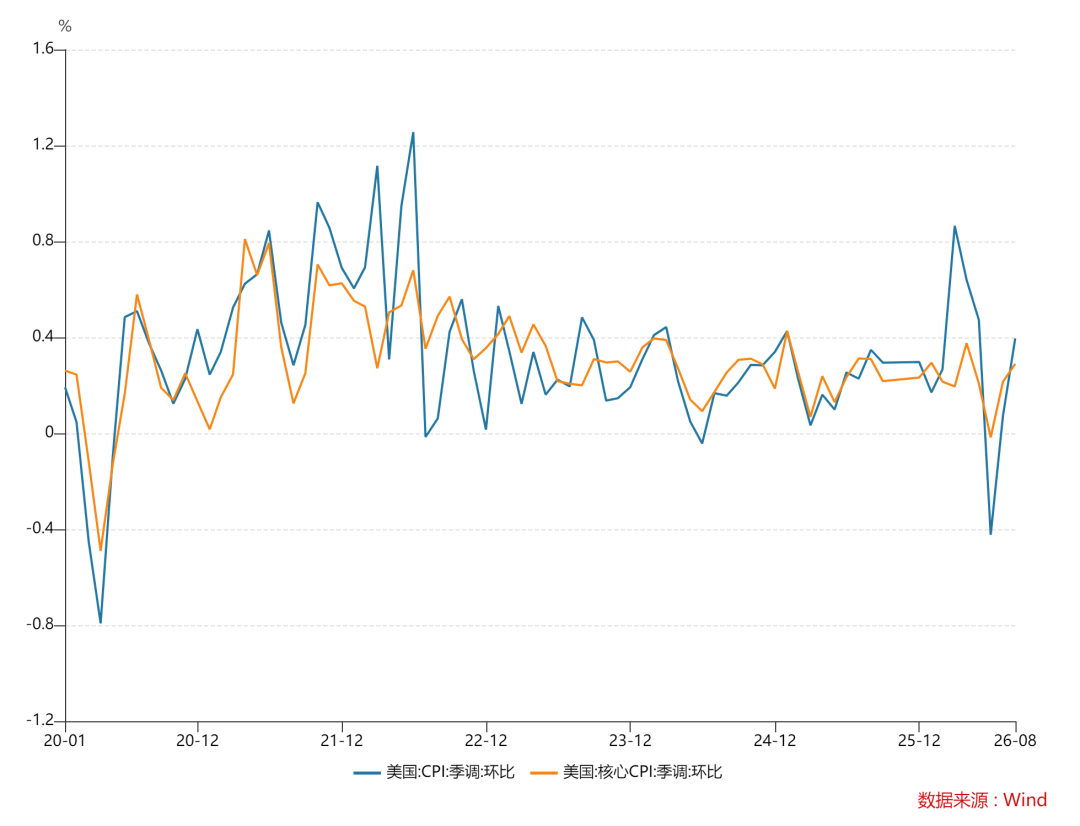
美国8月未季调CPI同比增速为3.39%,略于预期的3.356%,环比增0.32%,季节性调整后环比增0.4%;核心CPI同比增2.45%,环比增0.27%,季节性调整后环比增0.29%,略超预期。
-
细分项目上:
-
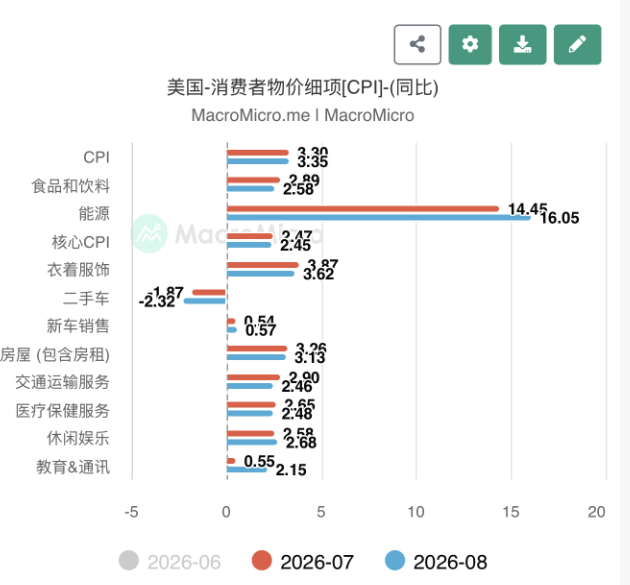
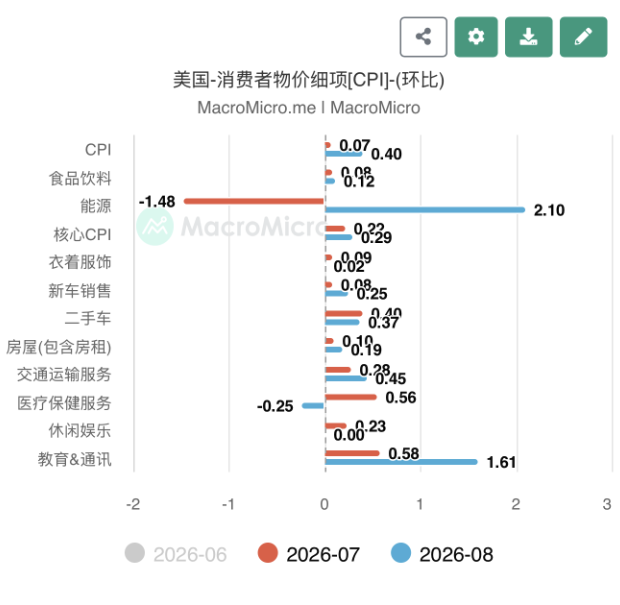
住房通胀同比增3.13%,环比增0.19%,增速继续下降,使得核心通胀有所持稳;房租同比增3.02%环比增0.26%;业主等价租金同比增3.23%环比增0.19%,同比均有所减速。
-
能源同比增16.05%,环比增2.1%,再次提速;
-
食品同比增2.58%,环比增0.12%;
-
二手车同比跌2.32%,环比增0.37%,有所降温;
-
新车同比增0.57%,环比增0.25%,保持稳定;
-
交通运输服务同比增2.46%,环比增0.45%,有所上涨;
-
休闲娱乐同比增2.68%,环比持平;
-
鞋帽衣服同比增3.62%,环比持平;
-
医疗保健同比增2.48%,环比下跌0.25%;
-
教育和通信服务同比增2.15%,环比增1.61%,和苹果涨价有关;
-
核心商品同比增0.66%环比增0.11%;核心服务同比增3.1%环比增0.16%,保持稳定。
总体来看,这份CPI报告超出市场预期,也让美联储年内加息概率攀升,下周加息板上钉钉,年内加息两次甚至三次都有可能。尽管目前风险资产攀升,但市场似乎过于乐观,对美联储的鹰派计价不足,故笔者继续保持谨慎态度。
笔者这里综合一些机构分析师看法:
-
零对冲分析美国CPI报告:继此前受燃料价格推动PPI大幅上涨后,市场普遍预计,美国CPI也将出现环比明显上涨。此前一个月CPI曾出现下降,而随着能源价格反弹,市场预计通胀将重新升温。不过,我们此前也警告称,在当前各种干预性言论甚嚣尘上的背景下,如果最终公布的CPI数据意外“降温”,以抵消PPI带来的冲击,我们也不会感到意外。公布后的数据证明,分析师的判断基本正确。美国8月整体CPI环比上涨0.4%,与市场预期完全一致,也是5月以来最大的环比涨幅;同比上涨3.5%,同样符合预期,与前一个月持平。核心服务价格涨幅加快,但燃料价格主导了整体CPI的上涨。 与昨日公布的PPI数据类似,原油及成品油价格反弹,使CPI中的能源分项明显走高。
-
据华盛顿邮报报道,美国劳工部公布的CPI报告显示,8月通胀同比涨幅维持不变,符合市场预期。通胀在8月保持高位,连续一段时间的同比上涨令美国民众对经济状况感到失望。能源价格上涨以及租金涨幅继续放缓,共同影响了整体通胀表现。住房价格涨幅近期有所放缓。瑞银分析师表示,住房成本的增速预计将“继续放缓大约一年左右”。目前,美国通胀率已经连续五年多高于美联储2%的年度目标。
-
周四的数据已经显示8月生产者价格指数上升,其中多个关键分项强劲上涨,这些分项会纳入PCE通胀的计算。这加上上周强劲的8月就业报告,进一步提升了市场对下周加息的预期。美国8月CPI数据公布后,市场预计下周美联储加息的概率约为90%。一些经济学家认为,由于进口关税(最近是对美国最大贸易伙伴之一加拿大征收的关税),价格压力将持续存在。对物价上涨、尤其是汽油和食品价格上涨的不满,已导致特朗普的支持率急剧下滑,并可能使他的共和党在11月中期选举中失去对美国国会的控制权。美联储主席沃什上月表示,如果决策者未能获得所需信心,即通胀正朝着2%的目标回落,美联储仍“有工作要做”。
笔者认为,这份CPI报告整体超预期,美联储年内加息第三次已经提上日程,9月和10月/12月加息两次概率很大。更加鹰派的意外是明年不降息甚至继续加息,目前计价不足。对于风险资产的多头来说,需要警惕美联储和日央行联手紧缩导致的流动性收紧。
更多最新研报、数据解读、财报前瞻、市场点评和即时策略已经更新,欢迎各位加入讨论。
(风险提示:美国通胀超预期反弹,美联储货币政策失误,特朗普关税政策不确定性等)
风险提示及免责声明
市场有风险,投资需谨慎。本文不构成个人投资建议,也未考虑到个别用户特殊的投资目标、财务状况或需要。用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
