


甲骨文OCI狂飙121% AI高增长背后的重资产代价
9月10日美股盘后,甲骨文公布截至8月底的2027财年第一季度业绩。营收193.45亿美元,同比增长30%;调整后每股收益1.92美元,调整后经营利润81.51亿美元,均高于市场预期。财报发布后,股价盘后一度上涨超过8%。
市场先为OCI的爆发投票。云基础设施收入同比增长121%,剩余履约义务RPO升至6640亿美元,前期签下的大额AI订单已经进入交付期。另一组数字同样醒目:单季资本开支285亿美元,超过当季全部营收;整体毛利率降至60%,自由现金流仍为负54亿美元。
这是一份优点和缺点同时放大的成绩单。甲骨文证明了订单与交付能力,增长方式也变得更重、更依赖融资。后续定价将围绕RPO转化速度、资金来源和OCI的现金回报展开。
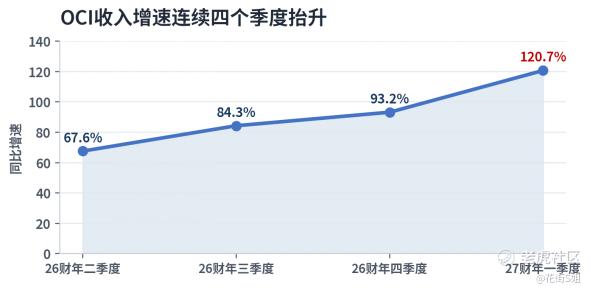
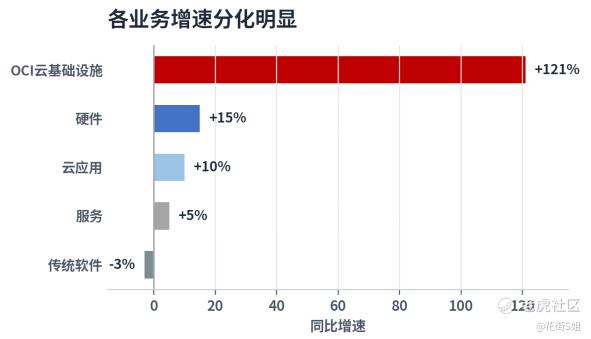
第一季度,甲骨文云业务收入116.07亿美元,同比增长62%,占总营收约60%。其中OCI云基础设施收入73.88亿美元,同比增长121%,高于市场预期的约71.9亿美元;云应用SaaS收入约42亿美元,同比增长10%。
过去四个季度,OCI增速由68%依次升至84%、93%和121%。本季度OCI收入环比增加约16亿美元,前几个季度的增量多为7亿至9亿美元,收入释放速度明显加快。增长对应着真实产能上线:公司单季新增交付850MW数据中心容量,并向AI云客户交付超过30万块GPU。
850MW略低于此前1GW的目标,OCI收入却超过预期,显示新产能的收入贡献高于市场原有测算。英国《金融时报》报道,甲骨文已在得州Abilene园区向OpenAI交付八栋建筑中的六栋。建设、GPU部署和收入确认开始形成闭环。
二 OCI很强 传统业务也是真的弱
高增长几乎全部来自OCI。云应用SaaS增速只有10%,较上一季度略有放缓;占总营收近三成的传统软件收入下降3%至55.5亿美元。服务收入增长5%至14.14亿美元,硬件收入增长15%至7.74亿美元,但硬件占比只有4%,难以改变整体结构。
AI基础设施需求尚未明显带动Fusion、NetSuite等应用产品,传统软件客户向SaaS迁移又在压低许可证和支持收入。当前的业务结构已经分层:数据库和企业软件提供存量现金流,OCI贡献大部分新增收入。OCI维持三位数增长时,传统业务疲软会被总量覆盖;增速回落后,SaaS能否接棒将重新影响估值。
传统云巨头拥有更分散的客户、更完整的产品组合和自研芯片。甲骨文的增长弹性更高,客户与业务集中度也更高。
三 6640亿美元订单 关键在兑现
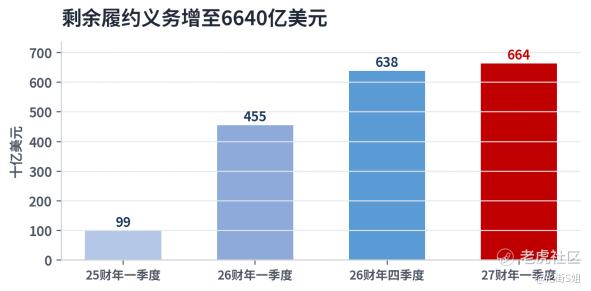
截至季度末,甲骨文RPO达到6640亿美元,环比增加260亿美元,同比增加2090亿美元,高于市场预期的约6400亿美元。两年前同期RPO只有990亿美元,目前约为当时的6.7倍。本季度公司又签下超过300亿美元AI云合同,大部分采用客户预付款、客户提供GPU或类似安排。
订单足以支撑多年增长,市场关注点转向履约。管理层预计,当前RPO约有一半会在未来36个月内确认,其余合同周期更长。电力、GPU、施工进度和客户用量都会影响收入节奏。
客户集中度放大了这部分不确定性。《金融时报》披露,甲骨文与OpenAI的云计算合同规模约3000亿美元,相当于当前RPO的45%左右。服务少数大客户有利于降低销售费用、提高超大集群利用率;单一客户融资、付款或采购节奏变化,也会直接影响甲骨文未来数年的收入曲线。
四 285亿美元资本开支 现金流仍在水下
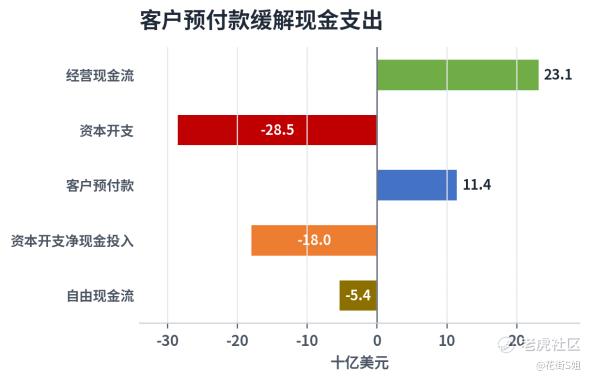
第一季度资本开支284.99亿美元,同比增长235%,环比增加73%,相当于总营收的147%。2026财年资本开支已经由约212亿美元升至557亿美元,公司仍计划在2027财年投入900亿至950亿美元,单年投入可能再增加六成以上。
客户预付款暂时托住了现金流。当季113.63亿美元资本开支由客户预付款覆盖,占比约40%;计入其他短期安排后,公司实际资本开支净现金投入约179.66亿美元。经营现金流升至231.03亿美元,自由现金流为负53.96亿美元,好于市场预期的负95.6亿美元。
经营现金流中包含大额预付款,不能等同于成熟业务持续产生的现金。预付款比例下降会扩大资金缺口,建设延期或利用率不足也会拉长回收周期。维持扩张需要稳定的预付款、建设成本控制和快速投产。
五 融资完成一半 代价开始进入报表
甲骨文计划在2027财年融资约400亿美元,股权和债务各占一半。本季度已完成200亿美元ATM股权融资,净募资约199亿美元,缓解了短期资金压力;摊薄加权平均股数同比增加约3%,现有股东开始承担稀释。
债务端压力体现在利息和评级上。本季度利息支出14.28亿美元,同比增长55%;标普已将信用评级降至BBB-。后续债务融资仍是重要资金来源,OCI增长需要同时覆盖折旧、利息和股权摊薄。
六 毛利率跌至60% 增长质量承压
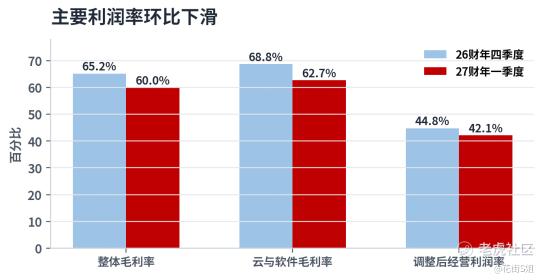
本季度毛利润约116亿美元,同比增长15.6%,明显低于30%的营收增速;整体毛利率由65.2%降至60%,云与软件板块毛利率降至62.7%,环比下滑超过6个百分点。传统软件可以低成本重复交付,AI算力租赁需要持续承担GPU、网络、电力和数据中心成本,OCI占比提高会压低综合毛利率。
折旧已经快速进入利润表。本季度折旧31.56亿美元,同比增长134%,占总营收比例升至16.3%。更多数据中心投产后,折旧还会增加,利用率、租赁价格和产能爬坡速度将决定利润率能否企稳。
公司通过压缩费用抵消了部分压力:经营性费用下降约7%,去年同期较高的重组费用也推高了比较基数,GAAP经营利润增长57%。调整后经营利润率仍由44.8%降至42.1%,主营利润已受到毛利率下滑影响。
七 短期看交付 长期看现金回报
公司预计第二财季总营收增长30%至34%,云业务增长65%至71%;调整后每股收益指引为1.85至1.93美元。按报表直接比较,EPS预计下降14%至18%,主要受去年同期出售Ampere股权的一次性收益影响;剔除该因素后,经常性调整后EPS预计增长21%至25%。
全年收入指引由约900亿美元调整为至少900亿美元,调整后每股收益由8.05美元上调至8.10美元。以财报后约166美元股价计算,对应约20.5倍2027财年预期市盈率。这个倍数与34%左右的收入增长并不昂贵,市场折价来自负自由现金流、客户集中度和融资风险。
未来几个季度,OCI交付提速仍会支撑收入和利润。估值框架已经转向重资产云基础设施,数据中心利用率、资本开支回报率和自由现金流的重要性持续上升。
总结
多头看到的是OCI增长121%、新增850MW容量开始贡献收入、6640亿美元RPO提供长期基础、客户预付款覆盖四成资本开支。空头盯住的数字同样清楚:单季资本开支超过总营收,整体毛利率跌至60%,折旧增长134%,自由现金流仍为负54亿美元,传统业务增长疲软,大额订单又集中在少数AI客户。
甲骨文已经证明自己有能力拿到订单、建设数据中心并交付算力。接下来真正决定股价空间的,是6640亿美元RPO能以多快速度转化,客户预付款能否持续承担较高比例的资本开支,以及这轮900亿至950亿美元投入最终能够留下多少现金回报。
$特斯拉(TSLA)$ $ROUNDHILL GENERATIVE AI & TECHNOLOGY ETF(CHAT)$ $通用人工智能 ETF-AGIX(AGIX)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
